Spotify: Nach der „Risikobeseitigung“ hat der Geschäftsbericht die Prüfung bestanden, die Phase der Fehlanpassung zwischen Produktionsaufnahme und Marktnachfrage geht dem Ende entgegen.
Spotify veröffentlichte am 22. Oktober nach US-Ostküstenzeit vor Börsengang den Finanzbericht für das dritte Quartal 2026. Die Leistungsergebnisse im Q3 lassen sich wie folgt zusammenfassen:
Auf operativer Ebene verlief alles reibungslos, und die Kennzahl der neu hinzugewonnenen Abonnenten entsprach den Erwartungen der Käuferseite (die Erwartungen der Kapitalmärkte vor dem Bericht waren bereits nach unten korrigiert worden). Das „unter den Erwartungen liegende“ freie Cashflow stammt hauptsächlich von Offline-Projekten und Betriebskapital und beeinträchtigt nicht das eigentliche operative Geschäft.
Zusammenfassend lässt sich sagen, dass dieser Finanzbericht zwar nicht außergewöhnlich ist, aber die leistungsbezogene Prognose ohne unerwartete negative Überraschungen (Nettowachstum der Nutzer, Bruttomarge) und die implizite Erwartung, dass die Investitionsphase bald endet, die Sorgen der Kapitalmärkte vor dem Bericht über die Schwächung der Rentabilität durch die Expansion von Hörbüchern und KI-Investitionen sowie die Erosion des Ökosystem-Einstiegs von Spotify durch KI-Agenten mildern kann.
Im Folgenden die detaillierte Analyse
1. Nettowachstum der Abonnenten übertrifft die Prognose, die monatlich aktiven Nutzer verlangsamen sich wie geplant
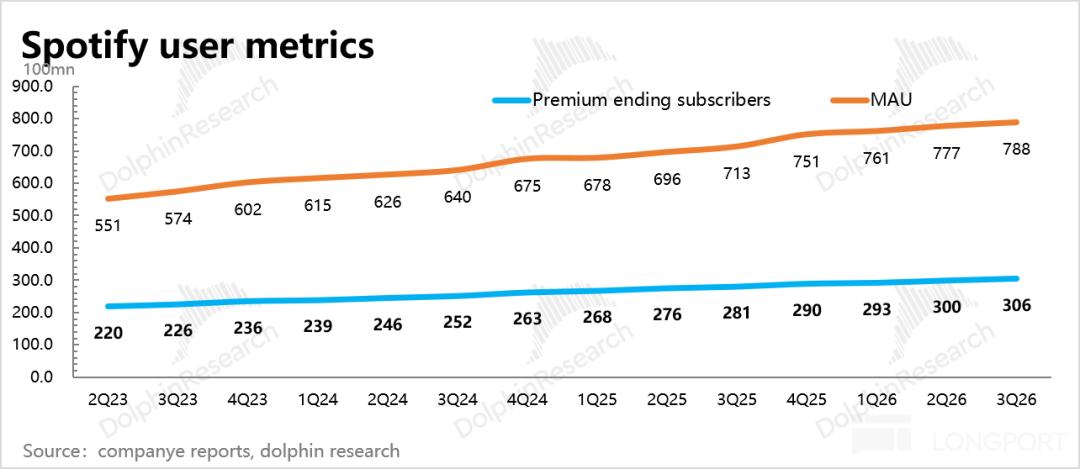
Die Leistung auf Nutzerseite im dritten Quartal war zufriedenstellend: Die zahlenden Abonnenten stiegen netto um 6 Millionen auf 306 Millionen, 1 Million mehr als die Prognose und die Konsenserwartung; die monatlich aktiven Nutzer stiegen netto um 11 Millionen auf 788 Millionen, was vollständig mit der Prognose übereinstimmt.
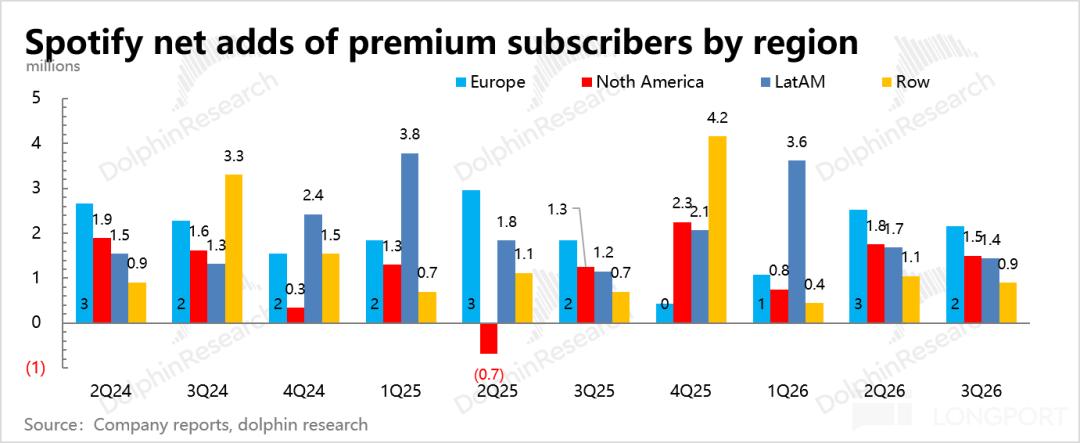
Nach Regionen betrachtet verzeichneten Abonnentenzahlen und monatlich aktive Nutzer in Europa, Nordamerika, Lateinamerika und anderen Regionen ein stabiles Wachstum, wobei die anderen Regionen bei der Expansion der MAU (monatlich aktiven Nutzer) relativ hervorragende Leistungen zeigten. In Kombination mit Daten von Sensor Tower stammt dieses Wachstum wahrscheinlich hauptsächlich aus Asien, konkret aus Märkten wie Japan, Pakistan und Australien.
Die Analyse von Haitoune zufolge hängt dies möglicherweise damit zusammen, dass Spotify KI einsetzt, um das personalisierte Inhaltserlebnis zu verbessern und Hörbücher in aufstrebenden Märkten zu expandieren. In Ländern und Regionen mit geringer Durchdringung wird daher schnell ein Anstieg der Nutzerzahl zu beobachten sein.
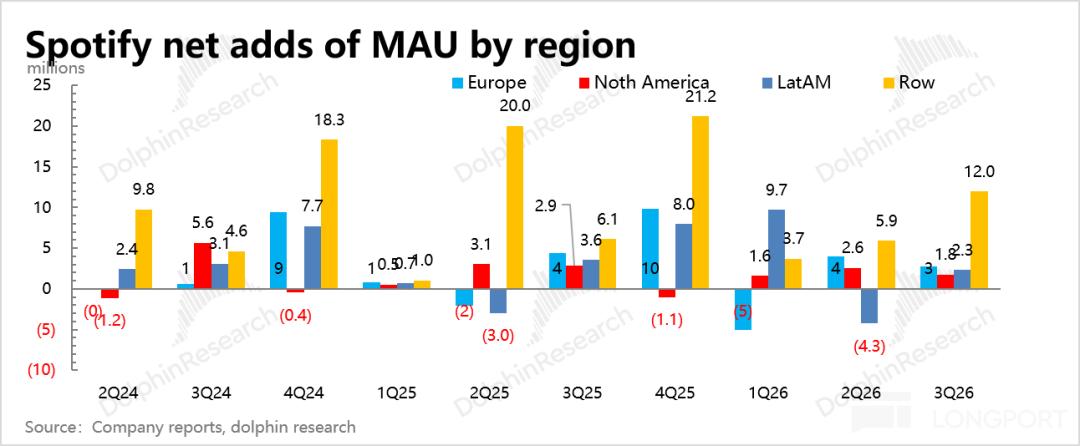
Die Monetarisierung der Abonnenten wird derzeit jedoch noch von den Märkten in Europa und Amerika mit höherer Zahlungsbereitschaft angetrieben. Das Nettowachstum der Abonnenten im Q3 betrug 6 Millionen und übertraf damit die Prognose des Unternehmens und die Erwartungen der Kapitalmärkte.
2. Preiserhöhungen bei Abonnements basieren auf neuen Funktionen, die Werbeeinnahmen erholen sich wie erwartet
Der Gesamtumsatz im Q3 belief sich auf 4,97 Milliarden Euro, ein Plus von 16 % im Jahresvergleich (14 % bei konstanten Wechselkursen), etwas unter den Erwartungen.
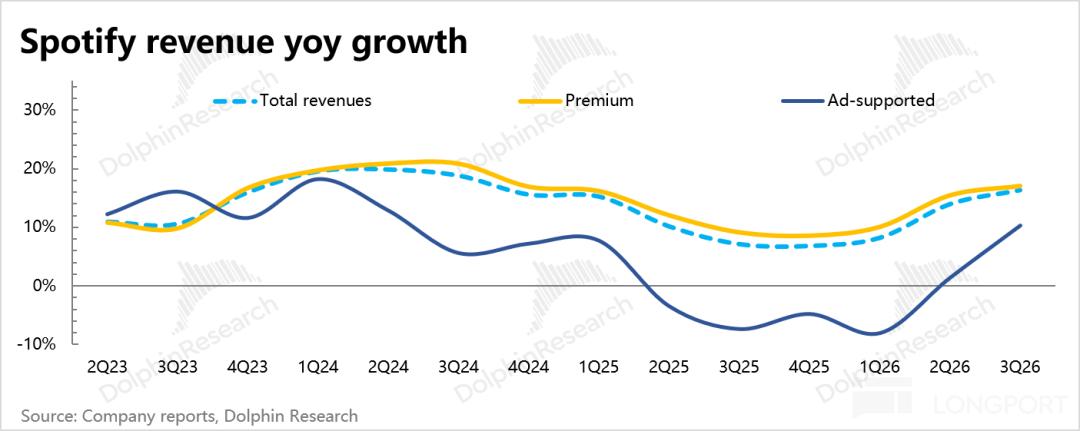
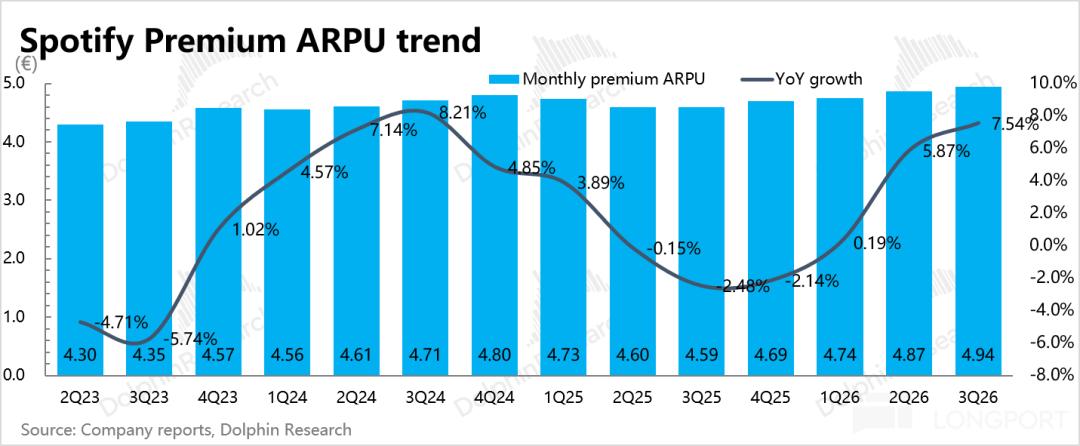
Davon betrugen die Abonnementeinnahmen 4,49 Milliarden Euro (+17 %), angetrieben sowohl von Mengen- als auch von Preiseffekten. Der durchschnittliche Umsatz pro zahlendem Nutzer (ARPU) lag bei 4,95 Euro (+9,3 %, 7,5 % bei konstanten Wechselkursen), und die Zahl der Abonnenten stieg im Jahresvergleich um 8,9 %;
Da die Durchdringung in entwickelten Ländern jedoch ausgereift ist, wird die Wirkung reiner Preiserhöhungen in Zukunft entsprechend abnehmen. Das Unternehmen plant, einerseits neue Funktionen einzuführen und andererseits entsprechend Preiserhöhungen durchzuführen.
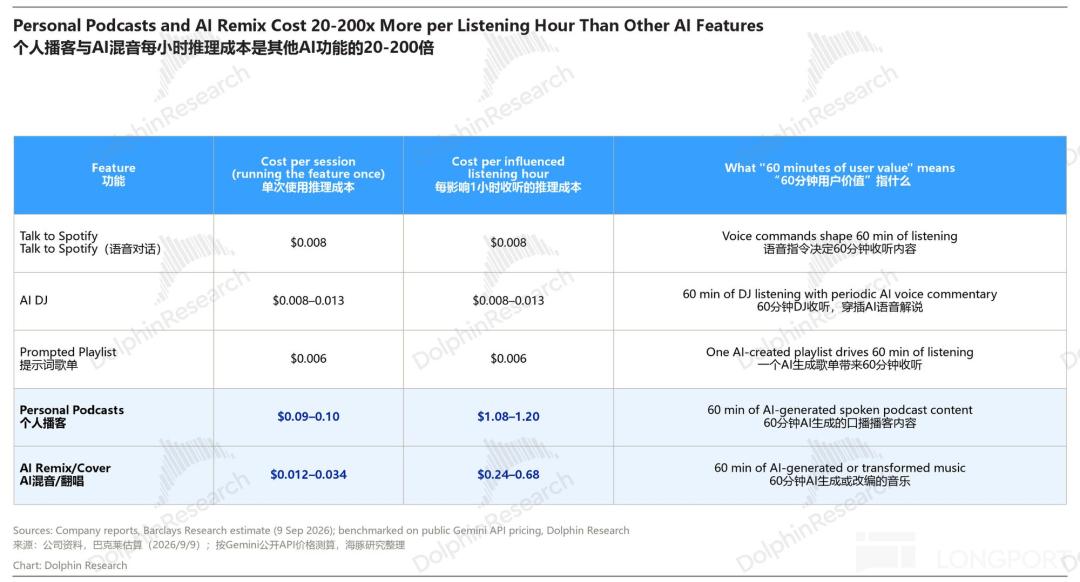
In diesem Jahr wurden zahlreiche neue Funktionen eingeführt (Reserved-Konzertkarten, persönliche Podcasts, Running Mode, MV usw.) sowie die derzeit stark beworbenen KI-Funktionen – KI-DJ, Talk to Spotify, Prompt-basierte Playlists usw.
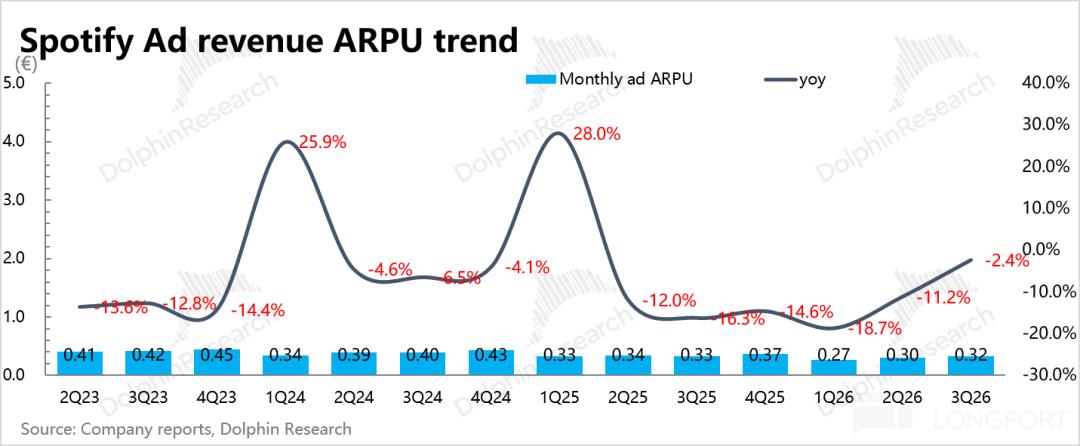
Die Werbeeinnahmen betrugen 480 Millionen Euro, ein Plus von 10 % im Jahresvergleich (9 % bei konstanten Wechselkursen), was das auf dem Investoren-Tag genannte Versprechen „zurück zu zweistelligen Wachstumsraten in der zweiten Jahreshälfte“ erfüllt. Bei der Aufteilung in Menge und Preis zeigt sich jedoch, dass die Werbeeinnahmen weiterhin „Mengenwachstum bei fallenden Preisen“ verzeichnen, was darauf hindeutet, dass die Konversionseffizienz der Werbung selbst eher durchschnittlich ist.
3. In der Phase der expansiven Investitionen bleibt die Bruttomarge stabil
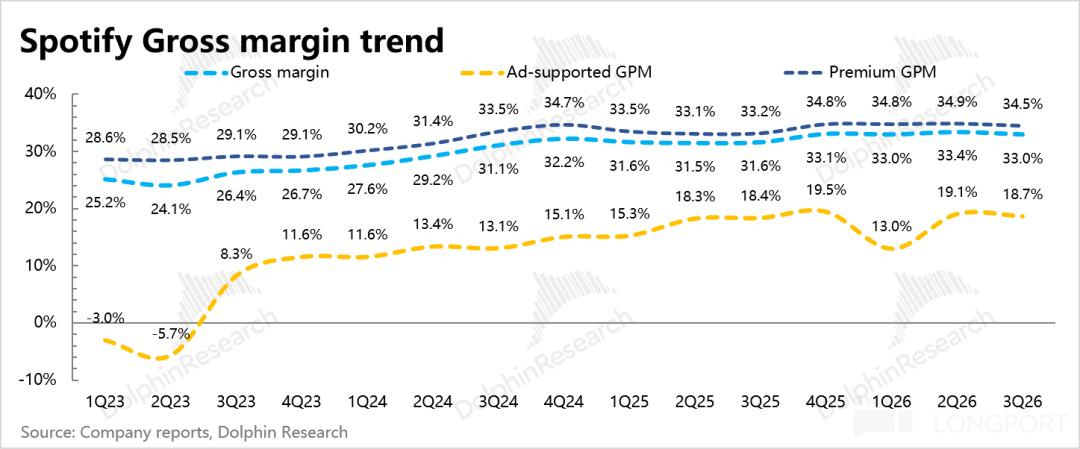
Die Bruttomarge im Q3 betrug 33,0 %, ein Plus von 1,4 Prozentpunkten im Jahresvergleich und etwas über der Prognose von 32,9 %; die Bruttomarge der Segmente Abonnements/Werbung belief sich auf 34,5 % bzw. 18,7 %, beide stiegen im Jahresvergleich um etwa 1 Prozentpunkt.
Die Bruttomarge ist insgesamt stabil, was in dem kurzen Zeitfenster der Expansion von Hörbüchern und der unmittelbaren Verbuchung der Kosten für KI-Funktionen nicht selbstverständlich ist.
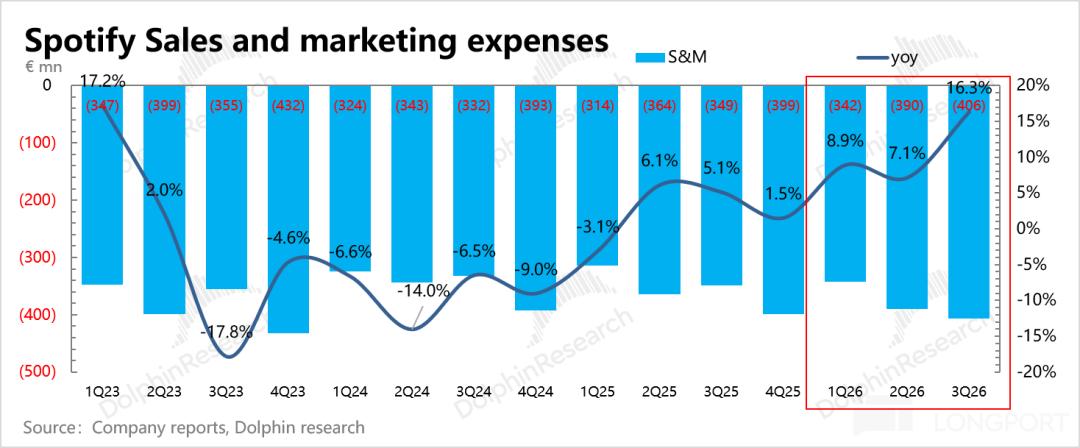
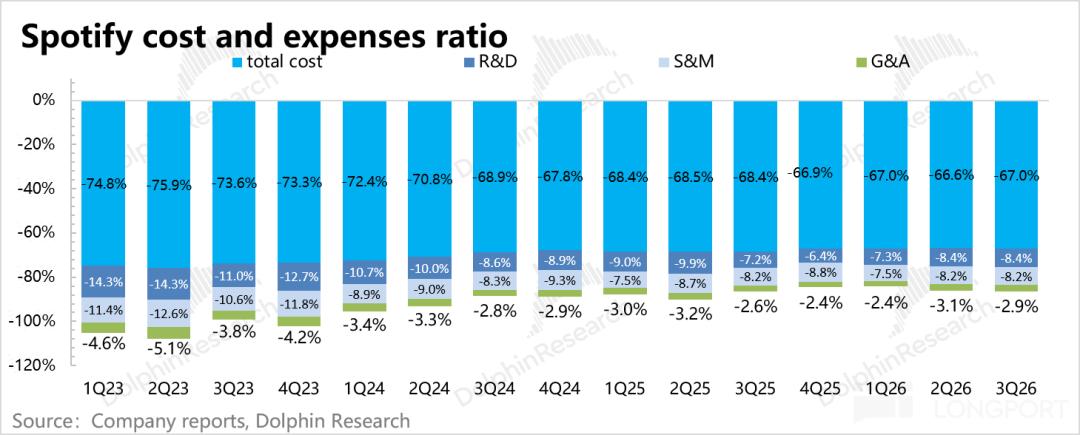
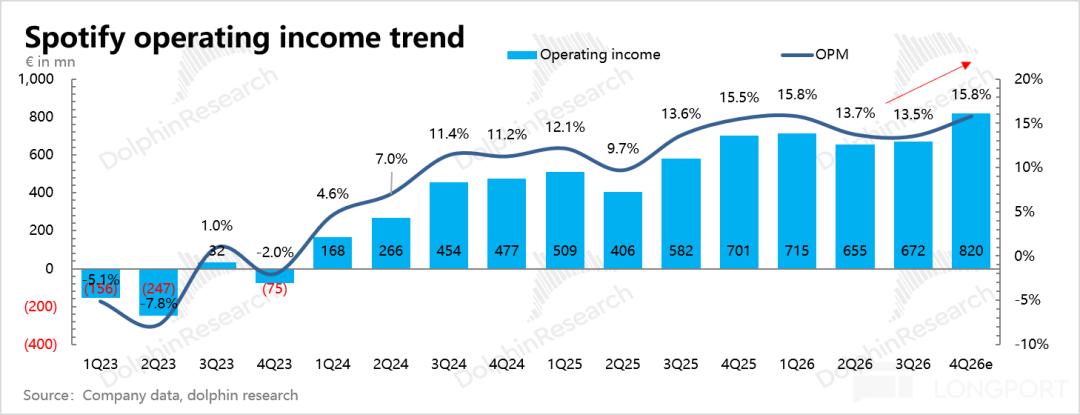
Die operativen Ausgaben im Q3 beliefen sich auf 967 Millionen Euro, ein Plus von 26 % im Jahresvergleich. Nach Bereinigung um Wechselkurse und Sozialversicherungsbeiträge beträgt das Wachstum immer noch 19 %, was hauptsächlich auf Investitionen in Marketing und Cloud/ KI zurückzuführen ist. Das operative Ergebnis betrug 672 Millionen Euro, etwas über der Prognose von 670 Millionen und im Wesentlichen in Übereinstimmung mit der Konsenserwartung. Die operative Marge lag bei 13,5 %, ein leichter Rückgang um 0,1 Prozentpunkte im Jahresvergleich.
4. Rückgang des freien Cashflows beeinträchtigt nicht das eigentliche operative Geschäft
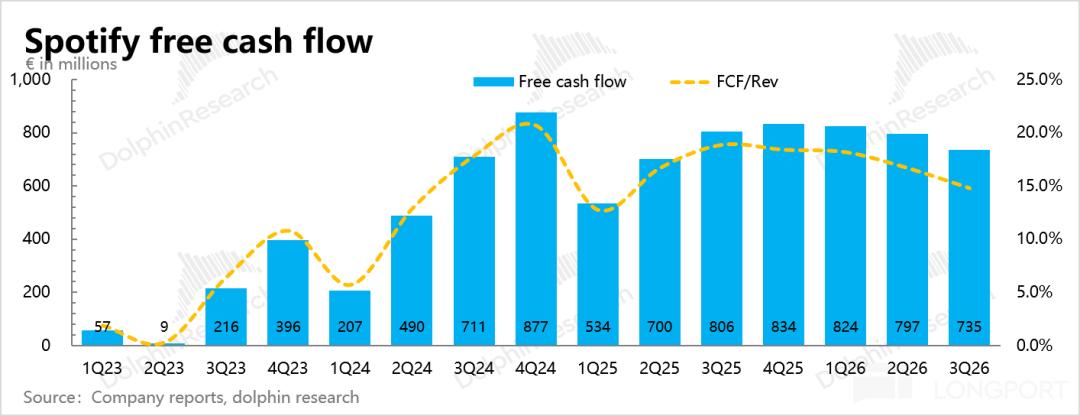
Der freie Cashflow im Q3 betrug 735 Millionen Euro, ein Minus von 9 % im Jahresvergleich und 17 % unter den Erwartungen. Dies ist hauptsächlich auf die Belastung des Betriebskapitals durch einen starken Anstieg der Forderungen zurückzuführen. Das Unternehmen hat im Finanzbericht keine ausführliche Erklärung abgegeben. Die Analyse von Haitoune vermutet, dass dies mit der Verlängerung der gesamten Zahlungsfristen im Werbebereich zusammenhängen könnte (die Werbeeinnahmen haben sich im Q3 deutlich erholt), was später in der Telefonkonferenz bestätigt wird.
Neben den Veränderungen des Betriebskapitals gibt es noch die Tatsache, dass die tatsächlichen Steuerzahlungen in diesem Jahr mit der Verbesserung der Gewinne schrittweise gestiegen sind. Der effektive Steuersatz im Q3 ist bereits auf 27 % gestiegen, während Spotify im vergangenen Jahr noch ein großer Steuerbefreiungsempfänger war.
Am Ende des Quartals beliefen sich Barmittel und kurzfristige Investitionen auf 9,9 Milliarden Euro. Die austauschbaren Schuldverschreibungen wurden im laufenden Jahr zurückgezahlt, und abgesehen von Leasingverbindlichkeiten gibt es praktisch keine Schulden.
Vom Jahresbeginn bis zum 21. Oktober wurden insgesamt 1,1 Milliarden US-Dollar an Aktienrückkäufen getätigt. Seit der Wiederaufnahme der Rückkäufe im August 2025 wurden insgesamt etwa 3 Millionen Aktien zurückgekauft, was etwa 1,5 % des Umlaufkapitals entspricht.
5. Übersicht der Leistungskennzahlen
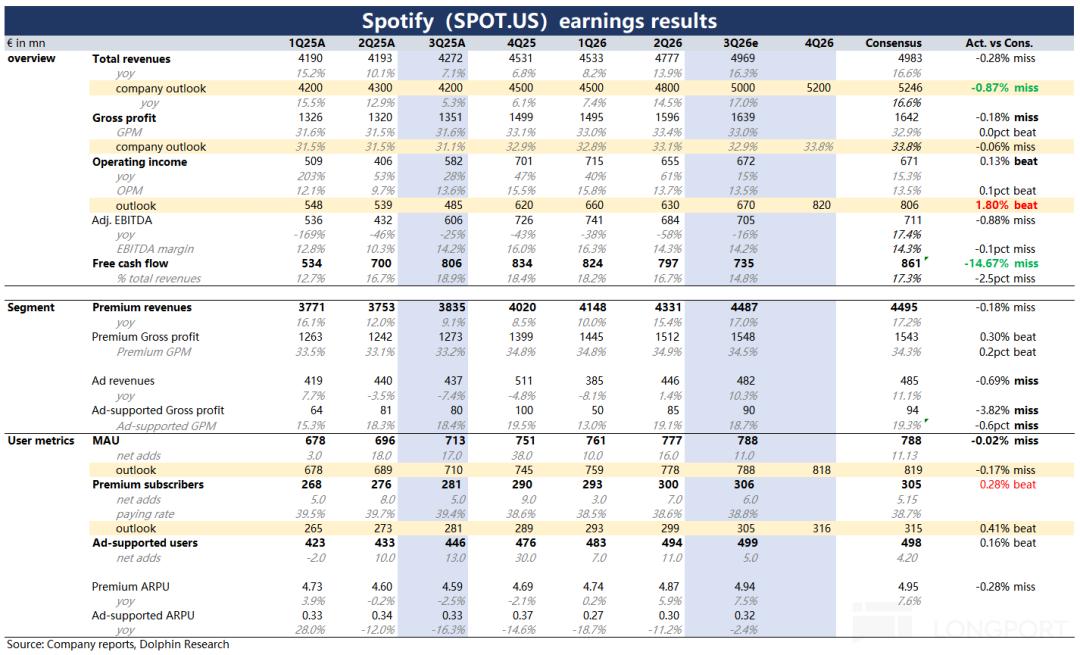
Standpunkt von Haitoune
Wie Haitoune zu Beginn des Textes erwähnt, ist der dritte Finanzbericht von Spotify selbst nicht außergewöhnlich (das Wachstum verlangsamt sich bei konstanten Wechselkursen), aber vor dem Hintergrund mehrerer Sorgen der Kapitalmärkte vor dem Bericht kann dieser „risikobeseitigende“ Finanzbericht eine gewisse Stimmungsverbesserung bewirken.
Die Sorgen der Kapitalmärkte vor dem Bericht konzentrierten sich hauptsächlich auf drei Punkte: (1) Wird die Bruttomarge im vierten Quartal durch neue Investitionen wie die Globalisierung von Hörbüchern und die Expansion des Podcast-Erstellerprogramms (SPP) belastet? (2) Kann das Wachstumstempo der Ausgaben im Jahr 2027 wie erwartet zurückgehen? (3) Wird die Erzählung von „der Umwälzung von Streaming-Diensten durch KI-Einstiege“ nach der Einführung von Meta Muse wieder auftauchen?
Dieser Finanzbericht hat die ersten beiden Punkte „risikobeseitigt“:
Die Prognose für die Bruttomarge im vierten Quartal liegt bei 33,8 %, entspricht den Erwartungen und bleibt im Quartalsvergleich unverändert. Die Prognose für das operative Ergebnis beträgt 820 Millionen Euro, was bedeutet, dass das Wachstumstempo der Ausgaben im vierten Quartal gegenüber 26 % im dritten Quartal deutlich zurückgehen wird, was die Erwartungen leicht übertrifft. Dies bestätigt die Aussage des Managements auf dem Investoren-Tag, dass „2026 ein Jahr der Investitionen ist und die Investitionen ab dem vierten Quartal verlangsamt werden“.
Gleichzeitig schwächen die leicht über den Er