Der Nasdaq-Index und die Chip-Aktien erleiden einen massiven Kurseinbruch, das "Aktienpushing" von Jensen Huang versagt völlig, und der Markt schlägt die KI-Bullen mit voller Wucht.
„Es ist sehr unwahrscheinlich, dass bis 2029 ein Überangebot an Speichern besteht.“
Am 21. Oktober lokaler Zeit gab Jensen Huang während der GTC-Konferenz in Berlin in einem Medieninterview eine positive Einschätzung für die Speicherbranche ab und unterstützte die Nachfrage der Branche nachdrücklich.
Diese Maßnahme, die der vorgelagerten Industrie eine Sicherheit gibt, ist nicht das erste Mal. Auf der Computex 26 rief Jensen Huang, dass „Marvell das nächste Unternehmen mit einem Marktwert von einer Billion US-Dollar ist“. Unmittelbar danach schloss die Aktie von Marvell am 2. Juni mit einem Anstieg von 32,25 %, was den größten eintägigen Anstieg in der Unternehmensgeschichte darstellt.
Dieses Mal scheint der Markt jedoch nicht allzu überzeugt zu sein.
Am 22. Oktober, am Donnerstag des US-Aktienmarktes, fiel der Nasdaq-Composite um 2,6 %, was den größten eintägigen Rückgang seit Juni darstellt; der Philadelphia Semiconductor Index fiel um etwa 6,72 %. Aktien von Chipherstellern wie NVIDIA, AMD, Intel, Micron und TSMC fielen gemeinsam, und die Aktie von Meta sank um fast 7 %.
Von den vorgelagerten Geräteherstellern, Speicherfabriken und Waferfabriken über Fabless-Designhäuser bis hin zu nachgelagerten Rechenleistungskunden und Modellentwicklern sind die Kurse aller Aktien gefallen.
Dieser Rückgang ist nicht völlig unangekündigt. Daten der Prime-Brokerage-Abteilung von Goldman Sachs zeigen, dass Halbleiteraktien in der vergangenen Woche kontinuierlich gefallen sind, und Hedgefonds haben den Abbau von Technologieaktien beschleunigt. In diesem Prozess haben Privatanleger jedoch weiterhin Aktien im Zusammenhang mit Chips, Speichern und KI-Cloud-Computing gekauft.
Im Gegensatz dazu hat Michael Burry, das Vorbild für den „Big Short“, den Großteil seiner Short-Optionspositionen auf Put-Optionen für den Nasdaq 100 Index und den Halbleiter-ETF umgestellt. Ein weiterer bekannter Leerverkäufer, Jim Chanos, richtete sein Augenmerk auf neue Cloud-Computing-Unternehmen, die sich durch Kredite finanzieren, um Rechenzentren zu bauen und KI-Rechenleistung zu vermieten.
Der Markt prüft derzeit anhand von Kursänderungen die Risiken in verschiedenen Bereichen wie der Bewertung von Chipaktien, Angebot und Nachfrage nach Rechenleistung sowie den Finanzierungskosten der KI-Infrastruktur.
01 Der KI-Handel bremst scharf ab
Am 22. Oktober lokaler Zeit hat der massenweise Verkauf von Technologieaktien am US-Markt die Sorgen des Marktes über die Kapitalrendite von KI-Investitionen erneut auf den Tisch gebracht. Der direkte Auslöser war die Veröffentlichung der Quartalsergebnisse von Meta: Aufgrund des stark gestiegenen Kapitalaufwands belief sich der freie Cashflow auf minus 2,12 Milliarden US-Dollar.
Gleichzeitig treten die Spannungen im Nahen Osten den Ölpreis in die Höhe, was zusätzliche Unsicherheit für die Aussichten von Inflation und Zinssätzen bringt. Wenn Finanzierungs- und Betriebskosten unter Aufwärtsdruck geraten, sinkt auch die Toleranz des Marktes gegenüber den massiven Kapitalausgaben von Technologieunternehmen. Investoren müssen unweigerlich fragen, wann die aggressiven Investitionen in ausreichende Einnahmen und Gewinne umgewandelt werden können.
Dennoch handelt es sich hierbei nicht um eine plötzlich eingetretene Korrektur. Bis zum 16. Oktober ist der Philadelphia Semiconductor Index bereits acht Handelstage in Folge gefallen, mit einem kumulierten Rückgang von mehr als 15 %. Der Rückgang der Halbleiteraktien erfolgte vor dem massenweisen Verkauf am 22. Oktober, und die starke Handelsposition der KI-Industriekette hat bereits nachgelassen.
Griffin, Gründer von Citadel, betonte in einem Interview mit ausländischen Medien am 20. Oktober ausdrücklich, dass Investoren „mit nahezu völliger Sicherheit von einer KI-Blase ausgehen können“.
Er nutzte die Luftfahrtbranche als Vergleich, um die Frage zu stellen, wie lange die Preise für Rechenleistung noch aufrechterhalten werden können, wenn das Angebot an GPUs steigt. Er sagte: „GPUs haben wie Fluggesellschaften extrem niedrige Grenzbetriebskosten. Wenn wir einen Punkt erreichen, an dem das Angebot an GPUs die Nachfrage übersteigt, wird die Grenzpreisbildung praktisch frei fallen.“
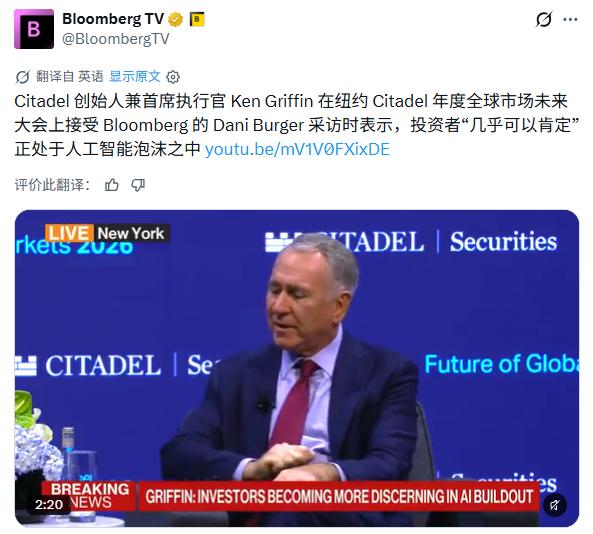
Auf der Seite der Unternehmensausgaben erwähnte Griffin: „Die gesamte amerikanische Unternehmenswelt schaut sich die Rechnungen von Anthropic und OpenAI an und sagt: ‚Nun, wir müssen darüber nachdenken, wie wir sicherstellen können, dass wir daraus Produktivität gewinnen.‘“ Er leugnet jedoch nicht den langfristigen Wert: „Die Unternehmen auf der anderen Seite der Blase werden die Marktführer in den kommenden Jahrzehnten sein.“
Diese Einschätzung von Griffin steht im Einklang mit dem Rückgang der Chipaktien am 22. Oktober.
Bei diesem heftigen Rückgang der Technologieaktien sorgt sich der Markt nicht nur darum, ob die KI-Nachfrage wächst, sondern auch darum, ob das Nachfragewachstum die aktuellen Chip-Preise, Mietpreise für Rechenleistung und die Bewertung der betroffenen Unternehmen stützen kann. Mit anderen Worten: Wann wird das investierte Geld zurückverdient, und ob es schneller zurückverdient werden kann.
Michael Burry betont seit langem die Existenz der Blase. Er glaubt, dass der Markt in den nächsten neun Monaten einen wichtigen Höchststand erreichen könnte, und warnt davor, dass der Anstieg in der letzten Phase des Bullenmarktes noch heftiger ausfallen könnte.
Inmitten des heftigen Marktrückgangs sind die Institutionen die ersten, die den Markt verlassen.
Daten der Prime-Brokerage-Abteilung von Goldman Sachs zeigen, dass innerhalb der fünf Handelstage bis zum 15. Oktober die Geschwindigkeit, mit der Hedgefonds Technologieaktien abgebaut haben, die höchste seit mindestens zehn Jahren erreicht hat, und Halbleiteraktien gehören zu den Bereichen mit dem größten Abbauvolumen. Natürlich repräsentieren diese Daten nur die Transaktionen der Kunden, die von der Prime-Brokerage-Abteilung von Goldman Sachs abgedeckt werden, und stellen nicht die gesamten Positionen der gesamten Hedgefonds-Branche dar.
Nikolaos Panigirtzoglou, Stratege bei JPMorgan, wies in seiner Analyse der Kapitalströme ebenfalls darauf hin, dass die Leistung von Halbleiteraktien mit dem Risikoexposure von Aktien-Long-Short-Fonds zusammenhängt. Wenn die betreffenden Aktien zu fallen beginnen, können Fonds, die durch Risikolimits eingeschränkt sind, ihre Positionen weiter abbauen, was den Verkaufsdruck verstärkt.
02 Zwangsliquidationen während der Marktpause
„Ja, die kleinen Schwankungen im Oktober.“
Der Investment-Blogger @aleabitoreddit, der als „weißhafter Aktiengott“ bezeichnet wird, hat kürzlich seine Positionen geteilt. Er gab an, dass der Markt derzeit zahlreiche Zwangsliquidationen und panikartige Verkäufe erlebt. Er selbst hat seit diesem Jahr noch viele Gewinne erzielt, aber einige seiner Positionen sind in letzter Zeit zurückgegangen.
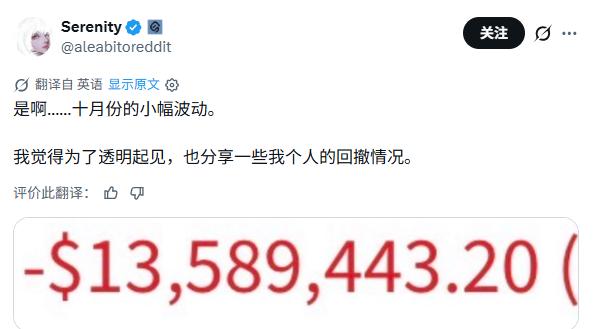
@aleabitoreddit hat weder den genauen Verlustbetrag offengelegt noch angegeben, dass er selbst eine Zwangsliquidation erlitten hat. Dieser Beitrag spiegelt das echte Gefühl von Privatanlegern während der Marktkorrektur wider: Selbst wenn das Gesamtjahr noch Gewinne bringt, sind kurzfristige Rückgänge unvermeidlich.
Neben dem Kassamarkt beginnen sich auch die Leveraged-Transaktionen rund um Chipaktien massenweise zu liquidieren.
CoinDesk beruft sich auf Daten von CoinGlass und gibt an, dass während der Schließung des US-Aktienmarktes am 17. Oktober etwa 51,6 Millionen US-Dollar an Zwangsliquidationen bei Kryptowährungs-Dauerverträgen, die an Chipaktien und Halbleiter-ETF gebunden sind, innerhalb von 10 Minuten stattgefunden haben, wovon etwa 38 Millionen US-Dollar auf Long-Positionen entfallen, die auf steigende Preise setzen.
Im Einzelnen belief sich der Zwangsliquidationsbetrag bei den mit SOXL verbundenen Verträgen, die dreifach long auf Halbleiteraktien setzen, auf etwa 12,7 Millionen US-Dollar; bei den Verträgen im Zusammenhang mit SanDisk und SK Hynix wurden jeweils Positionen im Wert von etwa 10,8 Millionen US-Dollar zwangsliquidiert.
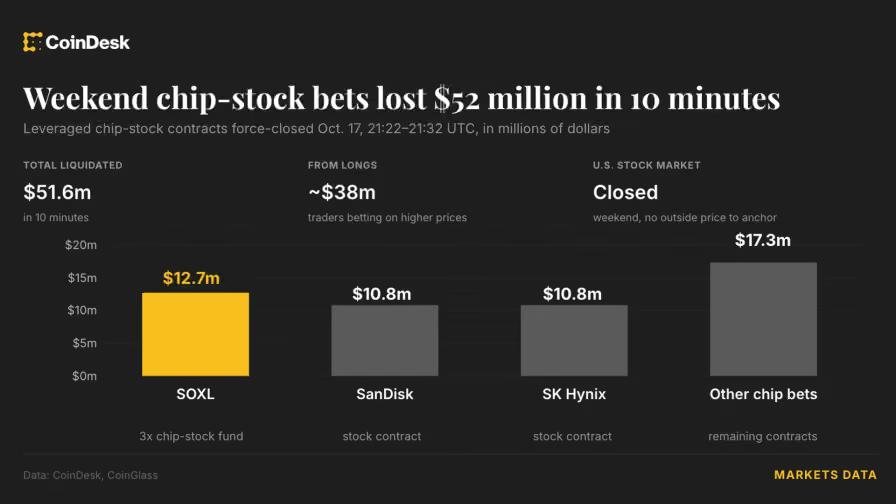
Am 17. Oktober war der US-Aktienmarkt geschlossen, und die an Chipaktien gebundenen Krypto-Dauerverträge wurden innerhalb von 10 Minuten im Wert von 51,6 Millionen US-Dollar zwangsliquidiert, davon 38 Millionen US-Dollar auf Long-Positionen.
David Jeong, Geschäftsführer des Handelsunternehmens Tread.fi, analysierte auf X den damaligen Orderfluss. Er beobachtete, dass große Verkaufsaufträge bei Verträgen im Zusammenhang mit SanDisk und Micron zuerst auf Binance auftauchten, und weniger als eine Sekunde später breiteten sich die entsprechenden Transaktionen auf den Markt für aktiengebundene Verträge auf Hyperliquid aus.
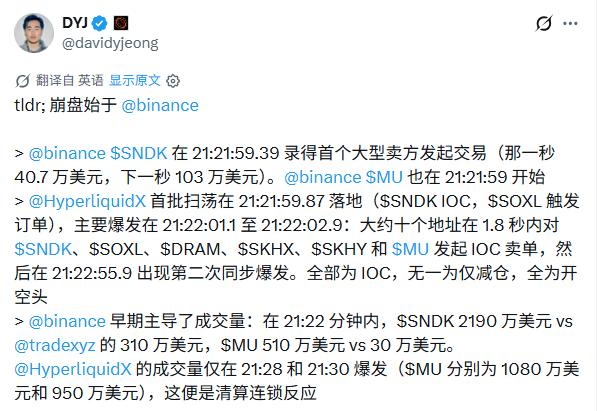
Der Schlüssel zur Zwangsliquidation liegt im Hebel.
Wenn sich der Preis in die ungünstige Richtung bewegt und das Eigenkapital des Kontos unter das von der Plattform geforderte Margin-Niveau fällt, kann die Plattform automatisch die Position auflösen. Bei hochgehebelten Long-Positionen kann die Position bereits liquidiert worden sein, selbst wenn die betreffende Aktie anschließend wieder steigt.
Dass Positionen im Wert von 51,6 Millionen US-Dollar innerhalb von 10 Minuten zwangsliquidiert werden, stellt nicht den Betrag der Zwangsliquidationen am US-Aktienmarkt dar. Aber es wirkt wie ein Schmetterlingseffekt, der weitere Schwankungen am Kassamarkt auslöst. Man kann auch sagen, dass sich die Transaktionen rund um die KI-Industriekette auf den rund um die Uhr laufenden Hebelmarkt ausgeweitet haben, sodass Preisschwankungen bereits vor der Öffnung des traditionellen Aktienmarktes Liquidationen auslösen können.
03 Leerverkäufer erzielen enorme Gewinne, Privatanleger kaufen zu Tiefstpreisen ein
Während Institutionen Technologieaktien abbauen, kaufen einige Privatanleger Aktien der KI-Industriekette zu „Tiefstpreisen“ ein.
Daten zur Kapitalflussanalyse von Arun Jain, Stratege bei JPMorgan, zeigen, dass zwischen dem 15. und 21. Oktober Privatanleger ihre Käufe von Chipherstellern, Speichergeräteunternehmen und neuen Cloud-Computing-Dienstanbietern erhöht haben. Das Kaufvolumen einzelner Technologieaktien stieg auf das höchste Niveau, seitdem sich die Marktdynamik im Juli umgekehrt hat, aber die Kaufkraft für die „sieben großen Technologieaktien“ hat nachgelassen.
Auf der anderen Seite haben Investoren, die Unternehmen im Zusammenhang mit der KI-Infrastruktur leerverkaufen, bereits erhebliche Buchgewinne erzielt.
Am 22. Oktober berichteten ausländische Medien unter Berufung auf Daten des Datenanalyseunternehmens ORTEX, dass Investoren, die auf fallende Kurse von neuen amerikanischen Cloud-Computing-Unternehmen und Rechenzentrumsbetreibern setzen, in diesem Monat bereits Buchgewinne von etwa 6 Milliarden US-Dollar erzielt haben. Bei Unternehmen wie CoreWeave, IREN, Nebius, Applied Digital und Core Scientific sind etwa 20 % bis 26 % der im Umlauf befindlichen Aktien leerverkauft.
Dabei belief sich der Buchgewinn der Leerverkäufer von CoreWeave in diesem Monat auf fast 1,7 Milliarden US-Dollar, und der Aktienkurs des Unternehmens fiel im gleichen Zeitraum um fast 30 %. Der Buchgewinn der Leerverkäufer von Nebius in diesem Monat betrug etwa 2,94 Milliarden US-Dollar, aber seit Jahresbeginn verzeichneten sie noch einen Buchverlust von etwa 3,33 Milliarden US-Dollar.
Es ist zu beachten: Die Gewinne der Leerverkäufer konzentrieren sich auf einige Unternehmen im Bereich KI-Rechenleistung und Rechenzentren. Gleichzeitig zeigt das Beispiel von Nebius auch, dass der monatliche Buchgewinn nicht bedeutet, dass eine Leerverkaufstransaktion von Anfang bis Ende profitabel ist.
Die Zweifel des bekannten Leerverkäufers Chanos an solchen Unternehmen erklären genau die Logik einiger Leerverkaufsgeschäfte.
Der Investor, der einst durch das Leerverkaufen von Enron berühmt wurde, enthüllte Anfang Oktober, dass er die meisten neuen Cloud-Computing-Unternehmen leerverkauft. Chanos ist der Ansicht, dass sie zwar vom Markt als wachstumsstarke Technologieunternehmen bewertet werden, ihr Geschäftsmodell aber eher einem hochgehebelten Vermietungsgeschäft ähnelt – sie kaufen KI-Chips auf Kredit, bauen Rechenzentren und vermieten dann die Rechenleistung an Kunden.
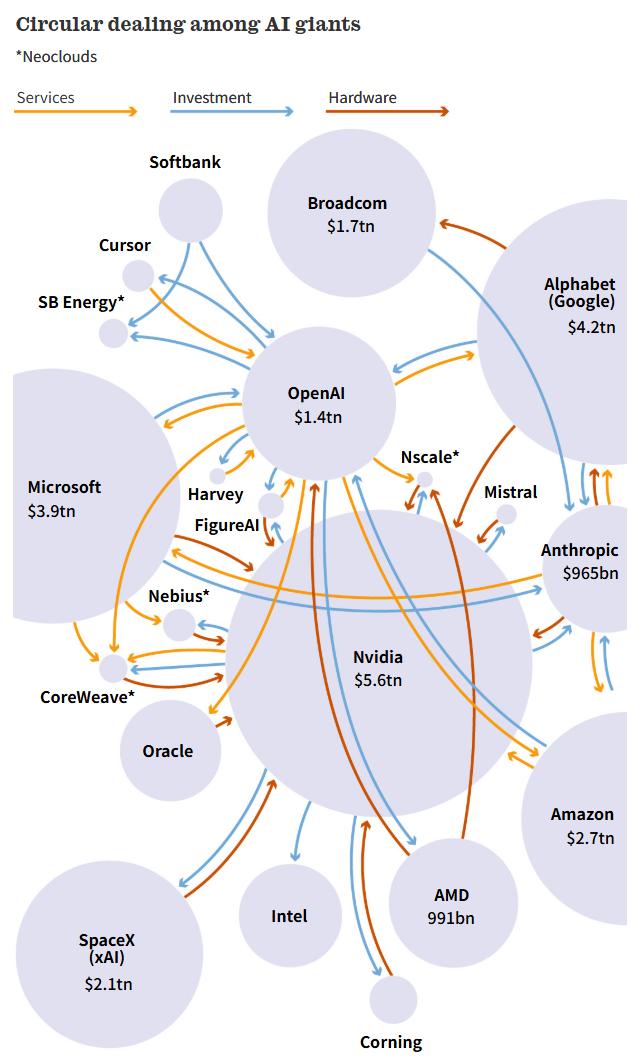
Zyklische Transaktionen zwischen KI-Giganten
Das Risiko dieses Modells besteht darin, dass das Unternehmen zunächst große Summen investieren muss, um Chips zu kaufen und Rechenzentren zu bauen, und dann die Finanzierungskosten durch zukünftige Einnahmen aus der Vermietung von Rechenleistung zurückzahlt. Wenn Nachfrage, Mietpreise oder Geräteauslastung hinter den Erwartungen zurückbleiben, kann sich der Schuldendruck verstärken.
Die Gesamtleistung des US-Aktienmarktes bedeutet nicht, dass