Elon Musks Geschäft mit Rechenkapazität erreicht die volle Amortisation innerhalb eines Jahres, während Metas Muse noch in unvorhersehbarer Ferne liegt.
Diese Woche haben SpaceX, Tesla und Meta nacheinander ihre Finanzergebnisse für das dritte Quartal veröffentlicht.
Am 20. Oktober gab SpaceX in der Telefonkonferenz zum dritten Quartal bekannt, dass bei aktuellen Preisen die neu bereitgestellte Rechenleistung in weniger als einem Jahr amortisiert werden kann. Einen Tag später teilte Mark Zuckerberg den Investoren mit, dass der persönliche intelligente Agent Muse von Meta noch nicht weltweit eingeführt werden kann, einer der Gründe ist, dass der Betrieb zu viel Rechenleistung verbraucht.
Es handelt sich um dieselbe Rechenleistung, die bei den beiden Unternehmen zwei unterschiedliche Preise hat. SpaceX kann sie an externe Kunden verkaufen, während Meta zunächst die Kosten tragen muss und darauf wartet, dass kostenlose Nutzer Einnahmen generieren. Der Finanzbericht von Tesla liefert ein drittes Wachstumsbeispiel: Die Auslieferungen von Autos sind im Jahresvergleich gesunken, aber die Zahl der zahlenden Nutzer für FSD steigt.
KI lässt sich verkaufen, aber warum die Kunden bereit sind, Geld auszugeben, ist die Antwort darauf, wie weit dieses Geschäft gehen kann.
Elon Musks SpaceX hat den großen Technologieunternehmen und dem Kapitalmarkt einen intuitiveren Preisanker gegeben. Solange die Rechenleistung knapp bleibt und zwischen verschiedenen Geschäftsbereichen verteilt werden kann, wird der Ertrag aus der Vermietung an Dritte zum Maßstab für interne Projekte. Kostenlose Produkte brauchen Budgets – es reicht nicht, nachzuweisen, dass man Nutzer gewinnen kann, man muss auch nachweisen, dass diese Nutzer es wert sind, dass das Unternehmen auf die sofort verfügbaren Mieteinnahmen verzichtet.
Je einfacher Musk sein Rechenleistungsgeschäft betreiben kann, desto höher ist die Schwelle für die Genehmigung von Projekten für kostenlose KI.
Wenn die Rechenleistung einen Preis hat, bestimmt der Ausgang des Modellwettbewerbs nicht mehr, wer Gewinne erzielt
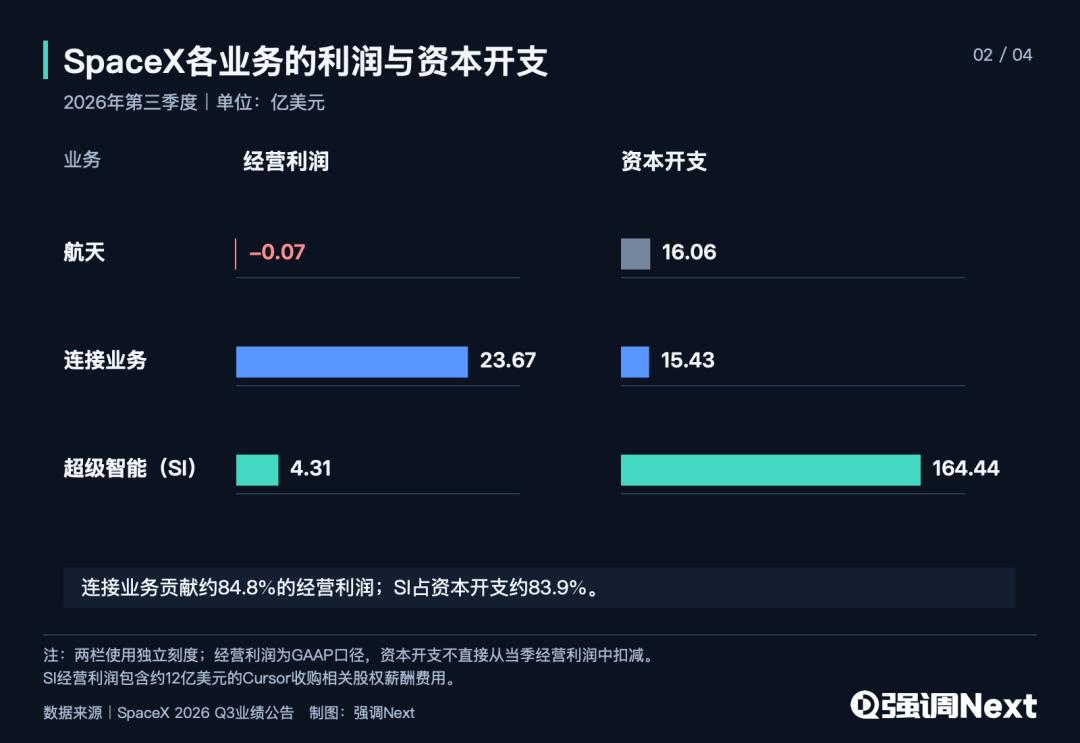
Die Einnahmen aus dem Super-Intelligence-Geschäft SI von SpaceX im dritten Quartal betrugen 7,56 Milliarden US-Dollar, was etwa 52 % der Gesamteinnahmen entspricht. Das Unternehmen führt das Wachstum nicht vollständig auf Grok zurück, sondern weist ausdrücklich darauf hin, dass die Umsetzung neuer Cloud-Dienstleistungsverträge einer der Haupttreiber ist.
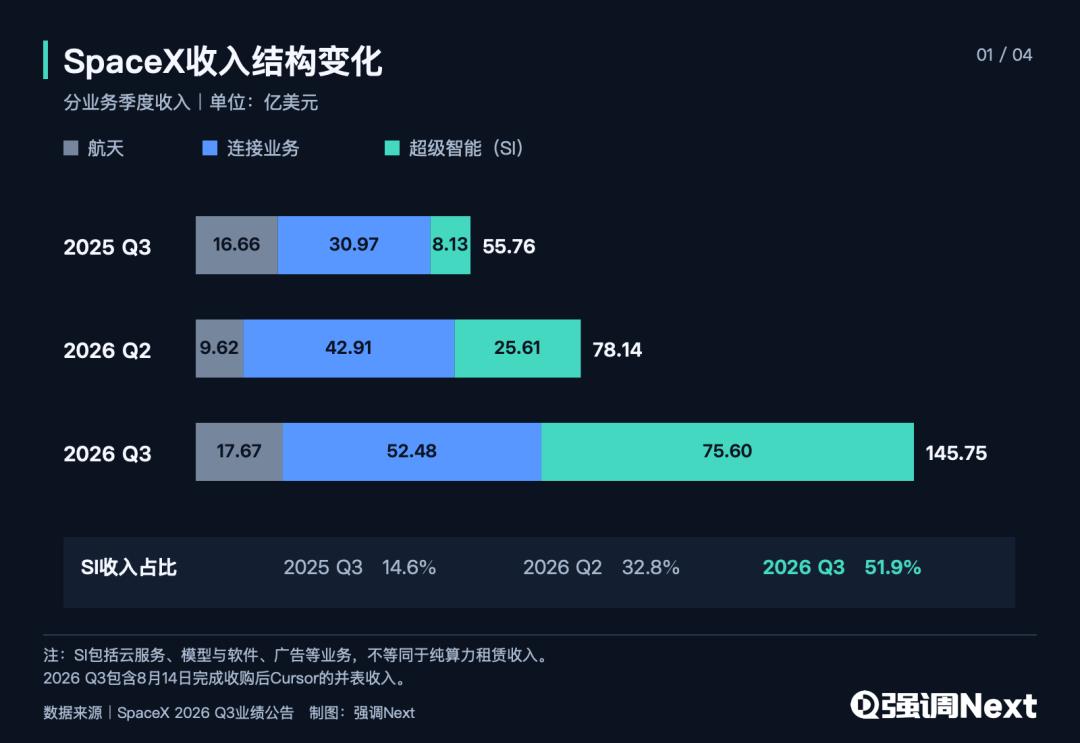
Diesen Mai kündigte Anthropic an, die gesamte Rechenleistung des Colossus 1-Rechenzentrums von SpaceX zu mieten, mit einer zusätzlichen Kapazität von über 300 Megawatt, um das Nutzungslimit für zahlende Nutzer von Claude zu erhöhen. Ein weiterer im Juni bekannt gegebener Vertrag sieht vor, dass Google ab Oktober monatlich 920 Millionen US-Dollar für Rechenleistung zahlt.
Die Rendite von Musks Investition in Modelle hat damit einen Pfad, der nicht darauf warten muss, dass Grok gewinnt. Je größer die Nachfrage nach Nutzern von Claude ist, desto wahrscheinlicher generiert SpaceX Einnahmen aus der Rechenleistung. Der Wettbewerb zwischen den Modellen kann nicht mehr direkt bestimmen, wer der beiden Unternehmen Gewinne erzielt und wer Verluste erleidet.
Das stellt auch Cloud-Anbieter unter neuen Druck. Google betreibt sein eigenes Cloud-Geschäft und kauft trotzdem Rechenressourcen von SpaceX. Zumindest in der Phase der angespannten Versorgung hat derjenige, der verfügbare Rechenleistung pünktlich liefern kann, die Chance, die Einnahmen zu erzielen. Die Vorteile langfristiger Kundenbeziehungen und Softwaredienste können die derzeitige Kapazitätslücke nicht schließen.
Das Management von SpaceX hat ebenfalls ausdrücklich erklärt, dass es die Erträge aus dem Training eigener Modelle, der Inferenz eigener Produkte und externen Cloud-Diensten vergleichen wird, um letztendlich zu entscheiden, wem die Rechenleistung zur Verfügung gestellt wird. Diese Wahlmöglichkeit ist wichtig: SpaceX kann weiterhin auf sein eigenes Modell setzen und gleichzeitig Erträge aus dem Wachstum anderer Modelle erzielen.
Allerdings hat dieser Preis eine Haltbarkeit. Der Vertrag zwischen Google und SpaceX erlaubt es beiden Seiten, den Vertrag nach dem 31. Dezember dieses Jahres mit einer Frist von 90 Tagen vorzeitig zu kündigen, und die Aussage „Amortisation in weniger als einem Jahr“ basiert ausdrücklich auf aktuellen Preisen. Aber solange die Rechenleistung knapp ist, wird dieser Preis auf den internen Besprechungstischen jedes großen Technologieunternehmens liegen.
Kostenlose Agenten müssen Einnahmequellen finden, die höher sind als Werbeeinnahmen
Wenn man die Amortisationsdauer von SpaceX grob umrechnet, entspricht dies etwa einer jährlichen Rendite von mehr als dem Doppelten des Einsatzes. Das ist der Maßstab, den externe Kunden vorgeben, und kostenlose Produkte wie Muse müssen sich daran messen.
Die Lage von Meta ist daher etwas peinlich.
Muse wurde zuerst in den USA und Kanada eingeführt, das Management räumt ein, dass die Rechenleistung die Expansionsgeschwindigkeit begrenzt. Das Unternehmen hofft, die Effizienz der Rechenkosten im kommenden Jahr um mehr als das Zehnfache zu steigern, während der Finanzvorstand gleichzeitig erwartet, dass die Gesamtkosten für Dienstleistungen mit steigender Nutzerzahl weiter steigen werden. Wenn die Stückkosten sinken, die Gesamtausgaben aber steigen, führt günstigere Inferenz zu mehr und komplexeren Aufgaben, die das eingesparte Geld wieder aufzehren.
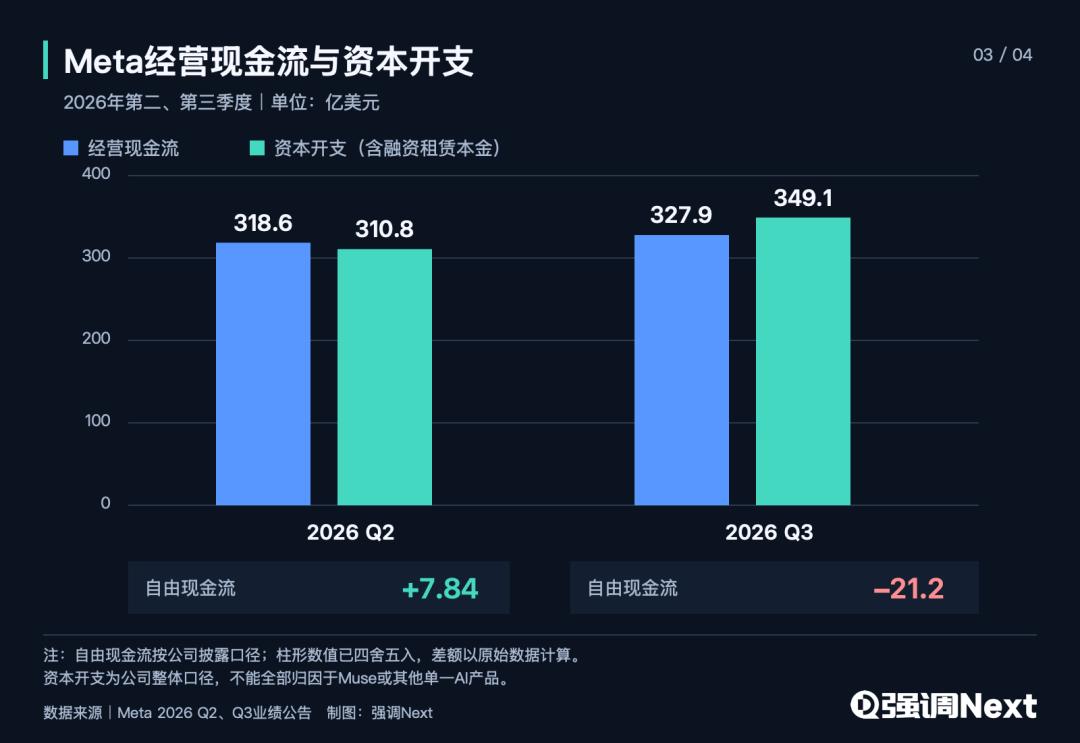
Die Einnahmestruktur von Meta ist ebenfalls nicht einfach. Der Umsatz von Meta im dritten Quartal betrug 64,6 Milliarden US-Dollar, was einem Jahreswachstum von 26 % entspricht. Darunter stieg die Anzahl der Werbeeinblendungen um etwa 10 %, der Durchschnittspreis um etwa 14 % – das Produkt aus beiden Werten stimmt im Wesentlichen mit dem Umsatzwachstum überein. Das Wachstum stammt immer noch aus der Werbung, KI ist noch nicht deutlich in den Einnahmenlinien erschienen. Gleichzeitig hat das Unternehmen die Prognose für die Kapitalausgaben in diesem Jahr auf 135 Milliarden bis 145 Milliarden US-Dollar angehoben.
Der Ausweg, den Zuckerberg vorgeschlagen hat, besteht darin, Gebühren für Transaktionen zu erheben. Muse ist für die meisten Nutzer kostenlos, Händler zahlen für die von Muse vermittelten Transaktionen, fortgeschrittene Modelle, zusätzliches Nutzungsvolumen und Unternehmensfunktionen werden separat abonniert. Er verriet, dass Einkauf das häufigste Szenario für Muse ist: Mehr als ein Viertel der Nutzer nimmt daran teil, und der durchschnittliche Kaufbetrag übersteigt 200 US-Dollar.
Ob Händler bereit sind, zu zahlen, ist die größte Variable dieses Modells. Empfehlungsanzeigen helfen Händlern, Aufmerksamkeit zu erlangen, aber Agenten versprechen, für Verbraucher Preise zu vergleichen und Umwege zu vermeiden. Je effektiver es ist, desto schwieriger ist es, von Händlern eine zusätzliche Gebühr nur dafür zu verlangen, dass „Nutzer gebracht werden“.
Wenn eine Bestellung ohnehin über Meta-Werbung zustande gekommen wäre und nun über Muse abgewickelt wird und zusätzlich eine Servicegebühr erhoben wird, werden Händler diese höchstwahrscheinlich aus ihrem Werbebudget abziehen. Meta muss nachweisen, dass Muse zusätzliche Transaktionen generiert, und nicht nur Werbeeinnahmen unter einem anderen Namen umverteilt.
Agenten, die nur Zugriffsdaten, aber keine Zahlungs- und Erfüllungsdaten haben, können hier nicht bestehen.
Daher können große Unternehmen mit einer riesigen Nutzerbasis die Nutzer alter Produkte nicht unverändert in hochkostenintensive Agenten überführen. Welche Regionen zuerst abgedeckt werden, für welche Aufgaben stärkere Modelle verwendet werden und wie viel Nutzungsvolumen für zahlende Kunden reserviert wird, wirkt sich direkt auf die Expansionsgeschwindigkeit aus. Der Traffic-Vorteil ist immer noch nützlich, aber die Rendite für die Bedienung dieses Traffics muss neu berechnet werden.
Dasselbe Prinzip gilt auch für Agentenprodukte wie Qianwen GO und Doubao Shopping.
Alle zahlungsfähigen KI-Lösungen sind an eine konkrete Aufgabe gebunden
Der Vergleich von Tesla ist noch direkter. Im dritten Quartal wurden 486.500 Fahrzeuge ausgeliefert, ein Rückgang von 2 % im Jahresvergleich; der im Finanzbericht genannte Indikator für aktive FSD-Abonnements erreichte 1,74 Millionen, ein Anstieg von 67 % im Jahresvergleich. Dieser Indikator umfasst Einmalzahlungen und monatliche Abonnements, keine kostenlosen Testversionen, und FSD erfordert nach wie vor die aktive Überwachung durch den Fahrer.
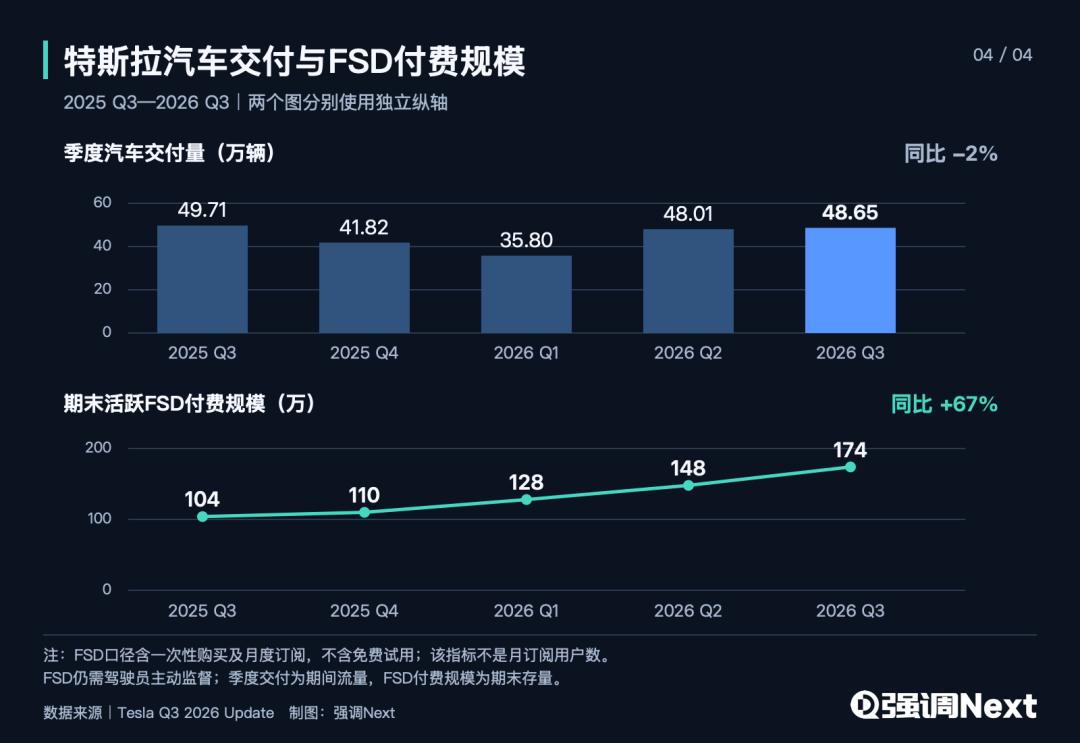
Es werden weniger Autos verkauft, aber mehr Software, die beiden Wachstumskurven haben sich getrennt. Der Grund liegt nicht in großen Worten wie „Das Auto ist der Eingang zur KI“, sondern darin, dass FSD der konkreten Aufgabe des Fahrens zugeordnet ist – die Wirkung können Nutzer selbst nach einigen Fahrten spüren, und die Entscheidung, ob sie zahlen wollen, liegt bei ihnen.
Daraus lässt sich auch die tatsächliche Lage von Muse erkennen. Das am häufigsten genutzte Szenario ist das Einkaufen, was zufällig eine konkrete Aufgabe mit einem Geldbetrag und einem Ergebnis ist, und näher an einer zahlungsfähigen Form ist als allgemeine Chats. Aber dass FSD-Nutzer bereit sind, für das Fahrassistenzsystem zu zahlen, bedeutet nicht, dass sie bereit sind, für einen allgemeinen Assistenten im Auto zu zahlen, und lässt auch nicht automatisch auf die Gewinne von Robotaxi schließen. Im dritten Quartal erreichte die kumulierte unüberwachte Fahrstrecke von Tesla Robotaxi fast 2 Millionen Meilen, etwa das Achtfache des Werts zum Ende des zweiten Quartals. Die Zunahme der Fahrstrecke zeigt, dass der Dienst expandiert, aber ob die Flotte profitabel ist, hängt von Faktoren wie der Effizienz des Flottenbetriebs, der Auslastung der Fahrzeuge und den Kosten pro Kilometer ab.
Eine weitere Maßnahme von Tesla in diesem Quartal ist ebenfalls entscheidend: Es hat die Prognose für die gesamten Kapitalausgaben von über 25 Milliarden US-Dollar auf etwa 20 Milliarden US-Dollar gesenkt, und der freie Cashflow im laufenden Quartal ist auf 1,531 Milliarden US-Dollar positiv geworden. Die verbesserte Cash-Performance stammt teilweise aus neuen Geschäftsfeldern und teilweise aus einer veränderten Ausgabengeschwindigkeit. Daher darf die Reife des Softwaregeschäfts nicht überschätzt werden.
Nur Funktionen, die bereits Gebühren erheben können, sind berechtigt, langfristige Budgets zu erhalten. Projekte, die weiter von der Gebührenerhebung entfernt sind, müssen darauf warten, dass das Unternehmen länger geduldig ist. Gleichzeitig mit der Veröffentlichung des Finanzberichts kündigte Meta an, stimmrechtslose Aktien der Klasse C einzuführen, um mehr Instrumente für zukünftige Finanzierungen, Mitarbeitervergütungen und potenzielle Übernahmen zu schaffen. Diese Zuweisung bringt selbst kein neues Bargeld, gibt Muse aber eine längere Wartezeit.
Bei einer Runde von Finanzberichten müssen die KI-Einnahmen großer Unternehmen detailliert betrachtet werden
Jeder Teil der KI-Einnahmen mehrerer großer Unternehmen kann eine Ausgabe für andere sein.
Die Rechenleistung, die Cloud-Anbieter an Modellunternehmen verkaufen, ist die Kosten der Modellunternehmen. Die Provisionen, die Agenten von Händlern erheben, können aus den Werbebudgets stammen, die bei Händlern verdrängt werden. Dass mehrere Unternehmen gleichzeitig Wachstum melden, bedeutet nicht, dass Endkunden genauso viel mehr Geld ausgegeben haben.
Die eigenen Rechnungslegungsstandards der großen Unternehmen beeinflussen auch die Lesart der Zahlen.
Microsoft kündigte in der Telefonkonferenz im Juli an, die Abschreibungsdauer für Rechenzentren und Bürogebäude ab dem Geschäftsjahr 2027 von 15 Jahren auf 25 Jahre zu verlängern, während mehr Rechenzentrumsleasingverträge von Finanzierungsleasing auf Betriebsleasing umgestellt werden. Finanzierungsleasing wird zu den Kapitalausgaben gezählt, Betriebsleasing nicht. Durch die Änderung der Standards sank die Prognose für die Kapitalausgaben von Microsoft im Kalenderjahr 2026 von etwa 190 Milliarden US-Dollar auf etwa 175 Milliarden US-Dollar. Das Management betonte, dass der Investitionsplan selbst unverändert bleibt. Nach der von ihm offengelegten Gebäudekosten grob berechnet, kann allein durch die Änderung der Abschreibungsdauer der jährliche Abschreibungsbetrag, der in die Gewinn- und Verlustrechnung eingeht, um mehrere Milliarden US-Dollar niedriger sein.
Das Geld wurde nicht weniger ausgegeben, es sieht nur nicht mehr so schmerzhaft aus.
Der Cashflow ist die andere Seite der Medaille. Nach Berechnungen anhand des Finanzberichts von Google für das zweite Quartal ist der operative Cashflow abzüglich der Kapitalausgaben negativ, was zum ersten Mal seit dem Börsengang der Fall ist. Meta steht im dritten Quartal ebenfalls vor der Situation, dass steigende Kapitalausgaben und Druck auf das Bargeld gleichzeitig bestehen. Auf der einen Seite werden die Investitionen in die Rechenleistung erhöht, auf der anderen Seite wird nach Renditen für kostenlose Produkte gesucht – der Cashflow der großen Unternehmen steht unter Druck von beiden Seiten.
Meta wählt weiterhin, seine Wahlmöglichkeiten zu erweitern. Am 28. September kündigte es die Gründung von Meta Enterprise Platform an, die Muse, unternehmensspezifische intelligente Agenten, Modell-APIs und Programmierwerkzeuge für Unternehmen bereitstellt. Der Leiter CJ Desai berichtet direkt an Mark Zuckerberg. Dadurch beginnen zahlungsbereite Anforderungen außerhalb der Verbraucher in die Ressourcenverteilung von Meta einzufließen