Tesla: „Vorauseilungs-Syndrom“ bei der Versprechung von Luftschlössern, „Aufschub-Syndrom“ bei der praktischen Umsetzung – und nun reicht die Auffangstrategie bis zum Automobil.
Tesla (TSLA.O) veröffentlichte am frühen Morgen des 22. Oktober nach US-Börsenschluss die Q3-Ergebnisse 2026, die Gesamtleistung ist zufriedenstellend, im Einzelnen:
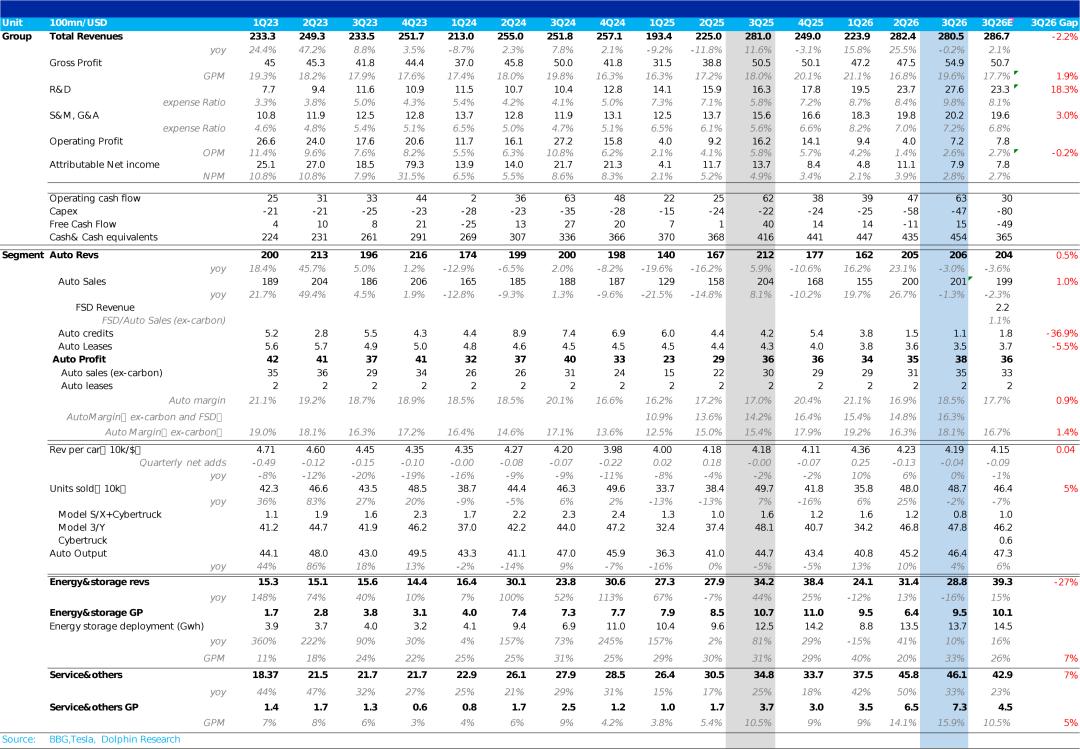
① Gesamteinnahmen liegen leicht unter den Erwartungen: Die Gesamteinnahmen im dritten Quartal beliefen sich auf 28,05 Milliarden US-Dollar, was einem Jahresrückgang von 0,2 % entspricht und leicht unter den erwarteten 28,7 Milliarden liegt. Der Kerneinnahmen aus dem Autoverkauf entwickelten sich gut, aber die Einnahmen aus dem Energiespeicher betrugen nur 2,88 Milliarden, wobei sowohl die bereitgestellte Menge als auch der Stückpreis unter den Erwartungen lagen.
② Die Einnahmen aus dem Autogeschäft übertreffen die Erwartungen, der durchschnittliche Preis pro Fahrzeug sinkt leicht: Der Kerneinnahmen aus dem Autoverkauf belief sich auf 20,1 Milliarden (erwartet 19,9 Milliarden); der durchschnittliche Preis pro Fahrzeug ist gegenüber dem Vorquartal um etwa 370 US-Dollar auf 41.300 US-Dollar gesunken, was hauptsächlich auf Preissenkungen in China, Werbeaktionen zum Quartalsende, fortgesetzte Zinszuschüsse, einen gestiegenen Anteil der Auslieferungen im Niedrigpreissegment und einen Rückgang der Auslieferungen hochpreisiger Modelle wie Cybertruck zurückzuführen ist.
③ Die Bruttomarge aus dem Autoverkauf verbessert sich deutlich und übertrifft die Erwartungen: Die echte Bruttomarge aus dem Autoverkauf (ohne Emissionsgutschriften) stieg gegenüber dem Vorquartal um 1,8 Prozentpunkte auf 18,1 % und lag über den erwarteten 16,7 %.
Der Kern liegt darin, dass der Rückgang der Kosten pro Fahrzeug deutlich größer ist als der Rückgang des Verkaufspreises, ergänzt durch den Beitrag der hochmargigen Einnahmen aus FSD, dessen Durchdringungsrate in Nordamerika auf über 75 % gestiegen ist.
④ Hohe F&E-Investitionen in KI, die Prognose für die Kapitalausgaben im Gesamtjahr wird gesenkt: Die F&E-Ausgaben stiegen auf 2,76 Milliarden US-Dollar (Jahreswachstum von 69 %), die hauptsächlich in das FSD-Training, KI-Chips und neue Produktlinien fließen.
Die Kapitalausgaben in diesem Quartal sanken auf 4,73 Milliarden US-Dollar, was dazu führte, dass der freie Cashflow wieder positiv wurde und 1,53 Milliarden erreichte; die Capex-Prognose für das Gesamtjahr wurde von „über 25 Milliarden US-Dollar“ auf etwa 20 Milliarden gesenkt.
⑤ Das Betriebsergebnis liegt leicht unter den Erwartungen: Der Überschuss auf der Bruttomargenseite wurde im Wesentlichen durch KI-F&E- sowie Vertriebs- und Verwaltungskosten (einschließlich der Leistungsvergütung für den CEO) aufgezehrt. Das Betriebsergebnis belief sich auf 720 Millionen US-Dollar und lag leicht unter den erwarteten 750 Millionen.
Gesamtmeinung von Delfin Jun:
Insgesamt ist die Leistung von Tesla in diesem Quartal zufriedenstellend: Die Einnahmen liegen leicht unter den Erwartungen, die Bruttomarge und der Cashflow übertreffen die Erwartungen deutlich, und das Betriebsergebnis wird durch KI-Investitionen gedrückt und liegt leicht unter den Erwartungen.
Im Autoverkaufsgeschäft ist der Stückpreis gegenüber dem Vorquartal leicht gesunken, aber die echte Bruttomarge aus dem Autoverkauf ist auf 18,1 % gestiegen. Delfin Jun ist der Ansicht, dass die Erholung hauptsächlich auf den Anstieg der hochmargigen Einnahmen aus FSD (Durchdringungsrate in Nordamerika über 75 %, Genehmigung in 9 europäischen Ländern), das Abklingen der einmaligen Auswirkungen der Einstellung der Produktion von Model S/X, den gestiegenen Anteil von kostengünstigen in Shanghai hergestellten Fahrzeugen und den Rückgang der variablen Kosten aufgrund des fallenden Lithiumpreises zurückzuführen ist, was den Preisanstieg von Speicherchips und den Anstieg der Zinszuschusskosten ausgeglichen hat.
Das Energiespeichergeschäft hingegen zieht die Einnahmenseite herunter: Die Einnahmen liegen um etwa 27 % unter den Erwartungen, sowohl die bereitgestellte Menge als auch der Stückpreis bleiben hinter den Erwartungen zurück; der sprunghafte Anstieg der Bruttomarge ergibt sich hauptsächlich aus zwei einmaligen Faktoren: Zollrückerstattungen und die Rückbuchung von Rückstellungen für die Garantie von Batteriezellen.
Die Nachfrage bleibt jedoch stark: Die Megapacks für 2027 sind fast ausverkauft, die Nachfrage nach Rechenzentren ist hoch, und das Management erwartet, dass der ASP und die Bruttomarge weiter steigen werden.
Aber im Vergleich zum Finanzbericht selbst interessiert sich der Markt mehr für den Fortschritt des KI-Geschäfts, das den größten Teil der Bewertung ausmacht:
Die Leitlinien für KI in der Telefonkonferenz sind neutral bis schwach: Ausführungsdaten wie FSD-Abonnements und Robotaxi-Fahrleistung sind besser als erwartet, aber das unbeaufsichtigte FSD für Verbraucher wurde auf das 2. Quartal 2027 verschoben, die Massenproduktion von Optimus wird mindestens noch ein Jahr dauern, das Ziel von Robotaxi „in mehr als zehn Bundesstaaten bis Ende des Jahres“ wurde nicht erneut bekräftigt, und die tatsächliche Monetarisierung von KI konzentriert sich weiterhin auf die Zeit nach 2027:
① Optimus: Die frühe Serienproduktion hat begonnen, die Auslieferung an Dritte wird erst Ende 2027 erfolgen
Rhythmus der Serienproduktion: Musk dämpft die Erwartungen offensichtlich. Die Produktionslinie in Fremont hat die „frühe Produktion“ aufgenommen, der Großteil der Ausrüstung für eine Jahreskapazität von 1 Million Einheiten ist bereits vorhanden; aber der Anstieg folgt einer S-Kurve, etwa 10.000 Glieder müssen korrekt funktionieren, die Haltbarkeit der Hände und die Tastsensoren werden noch angepasst, um eine Kapazität von etwa 20.000 Einheiten pro Woche (1 Million Einheiten pro Jahr) zu erreichen, wird es mindestens noch ein Jahr dauern, also etwa Ende 2027.
Aktuelle Produktionsmenge: Das Unternehmen hat keine Angaben gemacht. Laut Untersuchungen ist die wöchentliche Produktionsmenge in Fremont von Dutzenden Einheiten im zweiten Quartal auf etwa 500 Einheiten Mitte September gestiegen, und es wird erwartet, dass sie bis Ende des Jahres über 2.000 Einheiten pro Woche übersteigt, aber die annualisierte Menge beträgt nur etwa 100.000 Einheiten, was noch eine Größenordnung von der geplanten Kapazität entfernt ist.
KI und Auslieferung: Das Management erklärt, dass 10.000 bis 20.000 Roboter hergestellt werden müssen, um im Optimus Academy selbst zu üben, damit ein Daten-Flywheel entsteht; der KI5-Chip wird voraussichtlich im April 2027 integriert. Die Auslieferung an Dritte beginnt etwa Ende 2027, zunächst in industriellen Szenarien, die gefährlich, repetitiv und 24/7 in Betrieb sind, Haushaltsprodukte werden später eingeführt.
Daher stimmt der Zeitpunkt der Auslieferung an Dritte im Wesentlichen mit den Markterwartungen überein, aber die Massenproduktion wird bis etwa Ende 2027 verlängert; die kurzfristigen Katalysatoren sind ebenfalls begrenzt: V3 wurde nicht vorgestellt, es wurde nur versprochen, innerhalb von 1 bis 2 Monaten ein „nicht vorprogrammiertes“ Demonstrationsvideo zu veröffentlichen.
② Robotaxi: Der Rhythmus von Cybercab ist besser als erwartet, das Expansionsziel wird abgeschwächt
Im letzten Quartal war das Ziel des Managements, bis Ende des Jahres den unbeaufsichtigten Betrieb in mehr als zehn Bundesstaaten zu erreichen, der Markt erwartete, dass der Wendepunkt der Flottenexpansion zwischen Ende 2026 und Anfang 2027 liegt:
Fortschritt der Expansion: Der Betrieb ohne Sicherheitsbegleiter deckt 6 Städte ab: Austin, Dallas, Houston, Miami, Orlando und Tampa, alle in Texas und Florida; in der Bay Area ist weiterhin ein Sicherheitsbegleiter erforderlich, Phoenix und Las Vegas sind in Vorbereitung.
Flottengröße: Die Anzahl der von der texanischen DMV registrierten Tesla-Fahrzeuge mit autonomem Fahren stieg von etwa 420 Anfang September auf etwa 589 Anfang Oktober, wobei die Anzahl der Cybercab von 45 auf 169 stieg; im Vergleich dazu hat Waymo etwa 3.800 Einheiten.
Fahrleistung: Die kumulierte Fahrleistung im unbeaufsichtigten Betrieb stieg von etwa 380.000 Meilen im zweiten Quartal auf fast 2 Millionen Meilen zum Quartalsende, was einem sequenziellen Wachstum von etwa dem 5-fachen entspricht, die wöchentliche Wachstumsrate hält sich im zweistelligen Bereich und entspricht den Leitlinien.
Expansionsziel: Das Ziel „in mehr als zehn Bundesstaaten“ wurde nicht erneut bekräftigt; in diesem Jahr ist geplant, den 24/7-Betrieb freizuschalten und auf Autobahnen zu fahren. Das Management räumt ein, dass der aktuelle Engpass weiterhin die Technologie ist, und erwartet, dass der Fokus im 1. bis 2. Quartal 2027 auf der Regulierung liegen wird.
Cybercab ist das größte Highlight dieses Quartals: Nach etwa einem Monat Betrieb in Austin hat sich der Betriebsumfang um etwa das 10-fache erweitert, im nächsten Monat wird Dallas erreicht, und bis Ende des Jahres wird es auf mehr Städte ausgeweitet. Die Nennkapazität der Produktionslinie übersteigt 125.000 Einheiten pro Jahr, tatsächlich ist sie höher, derzeit wird die Produktion nach der Nachfrage der Dienste geplant, die Einschränkung liegt in der Regulierung, nicht in der Fertigung. Bis Ende des Jahres wird eine kleine Anzahl an Kunden ausgeliefert, aber der Großteil wird von Tesla selbst gehalten und im Rahmen von „Verkehr als Dienstleistung“ betrieben.
Kommerzialisierung: Derzeit wurde das Kostenziel von 0,30 US-Dollar pro Meile noch nicht erreicht, aber ein klarer Pfad ist sichtbar; Musk erwartet, dass es ab dem 2. Quartal 2027 einen deutlichen Beitrag zum Bericht leisten wird, und im 3. oder 4. Quartal 2027 wird es zu „einem großen Ereignis“.
Daher ist Delfin Jun der Ansicht, dass das Wachstum der Fahrleistung und die Einführung von Cybercab besser als erwartet sind, aber die Stadtexpansion ist deutlich langsamer als die Leitlinien, die groß angelegte Erweiterung der Flotte wird höchstwahrscheinlich Mitte 2027 stattfinden, was später als die Markterwartungen ist; der finanzielle Beitrag wird erst in der zweiten Hälfte des Jahres 2027 deutlich sichtbar werden.
③ FSD: Die Anzahl der zahlenden Nutzer übertrifft die Erwartungen deutlich, der Zeitplan für den unbeaufsichtigten Betrieb wird verschoben
Die weltweite Anzahl der zahlenden FSD-Nutzer übersteigt 1,74 Millionen, was über den erwarteten 1,57 Millionen liegt, der Anteil des Abonnementmodells erreichte erstmals 50 %; in Nordamerika haben mehr als 75 % der Neufahrzeuge bei der Auslieferung ein zahlendes Abonnement abgeschlossen (etwa 55 % im zweiten Quartal), und jedes Neufahrzeug selbst ist mit einer 1-monatigen kostenlosen Testphase ausgestattet.
Aber der Zeitplan für den unbeaufsichtigten Betrieb wird verschoben: Neben der Software, die mit V15 ausgeliefert wird, müssen die Fahrzeuge auch in das Geofencing- und Flottenmanagementsystem von Tesla integriert werden. Die ersten Kundfahrzeuge werden voraussichtlich etwa im 2. Quartal 2027 in die Robotaxi-Flotte aufgenommen, was etwa zwei Quartale später ist als das frühere „frühestens 4. Quartal 2026“. Bezüglich der Genehmigung in der gesamten EU sagte Musk: „Ich würde mich wundern, wenn es später als im ersten Quartal wäre“.
Daher sind Abonnement und Durchdringungsrate deutlich besser als erwartet, aber der Kernpunkt der Bewertung, der unbeaufsichtigte Betrieb, wurde um zwei Quartale verschoben, und für V15 wurde kein konkretes Datum angegeben.
Schließlich zu den Kapitalausgaben: Die Capex-Prognose für 2026 wurde von über 25 Milliarden US-Dollar auf etwa 20 Milliarden gesenkt, ergänzt durch einen Kreditrahmen von bis zu 30 Milliarden US-Dollar (keine Inanspruchnahme in diesem Jahr), der kurzfristige Finanzdruck wird deutlich gemildert. Aber das Management hat klar angegeben, dass die Capex im nächsten Jahr deutlich steigen wird und 2028 Hunderte von Milliarden US-Dollar erreichen wird, die in die Robotaxi-Flotte, Optimus, Rechenleistung und Waferfabriken fließen. Die KI-Investitionen wurden nicht reduziert, sondern eher im Zeitverlauf nach hinten verschoben.
Daher profitiert die Rückkehr des freien Cashflows in den positiven Bereich mehr von der Verschiebung der Capex und dem Betriebskapital, die Nachhaltigkeit ist zweifelhaft; die Gewinnmenge des bestehenden Geschäfts reicht nicht aus, um Investitionen in Höhe von Hunderten von Milliarden US-Dollar allein zu tragen, das KI-Geschäft muss so schnell wie möglich selbsttragend werden.
Was den Aktienkurs betrifft, fiel Tesla nach dem Q2-Ergebnis zeitweise auf etwa 310 US-Dollar, danach erholte er sich unter dem Einfluss des Betriebs von Cybercab, des schnellen Wachstums der Fahrleistung im unbeaufsichtigten Betrieb, der Erwartungen an die Massenproduktion von Optimus und der über den Erwartungen liegenden Auslieferungen auf etwa 386 US-Dollar, wobei ein erheblicher Teil des KI-Fortschritts bereits im Voraus eingepreist wurde.
Aber auf dieser Telefonkonferenz wurden alle wichtigen Punkte, die den Aktienkurs stützen, nach hinten verschoben: Das unbeaufsichtigte FSD wurde auf das 2. Quartal 2027 verschoben, die Massenproduktion von Optimus dauert mindestens noch ein Jahr, der finanzielle Beitrag von Robotaxi wird erst in der zweiten Hälfte des Jahres 2027 sichtbar. Das Optimus-Video, der 24/7-Betrieb und die Erweiterung von Cybercab auf weitere Städte in diesem Jahr sind eher eine Bestätigung der bestehenden Route und können kaum einen starken Katalysator bilden.
Insgesamt behält Delfin Jun eine vorsichtige Haltung bei. Der Finanzbericht und der Cashflow stützen den Aktienkurs auf der Fundamentalebene, aber die Bewertung basiert fast vollständig auf der Realisierung von KI nach 2027. Die Verschiebung der Punkte lässt kurzfristig keinen Grund für einen Durchbruch nach oben zu, es wird höchstwahrscheinlich eine Seitwärtsbewegung eintreten.
Im Folgenden finden Sie eine detaillierte Analyse des Finanzberichts