Warum können Hersteller großer KI-Modelle ihre eigene Position im Bereich der verkörperten Intelligenz nicht selbst bestimmen?
In letzter Zeit wurde bekannt, dass DeepSeek plant, die Seed-Runde von Winverse AI anzuführen. Das Unternehmen wurde vor wenigen Monaten gegründet, und sein Gründer Hu Han war zuvor bei Tencent für das Hunyuan-Multimodal- und Embodied-Grundmodell zuständig.
Davor hat DeepSeek bereits im August mit 141 Millionen Yuan an der strategischen Platzierung von Unitree Robotics teilgenommen, mit einer Sperrfrist von 36 Monaten. Beide Seiten haben ein Memorandum über die gegenseitige vorrangige Beschaffung unterzeichnet.
Sam Altman, CEO von OpenAI, hat in einem Podcast öffentlich bekanntgegeben, dass OpenAI den Forschungs- und Entwicklungsbereich für humanoide Roboter aufbaut. Das entsprechende Projekt wird die Forschung und Entwicklung von intelligenten Robotersystemen zum zentralen Angriffspunkt machen. Er geht davon aus, dass OpenAI voraussichtlich 2027 ein überzeugendes Demonstrationsmuster auf den Markt bringen wird.
Großmodellanbieter wie Zhipu und Kimi bauen ebenfalls im Bereich der Embodied Intelligence auf. Im Juli dieses Jahres beteiligte sich Zhipu am Unternehmen für allgemeine Embodied Intelligence Yuanli Lingji und veröffentlichte gemeinsam das VLA-Modell ZR-0 mit 2,6 Milliarden Parametern und den dazugehörigen Roboter-Datensatz. Der zugehörige Fonds hat zuvor bereits mehrere Hersteller von Roboter-Geräten investiert; Kimi rekrutiert hingegen Talente im Bereich Embodied Intelligence.
Die naheliegendste Interpretation lautet: „Die Großmodellanbieter steigen gemeinsam in die Embodied Intelligence ein“. Doch DeepSeek wählt den Weg der Investition, berührt keine Geräte selbst und baut keine Produktionslinien auf; OpenAI wechselt von der Investition in Dritte zur Eigenentwicklung, fertigt selbst Aktuatoren, baut ein eigenes Datenerfassungssystem auf und verwaltet die Lieferkette selbst.
Abgesehen von der Frage, ob man einsteigt, liefern die Daten von SenseTime eine weitere Beobachtungsperspektive, die mehr Denkanstöße und Vorstellungsraum bieten kann.
SenseTime hat GPT-6 Astra in die Testplattform RoboDojo eingebunden und eine Reihe von Roboterbedienaufgaben ausgeführt. Das Ergebnis ist interessant: 9 Aufgaben, die zuvor 5 Mal in Folge vollständig fehlgeschlagen sind, wurden nach der Erlaubnis, dass das Modell mehr Schritte zum Ausprobieren verwenden darf, 5 Mal vollständig erfolgreich ausgeführt, die Erfolgsrate stieg auf 81,9 %. Aus der Steigerung der Erfolgsrate geht hervor, dass die Fähigkeit tatsächlich einen Schritt vorangekommen ist.
Aber der Test hat eine weitere Gruppe von Zahlen aufgezeichnet: Für die Erledigung dieser Aufgaben wurden etwa 131 Minuten und 19 US-Dollar zum Stapeln von Schüsseln benötigt, etwa 263 Minuten und 55 US-Dollar zum Einlegen von Stiften in Stifthalter. In einer realen Szene soll es eine Arbeit ersetzen, die ein Arbeiter normalerweise innerhalb weniger Minuten erledigen kann.
Die Kosten für die einmalige Ausführung durch den Roboter sind mehrmals so hoch wie die Personalkosten, und die benötigte Zeit ist zehnmal so hoch wie die der Arbeitskräfte. Das bedeutet, dass selbst wenn das Modell in der Testumgebung eine Erfolgsrate von 81,9 % erreicht, der Zeit- und Geldaufwand für jede erledigte Aufgabe in der realen Szene immer noch so hoch ist, dass fast kein Werk oder Lager bereit ist, dies zu bezahlen.
Daher liegt der Engpunkt der physischen Interaktion nicht darin, ob die Fähigkeit durchbrochen wurde, sondern zu welchem Preis und mit welcher Geschwindigkeit sie ausgeführt wird.
Aus diesem Grund kann der Größenordnungsunterschied in der Kostenstruktur auch erklären, warum DeepSeek und OpenAI scheinbar beide in die Embodied Intelligence einsteigen, aber am Ausgangspunkt entgegengesetzte Wege einschlagen.
Ji Xie Dao versucht in diesem Artikel die folgenden Fragen zu analysieren: Warum gehen DeepSeek und OpenAI angesichts derselben Schwelle in entgegengesetzte Richtungen? Was hat jede von ihnen an ihre heutige Position gebracht? Wer auf dem gesamten Markt zahlt für die Fixkosten der physischen Interaktion, und wer vermeidet sie? Wie lange können diese unterschiedlichen Positionen jeweils bestehen bleiben, wenn sich die Kostenkurve ändert?
I. Zwei entgegengesetzte Entscheidungen
Zuerst zu DeepSeek: Bei den beiden Investitionen im Bereich der Embodied Intelligence zielt keine auf das Eigentum an Robotergeräten oder echten Maschinendaten ab.
Der Kernpunkt der strategischen Platzierung von 141 Millionen Yuan bei Unitree ist die gegenseitige vorrangige Beschaffung: Wenn Unitree Modelltrainingsdienste beschafft, wird DeepSeek vorrangig berücksichtigt; wenn DeepSeek Embodied-Geschäfte erkundet, wird Unitree vorrangig berücksichtigt. Das zu führende Investitionsobjekt Winverse AI wird von mehreren Branchenkennern eindeutig als „eher auf die grundlegende Infrastruktur und Modellbeschleunigung ausgerichtet“ beschrieben und ist kein Unternehmen für komplette Embodied-Geräte.
DeepSeek hat sich mit Kapital das Zugriffsrecht auf den „Körper“ und die Schnittstelle zur Beschleunigung des „Gehirns“ gesichert, ohne Fixkosten für irgendeine Produktionslinie oder irgendeine Datenerfassungsfabrik zu zahlen.
OpenAI geht einen anderen Weg. Bis Oktober 2026 sind auf der offiziellen Website 27 Stellen mit dem Stichwort „robotics“ auffindbar. Im Mai dieses Jahres lag diese Zahl noch bei 11. Die neu hinzugekommenen Stellen erstrecken sich über Aktuatoren, Motordesign, Fertigung, Lieferkette und Datenerfassung.
Unter anderem verlangt die Stelle für Aktuatoren ausdrücklich das Design von kundenspezifischen Roboteraktuatoren, die Motoren, Antriebe, Sensorik und Wärmemanagement abdecken. Auf der Seite der Datenerfassung wird ein technischer Projektmanager eingestellt, der Roboter, Sensoren, Bedieneroberflächen und Datenpipelines zu einem „produktionsreifen“ System kombinieren kann, um Auslastung, Taktzeit, Durchsatz und Stillstandszeit zu verfolgen.
Das ist fast ein vollständiger Satz von Produktionsindikatoren einer Fabrik. Aus den Stellenausschreibungen geht hervor, dass OpenAI Körper baut, die für die KI-Steuerung entwickelt wurden, und gleichzeitig eine Fabrik errichten will, die Daten für diese Körper produziert.
Der Grund dafür liegt darin, dass DeepSeeks Vorteile bei Sprachmodellen in der Algorithmeneffizienz und der Kontrolle der Inferenzkosten liegen, aber dieser Vorteil kann in der physischen Welt nicht direkt umgetauscht werden. Denn der Engpunkt der Kosten für physische Interaktion liegt nicht in den Modellparametern, sondern in der Fixinvestition für die Erfassung von echten Maschinendaten und Trainingsplätzen.
Nach öffentlichen Schätzungen der Branche liegen die Erfassungskosten für wirksame Daten pro Stunde bei echten Maschinendaten zwischen 500 und 1000 Yuan. Ein Trainingsplatz von mehreren tausend Quadratmetern erfordert eine Investition von mehreren zehn Millionen bis zu hundert Millionen Yuan. Fixkosten für Geräte, Personal, Szenenaufbau und Wartung werden nicht automatisch durch die Verbesserung der Modelleffizienz verteilt.
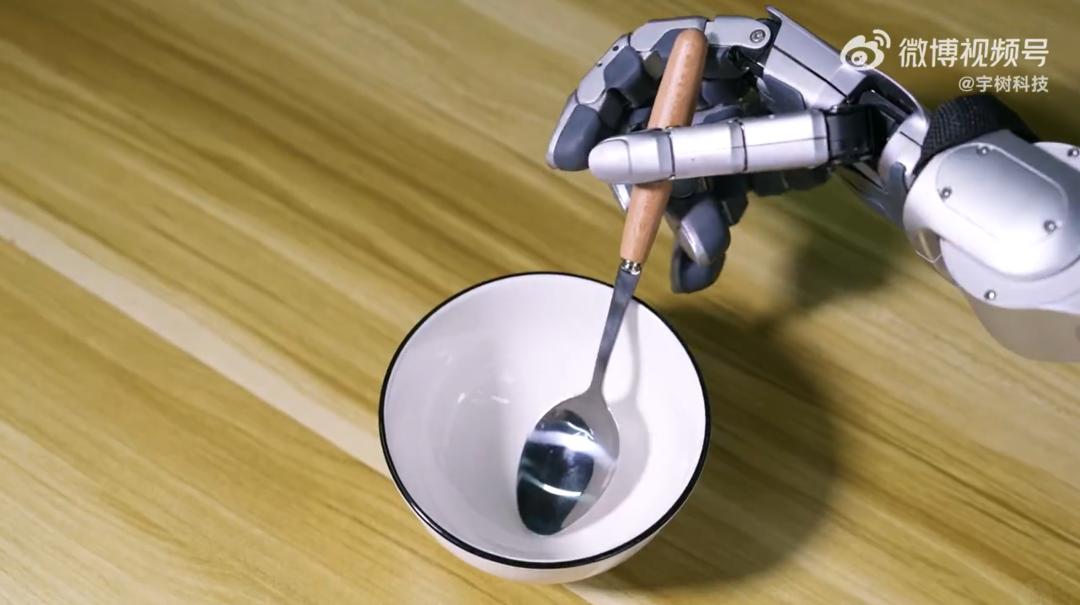
Quelle der Abbildung: Unitree Robotics
In früheren öffentlichen Berichten ist die Akkumulation von DeepSeek im Hardware-Engineering, der Lieferkette und der Erfassung von echten Maschinendaten relativ begrenzt. Es hat die Trainingsergebnisse der physischen Interaktion nicht direkt gezeigt. Die Eigenentwicklung kompletter Geräte ist für es nicht unmöglich, aber der Preis für das Überwinden dieser Schwelle der Fixkosten liegt wahrscheinlich weit außerhalb des angemessenen Bereichs der aktuellen Investitionsstruktur.
Daher investiert DeepSeek in Unitree und Winverse, um mit ausgaben, die vor und zurück gehen können, wie Investitions- und Beschaffungsverträgen, die Fixinvestitionen für Produktionslinien und Datenfabriken zu ersetzen. Unitree liefert Körper und echte Maschinenszenen, Winverse liefert die Schnittstelle zur Modellbeschleunigung, und DeepSeek selbst muss nur Algorithmen und Rechenleistung ausgeben.
Der Grund, warum in Winverse investiert wird, ist auch nicht kompliziert. Während seiner Zeit bei Microsoft Research Asia hat Hu Han gemeinsam mit Xie Zhenda Arbeiten wie SimMIM und Swin Transformer V2 als Mitautor veröffentlicht. Xie Zhenda ist später zu DeepSeek gestoßen, ist einer der Autoren einer Reihe von Kernarbeiten wie DeepSeek-Coder, V2, V3 und R1 und auch der Erstautor der mHC-Arbeit.
Gleichzeitig passt die Ausrichtung von Winverse auf die grundlegende Infrastruktur und Modellbeschleunigung genau zu der Schnittstelle, die DeepSeek in der physischen Welt am meisten fehlt. DeepSeek hat in ein Team investiert, dessen technisches Urteil von seinen eigenen Kernforschern bereits bestätigt wurde.
Die kapitalintensive Investition von OpenAI wird ebenfalls durch die Kostenstruktur vorangetrieben, nur in eine andere Richtung. Früher ist OpenAI auch dem Weg des leichten Vermögens gefolgt, hat in Figure investiert und eine Vereinbarung zur Entwicklung des nächsten KI-Modells für die humanoiden Roboter von Figure unterzeichnet. Die Zusammenarbeit endete im Februar 2025, Figure wechselte zur Eigenentwicklung von Helix. Adecock hat öffentlich angegeben, dass der Grund darin liegt, dass „die Roboter-KI vertikal integriert werden muss und die KI nicht ausgelagert werden darf“.
Aber die grundlegendere Lehre stammt aus den Daten: Wenn der Körper zu jemand anderem gehört, kann das Modell die Wahrnehmungs- und Betriebsdaten nicht erhalten, die der Roboter in der realen Umgebung erzeugt. Als OpenAI vor vielen Jahren das Roboterteam auflöste, war der angegebene Grund genau das Fehlen von Trainingsdaten.
Nachdem Figure die Tür geschlossen hat, ist der Spielraum von OpenAI sehr eng geworden. Wenn es weiterhin nur ein Anbieter ist, der nur das „Gehirn“ liefert, liegt das Zugriffsrecht auf die Daten immer in der Hand der Seite, die den Körper besitzt. Um das Eigentum an den physischen Daten zu erhalten, muss man es selbst machen.
Um die strategischen Unterschiede zwischen den beiden Unternehmen zu verstehen, muss man sich die Schwelle der Fixkosten für physische Interaktion ansehen. DeepSeek hat sich nicht dafür entschieden, die Fixkosten für den Selbstaufbau von Körpern zu übernehmen und eine Beziehungskontrolle durchgeführt. OpenAI wurde in der Beziehungskontrolle vom Datenzugriff abgeschnitten und hat sich dafür entschieden, die Fixkosten zu übernehmen und zur Vermögenskontrolle überzugehen.
Die beiden gehen in entgegengesetzte Richtungen bei der konkreten Umsetzung, aber die Einschränkungen, denen sie unterliegen, stammen aus derselben Quelle: Die Schwelle der Fixkosten für physische Interaktion, die jede von ihnen bis zu einem gewissen Grad tragen kann, bestimmt, an welcher Position sie jeweils stehen bleibt.
II. Wer trägt die Kosten für die physische Interaktion?
Betrachtet man den gesamten Markt, belief sich die Finanzierung im inländischen Embodied-Intelligence-Bereich im ersten Halbjahr 2026 auf etwa 438 Milliarden Yuan. Davon entfallen 22,253 Milliarden Yuan auf Unternehmen für Algorithmen und Steuerungssoftware auf der Gehirnebene, was 50,8 % entspricht; Unternehmen für komplette Geräte machen nur 12,8 % aus.
Obwohl das Kapital in Richtung „Gehirn“ fließt, sind die Fixkosten der physischen Interaktion nicht durch den Kapitalfluss verschwunden. Spieler mit unterschiedlichen Fähigkeitsstrukturen haben angesichts der Kostenschwelle ihre eigene Position gewählt.
Je nachdem, wer die Fixkosten der physischen Interaktion trägt und in welchem Umfang, gibt es vier Arten von Positionen auf dem Markt:
Erste Kategorie: Fast keine Fixkosten für physische Interaktion tragen, oberflächliche Positionierung bei Modellen und Schnittstellen einnehmen.
Alibaba hat im Juni die Qwen-Robot-Serie veröffentlicht, die VLA-Bedienmodelle, VLN-Bewegungsmodelle und Weltmodelle umfasst. Es wird versucht, die Modellschnittstelle zu einer allgemeinen Basis für „Hände, Füße und Gehirn“ zu machen.
Tencent hat die offene Plattform Tairos auf den Markt gebracht, die gemeinsam vom Futian-Labor und Tencent Robotics X entwickelt wurde. Es werden keine eigenen Geräte hergestellt, der Fokus liegt auf dem „Gehirn“. Die Plattform ist bereits in Szenen wie der Führung durch die Mogao-Grotten in Dunhuang mit Unitree G1 implementiert. Führende Hersteller von kompletten Geräten wie Unitree, Agibot, Unitree Robotics und Dobot sind bereits angebunden.
ByteDance steigt durch die Investition in Zilian Roboter ein. Zilian ist das einzige Embodied-Intelligence-Unternehmen, das gleichzeitig strategische Investitionen von ByteDance, Meituan, Alibaba und Xiaomi erhalten hat.
Das gemeinsame Merkmal dieser Art von Spielern ist, dass sie keine kompletten Geräte herstellen und keine kapitalintensiven Anlagen wie die Erfassung von echten Maschinendaten aufbauen. Sie nutzen ihre Modellfähigkeiten und Cloud-Plattformen, um die Position zu besetzen, „womit Roboter denken“. Sie sind am weitesten von den Fixkosten der physischen Interaktion entfernt und haben die geringsten Investitionen. Daher hängt ihre Substituierbarkeit stark von Bedingungen ab und hängt weitgehend davon ab, ob die Hersteller von kompletten Geräten weiterhin externe Modelle benötigen.
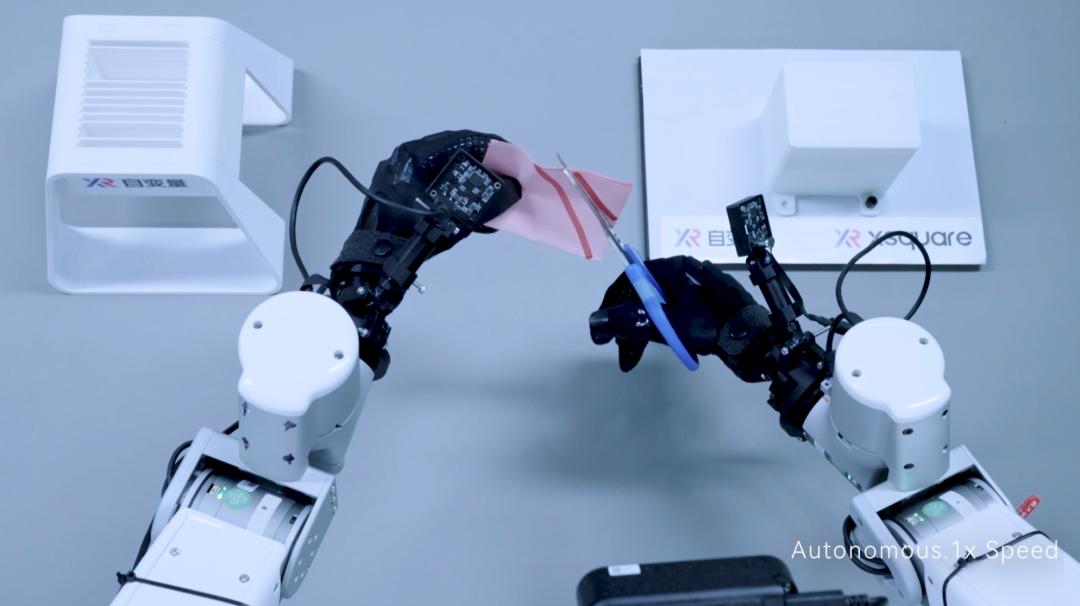
Quelle der Abbildung: Zilian
Zweite Kategorie: Keine vollständige geschlossene Schleife besitzen, aber Daten und Szenen als Ansatzpunkt nutzen, um einen Teil der Fixkosten zu tragen.
JD.com stellt keine eigenen Geräte her und entwickelt kein allgemeines Gehirn, sondern investiert seine Ressourcen in die Datenerfassung. Nach öffentlichen Berichten plant das EgoLive-Datenset, innerhalb von zwei Jahren 10 Millionen Stunden an Videodaten aus menschlichen realen Szenen zu erfassen. Gleichzeitig baut es mehr als 80 RoboBase-Industriestandorte und Roboter-Wartungsnetzwerke auf. Es hat bereits 8 große Wartungszentren im Inland aufgebaut und plant, den Dienst in 5 Jahren auf mehr als 100 Länder auszudehnen.
Meituan hat insgesamt in mindestens 16 Embodied-Intelligence-Unternehmen investiert, von denen 10 bereits Einhörner sind. Gleichzeitig entwickelt es selbst eine Matrix von Lieferrobotern, um den investierten Unternehmen mit realen Szenen wie der Erfüllung von Essenslieferungen und der Lagerungssortierung Bedingungen für die Validierung mit echten Maschinen zu bieten.
Die Logik dieser Art von Spielern lautet: Der Engpunkt der physischen Interaktion liegt letztendlich in Daten und Szenen. Daher besetzen sie die Knotenpunkte der Datenproduktion und Szenenlieferung, ohne zwischen der Modellebene und der Ebene der kompletten Geräte wählen zu müssen.
Dritte Kategorie: Alle Fixkosten der physischen Interaktion tragen und innerhalb der geschlossenen Schleife Barrieren aufbauen.
Unternehmen wie Unitree, Agibot und Ubtech mit Fähigkeiten zur Massenproduktion und Lieferung von kompletten Geräten gehören zu dieser Kategorie.
Unitree hat 2025 5500 Geräte ausgeliefert,