SpaceX verschlingt Tesla? Elon Musk hat hier nicht das letzte Wort.
Zuerst die Einschätzung
Die Fusion ist sehr wahrscheinlich, aber sie wird nicht schnell kommen und auch nicht billig sein. Was das Ergebnis wirklich bestimmt, ist eine Zahl und eine Abstimmung: das Umtauschverhältnis der Aktien und die Abstimmung der Tesla-Aktionäre.
Am 20. Oktober während der Telefonkonferenz zur Quartalsbilanz von SpaceX gab es eine Frage der Investoren, die mit Abstand am häufigsten gestellt wurde: Wann fusionieren SpaceX und Tesla?
Elon Musks Antwort war sehr informativ. Die Vorstände beider Unternehmen haben Sonderausschüsse gebildet, um die Fusion zu erörtern, und er hält dies für eine gute Idee; aber die Bedingungen sind noch nicht ausgehandelt, es sei „übertrieben“, die Fusion als beschlossene Sache zu betrachten.
Wenn die Fusion tatsächlich zustande kommt, wird es das größte Unternehmenszusammenschluss in der Geschichte sein: Nach dem Schlusskurs des jeweiligen Tages beträgt der Marktwert von SpaceX etwa 2,01 Billionen US-Dollar, der von Tesla etwa 1,48 Billionen US-Dollar, zusammen etwa 3,5 Billionen US-Dollar.
Heute angekommen: Zuerst Kapital, dann Fabriken, zuletzt der Vorstand
Rückblickend auf dieses Jahr sind die beiden Unternehmen Schritt für Schritt näher gerückt.
2026.01 Kapital
Tesla stimmt zu, 2 Milliarden US-Dollar in xAI zu investieren
Tesla knüpft eine Kapitalverbindung zu Musks KI-Unternehmen
02.02.2026 Kapital
SpaceX schließt die Fusion mit xAI ab
Das gesamte KI-Geschäft von Musk wird in SpaceX integriert
12.03.2026 Kapital
Die xAI-Investition von Tesla wird in SpaceX-Aktien umgewandelt
Tesla hält weniger als 1 % von SpaceX, die beiden Unternehmen halten erstmals direkt Anteile aneinander
03.2026 Fabrik
Drei Parteien kündigen den gemeinsamen Bau des Chipprojekts Terafab an
Die beiden Unternehmen bauen erstmals gemeinsam ein Projekt mit hohem Anlagevermögen, Intel tritt im April bei
12.06.2026 Börsengang
SpaceX geht an die NASDAQ
Für die Fusion gibt es nun eine „Währung“ für den direkten Aktientausch, die Spekulationen heizen sich an
Mitte Oktober 2026
Barclays veröffentlicht einen Bericht
Der Bericht besagt, dass die Fusion zunehmend zum Marktkonsens wird, am wahrscheinlichsten wird SpaceX Tesla durch Aktientausch übernehmen
19.10.2026
Tesla reicht die Vollmachtsunterlage für die Hauptversammlung ein
Die Versammlung ist für den 3. Dezember angesetzt, auf der Tagesordnung steht kein Fusionsvorschlag
20.10.2026 Vorstand
Musk bestätigt, dass auf beiden Seiten Sonderausschüsse gebildet wurden
Das Verfahren tritt erstmals in die offizielle Phase ein, die Bedingungen sind aber noch nicht festgelegt
Vor diesem Hintergrund war die Fusion nur eine Überlegung von Analysten; danach sitzen auf beiden Seiten jeweils eine Gruppe unabhängiger Direktoren am Verhandlungstisch.
Warum fusionieren wollen: Für Musk handelt es sich ohnehin um ein einziges Unternehmen
Die Gründe für die Fusion lassen sich in drei Punkte zusammenfassen: technische Synergien, Kontrolle und Kapital.
Erstens arbeiten die beiden Seiten technisch schon lange zusammen. Auf der Telefonkonferenz nannte Musk vier Kooperationsrichtungen: KI-Software, Chipherstellung, Robotik und Kommunikation, sowie die gemeinsam gebaute Terafab-Chipfabrik der beiden Unternehmen.
Das Beispiel von Barclays ist konkreter: Die Robotaxi-Flotte von Tesla kann die Dispositionssoftware von xAI nutzen, die Fahrzeuge können auf Starlink zugreifen, die Rechenzentren von SpaceX können die Energiespeicherprodukte von Tesla verwenden, und der humanoide Roboter Optimus kann Grok für die Interaktion in natürlicher Sprache einsetzen.
Barclays geht davon aus, dass die Fusion einige finanzielle Synergien bringt, der eigentliche Wert liegt aber in der vertikalen Integration. Zwei Vorstände und zwei Entscheidungsprozesse würden gemeinsame Projekte wie Terafab verlangsamen.
Zweitens die Kontrolle. Musk hält etwa 45 % bis 48 % der Anteile an SpaceX und verfügt über mehr als 80 % der Stimmrechte durch eine duale Aktienstruktur; bei Tesla hält er nur etwa 20 %. Er hat lange Zeit erklärt, dass er etwa 25 % der Stimmrechte bei Tesla besitzen möchte, um genügend Einfluss zu haben, um KI und Robotik voranzubringen.
Wenn SpaceX Tesla durch Aktientausch übernimmt, wird Musk etwa 37 % der Anteile des fusionierten Unternehmens und etwa 56 % der Stimmrechte halten. Er wird in einem größeren Unternehmen die absolute Kontrolle zurückerlangen.
Drittens das Kapital. Die Kapitalausgaben von SpaceX im dritten Quartal haben sich bereits 20 Milliarden US-Dollar genähert, im vierten Quartal werden 35 bis 40 Milliarden erwartet; auch Tesla plant, im Jahr 2026 mehr als 20 Milliarden US-Dollar für den Bau von Fabriken und KI-Rechenleistung zu investieren. Zusammen werden die Finanzierungskanäle flexibler, natürlich addieren sich auch die Investitionsbedürfnisse beider Seiten zu einem größeren Betrag.
Aus Musks Sicht hat die Fusion fast nur Vorteile. Das Problem ist, dass er nicht allein darüber entscheiden kann.
Warum die Fusion schwerfällt: Vier Hürden dazwischen
Erste Hürde | Interessenkonflikt. Musk ist CEO und größter persönlicher Aktionär beider Unternehmen, nach den Vorschriften der Wertpapieraufsicht gilt er als „partei mit Interessenkonflikt“ und darf nicht an den Beratungen des Sonderausschusses teilnehmen. Er selbst beschrieb die Situation als seltsam: Zwei Gruppen verhandeln, aber er darf den Raum nicht betreten.
Das Wort „unabhängig“ wird immer wieder geprüft. Ira Ehrenpreis leitet gleichzeitig den Vergütungs- und Nominierungsausschuss von SpaceX und zwei entsprechende Ausschüsse bei Tesla; der Tesla-Direktor James Murdoch hat zuvor auch in SpaceX investiert.
Diese Szene ist nicht neu. Als Tesla im Jahr 2016 SolarCity übernahm, wurde ebenfalls ein Sonderausschuss gebildet, und Musk enthielt sich ebenfalls der Abstimmung. Die Transaktion kam schließlich zustande, führte aber zu Aktionärsklagen, die mehrere Jahre andauerten.
Zweite Hürde | Abstimmung der Tesla-Aktionäre. Musk sagte, dass die Fusion auf Seiten von Tesla die Unterstützung der Mehrheit aller ausgegebenen Aktien erfordert, und er räumte ein, dass dies eine „ziemlich hohe Hürde“ ist. Der Nenner sind alle Aktien, nicht nur die an der Abstimmung teilnehmenden Aktien. Enthaltungen und Nicht-Stimmen entsprechen einer Gegenstimme.
Musk selbst hält nur etwa 20 %, was bedeutet, dass er weitere Anteile von mehr als 30 % aus den Händen anderer Aktionäre gewinnen muss. Barclays stuft die Genehmigung durch die Aktionäre ebenfalls als größtes Hindernis ein, die Transaktion muss zudem die kartellrechtliche Prüfung bestehen.
Dritte Hürde | Schutz der Minderheitsaktionäre. Nach der Fusion wechseln die Tesla-Aktionäre von einem Unternehmen, in dem Musk nur etwa 20 % der Stimmrechte hat, zu einem Unternehmen, in dem er mehr als die Hälfte der Stimmrechte besitzt. Die Verwässerung der Mitspracherechte bei der Unternehmensführung ist an sich ein Kostenfaktor, die unabhängigen Direktoren von Tesla müssen dafür eine Entschädigung aushandeln.
Vierte Hürde | Zwei verschiedene Geschäftsmodelle, zwei Gruppen von Aktionären. Das Autogeschäft von Tesla hat keine hohe Gewinnmarge, SpaceX expandiert die Rechenleistung mit einer Geschwindigkeit von mehreren zehn Milliarden US-Dollar pro Quartal. Die Aktionäre auf beiden Seiten wollen nicht alle dasselbe: Manche kaufen Tesla für autonomes Fahren und Robotik, andere kaufen SpaceX für Starlink und die KI-Cloud.
Eine Rechnung: Das Aktientauschverhältnis bestimmt, wer verliert
Wenn die Fusion tatsächlich zustande kommt, gibt es nur eine wichtigste Zahl: das Aktientauschverhältnis. Das fusionierte Unternehmen hat einen Marktwert von etwa 3,6 Billionen US-Dollar, jeder Prozentpunkt Unterschied bedeutet eine Verschiebung von etwa 36 Milliarden US-Dollar zwischen den beiden Gruppen von Aktionären.
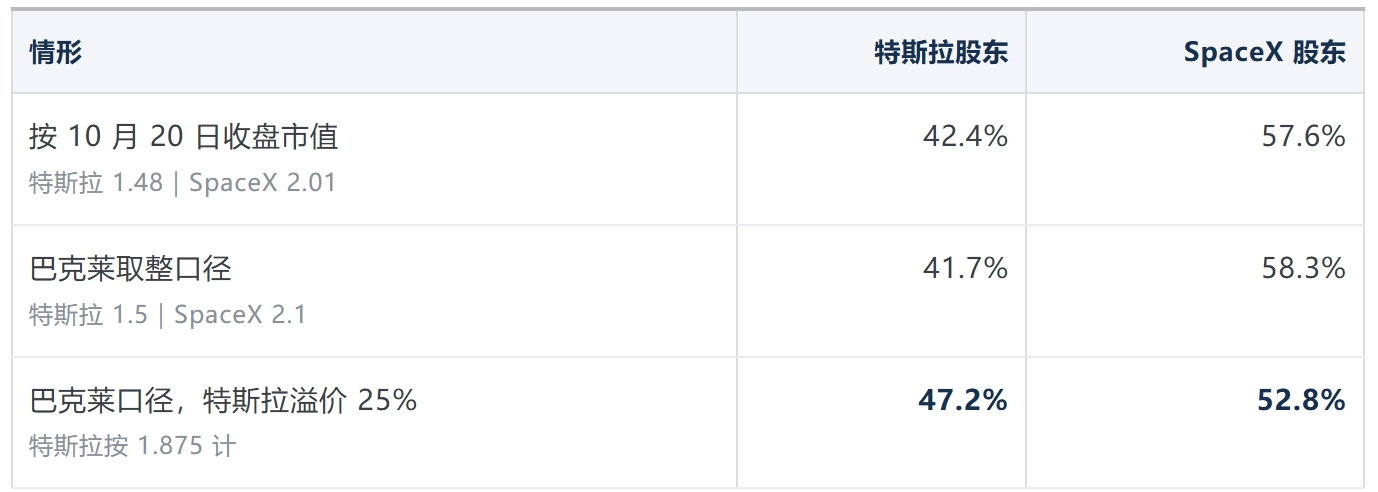
Einheit der Bewertung: Billionen US-Dollar. „SpaceX-Aktionäre“ bezieht sich auf die ursprünglichen Aktionäre von SpaceX; der Anteil ist der Aktienanteil am fusionierten Unternehmen.
Von der zweiten zur dritten Zeile erhalten die Tesla-Aktionäre etwa 5,5 Prozentpunkte mehr, was einem Wert von etwa 200 Milliarden US-Dollar entspricht, der von den SpaceX-Aktionären zu den Tesla-Aktionären übergeht. Das ist genau der Punkt, über den die beiden Sonderausschüsse wirklich streiten werden.
Zusätzlich klären wir ein häufiges Missverständnis: Die im Markt verbreitete Zahl „0,7“ ist das Verhältnis der Marktkapitalisierungen der beiden Unternehmen, nicht die Anzahl der Aktien, die pro Aktie getauscht werden. Nach dem Aktienkurs Mitte Oktober ist eine Tesla-Aktie etwa 2,4 SpaceX-Aktien wert.
Darin verbirgt sich der heikelste Interessenkonflikt. Musk hält fast die Hälfte der Anteile an SpaceX, aber nur etwa 20 % an Tesla. Je niedriger die Prämie für Tesla ausfällt, desto höher ist sein Anteil am fusionierten Unternehmen – genau das ist der Grund, warum er sich von den Verhandlungen fernhalten muss. Das größte Hindernis ist der Konflikt zwischen der Abstimmung der Tesla-Aktionäre und Musks eigenen Interessen.
Der Zeitpunkt ist ebenfalls ein Verhandlungschip. Nach der Veröffentlichung der Finanzberichte stieg der Kurs von SpaceX nach Börsenschluss um etwa 8 %, der von Tesla nur um etwa 1,5 %. Wenn nach der Marktkapitalisierung bewertet wird: Je mehr der Aktienkurs von SpaceX steigt, desto kleiner ist der Anteil, den die Tesla-Aktionäre erhalten. Am besten steigen beide Kurse gemeinsam.
Früher oder später werden sie zusammenkommen, aber nicht schnell und auch nicht billig
Richtung: Die Fusion ist sehr wahrscheinlich. Kapital, Fabriken und KI-Geschäft sind bereits miteinander verflochten, Musk unterstützt sie öffentlich, die Wall Street erwartet allgemein eine Transaktion bis Ende nächsten Jahres, Dan Ives von Wedbush wettet ebenfalls auf das Jahr 2027.
Tempo: Die Fusion wird nicht vor der Hauptversammlung am 3. Dezember abgeschlossen. In der Vollmachtsunterlage steht kein Fusionsvorschlag. Barclays geht davon aus, dass die Ankündigung frühestens Ende Oktober oder Anfang November erfolgen könnte, räumt aber auch ein, dass es immer schwieriger wird, die Genehmigung der Aktionäre innerhalb dieses Zeitplans zu erhalten. Der wahrscheinlichere Weg lautet: Zuerst die Bedingungen aushandeln, Berater beauftragen, die Absicht bekanntgeben, dann eine außerordentliche Hauptversammlung einberufen.
Preis: Es wird einen harten Kampf geben. Die Tesla-Aktionäre werden eine ansehnliche Prämie verlangen, die SpaceX-Seite wird sich dagegen wehren. Die wahrscheinlichste Form ist die Übernahme von Tesla durch SpaceX im Wege des Aktientauschs, da die duale Aktienstruktur von SpaceX es Musk ermöglicht, die Kontrolle zu behalten.
Man muss auch eine andere Ausgangsmöglichkeit in Betracht ziehen: Wenn die Bedingungen nicht ausgehandelt werden können, arbeiten die beiden Unternehmen weiter in einer Form zusammen, die „nicht fusioniert, aber immer enger verbunden“ ist, zum Beispiel durch den gemeinsamen Bau von Terafab, gegenseitige Einkäufe und gegenseitige Beteiligungen. Für Musk ist das nicht perfekt, aber auch nicht schlecht.
Epilog: Das Imperium eines einzelnen und eine Tür, durch die er nicht eintreten kann
Wenn man Musks Reich von der Erdoberfläche nach oben zählt, ergibt sich dieses Bild: Chips werden in der Terafab in Texas hergestellt, Autos und Roboter laufen aus den Fabriken von Tesla vom Band, Energiespeicherbatterien versorgen Rechenzentren mit Strom, Grok läuft in Rechenclustern, Starlink-Satelliten spinnen ein Netz über dem Kopf, Falcon und Starship bringen all das in die Umlaufbahn.
Dieses Bild wird Stück für Stück zusammengesetzt. X wurde in xAI integriert, xAI wurde in SpaceX integriert, die Investition von Tesla wurde in Anteile an SpaceX umgewandelt, die beiden Unternehmen bauen gemeinsam die Chiffabrik. Tesla wird das letzte und größte Stück sein.
Sobald das Bild fertig ist, wird es ein Unternehmen mit einem Marktwert von etwa 3,5 Billionen US-Dollar sein, das sich von der Erdoberfläche bis in die Umlaufbahn erstreckt, wobei Musk etwa ein Drittel der Anteile und mehr als die Hälfte der Stimmrechte hält. Es ist schwer, ein Beispiel in der Wirtschaftsgeschichte zu finden.
Sein größtes Vermögen ist Musk, sein größtes Risiko ist ebenfalls Musk. Seine Vorstellungskraft lässt diese Geschäfte voneinander abhängig werden, seine Kontrolle macht es für externe Aktionäre immer schwieriger, „nein“ zu sagen.
Daher ist das Interessanteste an dieser Fusion vielleicht nicht, ob sie stattfindet, sondern wie sie stattfindet. Der Erbauer des Imperiums steht gerade vor der Tür, und was seine endgültige Form bestimmt, sind die unabhängigen Direktoren in den beiden Ausschüssen und Millionen von gewöhnlichen Aktionären mit Stimmrecht in der Hand.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Wu Duidui“ (ID: esnql520), Autor: Wu Duidui, veröffentlicht mit Genehmigung von 36Kr.