Der größte Automobilhersteller der USA ist zu einem kleinen, aber feinen Unternehmen geworden.
Chinesische Automobilhersteller strömen in Scharen nach Europa. Auf diesem lebhaften Schlachtfeld ist General Motors jedoch nicht zu sehen: Bereits 2017 verkaufte das Unternehmen Opel an die französische PSA-Gruppe und zog sich aus dem europäischen Hauptmarkt zurück.
Der Rückzug hat seine Grundlagen nicht erschüttert. Heute verkauft GM weltweit jährlich rund 6 Millionen Fahrzeuge und liegt damit hinter Toyota, Volkswagen und Hyundai-Kia auf Platz vier; seine Marktkapitalisierung beträgt rund 68 Milliarden US-Dollar, was unter den globalen Automobilherstellern nur hinter Tesla, Toyota und BYU liegt; auf dem US-Heimatmarkt belegt es seit langem den ersten Platz mit einem Marktanteil von 17 % im Jahr 2025, und im profitabelsten Markt für Full-Size-Pickups und SUVs hält es allein einen Anteil von mehr als 40 %.
Am 20. Oktober veröffentlichte dieser Gigant die Ergebnisse für das dritte Quartal 2026. Betrachtet man nur die Zahlen, gibt es kaum etwas auszusetzen: Der Umsatz belief sich auf 50 Milliarden US-Dollar, was einem Anstieg von 2,9 % gegenüber dem Vorjahr entspricht; das bereinigte EBIT betrug 4,1 Milliarden US-Dollar, ein Plus von 21,6 % gegenüber dem Vorjahr; das bereinigte Ergebnis pro Aktie lag bei 3,7 US-Dollar und übertraf die Markterwartungen; die Marge auf dem nordamerikanischen Markt betrug 8,7 %, 2,5 Prozentpunkte höher als im gleichen Zeitraum des Vorjahres. Das Management genehmigte zudem Aktienrückkäufe in Höhe von 20 Milliarden US-Dollar.
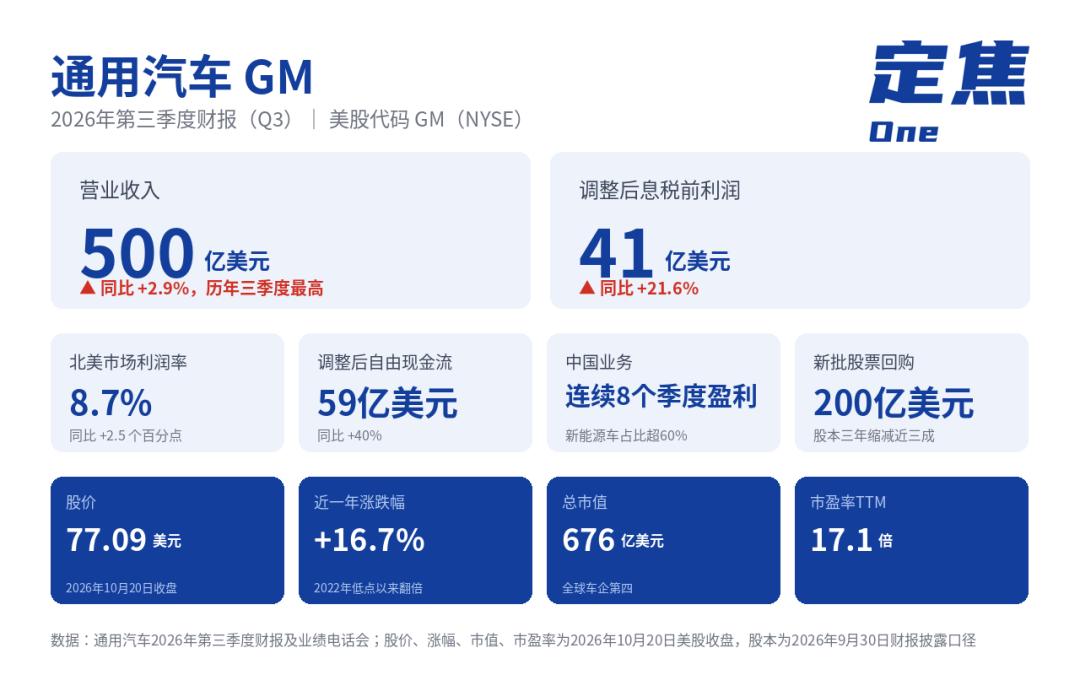
Der Markt hat jedoch kalte Füße gemacht. Der Aktienkurs fiel am selben Tag um 6,8 % und war damit der stärkste Rückgang unter den Aktien des S&P 500.
Warum ist der Aktienkurs stark gefallen? Das Problem liegt in der Prognose des Managements für das Gesamtjahr. Jedes Mal, wenn GM seinen Finanzbericht veröffentlicht, aktualisiert es seine Gewinnprognose für das Gesamtjahr. In den ersten zwei Quartalen dieses Jahres hat es die Prognose zweimal nacheinander nach oben angepasst und die Erwartungen des Marktes immer höher geschraubt. Diesmal wurde der Bereich von 14 bis 16 Milliarden US-Dollar auf 14,5 bis 15,5 Milliarden US-Dollar eingeengt. Das bedeutet den Investoren, dass die Phase des schnellsten Gewinnwachstums möglicherweise vorüber ist und es in Zukunft kaum Überraschungen geben wird.
Interessanterweise hat GM diesen hohen Gewinnstand gerade durch Schrumpfung erreicht. In den letzten zwei Jahren schloss es das selbstfahrende Unternehmen Cruise, das jährlich 1,7 Milliarden US-Dollar Verlust machte, gab mehr als 5 Milliarden US-Dollar für die Umstrukturierung seines China-Geschäfts aus, bildete Rückstellungen von insgesamt über 11 Milliarden US-Dollar für die Elektroauto-Produktionskapazitäten und reduzierte das Aktienkapital durch Rückkäufe um fast 30 %. Nach diesen Kürzungen sind Marge und Cashflow wieder auf das beste Niveau der letzten Jahre zurückgekehrt. Im dritten Quartal betrug der weltweite Großhandelsabsatz 1,39 Millionen Fahrzeuge, ein Rückgang von 11 % gegenüber dem Vorjahr, in China 358.000 Fahrzeuge, fast ein Viertel weniger als im gleichen Zeitraum des Vorjahres. Der Absatz ging um 10 % zurück, der Gewinn stieg um 20 %.
Jetzt führen chinesische Automobilhersteller einen Größenwettbewerb in Europa und stellen sich nacheinander auf dem Pariser Autosalon 2026 vor. Im Jahr 2025 erreichte der Absatz chinesischer Automobilhersteller in Europa bereits 811.000 Einheiten, und der Marktanteil stieg von 3,1 % auf 6,1 %. Was kann GM, das sich nicht in langwierige Kämpfe verstrickt, den chinesischen Automobilherstellern, die mit Leidenschaft ins Ausland expandieren, als Referenz bieten?
01. Nordamerika ist eine Gewinnmaschine, hat aber auch eine Obergrenze
Betrachtet man nur die Gewinn- und Verlustrechnung, ist GM eher ein nordamerikanisches Lkw-Unternehmen, das nebenbei ein kleines Finanzgeschäft betreibt.
In den 4,1 Milliarden US-Dollar bereinigtem EBIT des gesamten Unternehmens im dritten Quartal dieses Jahres trug allein der nordamerikanische Markt 3,6 Milliarden US-Dollar bei. Der Gewinn des internationalen Geschäfts ging gegenüber dem Vorjahr um fast 90 % auf nur noch 28 Millionen US-Dollar zurück. Darin ist auch ein Verlust von rund 100 Millionen US-Dollar enthalten, der durch die Marktbewertung der Investition in das chinesische Autonom-Fahr-Unternehmen Momenta entstanden ist. Die Autofinanzierung trägt pro Quartal stabil 600 bis 700 Millionen US-Dollar bei.
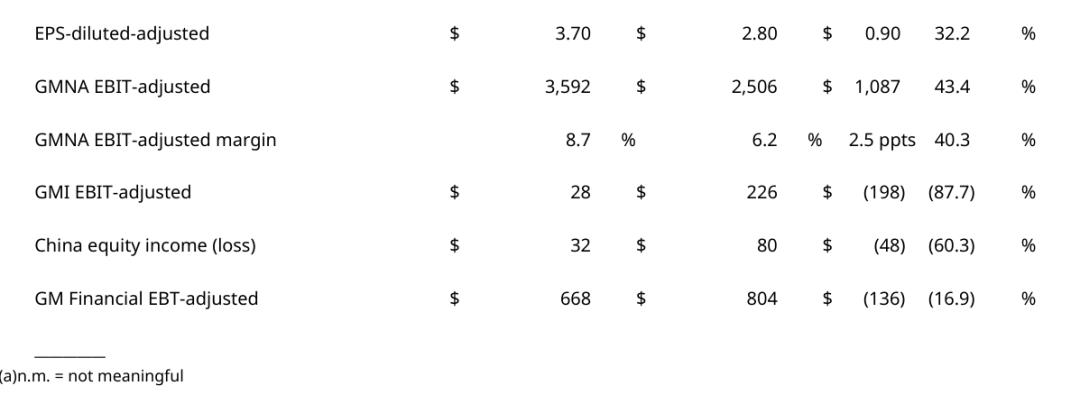
GMs segmentierte Gewinn- und Verlustrechnung für Q3 2026
Die Gewinne in Nordamerika werden von Full-Size-Pickups und Full-Size-SUVs getragen.
In diesen beiden Teilmärkten ist GM seit sieben Jahren bzw. 52 Jahren der US-Verkaufsmeister und hält einen Marktanteil von über 40 %. Nutzer, die Full-Size-Pickups und SUVs kaufen, sind für Preise relativ unempfindlich und legen Wert auf die Marke. Die Verkaufsförderungsausgaben von GM in den USA liegen bis heute unter dem Branchendurchschnitt.
GM hat zudem politische Vorteile. Importzölle erhöhen die Kosten ausländischer Konkurrenten, die Lockerung der Emissionsvorschriften macht das Leben von Modellen mit großem Hubraum angenehm, und die Rücknahme von Subventionen für Elektroautos bringt die Konkurrenten zunächst in Unordnung.
Aber diese Struktur birgt auch Sorgen. Das Management gab auf der Telefonkonferenz offen zu, dass die Kernprodukte bereits in einem Zustand begrenzter Produktionskapazitäten sind, und selbst wenn sich der gesamte US-Automobilmarkt verbessert, ist das zusätzliche Wachstumspotenzial begrenzt. Mit anderen Worten: Die nordamerikanische Gewinnmaschine läuft schnell, hat aber praktisch ihre Obergrenze erreicht.
Dass GM heute so viel Geld verdient, verdankt es nicht der Eroberung neuer Märkte, sondern einer Reihe von Rückzügen und Schrumpfungsmaßnahmen.
Ende 2024 schloss GM das selbstfahrende Unternehmen Cruise, das jährlich 1,7 Milliarden US-Dollar Verlust machte, und der Verlust dieses Geschäfts sank sofort auf 270 Millionen US-Dollar. Nach der Wende der US-Politik für Elektroautos schrumpfte es die Produktionskapazitäten für Elektroautos und bildete Rückstellungen von über 11,2 Milliarden US-Dollar. Der Slogan „Vollständige Elektrifizierung bis 2035“ wird nicht mehr verfolgt, sondern man folgt der Marktnachfrage, und die Verluste bei Elektroautos schrumpfen mit einer Geschwindigkeit von 1 bis 1,5 Milliarden US-Dollar pro Jahr.
Jede dieser Maßnahmen wirkt für sich genommen nicht rühmlich: Die Schließung von Cruise bedeutet das Eingeständnis, dass man im Bereich autonomes Fahren verloren hat, und die Kürzung der Elektroauto-Produktion bedeutet das Eingeständnis, dass der Umstieg zu eilig war. Aber im Finanzbericht verbessern sich Marge und Cashflow, und der Aktienkurs hat sich seit dem Tiefpunkt 2022 verdoppelt. Analysten von JPMorgan schrieben in einem Bericht, dass sich das Management von GM nach dem Rückzug aus mehreren internationalen Märkten wie Europa stärker konzentriert und seine Durchsetzungsfähigkeit verbessert hat.
Wie wird das verdiente Geld ausgegeben? Es wurden keine neuen Fabriken gebaut und keine neuen Märkte erschlossen, der größte Teil wurde für den Kauf eigener Aktien verwendet. Im dritten Quartal belief sich der bereinigte freie Cashflow auf 5,9 Milliarden US-Dollar, ein Anstieg von 40 % gegenüber dem Vorjahr, für das Gesamtjahr wird ein Bereich von 11,5 bis 12,5 Milliarden US-Dollar erwartet. Der größte Teil dieses Geldes floss in Aktienrückkäufe und Dividenden. Das Aktienkapital von GM wurde von 1,2 Milliarden Aktien im Jahr 2023 auf heute 849 Millionen Aktien reduziert. Ein erheblicher Teil des Wachstums des Ergebnisses pro Aktie stammt also aus der Verkleinerung des Aktienkapitals.
Der Grund für den Rückgang des Aktienkurses nach der Veröffentlichung des neuesten Finanzberichts liegt darin, dass sich die Erwartungen des Managements für 2027 geändert haben.
In den vergangenen Quartalen war GMs Aussage stets „2027 wird besser als 2026“. Diesmal sagte es das immer noch, betonte aber, dass der Entwicklungspfad „herausfordernder“ geworden sei, und die Voraussetzung für die Verbesserung der Leistung sei, dass die Kundennachfrage stark bleibt und gleichzeitig der Druck bei Rohstoffen, Logistik und anderen Kosten nachlässt.
Auf der Kostenseite verschlechtert sich die Lage tatsächlich. Der Kupferpreis liegt auf einem historischen Höchststand, der Preis für warmgewalzten Stahl hat ein Vier-Jahres-Hoch erreicht, und die Logistikkosten steigen ebenfalls. GM erwartet, dass die rohstoffbezogenen Kosten für das Gesamtjahr etwa 2 Milliarden US-Dollar betragen werden, was die Obergrenze des früheren Prognosebereichs darstellt, hauptsächlich aufgrund steigender Logistikkosten und steigender Preise für DRAM-Speicherchips. CFO Paul Jacobson sagte, dass die aktuellen Inflationskosten stetig steigen, während die Preise für komplette Fahrzeuge weitgehend stabil bleiben. Ob die Kosten im nächsten Jahr durch Preiserhöhungen weitergegeben werden können, hängt davon ab, ob die Verbraucher sie akzeptieren.
Gleichzeitig wird die neue Generation von Full-Size-Pickups im Jahr 2027 in die Phase der schrittweisen Einführung übergehen. Die neuen Fahrzeuge können bessere Preise bringen, aber die Einführung bedeutet Unsicherheiten bei der Produktionskapazität und zusätzliche Kosten. Das Management muss diese Unwägbarkeiten im Voraus in die Prognose einbeziehen.
02. Blutung in China stoppen, Abschied von Europa
Die Kürzungsmaßnahmen von GM im Ausland sind noch radikaler.
Das China-Geschäft war einst das größte Problem von GM. In den ersten drei Quartalen 2024 verlor SAIC-GM allein insgesamt 2,48 Milliarden RMB. Der Absatz ging Jahr für Jahr zurück, die Produktionskapazitäten blieben größtenteils ungenutzt, und die Öffentlichkeit spekulierte zeitweise sogar, ob das Joint Venture aufgelöst werden würde.
Aber GM ist nicht ausgestiegen, sondern hat die Blutung gestoppt und umstrukturiert.
Zuerst wurde das Werk in Shenyang Beisheng geschlossen, Personal abgebaut, die Produktlinie optimiert und gleichzeitig Rückstellungen für Wertminderungen und Umstrukturierungskosten von über 5 Milliarden US-Dollar gebildet. Dann folgte die Betriebsanpassung: Im ganzen Land wurde die Preisstrategie des „festen Preises“ eingeführt, um das ungeordnete Preisnachlassen an den Verkaufsstellen zu beenden. Gleichzeitig wurden die Produktressourcen auf Buick und Cadillac konzentriert, die Marke Chevrolet wird im Grunde nicht mehr als Schwerpunkt betrachtet.
Die Wirkung war besser als erwartet. Bis zum dritten Quartal dieses Jahres hat GM China acht Quartale in Folge Gewinne erzielt. Der Anteil des Absatzes von Elektrofahrzeugen überstieg in diesem Quartal 60 % und erreichte einen neuen Höchstwert im gleichen Zeitraum. Im August dieses Jahres unterzeichneten GM und SAIC offiziell eine Verlängerungsvereinbarung, die die Laufzeit des Joint Ventures um 20 Jahre bis 2047 verlängert.
Noch wichtiger ist, dass sich die Rolle des China-Geschäfts verändert hat. Früher war China eine Quelle für Absatz und Gewinne; heute ist es eher eine Exportbasis und eine Technologiequelle. Der lokal entwickelte Buick E7 wird bereits nach Südamerika und Südostasien exportiert. Das intelligente Fahrsystem wurde gemeinsam mit dem chinesischen Unternehmen Momenta entwickelt, an dem GM zudem Anteile hält. Das Management erklärte, dass dieses Modell, bei dem man die chinesischen Forschungs- und Entwicklungsressourcen nutzt, um globale Produkte zu vermarkten, auch in anderen Märkten repliziert werden kann.
Das bedeutet natürlich nicht, dass das China-Geschäft von GM völlig sorgenfrei ist. Die Verlängerung des Joint Ventures bedeutet nur, dass man die Berechtigung erhalten hat, weiter teilzunehmen. Auf einem Markt, auf dem lokale chinesische Marken bereits deutliche Vorteile haben, ist es nach wie vor ungewiss, ob es wirklich Fuß fassen kann.
GM hat sich vom europäischen Markt praktisch „vollständig verabschiedet“: Im dritten Quartal verkaufte es in ganz Europa nur rund 1000 Fahrzeuge, der Marktanteil nähert sich Null an.
Als GM Opel 2017 an die französische PSA verkaufte, gab es viele Stimmen auf dem Markt, die dies als kurzsichtig betrachteten. Europa ist der drittgrößte Automobilmarkt der Welt, und die Aufgabe Europas bedeutet, den Ehrgeiz der Globalisierung aufzugeben. Aber GMs Logik ist einfach: Opel hat fast 20 Jahre lang in Folge Verluste gemacht, die sich auf mehr als 20 Milliarden US-Dollar summierten. Auf einem Markt, auf dem lokale Marken stark sind, die Gewerkschaften mächtig sind und die Emissionsvorschriften streng sind, kann eine amerikanische Marke kaum wirklich Geld verdienen.
Noch entscheidender ist, dass es damals die Zeit war, in der die globale Automobilbranche am leidenschaftlichsten auf die Umstellung zur Elektrifizierung setzte. Europa hat als Erster einen aggressiven Zeitplan für das Verbot von Verbrennungsmotoren vorgelegt und alle Automobilhersteller gezwungen, Geld in die Elektrifizierung zu stecken. GM hat eine Rechnung aufgestellt: Um in Europa zu überleben, müsste man Milliarden von US-Dollar investieren, um die Produktlinie und die Lieferkette neu aufzubauen, und die Rendite ist höchst unsicher. Anstatt sich in Europa aufzureiben, ist es besser, die Ressourcen auf den profitabelsten nordamerikanischen Markt zu konzentrieren.
Rückblickend hat diese Entscheidung GM vor einer Katastrophe bewahrt. Nach 2017 erlebte der europäische Automobilmarkt die Auswirkungen der Pandemie, den Chipherstellungsmangel und die Energiekrise. Lokale Giganten wie Volkswagen, Mercedes-Benz und BMW wurden stark in Mitleidenschaft gezogen, ganz zu schweigen von ausländischen Anbietern.
Der Verkauf von Opel war nicht der erste Rückzug von GM aus Europa. In den 2000er Jahren brachte es günstige Chevrolet-Fahrzeuge aus südkoreanischen Werken nach Europa, deren Jahresabsatz zeitweise über 100.000 Einheiten lag, aber die Marke konnte sich nicht etablieren, sodass GM 2015 vollständig ausstieg. Nur durch den Export von kompletten Fahrzeugen und niedrige Preise kann man den Marktanteil nicht halten.
Die chinesischen Automobilhersteller haben in der ersten Phase ihres Eintritts in Europa die gleiche Strategie verfolgt