Haben alle an der US-Börse notierten Zahnpasta-Hersteller ein höheres Kurs-Gewinn-Verhältnis als Technologieaktien?
Im Oktober haben Investoren, die vor Technologieaktien fliehen, einen sichereren Hafen gefunden: Aktien von Konsumgüterunternehmen des täglichen Bedarfs, die beispielsweise Zahnpasta und Waschpulver herstellen und vertreiben. Doch ein Problem, das sich bei diesen sogenannten „sicheren Häfen“ abzeichnet, ist: Ihre Bewertungen werden teurer als die hochwachsenden KI-Aktien, von denen sich die Anleger gerade trennen!
Bis zum heutigen Tag in diesem Monat ist der Sektor der nicht-zyklischen Konsumgüter im S&P 500 überraschend zum Spitzenreiter unter den großen Benchmark-Indizes geworden. Da Technologieaktien einen massiven Ausverkauf erlitten und die Wachstumssektoren belastet haben, haben einige traditionelle defensive Aktien Raum für eine positive Entwicklung erhalten.
Daten von FactSet zeigen, dass der Sektor der nicht-zyklischen Konsumgüter seit Beginn dieses Monats um fast 9 % gestiegen ist. Zu dieser Aktiengattung gehören Unternehmen, die Lebensmittel und Haushaltsbedarf verkaufen – Produkte, auf die die Menschen unabhängig von der Wirtschaftslage nicht verzichten können.
Im Vergleich dazu hat der S&P 500 im gleichen Zeitraum weniger als 1 % zugelegt, während der Sektor der Informationstechnologie sogar um 3,8 % gefallen ist.
Der rasante Anstieg des Sektors der nicht-zyklischen Konsumgüter hat auch das langjährige Muster des US-Aktienmarktes auf den Kopf gestellt.
Der Technologiesektor ist nicht mehr der Sektor mit dem höchsten Bewertungsfaktor im S&P 500. Seit langem weist der US-Aktienmarkt Technologieunternehmen die höchsten Bewertungen zu, basierend auf ihrem schnelleren Gewinnwachstum und ihrem höheren Potenzial für Gewinnmargen. Heute haben jedoch Unternehmen für nicht-zyklische Konsumgüter wie Costco, Walmart und Colgate-Palmolive diesen Platz eingenommen und sind zum Bereich mit den höchsten Bewertungen am US-Aktienmarkt geworden.
Aktien von nicht-zyklischen Konsumgütern genießen in der Regel niedrigere defensive Bewertungsfaktoren aufgrund ihres stabilen Wachstums und zuverlässiger Dividenden. Derzeit scheint dieser Zustand nicht mehr zu bestehen...
Daten von FactSet zeigen, dass der vorausschauende Kurs-Gewinn-Verhältnis des Sektors der nicht-zyklischen Konsumgüter im S&P 500 zum Handelsverlauf am Dienstag 23,8 betrug, während der Sektor der Informationstechnologie nur 19,8 erreichte.
Ist der Markt übermäßig defensiv ausgerichtet?
Dazu sagte Mark Hackett, Chefmarktstratege der Nationwide Investment Management Group, angesichts der übermäßigen Konzentration auf Technologieaktien und der Unsicherheit über die KI-Aussichten hat die relative Attraktivität von Aktien nicht-zyklischer Konsumgüter als Absicherungsinstrument zugenommen. Doch dieser Anstieg hat dazu geführt, dass die Bewertungen einiger führender Aktien nicht-zyklischer Konsumgüter und sogar des gesamten Sektors in gewissem Maße nicht mehr günstig sind. Gleichzeitig ist Hackett jedoch der Ansicht, dass dies nicht bedeutet, dass alle Aktien dieses Sektors allgemein überbewertet sind.
Wenn eine Aktie oder ein Sektor als „überbewertet“ gilt, bedeutet dies in der Regel, dass ihre auf Gewinnerwartungen basierende Bewertung zu hoch ist.
Aus Sicht des Kurs-Gewinn-Verhältnisses scheinen derzeit einige einzelne Aktien im Sektor der nicht-zyklischen Konsumgüter tatsächlich überbewertet zu sein – obwohl das erwartete Gewinnwachstum von Walmart und Costco weit unter dem des Technologiesektors liegt, beträgt ihr vorausschauendes Kurs-Gewinn-Verhältnis jeweils etwa 42 und 48.
All dies scheint mit der allgemeinen Flucht in sichere Anlagen zusammenzuhängen, die sich in den letzten Wochen am Markt abgezeichnet hat. Wenn Anleger sich Sorgen um die Aussichten des KI-Handels oder die Wirtschaftslage machen, neigen sie dazu, sich defensiven Sektoren wie dem der nicht-zyklischen Konsumgüter zuzuwenden. Wenn dieser Handel jedoch zu überfüllt wird, stehen den Anlegern immer weniger Orte zur Verfügung, um Risiken auszuweichen.
Der jüngste massive Ausverkauf am Anleihemarkt zeigt, dass das Interesse der Anleger an US-Staatsanleihen gedrückt wird, da Unternehmen massiv Mittel für den Aufbau von KI-Infrastrukturen aufnehmen und Regierungen weltweit Defizite durch die Emission von Schulden decken. Darüber hinaus ist der Silberpreis von seinem historischen Höchststand erneut auf die „Halbierungslinie“ gefallen, was zeigt, dass die Sorgen des Marktes über eine Wirtschaftsverlangsamung zunehmen.
Hackett weist darauf hin, dass es vernünftig ist, dass Anleger eine Prämie für die „zuverlässigen Gewinne“ von Aktien nicht-zyklischer Konsumgüter zahlen, aber einige der am besten performenden Aktien könnten bereits außergewöhnlich optimistische Erwartungen an den Sektor widerspiegeln.
Er sagte: „Wenn der Inflationsdruck die Gewinnmargen schmälert, die Verbraucher zu günstigeren Produkten wechseln oder die Unternehmensgewinne enttäuschen, könnten diese hoch bewerteten Aktien Risiken ausgesetzt sein.“
Vergangene Erfahrungen
Aus vergangenen Erfahrungen geht hervor, dass der Sektor der nicht-zyklischen Konsumgüter während Rezessionen oft den US-Aktienmarkt übertrifft. Laut Daten von Dow Jones Market Data ist dieser Sektor in den ersten sechs Monaten nach Beginn einer Rezession im Durchschnitt um 2,2 % gestiegen, und ein Jahr später lag der Anstieg bei fast 6 % (siehe folgende Tabelle) – dies gilt für die letzten vier Rezessionen, die als zwei aufeinanderfolgende Quartale mit einem Rückgang des realen Bruttoinlandsprodukts definiert sind.
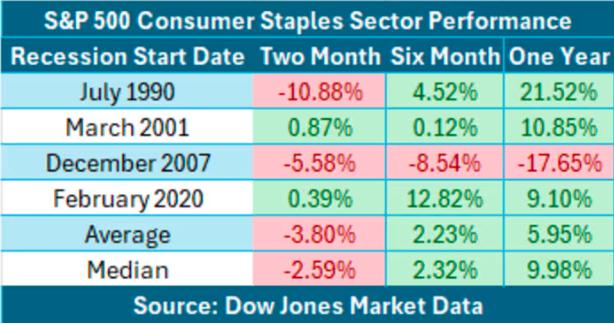
Obwohl die US-Wirtschaft derzeit nicht in einer Rezession steckt, zeigen der Arbeitsmarkt und die Verbraucherausgaben deutliche Anzeichen einer Abkühlung aufgrund der hartnäckigen Inflation und der hohen Kreditkosten, was die Kosten für Großanschaffungen wie den Kauf von Häusern und Autos für US-Verbraucher erheblich erhöht.
Aber nach Ansicht von Hackett ähnelt der jüngste Spitzenanstieg des Sektors der nicht-zyklischen Konsumgüter eher einer defensiven Umschichtung von Kapital als einer plötzlichen Verbesserung der Verbrauchernachfrage. Er sagte: „Aufgrund der Sorgen um die KI-bezogenen Kapitalausgaben, die Finanzierungskosten, die Bewertungen und die Nachhaltigkeit der Gewinnerwartungen von Technologieunternehmen haben Anleger ihr Risikoexposure reduziert. Dieser Trend begünstigt Unternehmen mit anhaltender Nachfrage, Preismacht und relativ stabilen Cashflows.“
Natürlich glauben derzeit einige Marktteilnehmer, dass der Sektor der nicht-zyklischen Konsumgüter weiter an Stärke gewinnen wird. Laut Analysten von SentimenTrader zeigt die technische Analyse, dass eine extreme Umstellung der Marktstimmung gegenüber Aktien nicht-zyklischer Konsumgüter oft auf eine bullische Entwicklung von Konsumgüteraktien in den kommenden Monaten hindeutet, auch wenn kurzfristige Rückschläge auftreten können.
Anfang dieses Monats lag der Anteil der Aktien nicht-zyklischer Konsumgüter, deren Kurs über dem 50-Tage-Durchschnitt lag, bei weniger als 10 %, aber in etwas mehr als zwei Wochen ist dieser Anteil auf über zwei Drittel gestiegen. Wenn ein Vermögenswert zu einem Preis über seinem 50-Tage-Durchschnitt gehandelt wird, bedeutet dies in der Regel, dass sein mittelfristiger Trend bullisch ist.
Mit anderen Worten hat sich dieser Anstieg schnell von wenigen einzelnen Konsumgüteraktien auf die meisten Aktien des gesamten Sektors ausgeweitet. Die Analysten von SentimenTrader schrieben in einem am Montag an Kunden versandten Bericht: „In den letzten Jahren haben wir festgestellt, dass diese rasche Umstellung oft eine zuverlässige Veränderung der Marktstimmung bedeutet. Der Sektor der nicht-zyklischen Konsumgüter folgt dem gleichen Muster. Bei 10 ähnlichen Signalen waren negative Renditen nach fünf Monaten oder länger äußerst selten.“
„Obwohl aggressive Händler vor möglichen kurzfristigen Rückschlägen in der kommenden Woche warnen sollten, können strategische Anleger jede kurzfristige Schwäche als ausgezeichnete Gelegenheit betrachten, Positionen aufzubauen, bevor die erwartete breitere Erholung einsetzt“, erklärten die Analysten von SentimenTrader.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „CLS“, Autor: Xiao Xiang, veröffentlicht mit Genehmigung von 36Kr.