Die Hälfte der chinesischen Städte hat keinen Platz mehr für neue Einkaufszentren.
Die expansive Zunahme der Einkaufszentren in China stößt allmählich an die Grenzen der städtischen Kapazität.
Wenn wir das künftige zusätzliche Angebot an Einkaufszentren in China in den nächsten drei Jahren durchgehen, stellen wir fest: Nicht jede Stadt kann noch ein weiteres Einkaufszentrum aufnehmen. Laut Statistiken von Winshang Data sind derzeit fast die Hälfte der Städte im ganzen Land (47,5 %) in die Phase des „Spitzenwerts“ bei Einkaufszentren eingetreten.
Was ist eine Stadt mit Spitzenwert? Auf der Grundlage mehrerer Dimensionen definiert Winshang Data sie als „Städte, in denen derzeit kein Zuwachs an Einkaufszentren zu verzeichnen ist“.
Nach den Unterschieden im Marktangebot lassen sich diese Städte weiter in zwei Typen unterteilen: struktureller Spitzenwert und phasenweiser Spitzenwert.
Gemäß der Definition sind derzeit unter den 341 Städten im ganzen Land, in denen Einkaufszentren mit einer Fläche von mehr als 30.000 Quadratmetern verteilt sind, 162 Städte in die Phase des Spitzenwerts eingetreten. Fast alle dieser Städte sind Städte der dritten oder niedrigeren Ebene mit niedrigem Wirtschaftsstandard und geringer Kapazität des einzelnen Marktes, darunter nur eine Stadt der höheren Ebene: Harbin.
Die daraus folgende Frage lautet: Welche Städte stoßen als Erste an die Obergrenze des Zuwachses? Warum erreichen diese Städte als Erste den Spitzenwert? Welchen Expansionspfad haben sie durchlaufen? Wenn Zeit und Raum überlagert und kombiniert werden, entfaltet sich eine klare „Karte des Spitzenwerts“ der Einkaufszentren in China.
01.
Wo befinden sich die Städte mit Spitzenwert?
Durch die Analyse der Standorte und Kundenprofile der 162 Städte mit Spitzenwert lassen sich drei strukturelle Merkmale zusammenfassen.
Regionale Struktur: Der Nordosten erreicht als Erste den Spitzenwert, der Nordwesten erreicht den Spitzenwert konzentriert um das Jahr 2020
Betrachtet man die lange Zeitachse, so ist der Nordosten die Region im ganzen Land, die am frühesten konzentriert in die Phase des strukturellen Spitzenwerts eintritt. Einige Städte im Nordosten haben die Expansion von Einkaufszentren bereits um das Jahr 2015 beendet. Beispielsweise gibt es seit 2015 keine neu eröffneten Einkaufszentren mit einer Fläche von mehr als 30.000 Quadratmetern in Städten wie Jiamusi, Baicheng, Huludao und Heihe. Danach sind Städte wie Jixi, Yingkou und Qiqihar nacheinander in die lange Phase ohne Zuwachs eingetreten.
Die Wirtschaft im Nordosten war in der Frühzeit von Schwerindustrie und ressourcenbasierten Industrien abhängig, die Industriestruktur war relativ einseitig und die Entwicklung der privaten Wirtschaft war relativ unzureichend. Mit dem Wandel des Wirtschaftsmodells und der Wachstumsmotoren steht die industrielle Transformation unter Druck, und die wirtschaftliche Entwicklung verliert allmählich an Dynamik. Schrumpfung der Industrien, Rückgang der Bevölkerung, Abwanderung junger Menschen... Die Vitalität der Stadt sinkt stetig, so dass ein nachhaltiges Wachstum des gewerblichen Marktes natürlich nicht mehr gestützt werden kann.
Die Daten der siebten Volkszählung zeigen, dass die Gesamtbevölkerung der drei Provinzen im Nordosten zwischen 2010 und 2020 um 11,01 Millionen Menschen zurückgegangen ist, was dem Bevölkerungsumfang einer mittleren Stadt entspricht, die jedes Jahr verloren geht. Der Mangel an Konsumbevölkerung und unzureichende Konsumnachfrage sind die grundlegenden Gründe für das Fehlen eines zusätzlichen Angebots an Einkaufszentren.
Das Gleiche gilt für den Nordwesten, wo der Eintritt in den strukturellen Spitzenwert sich um das Jahr 2020 konzentriert. Anders als die Situation des Bevölkerungsrückgangs im Nordosten ist der Nordwesten aufgrund der geringen Bevölkerungsdichte, der verstreuten Verteilung der Städte und des begrenzten Konsumhinterlands von vornherein nicht in der Lage, eine große Anzahl von Einkaufszentren in einer einzelnen Stadt zu unterstützen. Wenn die vorhandenen Projekte die Kernkonsumnachfrage im Wesentlichen abdecken, verengt sich der Raum für zusätzliches Angebot schnell.
Eine interessante Perspektive lautet: Je niedriger der Anteil der Städte mit Spitzenwert in einer Region ist, desto mehr Städte verfügen noch über Raum für den Zuwachs an Einkaufszentren, was indirekt darauf hinweist, dass die gesamte Wirtschaftskraft dieser Region stärker ist und der Entwicklungsgradient zwischen den Städten ausgewogener ist. Beispielsweise ist die Anzahl der Städte mit Spitzenwert in der Ostchina-Region weitaus geringer als in anderen Regionen, und die gewerbliche Nachfrage konzentriert sich nicht stark auf wenige Kernstädte, sondern ist in breiteren Ebenen der Städte aktiv.
Räumliche Struktur: Je weiter die Stadt von der Kernstadt entfernt ist, desto leichter erreicht sie den Spitzenwert
Aus räumlicher Sicht hängt das Wachstumspotenzial des städtischen Gewerbes eng mit seiner Position im Metropolraum zusammen. Derzeit gibt es in China 21 nationale Metropolräume, die von der Nationalen Entwicklungs- und Reformkommission oder dem Staatsrat offiziell genehmigt wurden.
Da die offiziellen Planungen in verschiedenen Regionen keine einheitlichen Standards für die Darstellung und Aufteilung der räumlichen Struktur haben, wird in diesem Artikel die Positionierung der Städte in der offiziellen Planung als Hauptgrundlage genommen, kombiniert mit der räumlichen Lage, der industriellen Zusammenarbeit und den funktionalen Verbindungen zwischen den Städten, um die Hierarchie der Städte im Metropolraum einheitlich zu unterteilen.
Gemäß dem Niveau der regionalen wirtschaftlichen Entwicklung und der Fähigkeit zur Strahlungsförderung lassen sich die von diesen Metropolräumen abgedeckten Städte in die Hierarchie „Kernstadt – Knotenstadt – Außenstadt“ unterteilen, die eine von stark nach schwach abgestufte Struktur aufweist.
In diesen Metropolräumen gibt es ein offensichtliches Gesetz: Je weiter die Stadt von der Kernstadt entfernt ist, desto höher ist die Wahrscheinlichkeit, dass sie den Spitzenwert erreicht. Laut Statistiken von Winshang Data ist bisher unter den 21 Kernstädten der Metropolräume nur Zhangzhou eine Stadt, die einen phasenweisen Spitzenwert aufweist. Die Spitzenwertrate der Knotenstädte beträgt 23 %, und die der Außenstädte steigt weiter auf 47 %. Bei Städten, die nicht zu einem Metropolraum gehören, liegt die Spitzenwertrate bereits bei bis zu 57 %.
Dahinter verbirgt sich die stufenweise Abnahme des Wachstumsvorteils, der von der Kernstadt nach außen abfließt. In der Regionalökonomie erzeugt die Entwicklung der Kernstadt einen räumlichen Überflutungseffekt auf die umliegenden Gebiete, einschließlich des industriellen Abflusses, der Bevölkerungsbewegung, der gemeinsamen Nutzung von Infrastrukturen und der Beschäftigungsmöglichkeiten.
Daher können Knotenstädte, die nah an der Kernstadt liegen und über enge Verkehrsverbindungen verfügen, oft zuerst die industrielle Verlagerung, den Bevölkerungsabfluss und die Konsumaufwertung übernehmen. Selbst wenn das eigene städtische Niveau nicht hoch ist, hat der Konsummarkt noch Raum für eine kontinuierliche Erweiterung; während äußere und weiter entfernte Städte leichter unter unzureichender Entwicklung und Konsumabfluss leiden.
Der Metropolraum Wuhan ist ein typisches Beispiel. Knotenstädte wie Huangshi, Huanggang, Ezhou und Xiaogan stehen in engerer Verbindung zu Wuhan und können industrielle Koordination, Pendelverkehr und funktionale Komplementarität realisieren. Mit Ausnahme von Ezhou sind sie derzeit alle nicht im Spitzenwert oder im phasenweisen Spitzenwert; während Außenstädte wie Xianning, Xiantao, Qianjiang und Tianmen, deren räumliche Distanz und wirtschaftliche Verbindung zu Wuhan relativ schwächer sind, bereits in die Phase des Spitzenwerts eingetreten sind.
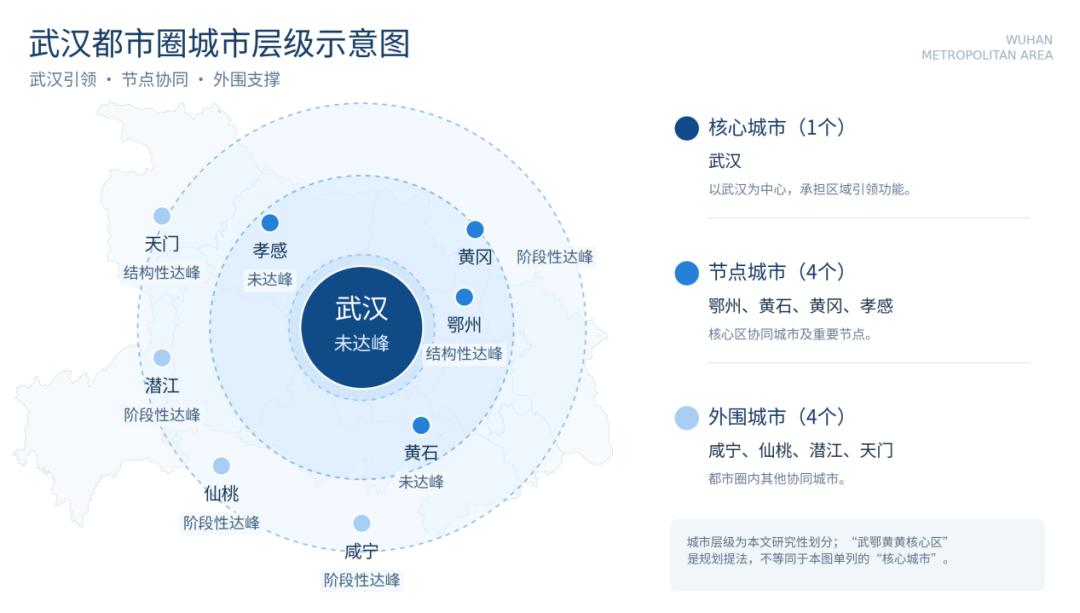
Anmerkung: Die Kreise und die Positionen der Städte sind nur konzeptionelle Darstellungen und stellen keine echten geografischen Entfernungen dar.
Kundenstruktur: Fehlpassung zwischen „Beliebtheit“ und „Konsum“ in Tourismusstädten
Unter den Städten mit Spitzenwert gibt es noch eine spezielle Art von Probe: Tourismusstädte. In beliebten Tourismuszielen wie Lijiang, Guilin und Beihai stagniert der Markt für Einkaufszentren seit vielen Jahren ohne jeglichen Zuwachs.
Anders als die ressourcenbasierten Städte im Nordosten fehlt es den Tourismusstädten nicht an „Beliebtheit“. Das eigentliche Problem liegt darin, dass die Besucher nur für kurze Zeit bleiben, die Konsumhäufigkeit gering ist und der Konsum sich oft auf Tourismuszenarien wie Sehenswürdigkeiten, charakteristische Straßen, Gastronomie, Unterkünfte und kulturelle Kreativ-Einzelhandel konzentriert. Für Einkaufszentren ist dieser Teil des Personenstroms eher eine ergänzende Zunahme. Was wirklich entscheidet, ob ein Projekt langfristig stabil betrieben werden kann, ist nach wie vor der hochfrequente Konsum der lokalen Einwohner.
Nehmen wir Lijiang als Beispiel: Im Jahr 2025 wurden insgesamt etwa 87,06 Millionen Besucher empfangen, während die ständige Einwohnerzahl der ganzen Stadt nur etwa 1,25 Millionen beträgt. Die jährliche Anzahl der empfangenen Besucher beträgt fast das 70-fache der Größe der ständigen Einwohner. Auf der Seite der gewerblichen Entwicklung gibt es jedoch in Lijiang seit 2016 keine neuen Einkaufszentren mehr.
Dies zeigt, dass Besucher das Gesamtkonsumvolumen einer Stadt vergrößern können, aber es kaum schaffen, die langfristige stabile tägliche Unterstützung der lokalen Kundengruppe für Einkaufszentren vollständig zu ersetzen.
Wenn das vorhandene Gewerbe die lokalen Bedürfnisse im Wesentlichen abdeckt, bedeutet die Hinzufügung eines neuen Einkaufszentrums nur, die begrenzte lokale Kundengruppe neu aufzuteilen, anstatt neue Konsumnachfrage zu erzeugen. Die Bereitschaft der Entwickler, in den Markt einzutreten, sinkt natürlich entsprechend.
Allerdings erreichen nicht alle Tourismusstädte vorzeitig den Spitzenwert. Städte wie Sanya und Xiamen behalten weiterhin ein kontinuierliches Wachstum von Einkaufszentren bei, was oft durch stärkere Bevölkerungs- und Wirtschaftsgrundlagen sowie hochwertige Konsumunterstützung gestützt wird. Die Städte, die leicht in den strukturellen Spitzenwert eintreten, sind diejenigen, deren tragende Industrie der Tourismus ist, aber deren lokale Konsumbasis relativ begrenzt ist.
02.
Wie kommt der Spitzenwert eigentlich zustande?
Betrachtet man die lange Zeitachse, so stellt man fest, dass das Auftreten von Städten mit Spitzenwert nicht plötzlich geschieht, sondern das Ergebnis einer Runden von gewerblicher Expansion ist, die allmählich die Obergrenze der städtischen Kapazität erreicht.
Gemessen an der Wachstumsgeschwindigkeit des Bestands ist das Angebot an Einkaufszentren in Städten mit Spitzenwert konzentrierter, die Elastizität der Wachstumsgeschwindigkeit ist größer und die Phasenhaftigkeit des Angebots ist deutlicher als in Städten ohne Spitzenwert.
Zwischen 2006 und 2016 behielt die Wachstumsgeschwindigkeit des Bestands an Einkaufszentren in Städten mit Spitzenwert jahrelang ein hohes Wachstum von über 30 % bis 40 % bei, das danach schnell zurückging. Abgesehen von den Auswirkungen der Epidemie bildeten die Städte mit Spitzenwert um das Jahr 2019 einen letzten kleinen Höhepunkt des konzentrierten Angebots, bevor sie beschleunigt in den Abwärtspfad eintraten.
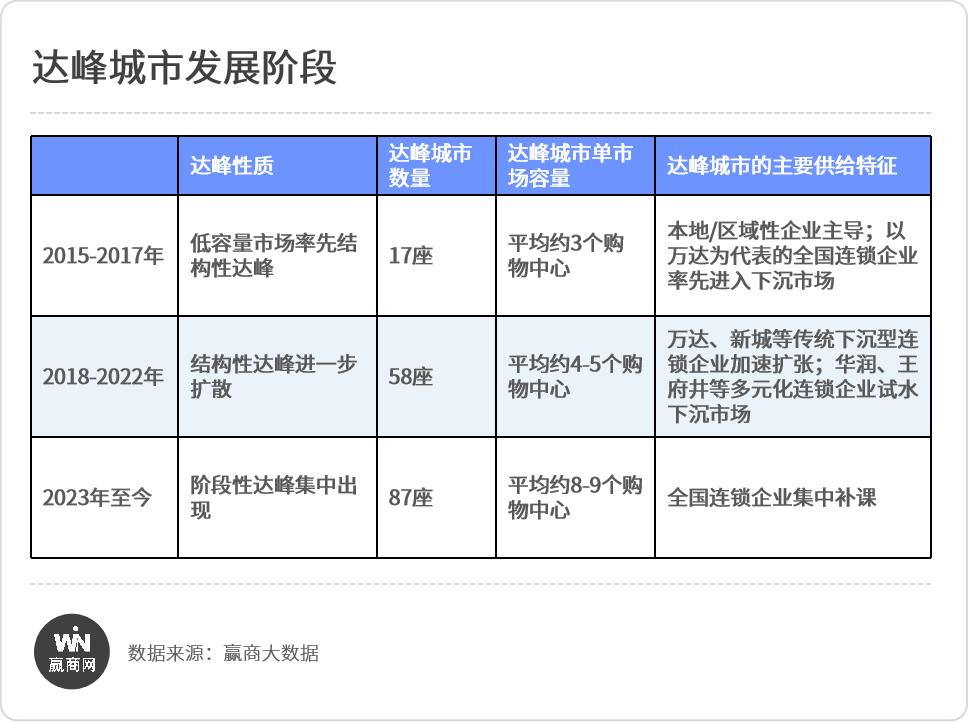
Dieser Unterschied im Wachstumsmodell hängt mit den Angebotsmerkmalen der Städte mit Spitzenwert zusammen. In Kombination mit den Veränderungen der Marktkapazität und der Entwicklungsstellen lässt sich die Entstehungsspur der Städte mit Spitzenwert bei Einkaufszentren grob in drei Phasen unterteilen:
2015-2017: Märkte mit geringer Kapazität erreichen als Erste den Spitzenwert
Die ersten Städte, die in die Phase des strukturellen Spitzenwerts eintreten, sind eine Gruppe von Städten in den unteren Ebenen mit geringer Marktkapazität und schwächerer gewerblicher Grundlage.
In dieser Phase erreichten insgesamt 17 Städte als Erste den Spitzenwert, die sich hauptsächlich im Nordosten und Nordwesten konzentrieren. Beispielsweise war das letzte Projekt mit einer Fläche von mehr als 30.000 Quadratmetern in Heihe das 2015 eröffnete Haihua Einkaufszentrum, während in Qiqihar das letzte Projekt das Huaxia Stadtplatz aus dem Jahr 2017 ist.
Der Markt für Einkaufszentren in diesen Städten wurde in der Frühzeit von lokalen Entwicklern, lokalen Kaufhausgruppen und regionalen Betreibern gebaut, bis nach 2009 landesweite Kettenunternehmen, vertreten durch Wanda, begannen, in den Markt einzutreten.
Ihre Bevölkerung beträgt meist etwa 1 bis 2 Millionen, die Kapazität für gewerbliche Aufnahme ist begrenzt, die Gebäudefläche im Stadtgebiet ist klein, und im Grunde können zwei bis drei Einkaufszentren die Bedürfnisse aller Altersgruppen in der ganzen Stadt abdecken. Hochwertige Marken, Personenstrom und Konsumkraft konzentrieren sich schnell auf die führenden Projekte, was den Eintritt von Konkurrenten in gewissem Maße hemmt.
Daher ist der Spitzenwert in dieser Phase im Wesentlichen das Erreichen der Obergrenze, bevor die Expansion überhaupt vollzogen ist.
2018—2022: Kettenerweiterung in untere Ebenen, beschleunigter Spitzenwert
Ab 2018 breitete sich der Spitzenwert von Einkaufszentren allmählich auf Städte mit relativ ausgereifter gewerblicher Grundlage aus und bildete innerhalb von fünf Jahren eine zweite Runde des relativ konzentrierten strukturellen Spitzenwerts. Diese Phase deckt insgesamt 58 Städte ab, die durchschnittlich 4 bis 5 Einkaufszentren besitzen, und ihre gewerbliche Grundlage ist deutlich besser als die der Städte in der ersten Phase.
Im Jahr 2018 waren unter den 8 Städten mit Spitzenwert die letzten Projekte in 5 Städten wie Shizuishan, Fuxin, Wuwei, Benxi und Suihua