SpaceX erzielte erstmals einen Gewinn, und KI erwirtschaftete in einem Quartal 4,4 Milliarden US-Dollar.
Nach Börsenschluss in den USA am 20. Oktober veröffentlichte SpaceX den ersten gewinnbringenden Quartalsbericht seit seinem Börsengang.
Im dritten Quartal erzielte SpaceX einen Umsatz von 14,575 Milliarden US-Dollar, was einem Anstieg von 161 % gegenüber dem Vorjahr entspricht und die durchschnittliche Erwartung der Analysten von 12,72 Milliarden US-Dollar übertrifft; der Nettogewinn betrug 4,4 Milliarden US-Dollar, während im gleichen Zeitraum des Vorjahres ein Verlust von 1,105 Milliarden US-Dollar verzeichnet wurde; das verwässerte Ergebnis pro Aktie betrug 0,35 US-Dollar, gegenüber einem Verlust von 0,09 US-Dollar pro Aktie im Vorquartal. Das bereinigte EBITDA erreichte 8,809 Milliarden US-Dollar, was einem Anstieg von 306 % gegenüber dem Vorjahr entspricht, und die Gewinnmarge stieg auf etwa 60 %, was eine deutliche Verbesserung gegenüber den 45 % des Vorquartals darstellt.
Der aus der Integration von xAI hervorgegangene Super-Intelligence-(SI)-Geschäftsbereich erzielte einen Quartalsumsatz von 7,56 Milliarden US-Dollar, was einem Anstieg von 830 % gegenüber dem Vorjahr entspricht und 52 % des Gesamtumsatzes des Unternehmens ausmacht. Der Verbindungsgeschäftsbereich steuerte 5,248 Milliarden US-Dollar bei, was einem Anstieg von 69 % entspricht; der Raumfahrtstartgeschäftsbereich erzielte 1,767 Milliarden US-Dollar, was einem Anstieg von 6 % entspricht.
Das heißt, KI ist nicht mehr nur ein neuer Wachstumspunkt für SpaceX, sondern auch zu einer Schlüsselfaktor geworden, der das Unternehmen von Verlust in Gewinn verwandelt.
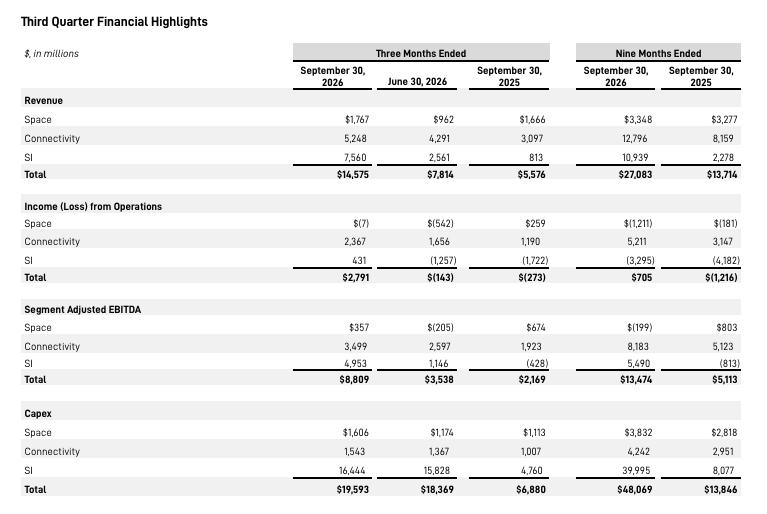
Gleichzeitig schossen die Kapitalausgaben von SpaceX im dritten Quartal auf 19,593 Milliarden US-Dollar, was fast dem Dreifachen des Vorjahreswerts von 6,88 Milliarden US-Dollar entspricht. Die kumulierten Kapitalausgaben der ersten neun Monate beliefen sich auf 48,069 Milliarden US-Dollar, das 3,5-fache des Vorjahreswerts. SpaceX investiert große Summen in Projekte wie KI-Recheninfrastruktur und Starship, wobei sowohl der Gewinnanstieg als auch der Kapitalverbrauch beschleunigt werden.
Das Management hatte zuvor prognostiziert, dass der annualisierte Umsatzlaufsatz von SpaceX bis Ende 2026 voraussichtlich 100 Milliarden US-Dollar erreichen wird.
Bei einem Umsatzvolumen von 14,575 Milliarden US-Dollar im dritten Quartal erfordert dieses Ziel weiterhin eine deutliche Beschleunigung des Geschäfts in den kommenden Quartalen. Ob KI-Rechenverträge kontinuierlich in Umsatz umgewandelt werden können, ob Starlink sein Wachstum aufrechterhalten kann und ob Starship die Startfrequenz weiter erhöhen kann, wird diese Wachstumskurve beeinflussen.
Der Markt reagierte positiv auf diese Leistungsbilanz. Nach der Veröffentlichung des Finanzberichts stieg der Aktienkurs von SpaceX nach Börsenschluss zeitweise um 3,2 %, was einer Marktkapitalisierung von etwa 2 Billionen US-Dollar entspricht und bereits den Wert von Tesla unter dem Besitz von Elon Musk übertrifft.
01 Das KI-Geschäft trägt die "halbe Last"
Im dritten Quartal übertrafen die Umsätze der drei Hauptgeschäftsbereiche von SpaceX die Markterwartungen, wobei das KI-Geschäft die wichtigste Wachstumsquelle darstellte.
Analysten hatten zuvor prognostiziert, dass der Umsatz des Super-Intelligence-(SI)-Geschäftsbereichs zwischen 6,3 und 7,6 Milliarden US-Dollar liegen würde, der tatsächliche Wert erreichte 7,56 Milliarden US-Dollar und näherte sich der oberen Grenze der Erwartungen. Der Umsatz des Verbindungsgeschäftsbereichs belief sich auf 5,248 Milliarden US-Dollar und lag über der von StreetAccount zusammengefassten Erwartung von 4,84 Milliarden US-Dollar; der Umsatz des Raumfahrtstartgeschäftsbereichs erreichte 1,767 Milliarden US-Dollar und übertraf ebenfalls die Erwartung von Morgan Stanley von 1,57 Milliarden US-Dollar.
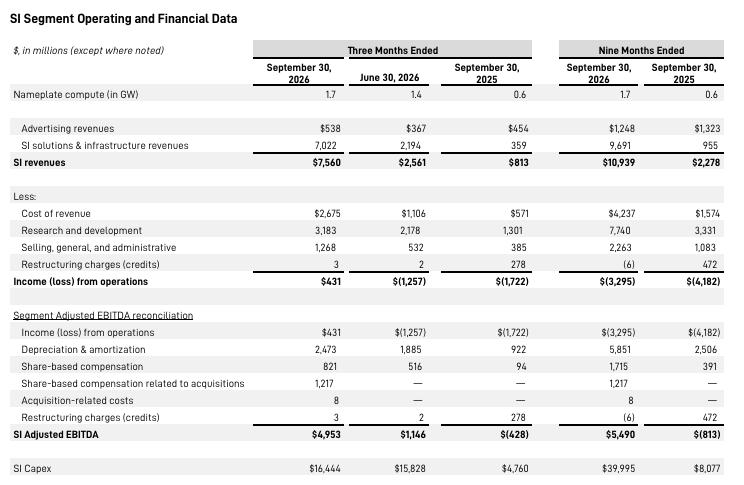
Dabei stammt der SI-Geschäftsbereich von Musks Unternehmen xAI. Im Februar dieses Jahres wurde xAI in SpaceX integriert. Im dritten Quartal stieg der Umsatz dieses Geschäftsbereichs um 830 % gegenüber dem Vorjahr. Darin belief sich der Umsatz aus Lösungen und Infrastruktur auf 7,022 Milliarden US-Dollar, gegenüber 2,194 Milliarden US-Dollar im Vorquartal; der Umsatz aus dem Werbegeschäft betrug 538 Millionen US-Dollar und stammte hauptsächlich von der Plattform X.
Die wichtigste Stütze für das Umsatzwachstum stammt aus der Vermietung von KI-Rechenleistung.
SpaceX stellt Rechenleistung des Colossus II-Rechenzentrums Kunden wie Google und Anthropic zur Verfügung. Laut einem Bericht von The Information hat der Rechenvertrag zwischen Anthropic und SpaceX einen Wert von bis zu 84,5 Milliarden US-Dollar, was über dem zuvor offengelegten Wert von etwa 45 Milliarden US-Dollar liegt.
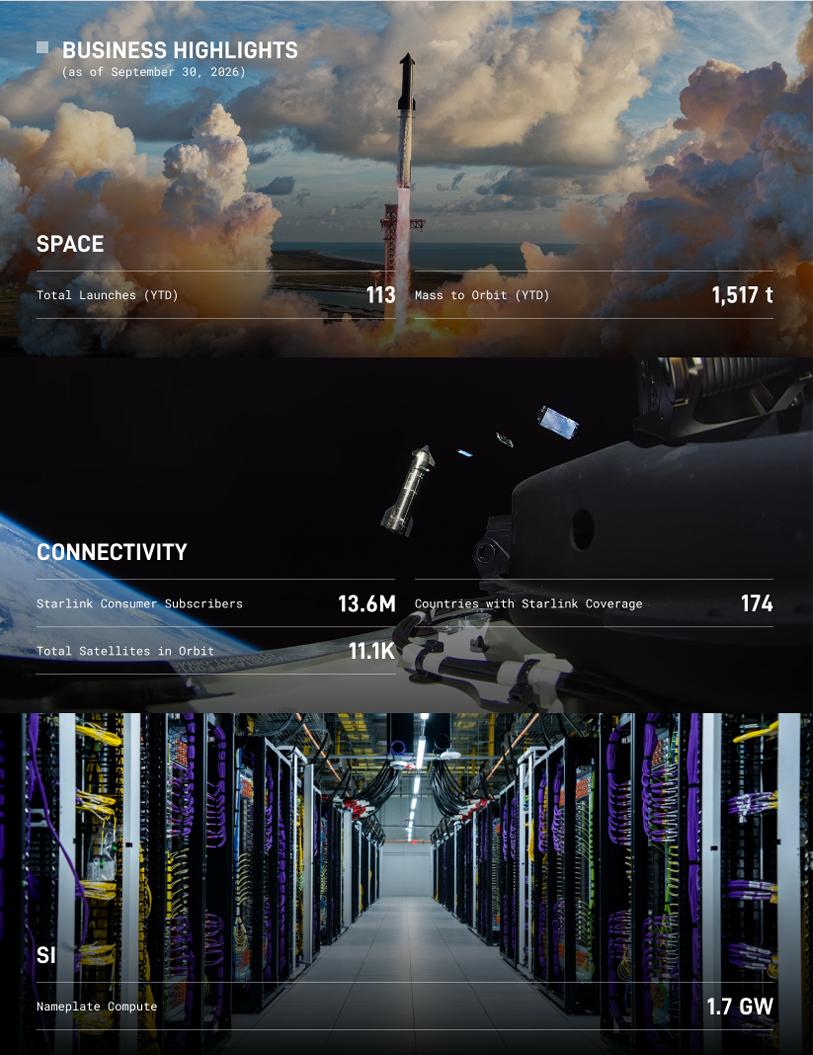
Morgan Stanley schätzt, dass die Preisgestaltung für kürzlich unterzeichnete Cloud-Rechenverträge etwa 30 bis 50 US-Dollar pro Watt beträgt, und die Branchenpreise steigen weiter. Zum 30. September erreichte die Rechenleistungskapazität von SpaceX 1,7 GW.
Aus Sicht des bereinigten EBITDA des Geschäfts trug der SI-Geschäftsbereich 4,953 Milliarden US-Dollar bei, der Verbindungsgeschäftsbereich 3,499 Milliarden US-Dollar und der Raumfahrtstartgeschäftsbereich 357 Millionen US-Dollar. Im gleichen Zeitraum des Vorjahres beliefen sich die entsprechenden Werte der drei Geschäftsbereiche auf einen Verlust von 428 Millionen US-Dollar, einen Verlust von 1,923 Milliarden US-Dollar bzw. einen Gewinn von 674 Millionen US-Dollar. Die Gewinnquellen haben sich deutlich auf das KI- und das Verbindungsgeschäft verlagert.
Dennoch wird das Betriebsergebnis des SI-Geschäftsbereichs noch von akquisitionsbedingten Kosten beeinflusst. Im dritten Quartal belief sich das Betriebsergebnis dieses Geschäftsbereichs auf 431 Millionen US-Dollar (gegenüber einem Verlust von 1,257 Milliarden US-Dollar im Vorquartal). Dies liegt daran, dass in diesem Quartal Cursor einen Umsatz von 608 Millionen US-Dollar erzielte, während der SI-Geschäftsbereich Aufwendungen für Aktienoptionen in Höhe von 1,217 Milliarden US-Dollar erfasste. Wenn nur diese Aufwendungen für Aktienoptionen hinzugerechnet werden, beträgt das Betriebsergebnis dieses Geschäftsbereichs etwa 1,648 Milliarden US-Dollar.
Derzeit stammt der Umsatz des SI-Geschäftsbereichs hauptsächlich von wenigen Kunden wie Google und Anthropic. Laut einem Bericht von Reuters können die betreffenden Rechenverträge mit einer Frist von etwa 90 Tagen vor Beendigung gekündigt werden. Ob die kontinuierliche Erweiterung der Rechenkapazität in einen stabilen, langfristigen Umsatz umgewandelt werden kann, hängt weiterhin von der Kundennachfrage und der Vertragsverlängerung ab.
02 Der ARPU von Starlink erholt sich
Bis zum Ende des dritten Quartals stieg die Zahl der Verbraucherabonnenten von Starlink auf 13,6 Millionen, was einem Anstieg von 1,6 Millionen gegenüber dem Ende des zweiten Quartals entspricht, wobei das Wachstum hauptsächlich aus den entwickelten Märkten stammt. Der durchschnittliche Umsatz pro Nutzer (ARPU) erholte sich von 66 US-Dollar auf 69 US-Dollar, was einem sequenziellen Anstieg von 5 % entspricht, liegt aber immer noch unter dem Vorjahreswert von 83 US-Dollar.
Dabei belief sich der Umsatz des Unternehmens- und Regierungsgeschäfts auf 2,127 Milliarden US-Dollar, was einem Anstieg von 91 % gegenüber dem Vorjahr entspricht und über der Wachstumsrate des Verbrauchergeschäfts von 57 % liegt. Der Luftfahrtmarkt ist eine wichtige Wachstumsquelle. Zum 30. September wurden Starlink bereits in mehr als 3800 Flugzeugen installiert.
Shawn Campbell, Berater bei Camelthorn Investments, äußerte sich vor der Veröffentlichung des Finanzberichts: Bei der Bewertung des Starlink-Geschäfts sollte der Schlüsselindikator das Umsatzwachstum sein, nicht die Anzahl der Starts.
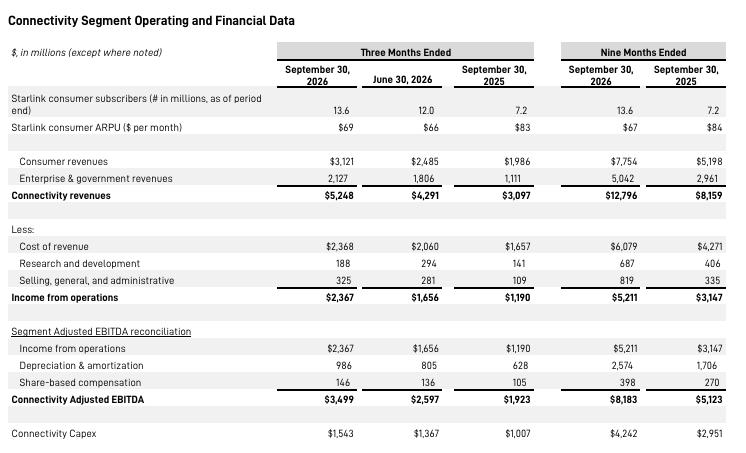
Im dritten Quartal erreichte das Betriebsergebnis des Verbindungsgeschäfts von SpaceX 2,367 Milliarden US-Dollar, was einem Anstieg von 99 % gegenüber dem Vorjahr entspricht, und die Betriebsgewinnmarge betrug etwa 45 %, was über dem Wert von 38,6 % im Vorquartal liegt. Im gleichen Zeitraum stiegen die Kosten und Aufwendungen gegenüber dem Vorjahr um 974 Millionen US-Dollar, hauptsächlich für die Erweiterung des Satellitenkonstellations, die Lieferung von Endgeräten und Marktinvestitionen. Das Umsatzwachstum übertrifft das Kostenwachstum, was die Gewinnmarge steigen lässt.
Die Erhöhung der Satellitenkapazität bietet auch Raum für die anschließende Geschäftsexpansion.
Ende September wurden beim 14. Flug von Starship 26 Starlink-V3-Satelliten eingesetzt. SpaceX behauptet, dass die Downlink-Kapazität dieser Satelliten etwa der Summe von 10 Starlink-Starts mit Falcon 9 entspricht, und die Downlink-Fähigkeit eines einzelnen V3-Satelliten etwa dem Zehnfachen der früheren Modelle beträgt.
Frequenzressourcen sind ein weiterer Weg für Starlink, das Verbindungsgeschäft zu erweitern. Am 8. Oktober unterzeichnete SpaceX eine Vereinbarung mit Grain Management, um eine landesweite 800-MHz-Niederfrequenz-Frequenzkombination aus bis zu 14 Megahertz gepaarten Frequenzen zu erwerben. Die Transaktion wird voraussichtlich in der ersten Hälfte des Jahres 2027 abgeschlossen, erfordert jedoch noch die Genehmigung der Federal Communications Commission (FCC). Im gleichen Monat genehmigte die FCC den Plan von SpaceX, eine Satellitenkonstellation mit 15000 Satelliten zu bauen.
Colin Canfield, Analyst bei Cantor Fitzgerald, schrieb in einem Forschungsbericht an Kunden: Der Markt wird in Zukunft darauf achten, wie SpaceX sein globales Verbindungsgeschäft durch Zusammenarbeit oder Wettbewerb erweitert und ob die Verteilung von Niederfrequenzspektren allmählich zu einem neuen Wettbewerbsvorteil werden kann.
03 9 Starts weniger, aber der Umsatz stieg trotzdem um 6 %
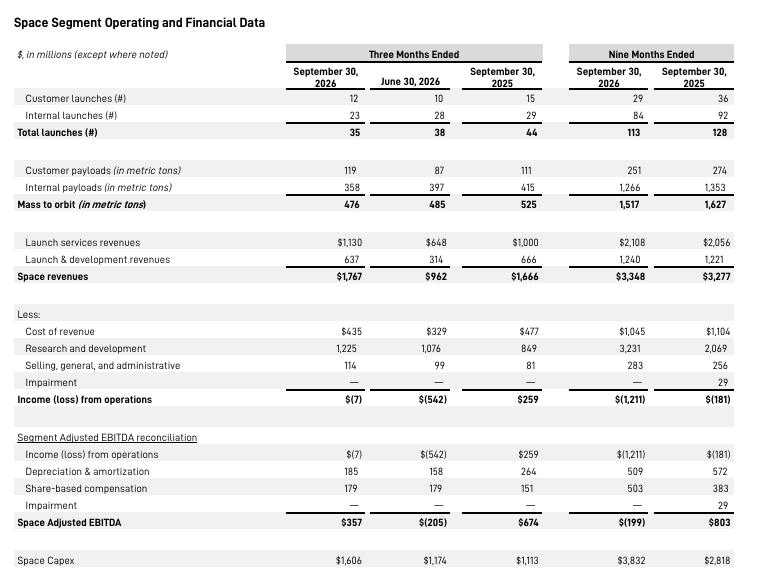
Im dritten Quartal absolvierte SpaceX insgesamt 35 Starts, weniger als die 44 Starts im gleichen Zeitraum des Vorjahres; die Anzahl der Kundenstarts sank von 15 auf 12, während die Masse der in die Umlaufbahn gebrachten Nutzlast von 525 Tonnen auf 476 Tonnen sank. Obwohl sowohl die Anzahl der Starts als auch die Masse der in die Umlaufbahn gebrachten Nutzlast zurückgingen, erreichte der Umsatz des Raumfahrtstartgeschäfts von SpaceX 1,13 Milliarden US-Dollar, was einem Anstieg von 6 % gegenüber dem Vorjahr und 84 % gegenüber dem Vorquartal entspricht.
Die Einnahmen aus dem Startbereich decken Startaufgaben wie das Nancy Grace Roman Space Telescope der NASA ab.
Der Finanzbericht enthüllte auch neu unterzeichnete Bestellungen, darunter 3 bemannte Missionen zur Internationalen Raumstation der NASA, 18 nationale sicherheitsrelevante Raumstartmissionen, 3 kommerzielle Starfall-Missionen und einen Vertrag über den Transport von Fracht zur Mondoberfläche mit Starship. Starfall ist dabei das Raumfertigungsprojekt von SpaceX, bei dem unbemannte Raumkapseln mit der Starship-Rakete in die Umlaufbahn gebracht werden, um industrielle Produktion durchzuführen.
Dennoch hat das Raumfahrtstartgeschäft noch keine stabilen Gewinne erzielt. Im dritten Quartal belief sich der Betriebsverlust auf 7 Millionen US-Dollar, während im gleichen Zeitraum des Vorjahres ein Gewinn von 259 Millionen US-Dollar erzielt wurde. Die Forschungs- und Entwicklungsaufwendungen stiegen von 849 Millionen US-Dollar auf 1,225 Milliarden US-Dollar, wobei die zusätzlichen Ausgaben hauptsächlich in Starship investiert wurden.
Ende September absolvierte der 14. Flug von Starship den ersten Umlaufeintritt und setzte 26 Starlink-V3-Satelliten ein, was das erste Mal war, dass Starship eine ertragbringende Aufgabe durchführte. SpaceX enthüllte außerdem, dass das neue Startgelände Starbase in Louisiana das Ziel verfolgt, im Jahr 2029 den Erstflug durchzuführen, wobei das Designziel darin besteht, Tausende von Starship-Starts pro Jahr zu unterstützen.
Morgan Stanley prognostizierte in einem Bericht vor der Veröffentlichung des Finanzberichts, dass der 15. Flug von Starship Anfang November stattfinden wird. Wenn der Versuch der Bergung der oberen Stufe des Raumschiffs erfolgreich ist, werden die Schlüsselschritte des wiederverwendbaren Prozesses validiert und die Erhöhung der Startfrequenz im Jahr 2027 unterstützt. Das Institut ist der Ansicht, dass dies ein wichtiges Ereignis ist, das die zukünftige Marktleistung von SpaceX beeinflussen wird.