Starlink erzielt einen Jahresumsatz von zehn Milliarden US-Dollar und hat sich zu einer „Cash Cow“ entwickelt, Elon Musk investiert in einem einzigen Quartal 16,4 Milliarden US-Dollar in seine hochriskante Wette auf Superintelligenz.
In den frühen Morgenstunden des 21. Oktober nach Pekinger Zeit veröffentlichte SpaceX (Code: SPCX), das an der Nasdaq notiert ist, seinen Finanzbericht für das dritte Quartal 2026, der am 30. September endete.
Aus der Gesamtperspektive des Marktes betrachtet, ist das dritte Quartal ein historischer Wendepunkt für SpaceX, an dem die Schwelle zwischen Gewinn und Verlust überschritten wird.
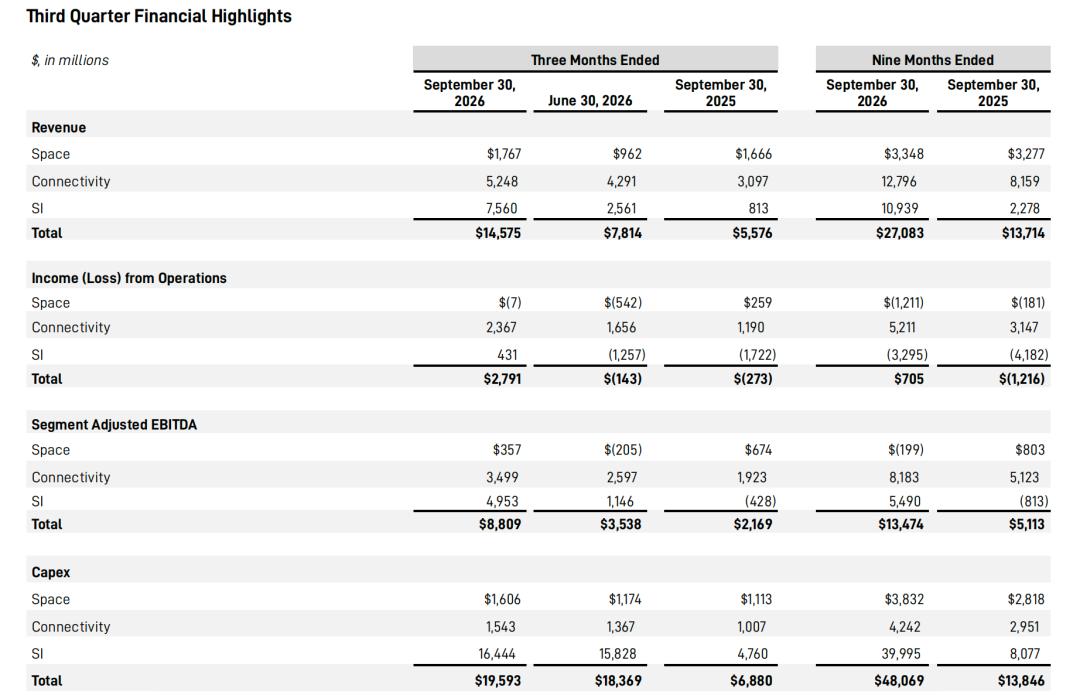
Der Gesamtumsatz des einzelnen Quartals erreichte 145,75 Milliarden US-Dollar, was einem sprunghaften Anstieg von 161 % gegenüber 55,76 Milliarden US-Dollar im Vorjahreszeitraum entspricht und auch einen sequenziellen Anstieg von 86,5 % gegenüber 78,14 Milliarden US-Dollar im zweiten Quartal dieses Jahres darstellt.
Betrachtet man die ersten neun Monate dieses Jahres, erzielte das Unternehmen einen kumulierten Umsatz von 270,83 Milliarden US-Dollar, was fast einer Verdoppelung gegenüber 137,14 Milliarden US-Dollar im Vorjahreszeitraum entspricht.
Mit dem Anstieg des Umsatzvolumens hat sich die Betriebssituation des Unternehmens im dritten Quartal vollständig positiv entwickelt.
In diesem Quartal erzielte SpaceX einen Betriebsgewinn von 27,91 Milliarden US-Dollar und kehrte die Situation des Betriebsverlusts von 1,43 Milliarden US-Dollar im zweiten Quartal und des Betriebsverlusts von 2,73 Milliarden US-Dollar im Vorjahreszeitraum vollständig um.
Zusätzlich zu dem Betriebsgewinn von 27,91 Milliarden US-Dollar, der durch das Hauptgeschäft erzielt wurde, brachte das riesige Bargeld auf dem Konto von SpaceX im dritten Quartal noch Zinseinnahmen von 8,73 Milliarden US-Dollar, dazu kamen andere Nettogewinne aus Investitionen in Höhe von 10,25 Milliarden US-Dollar sowie Steuerermäßigungen in Höhe von 390 Millionen US-Dollar. Diese Einnahmen trieben den Nettogewinn des dritten Quartals direkt auf 44,04 Milliarden US-Dollar.
Der Gewinn dieses einzelnen Quartals füllte fast den Verlust von fast 4,8 Milliarden US-Dollar aus, der in den ersten beiden Quartalen dieses Jahres angesammelt wurde, sodass der kumulierte Nettoverlust des Unternehmens in den ersten neun Monaten dieses Jahres stark auf 413 Millionen US-Dollar zurückging.
Wenn man eine realistischere "Bargeldrechnung" aufstellt – indem man die Abschreibungen von Anlagen in Höhe von 36,44 Milliarden US-Dollar sowie die "nur buchhalterische, nicht barwirksame" Ausgaben wie Aktienanreize für Mitarbeiter und übernommene Teams in Höhe von insgesamt 23,63 Milliarden US-Dollar hinzurechnet – beträgt der kerngeschäftliche Gewinn von SpaceX im dritten Quartal sogar 88,09 Milliarden US-Dollar, was einem Anstieg von mehr als dem 3-fachen gegenüber dem Vorjahreszeitraum entspricht.
01
1,7 GW Rechenleistungsbasis und die Übernahme von Cursor für 60 Milliarden US-Dollar
Hinter dem hohen Wachstum stehen immer noch starke Investitionen in Forschung und Entwicklung sowie Infrastruktur.
Im dritten Quartal beliefen sich die gesamten Betriebskosten und Aufwendungen des Unternehmens auf 117,84 Milliarden US-Dollar, davon 45,96 Milliarden US-Dollar an F&E-Kosten, was einer Verdoppelung gegenüber 22,91 Milliarden US-Dollar im Vorjahreszeitraum entspricht.
In Bezug auf die Kapitalausgaben (Capex) beliefen sich die Ausgaben im dritten Quartal auf 195,93 Milliarden US-Dollar, und die kumulierten Kapitalausgaben in den ersten neun Monaten sind sogar auf 480,69 Milliarden US-Dollar gestiegen, was mehr als dem 3,4-fachen des Vorjahreszeitraums (138,46 Milliarden US-Dollar) entspricht.
Was diese hohe Intensität des Verbrauchs unterstützt, sind äußerst reichliche Barreserven und die Fähigkeit, eigenständig Bargeld zu generieren.
In den ersten neun Monaten dieses Jahres belief sich der Netto-Cashflow aus betrieblicher Tätigkeit von SpaceX auf 130,97 Milliarden US-Dollar;
Zusammen mit dem Nettoerlös aus dem Börsengang (IPO) in Höhe von 856,75 Milliarden US-Dollar, der eingegangen ist, beliefen sich die Barmittel und Barmitteläquivalente des Unternehmens zum Ende des dritten Quartals auf bis zu 512,94 Milliarden US-Dollar, zusätzlich zu 385,61 Milliarden US-Dollar an Wertpapieren, sodass die kurzfristig verfügbaren Mittel fast 900 Milliarden US-Dollar erreichen.
Dadurch ist das Gesamtvermögen von SpaceX von 920,79 Milliarden US-Dollar zum Ende letzten Jahres sprunghaft auf 2540,45 Milliarden US-Dollar angestiegen.
Nachdem man diese beherrschende Gesamtbuchlage erkannt hat, wird man bei einer weiteren Aufschlüsselung der Umsatzstruktur und der Kapitalflüsse der drei Kernsegmente ein noch wichtigeres Signal feststellen, nämlich dass sich der Geschäftsschwerpunkt dieses Unternehmens grundlegend verändert hat.
Laut Finanzbericht wurde das ursprüngliche Geschäftssegment "Künstliche Intelligenz (KI)" von SpaceX ab diesem Quartal offiziell in "Super Intelligence (kurz SI)" umbenannt.
Im dritten Quartal überschritt der Umsatz des SI-Segments erstmals die Marke von 7,5 Milliarden US-Dollar in einem einzelnen Quartal und übertrag damit die Summe des Umsatzes des Verbindungsgeschäfts, zu dem Starlink gehört, und des traditionellen Raumfahrtgeschäfts, was 51,8 % des Gesamtumsatzes des gesamten Unternehmens ausmacht.
Heute hat SpaceX längst die Phase überschritten, in der es nur durch den Start von Raketen und den Verkauf von Satelliten-Breitband Geld verdient.
Elon Musk nutzt die fast monopolistische Raumfahrttransportkapazität und den stetigen Cashflow von Starlink, um ein Bodenrechenleistungs- und Großmodell-Imperium zu versorgen, das ein erstaunliches Geldverbrauchsvermögen hat.
Das SI-Segment ist der stärkste Wachstumsmotor in diesem Finanzbericht. Der Umsatz dieses Geschäftssegments ist von 813 Millionen US-Dollar im Vorjahreszeitraum um 830 % auf 7,56 Milliarden US-Dollar gestiegen, was fast dem Dreifachen des Umsatzes von 2,561 Milliarden US-Dollar im zweiten Quartal entspricht.
In diesem Umsatz macht das traditionelle Werbegeschäft nur 538 Millionen US-Dollar aus, und der eigentliche Hauptanteil entfällt auf die "Einnahmen aus SI-Lösungen und Infrastruktur" in Höhe von 7,022 Milliarden US-Dollar.
Dieser Ausbruch stammt aus Musks doppelten hohen Investitionen in physische Rechenleistung und Software-Zugänge.
Auf der Ebene der Rechenleistung ist mit dem fortlaufenden Aufbau des Supercomputer-Clusters COLOSSUS II der nominelle Rechenleistungsumfang (Nameplate Compute) von SpaceX zum 30. September auf 1,7 GW angestiegen.
Zum Vergleich: Diese Zahl betrug vor drei Monaten 1,4 GW und vor einem Jahr nur 0,6 GW.
Ein großer Teil des riesigen Rechenleistungspools wird einerseits für das Training des hauseigenen Grok-Modells und des im diesem Quartal neu eingeführten rund um die Uhr laufenden Agentensystems Grok Bot verwendet, andererseits wird er durch die Unterzeichnung von Cloud-Service-Vereinbarungen mit Drittkunden direkt dazu genutzt, Anteile am Markt für unternehmensweite Rechenleistungsverleihung zu übernehmen.
Auf der Ebene der Softwareanwendungen hat SpaceX in diesem Quartal eine riesige Übernahme abgeschlossen.
Am 14. August hat das Unternehmen offiziell die Übernahme des KI-Programmierwerkzeugs Cursor mit einem impliziten Eigenkapitalwert von 60 Milliarden US-Dollar (dem GAAP-Übernahmepreis von 42,5 Milliarden US-Dollar) abgeschlossen.
In den nur eineinhalb Monaten von der Konsolidierung im Mitte August bis zum 30. September hat Cursor bereits 608 Millionen US-Dollar an Umsatz für SpaceX beigesteuert.
Um das Kernforschungs- und Entwicklungsteam von Cursor zu behalten, hat SpaceX seine ursprünglichen Stammaktien und nicht zugewiesenen Optionen vollständig in SpaceX-Eigenkapital mit zeitlichen Sperrfristen umgewandelt, und der Gesamtwert der Aktienanreize, die der Dienstzeit nach der Übernahme zugeordnet sind, beträgt bis zu 234 Milliarden US-Dollar.
Allein im dritten Quartal wurden 12,17 Milliarden US-Dollar an Aufwendungen für Aktienanreize aus dieser Übernahme erfasst.
Obwohl diese "Personalbindungskosten" von 1,2 Milliarden US-Dollar und die F&E-Ausgaben des Segments in Höhe von 3,183 Milliarden US-Dollar im einzelnen Quartal getragen wurden, erzielte das SI-Segment im dritten Quartal noch einen Betriebsgewinn von 431 Millionen US-Dollar und erreichte erstmals die Wende zum Gewinn auf betrieblicher Ebene (im zweiten Quartal betrug der Betriebsverlust 12,57 Milliarden US-Dollar), und das bereinigte EBITDA des Segments erreichte 49,53 Milliarden US-Dollar.
Mit einem 1,7-GW-Supercomputer im Unterbau, dem Grok-Großmodell in der Mitte und Cursor auf der obersten Ebene, das direkt den Zugang für Entwickler besetzt, hat Musks KI-Geschlossener Kreislauf bereits finanziell funktioniert.
02
Starlink tritt in die Phase der Gewinnerzielung ein
Der Aufbau der Rechenleistungsinfrastruktur ist ein grausamer Krieg des Kapitalverbrauchs.
Von den fast 48,1 Milliarden US-Dollar an Kapitalausgaben des gesamten Unternehmens in den ersten drei Quartalen hat allein das SI-Segment 39,995 Milliarden US-Dollar verbraucht (davon 16,444 Milliarden US-Dollar im dritten Quartal), was mehr als 83 % des Gesamtwerts ausmacht.
Neben der Zuversicht, die durch die Mittelbeschaffung auf dem Sekundärmarkt entsteht, ist im täglichen Betrieb das Verbindungsgeschäftssegment, zu dem Starlink gehört, der echte "Cash Cow", der dieses hohe Wagnis mit Rechenleistung unterstützt.
Im dritten Quartal erzielte das Verbindungsgeschäft einen Umsatz von 5,248 Milliarden US-Dollar, was einem Anstieg von 69 % gegenüber dem Vorjahr und 22 % gegenüber dem Vorquartal entspricht;
Es trug im einzelnen Quartal einen Betriebsgewinn von 2,367 Milliarden US-Dollar bei (einem Anstieg von 99 % gegenüber dem Vorjahr), und das bereinigte EBITDA des Segments erreichte 3,499 Milliarden US-Dollar.
Gleichzeitig betrugen die Kapitalausgaben dieses Segments im einzelnen Quartal nur 1,543 Milliarden US-Dollar, und die F&E-Investitionen wurden auf 188 Millionen US-Dollar begrenzt.
Das bedeutet, dass Starlink längst die frühe Phase der kapitalintensiven Investitionen überschritten hat und in eine stabile Phase der Cashflow-Gewinnung eingetreten ist.
Betrachtet man das Geschäftsvolumen von Starlink im Detail, gibt es zwei Veränderungen, die Aufmerksamkeit verdienen: Erstens ziehen die entwickelten Märkte den Anstieg des durchschnittlichen Umsatzes pro Kunde im Verbrauchersektor an.
Zum Ende des dritten Quartals erreichte die Zahl der verbraucherorientierten Abonnenten von Starlink 13,6 Millionen, mit einem Nettozuwachs von 1,6 Millionen im einzelnen Quartal, was fast einer Verdoppelung gegenüber 7,2 Millionen im Vorjahreszeitraum entspricht.
Der durchschnittliche monatliche Umsatz pro Nutzer (ARPU) ist von 66 US-Dollar im zweiten Quartal auf 69 US-Dollar gestiegen, was den Umsatz des Verbrauchersektors im einzelnen Quartal auf 3,121 Milliarden US-Dollar gebracht hat.
Zweitens wächst der Markt für Regierung, Unternehmen und Luftfahrt deutlich schneller als der Verbrauchersektor. In diesem Quartal erreichte der Umsatz des Geschäfts für Regierung und Unternehmen 2,127 Milliarden US-Dollar, was einem starken Anstieg von 91 % gegenüber dem Vorjahr entspricht.
Bisher haben weltweit mehr als 3800 Flugzeuge den WLAN-Dienst von Starlink an Bord aktiviert.
Darüber hinaus unterzeichnete SpaceX am 8. Oktober eine neue Vereinbarung, um eine FCC-Lizenz für das 800-MHz-Band (bis zu 14 MHz gepaartes Spektrum) zu erwerben, das die gesamten USA abdeckt. Die Abwicklung wird voraussichtlich in der ersten Hälfte des Jahres 2027 abgeschlossen, was direkt das fehlende Puzzleteil des bodengebundenen Niederfrequenzbands für das Geschäft der direkten Satellitenverbindung von Mobiltelefonen ergänzt.
Es gibt noch ein Detail im Finanzbericht, das Aufmerksamkeit verdient: SpaceX hat die Statistikmethode für Satelliten im Orbit geändert und erstmals etwa 400 Satelliten, für die die Genehmigung zum Verlassen des Orbits erteilt wurde ("de-orbit approved"), in die Gesamtzahl von 11100 Satelliten im Orbit aufgenommen (wenn man nach der alten Methode nur die tatsächlich betriebenen Satelliten zählt, beträgt die Anzahl der Satelliten im Orbit etwa 10700).
Diese geringfügige Anpassung der Statistikmethode beeinflusst zwar nicht die finanzielle Leistung, spiegelt aber auch indirekt wider, dass mit dem Überschreiten der Anzahl von 10000 Satelliten im Konstellation der aktive kontrollierte Abstieg einer großen Anzahl von Satelliten und der Austausch zwischen Alt und Neu zur Normalität geworden ist.
03
Starship hat die erste kommerzielle Umsatzquelle erschlossen, der neue Standort in Louisiana taucht auf
Im Vergleich zum sprunghaften Anstieg des finanziellen Volumens von SI und Starlink erscheint das traditionelle Raumfahrtgeschäft (Space) auf dem Papier relativ zurückhaltend, aber in diesem Quartal hat es die wichtigste technische und kommerzielle Schwelle überschritten.
Im dritten Quartal erzielte das Raumfahrtsegment einen Umsatz von 1,767 Milliarden US-Dollar, was einem Anstieg von 6 % gegenüber dem Vorjahr und einem starken Anstieg von 84 % gegenüber 962 Millionen US-Dollar im zweiten Quartal entspricht.
Davon betrugen die Einnahmen aus Startdienstleistungen 1,13 Milliarden US-Dollar und die Einnahmen aus Start- und F&E-Verträgen 637 Millionen US-Dollar.
Im gesamten Quartal führte das Unternehmen 35 Starts durch (12 Missionen für externe Kunden, 23 interne Starlink-Starts), und in den ersten neun Monaten dieses Jahres wurden insgesamt 113 Starts durchgeführt, bei denen 1517 Tonnen Nutzlast in den Orbit gebracht wurden