Massive Umwälzung auf dem Smartphone-Markt im dritten Quartal: Die Preiserhöhungswelle führt zu einem höllisch schwierigen Szenario, Huawei und Apple gehen als die großen Gewinner hervor.
Vor kurzem hat das Marktforschungsinstitut Counterpoint Teile der Daten zum Smartphone-Auslieferungsvolumen im dritten Quartal dieses Jahres veröffentlicht. Einfach ausgedrückt: Sowohl auf dem globalen als auch auf dem heimischen Markt ist die Leistung der Smartphone-Branche in diesem Quartal eher schwach, unter dem Druck der Speicherkosten ist das gesamte Auslieferungsvolumen gesunken.
Gleichzeitig vertieft sich die Differenzierung innerhalb des Smartphone-Marktes. Früher haben die wenigen führenden Marken den größten Teil des Marktanteils eingenommen, was eine relativ ausgewogene Situation darstellte.
Heute fressen die Super-Führungsmarken, vertreten durch Apple und Huawei, die Marktanteile anderer Marken auf, und das Phänomen des gegenseitigen Auf- und Abbaus verschärft sich. Mit anderen Worten: Die fünf oder sechs führenden Marken, an die wir uns früher erinnern, haben sich in „verschiedene Klassen“ unterteilt, und die Kluft zwischen der ersten, zweiten und der dritten, vierten, fünften Stelle weitet sich rasch aus.
Das Smartphone-Auslieferungsvolumen erreicht einen neuen Tiefstand, aber Huawei und Apple bleiben die Gewinner
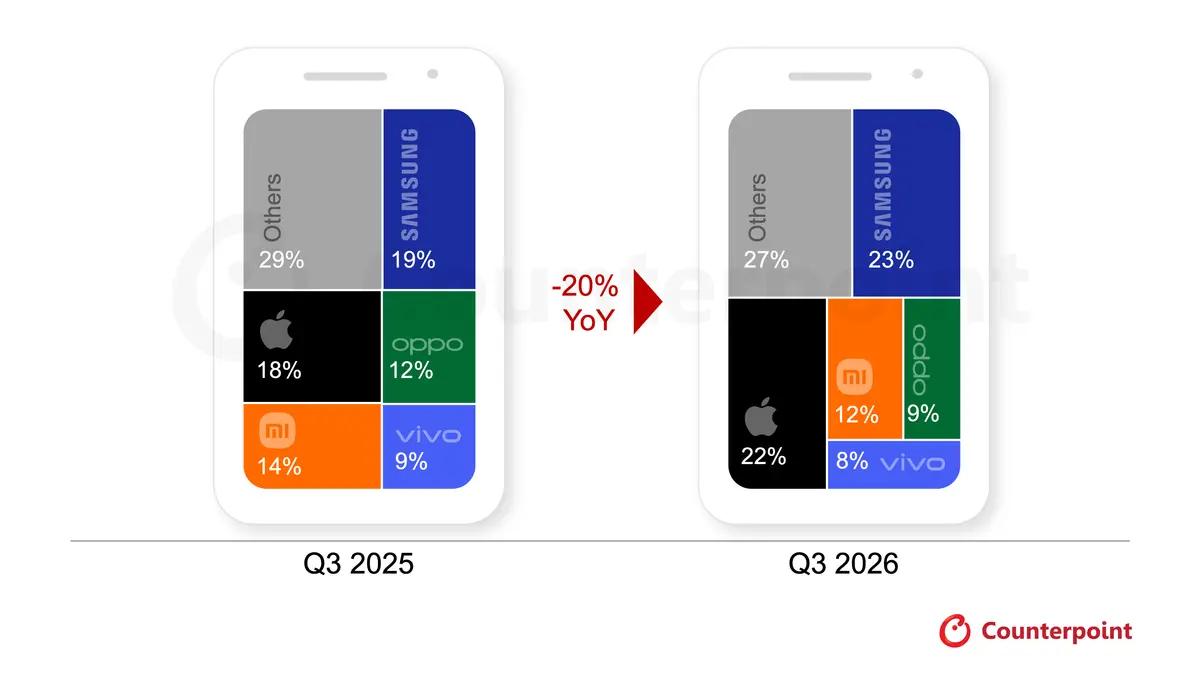
Betrachten wir zuerst die globalen Daten: Ein vom Counterpoint auf seiner offiziellen Website veröffentlichter Bericht zeigt, dass das globale Smartphone-Auslieferungsvolumen im dritten Quartal dieses Jahres um 20 % gegenüber dem Vorjahr gesunken ist, was das schlechteste dritte Quartal seit 2012 ist. Laut Counterpoint ist der Hauptgrund für den starken Rückgang des Smartphone-Auslieferungsvolumens der rasante Preisanstieg von Arbeitsspeicher und Flash-Speicher, der den Endgeräteherstellern einen enormen Kostendruck auferlegt. Sobald dieser Druck an die Verbraucher weitergegeben wird, sinkt ihre Bereitschaft, neue Geräte zu kaufen, natürlich drastisch.
Die Top 5-Marken nach Auslieferungsvolumen im dritten Quartal sind nach wie vor Samsung, Apple, Xiaomi, OPPO und vivo mit Marktanteilen von 23 %, 22 %, 12 %, 9 % bzw. 8 %. Die fünf Marken zusammen erreichen einen Marktanteil von 74 %, was 2 Prozentpunkte mehr als im dritten Quartal des Vorjahres ist. Aufgrund des Speicherpreisanstiegs stehen die fünf führenden Marken natürlich unter großem Druck, während der Überlebensraum kleinerer Marken unter „Sonstige“ weiter eingeschränkt wird.
Ein Vergleich mit den Daten des dritten Quartals 2025 zeigt, dass sich die Marktanteile der fünf Marken unterschiedlich verändert haben: Der Marktanteil von Samsung ist von 19 % auf 23 % gestiegen, der von Apple von 18 % auf 22 %, während die Marktanteile von Xiaomi, OPPO und vivo alle zurückgegangen sind.
(Quelle: Counterpoint)
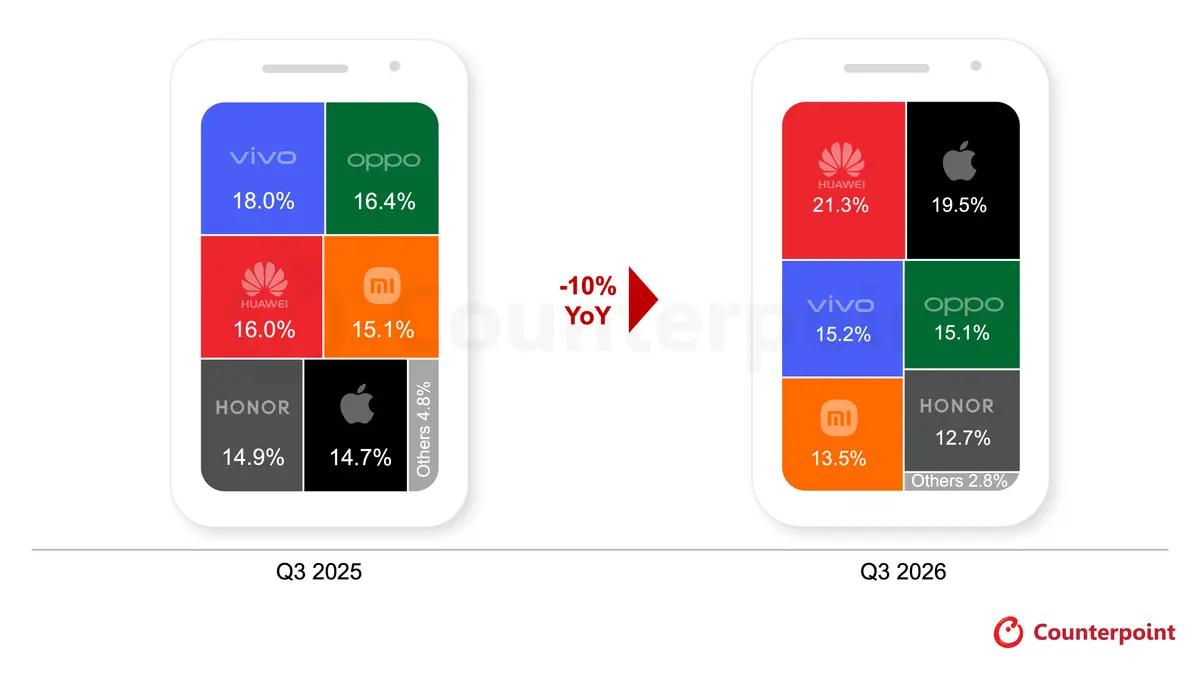
Die allgemeine Situation auf dem heimischen Smartphone-Markt im dritten Quartal ist ähnlich, aber die spezifischen Daten weisen einige Unterschiede auf. Zuerst ist das gesamte Auslieferungsvolumen um 10 % gesunken, was natürlich nicht gut ist, aber im Vergleich zum globalen Markt etwas optimistischer ausfällt. Der Effekt der Marktführerschaft auf dem heimischen Markt ist noch ausgeprägter: Die sechs Marken erreichen zusammen einen erstaunlichen Marktanteil von 97,3 %.
Zweitens hat Counterpoint sechs große Marken erfasst, nämlich Huawei, Apple, vivo, OPPO, Xiaomi und Honor mit Marktanteilen von 21,3 %, 19,5 %, 15,2 %, 15,1 %, 13,5 % bzw. 12,7 %. Aus diesen Daten geht hervor, dass die sekundäre Differenzierung der führenden Marken auf dem heimischen Markt der des globalen Marktes sehr ähnlich ist, nur dass die beiden „Super-Führungsmarken“ Huawei und Apple sind, die zusammen einen Marktanteil von über 40 % einnehmen.
Im Vergleich zum dritten Quartal des Vorjahres sind die heimischen Marktanteile von Huawei und Apple beide deutlich gestiegen, während die Anteile der anderen vier Marken alle zurückgegangen sind. Außerdem lag die Kluft zwischen den Marktanteilen der sechs Marken im dritten Quartal des Vorjahres nicht weit auseinander, man kann sagen, dass sie den heimischen Markt „gleichmäßig geteilt“ haben. Aber im dritten Quartal dieses Jahres hat sich die Struktur der Smartphone-Branche so entwickelt, dass Huawei und Apple den größten Nutzen ziehen, während die anderen vier Marken nur noch die Reste bekommen.
(Quelle: Counterpoint)
Zusammengefasst ist der Einfluss des Speicherpreisanstiegs auf die Smartphone-Branche enorm. Die Marktanteile der meisten Marken sind gesunken, aber Supermarken wie Huawei und Apple sind nach wie vor relativ erfolgreich darin, diesen Druck abzufedern und haben sogar bei Auslieferungsvolumen und Marktanteil ein Wachstum entgegen dem allgemeinen Trend erreicht.
Führende Marken konzentrieren sich alle auf den High-End-Markt, der Wettbewerb um Flaggschiffgeräte wird härter
Wie wir in früheren Artikeln erwähnt haben, sind Mittel- und Niedrigpreis-Smartphone am stärksten von dem Speicherpreisanstieg betroffen, da sie niedrigere Gewinne erzielen und ihre Zielgruppen preisempfindlicher sind. Daher richten die Smartphone-Hersteller ihren Fokus einhellig auf High-End-Produkte mit größeren Gewinnspannen.
Allerdings verschärft sich die Situation des Speicherpreisanstiegs immer mehr, die Angebote ändern sich sogar mehrmals im Monat. Außerdem steigen die Preise der neuen Generation von Flaggschiff-Chips. Dadurch steigen auch die Kosten der Flaggschiffgeräte stark an, und der Anteil des Speichers an den Materialkosten erreicht ein nie dagewesenes Niveau.
Dies hat katastrophale Auswirkungen auf neue Flaggschiff-Modelle, was die Hersteller dazu zwingt, ihre Produktstrategien anzupassen.
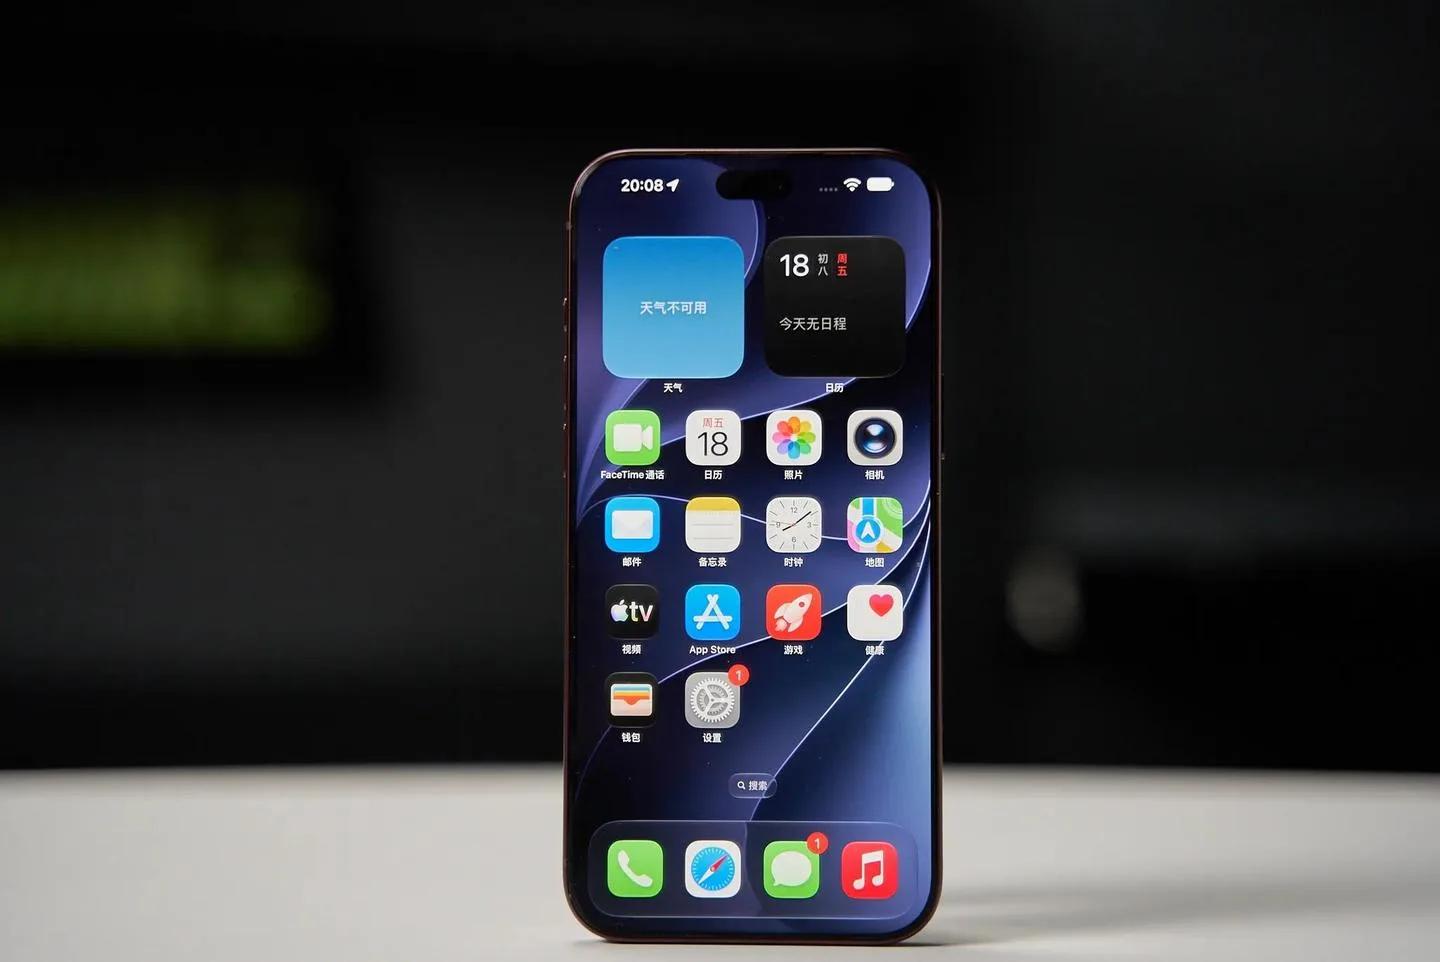
Erstens ist das einfachste und direkteste Mittel die Preiserhöhung. In diesem Jahr sind fast alle neuen Flaggschiff-Modelle teurer geworden: Der Einstiegspreis des iPhone 18 Pro ist um 1000 Yuan gestiegen, und die Preiserhöhung bei der großen 1TB-Version erreicht sogar 2500 Yuan. Bei den Android-Marken liegt der Einstiegspreis der Standardversion des OPPO Find X10 um 1100 Yuan höher als der Einführungspreis der Standardversion des Find X9, der Einstiegspreis des vivo X500 ist um 1100 Yuan teurer als der des X300, und der Einstiegspreis des Xiaomi 17 Pro ist um 1000 Yuan teurer als das Vorgängermodell.
Natürlich wurde die Preiserhöhung des Einstiegspreises von Flaggschiffgeräten auf etwa 1000 Yuan begrenzt, um die „Schmerzempfindung“ der Nutzer durch die Preiserhöhung so gering wie möglich zu halten. Tatsächlich sind die Preiserhöhungen bei großen Versionen wie 512GB und 1TB viel drastischer, was die Bereitschaft der Nutzer solcher Geräte, ihre Geräte zu wechseln, stark beeinträchtigt.
(Quelle: Leitech)
Zweitens werden der Veröffentlichungsrhythmus und die Produktpalette der „Mittelgroßen“, „Großen“ und „Riesigen“ Versionen der neuen Flaggschiff-Modelle angepasst. Man kann feststellen, dass fast alle im Herbst dieses Jahres veröffentlichten neuen Flaggschiff-Modelle entsprechende Änderungen aufweisen: Apple und Xiaomi haben die Veröffentlichung der digitalen Standardversion direkt verschoben und vorerst nur die Pro-Version auf den Markt gebracht. Dies dient hauptsächlich dazu, begrenzte Ressourcen wie Speicher vorrangig den Modellen mit höheren Gewinnen zuzuweisen. Kürzlich plant Apple sogar, die Bestellungen des iPhone 18 Pro zu kürzen, um vorrangig das iPhone Duo zu produzieren – nicht zuletzt weil das Faltbildschirmgerät höhere Gewinne erzielt.
Andere Hersteller verfolgen den Ansatz, neue Modelle wie die „Kleinen“ Versionen in die Serie neuer Flaggschiffgeräte aufzunehmen. Bei der OPPO Find X10-Serie gibt es beispielsweise ein zusätzliches X10E-Modell, das mit dem niedriger eingestuften Chip Dimensity 9500s ausgestattet ist. Das Hinzufügen einer „Kleinen“ Version dient einerseits dazu, den Einstiegspreis der gesamten Flaggschiff-Serie zu senken und die Auswirkung der Preiserhöhung abzuschwächen; andererseits verwenden diese „Kleinen“ Versionen ältere Chips, sodass die Kosten besser kontrollierbar sind.
Vor der Welle des Speicherpreisanstiegs setzten die meisten Marken außer Apple ihre Hauptabsatzmodelle hauptsächlich auf Mittel- und Niedrigpreis-Smartphone. Jetzt aber zwingt der Speicherdruck alle dazu, sich auf dem High-End-Flaggschiffmarkt direkt zu messen, wo der vorhandene Marktanteil geringer und der Wettbewerb härter ist.
Apple und Huawei können sich nach wie vor abheben und ihre Marktposition ausbauen, was stark mit ihrer eigenen Stärke zusammenhängt. Sie gehören zu den wenigen Marken in der Smartphone-Branche, die ihre selbst entwickelten Chips und Systemökosysteme selbst kontrollieren können und eine stärkere Fähigkeit haben, den Druck des Speicherpreisanstiegs abzufedern. Gleichzeitig haben sie sich lange Zeit auf dem High-End-Markt etabliert und verfügen über eine höhere Nutzerbindung und Produktvorteile.
Laut Daten, die von dem digitalen Blogger @RD Observation veröffentlicht wurden, der den Einzelabsatz von Smartphones langfristig verfolgt, hat das heimische Auslieferungsvolumen der iPhone 18 Pro-Serie bis zum 11. Oktober 4,08 Millionen Einheiten überschritten, weniger als einen Monat nach dem offiziellen Verkaufsstart. In der ersten Woche nach dem Verkaufsstart lag der Absatz der iPhone 18 Pro-Serie bei fast 1,3 Millionen Einheiten, 15 % mehr als die iPhone 17 Pro-Serie im gleichen Zeitraum des Vorjahres.
Im Vergleich dazu hat Huawei mehr und verteiltere Flaggschiffmodelle, aber die Leistung der einzelnen Serien ist ebenfalls stark. Bis zum 11. Oktober hat der kumulierte Absatz der Huawei Pura 90-Serie 1,63 Millionen Einheiten überschritten, der der Mate 90-Serie über 430.000 Einheiten, und das im September veröffentlichte Huawei Pura X View hat inzwischen über 550.000 Einheiten verkauft.
Die fortwährende erfolgreiche Entwicklung beliebter Flaggschiff-Bestseller ist der Schlüssel für die Super-Führungsmarken, den Markt zu erobern.
Kann die große Verkaufsaktion zum Double-11-Tag den Markt retten?
Normalerweise ist der jährliche Double-11-Tag der entscheidende Zeitpunkt für Smartphone-Verkaufsaktionen, viele Verbraucher kaufen zu diesem Zeitpunkt neue Smartphones. Aber ehrlich gesagt ist der Rabattumfang der Aktionen der Hersteller in diesem Jahr nicht so groß. Einerseits wurden die neuen Herbstmodelle gerade erst veröffentlicht, es gibt kaum Spielraum für Preissenkungen. Andererseits hat sich die Situation des Speicherpreisanstiegs noch nicht entschärft, einige Modelle wurden bereits zuvor teurer, und unter dem Kostendruck sind große Rabattaktionen kaum möglich.
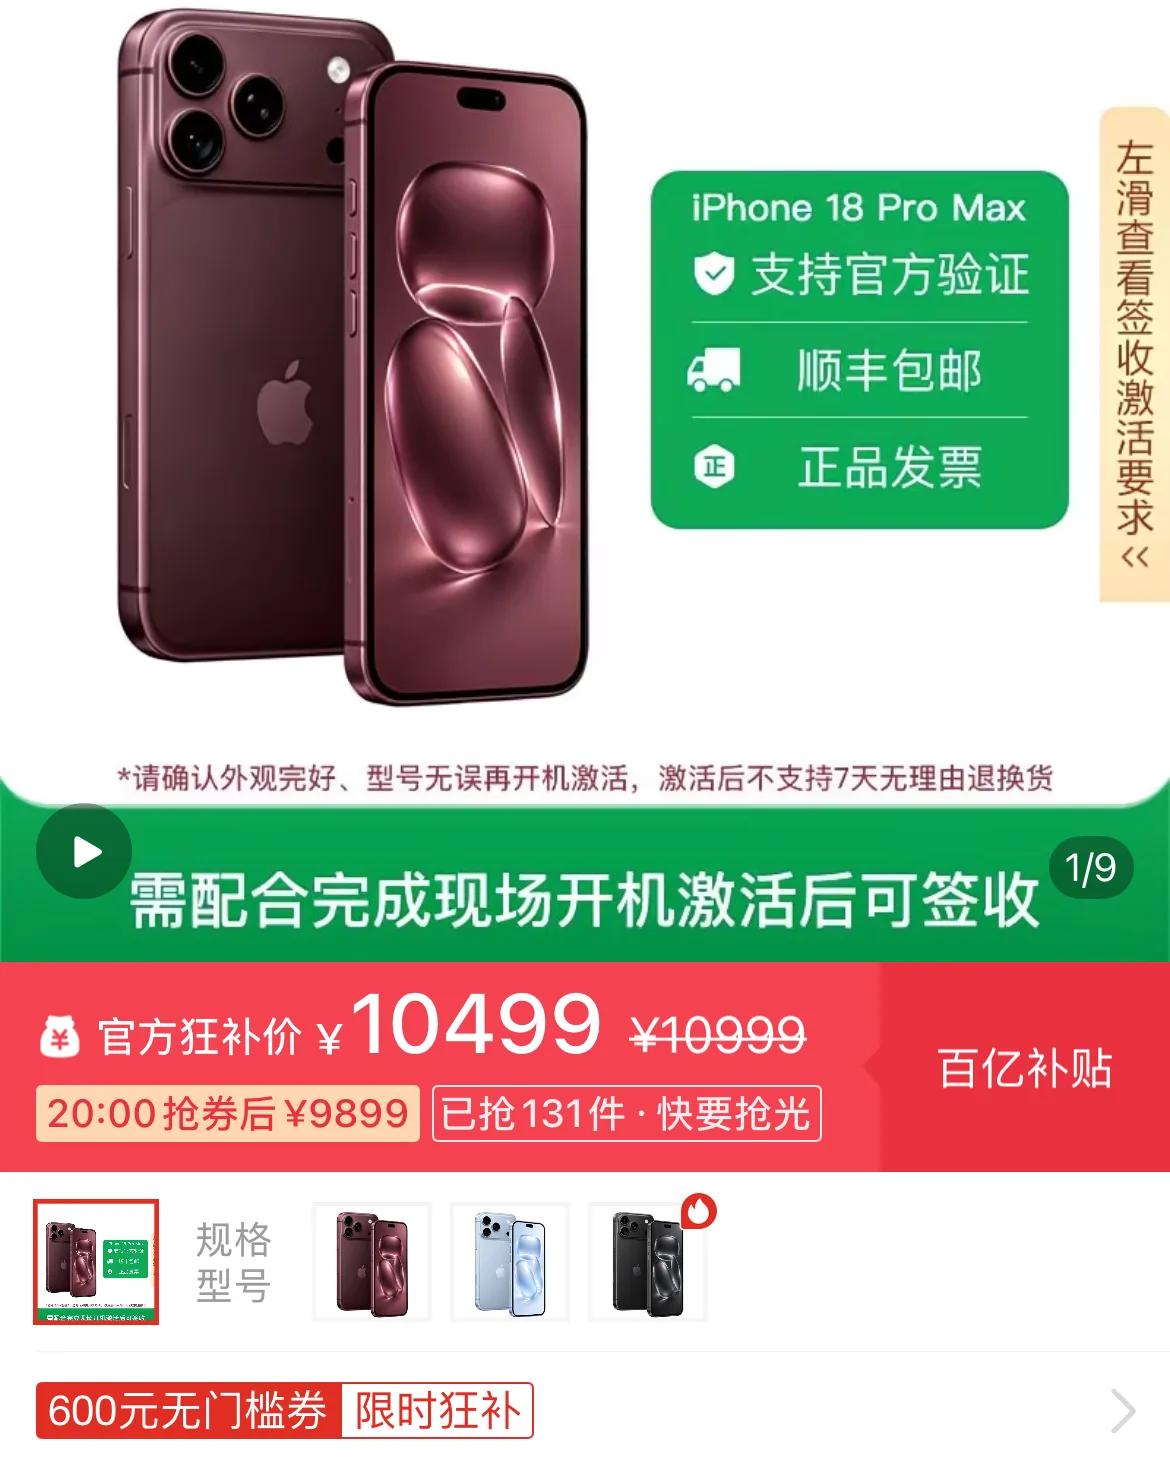
Aktuell gibt es hauptsächlich folgende Arten von Smartphone-bezogenen Verkaufsaktionen zum Double-11-Tag. Erstens sind es Subventionen der Plattformanbieter, ähnlich der „Milliarden-Subvention“: Die E-Commerce-Plattformen werden auch in diesem Jahr zum Double-11-Tag einen Teil von Gutscheinen freigeben, die für Smartphone-Produkte verwendet werden können. Auf der Plattform Pinduoduo kostet beispielsweise die 256GB-Version des iPhone 18 Pro Max nach Gutscheinabzug 9899 Yuan, was 1100 Yuan günstiger ist als der offizielle Preis. Wenn Sie planen, ein neues Flaggschiffgerät zu kaufen, können Sie auf solche Angebote achten.
(Quelle: E-Commerce-Plattform)
Zweitens werden einige ältere Modelle zu reduzierten Preisen abverkauft, zum Beispiel die Standardversion des Xiaomi 15, die nur etwas über 2000 Yuan kostet. Obwohl ihre Leistung nicht mit den aktuellen neuesten Flaggschiffgeräten mithalten kann, steht sie den mittleren neuen Geräten, die oft 3000 oder 4000 Yuan kosten, in nichts nach. OPPO, vivo, Honor und andere Marken haben ähnliche Modelle. Bei solchen Smartphones sollten Sie jedoch auf den Vertriebskanal und den Kundendienst achten und sie möglicherweise über Eigenbetriebs- oder offizielle Geschäfte beziehen.
Für Smartphone-Hersteller ist der gesamte Smartphone-Markt schwach, und es ist schwierig, das Auslieferungsvolumen durch eine einmalige phasenweise große Verkaufsaktion zu retten. Früher war der Double-11-Tag der Zeitpunkt, an dem alle Hersteller ihren Absatz steigerten und Lagerbestände abbauten, um Liquidität zu erhalten. Aber jetzt sind die Kosten für Kernkomponenten wie Chips und Speicher nach wie vor hoch, sodass die Hersteller kaum noch wie in den Vorjahren große Verkaufsaktionen nutzen können, um Marktanteile zu gewinnen.
Für die gesamte Smartphone-Branche beschleunigen die Kettenreaktionen, die durch den Speicherpreisanstieg ausgelöst werden, auch die Branchenbereinigung. In den letzten Jahren konnten mehrere führende Marken in ihren jeweiligen Komfortzonen eine relativ ausgewogene Situation aufrechterhalten.
Jetzt aber schrumpft der Gesamtmarkt stetig, der Wettbewerb zwischen den Marken wird härter, und es kommt zu Differenzierungen. Die Smartphone-Branche wandelt sich von einer Situation mit mehreren starken Konkurrenten zu einer, in der wenige Super-Führungsmarken den gesamten Markt beherrschen. Wann sich diese Situation ändert, hängt davon ab, wann diese Welle des Speicherpreisanstiegs zum Stillstand kommt.
Dieser Artikel stammt von „Leitech“ und wird von 36Kr mit Genehmigung veröffentlicht.