Ist der neue Mythos rund um KI-Cloud geplatzt? Die Kurse der viel beachteten Star-Aktien brechen massiv ein, große Cloud-Giganten stornieren ihre Bestellungen, und Prognosen gehen davon aus, dass 80% der entsprechenden Unternehmen keine vier Jahre überdauern werden.
Der KI-Rechenleistungssektor erlebt eine extreme Polarisation!
Die Nachfrage nach KI-Rechenleistung bleibt ungebrochen, aber die einst hoch im Kurs stehenden Neocloud-Anbieter (neue Cloud-Dienstleister) erleben derzeit eine Marktabstoßung, bei der die Aktienkurse mehrerer börsennotierter Unternehmen einbrechen. Ein Bericht von Gartner behauptet direkt, dass bis 2030 80 % der Neocloud-Unternehmen ihren unabhängigen Betrieb einstellen werden.
In dieser Welle der Turbulenzen ist CoreWeave, das als "Lieblingssohn" von NVIDIA gilt, in die Krise von gleichzeitigen Kursstürzen und Anleihekurseinbrüchen geraten. Sein Aktienkurs ist in den letzten 8 Tagen um mehr als 23 % eingebrochen und liegt um 55,7 % unter dem Höchstwert in diesem Jahr; die neuesten öffentlich bekannt gegebenen Gesamtverbindlichkeiten belaufen sich auf 720,46 Milliarden US-Dollar (ca. 4812 Milliarden Yuan).
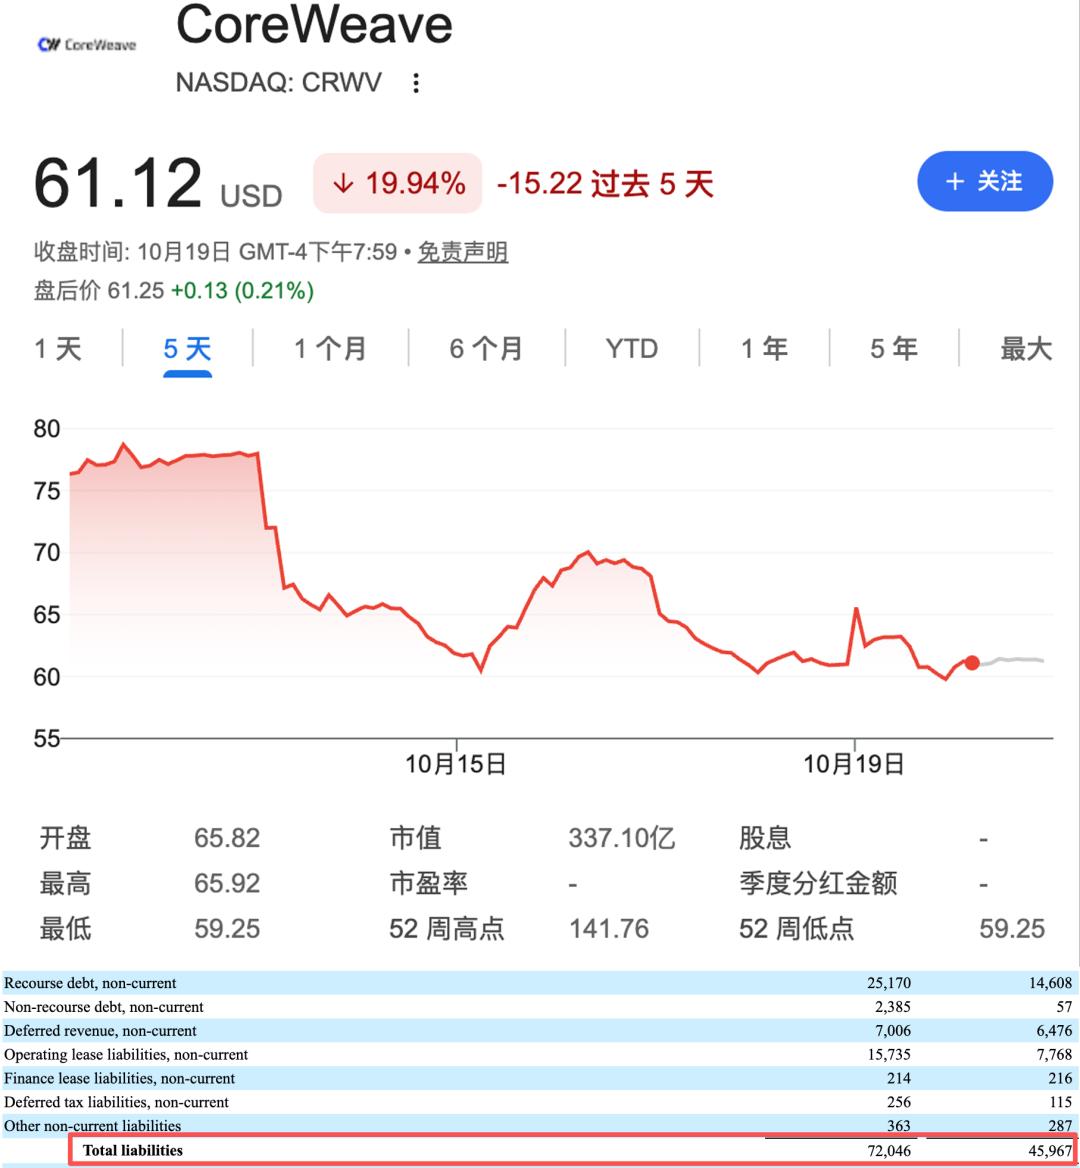
▲ Veränderung des Aktienkurses von CoreWeave (oben) Gesamtverbindlichkeiten von CoreWeave (unten) (Quelle: Google Finance, Geschäftsberichte von CoreWeave)
Neocloud-Unternehmen, die sich an einem wichtigen Punkt des Börsengangs (IPO) befinden, sind ebenfalls betroffen: Firmus hat seinen IPO-Plan abgesagt, da es keine ausreichenden Zeichnungen erhalten hat; es wird berichtet, dass Nscale sein IPO aufgrund einer unerwarteten Änderung der Zusammenarbeit mit Microsoft zurückgestellt hat.
Allerdings meldete Bloomberg heute erneut, dass Nscale derzeit mit Anthropic über einen Großauftrag für Rechenleistung im Wert von 450 Milliarden US-Dollar (ca. 3005,6 Milliarden Yuan) verhandelt. Die Umsetzung dieser Transaktion könnte die entscheidende Stütze für die Wiederaufnahme seines IPO sein.
Angesichts des sprunghaften Anstiegs der KI-Rechenleistung füllen diese neuen Cloud-Dienstleister, die für große Sprachmodelle entwickelt wurden, die Lücke im Angebot an Rechenleistung traditioneller Cloud-Dienstleister. Sie standen einst im Rampenlicht des Kapitals, erhielten große Finanzierungsrunden und erhielten unzählige Bestellungen, mehrere Unternehmen haben nacheinander den Börsengang angestrebt, und ihre Aktienkurse stiegen stetig an.
Doch jetzt werden die verborgenen Risiken ihres Geschäftsmodells, das auf der Verpfändung von Bestellungen und der Aufnahme von Schulden zur Erweiterung der Produktion basiert, allmählich größer.
Da der Neocloud-Sektor Panik auf dem KI-Rechenleistungsmarkt ausgelöst hat, haben Jensen Huang, Gründer und CEO von NVIDIA, und mehrere führende Wall-Street-Institutionen eingegriffen, um zu beruhigen, und sind der Ansicht, dass die Marktreaktion überzogen ist und die Panikstimmung überschätzt wird.
Trotzdem brauchen die Zweifel am Neocloud-Geschäftsmodell noch Zeit, um überprüft zu werden. Es bleibt abzuwarten, ob die billionenschweren Kapitalausgaben für die KI-Infrastruktur in Zukunft ausreichende Einnahmen erzielen können, um den hohen Schuldendruck dieser Unternehmen zu bewältigen.
01.
Der Aktienkurs von CoreWeave ist um mehr als 23 % eingebrochen
Die neuesten Gesamtverbindlichkeiten belaufen sich auf 720,46 Milliarden US-Dollar
Neocloud sieht sich derzeit mit Krisen wie gescheiterten Börsengängen, Aktienkurseinbrüchen, hohen Schulden und Kreditkrisen konfrontiert.
1. Mehrere Unternehmen verschieben ihren IPO, der Aktienkurs von CoreWeave ist in 8 Tagen um mehr als 23 % gefallen
Der Auslöser dieser Neocloud-Krise war der 9. Oktober, als Firmus bekannt gab, seinen IPO-Antrag im Wert von 50 Milliarden US-Dollar (ca. 333,96 Milliarden Yuan) zurückzuziehen. Das Unternehmen ist der Ansicht, dass der Börsenplan mit einem geplanten Finanzierungsvolumen von 50 Milliarden US-Dollar aufgrund von Marktschwankungen keine ausreichenden Zeichnungen von Investoren erhalten hat.
Ein weiteres britisches Unternehmen Nscale ist ebenfalls von dem behinderten IPO betroffen. Am 18. Oktober berichtete die britische Zeitung "The Daily Telegraph", dass Microsoft eine Kooperationsvereinbarung mit Nscale kündigen wird, was bedeuten könnte, dass der IPO-Plan des Unternehmens im Wert von mehreren Milliarden Dollar einen schweren Rückschlag erleiden wird. Der Bericht gab jedoch keinen Grund für den Ausstieg von Microsoft aus diesem Projekt an.
Anschließend, vom 12. Oktober bis 19. Oktober, wurden mehrere börsennotierte Neocloud-Unternehmen abgestoßen: CoreWeave stürzte um 23,91 % ab, der Aktienkurs von Nebius fiel um 18,96 %, Core Scientific fiel um 8,59 % ...
2. Die Schulden steigen stetig an, die kumulierten Verbindlichkeiten von CoreWeave belaufen sich auf 4800 Milliarden Yuan
Zusätzlich verschärft sich die Lage dadurch, dass das Schuldenvolumen der Neocloud-Anbieter stetig wächst und die vorhandenen Einnahmen den Schuldendruck kaum decken können.
Am Beispiel von CoreWeave zeigen die Daten seiner öffentlichen Geschäftsberichte, dass die Gesamtverbindlichkeiten des Unternehmens im Jahr 2023 51,09 Milliarden US-Dollar (ca. 341,23 Milliarden Yuan) betrugen, Ende 2025 459,67 Milliarden US-Dollar (ca. 3070,18 Milliarden Yuan) erreichten und bis Ende Juni 2026 auf 720,46 Milliarden US-Dollar (ca. 4812 Milliarden Yuan) explodierten.
Aus Sicht seiner Umsatz- und Nettogewinndaten ist der Umsatzanstieg des Unternehmens zwar beeindruckend, aber der Druck auf die Rentabilität ist immer noch groß und im Vergleich zu den Verbindlichkeiten nur ein Tropfen auf dem heißen Stein. Im zweiten Quartal dieses Jahres stieg der Umsatz von CoreWeave im Jahresvergleich um etwa 112 % auf 25,75 Milliarden US-Dollar (ca. 171,99 Milliarden Yuan); der Nettoverlust betrug 6,26 Milliarden US-Dollar (ca. 41,81 Milliarden Yuan), was einem Verlust von 1,14 US-Dollar pro Aktie (ca. 7,61 Yuan) entspricht.
3. Angesichts der Kreditkrise liegt das Ausfallrisiko in den nächsten fünf Jahren bei bis zu 64 %
Neben den hohen Schulden steht CoreWeave auch vor einer Kreditkrise, die sich auf zwei Schlüsselindikatoren bezieht: Credit Default Swap (CDS) und Rendite. Laut Daten von S&P Global Market Intelligence, die von Reuters zitiert werden, überschritt der Fünfjahres-CDS-Spread von CoreWeave zeitweise 1100 Basispunkte, was einem Ausfallrisiko von 64 % in den nächsten fünf Jahren entspricht.
Je höher die Rendite ist, desto größer ist das Risiko, das der Markt für dieses Unternehmen hält, und desto weniger traut man sich, ihm Geld zu leihen. Chamath Palihapitiya, Gründer und CEO der amerikanischen Investmentfirma Social Capital, veröffentlichte auf der sozialen Plattform X ein Diagramm zur Renditeentwicklung von CoreWeave. Der Kupon der im Jahr 2032 fälligen Anleihen des Unternehmens wurde bei der Emission auf 9,625 % festgelegt, und die Rendite erreichte kürzlich im Handelsverlauf zeitweise 15,1 %.
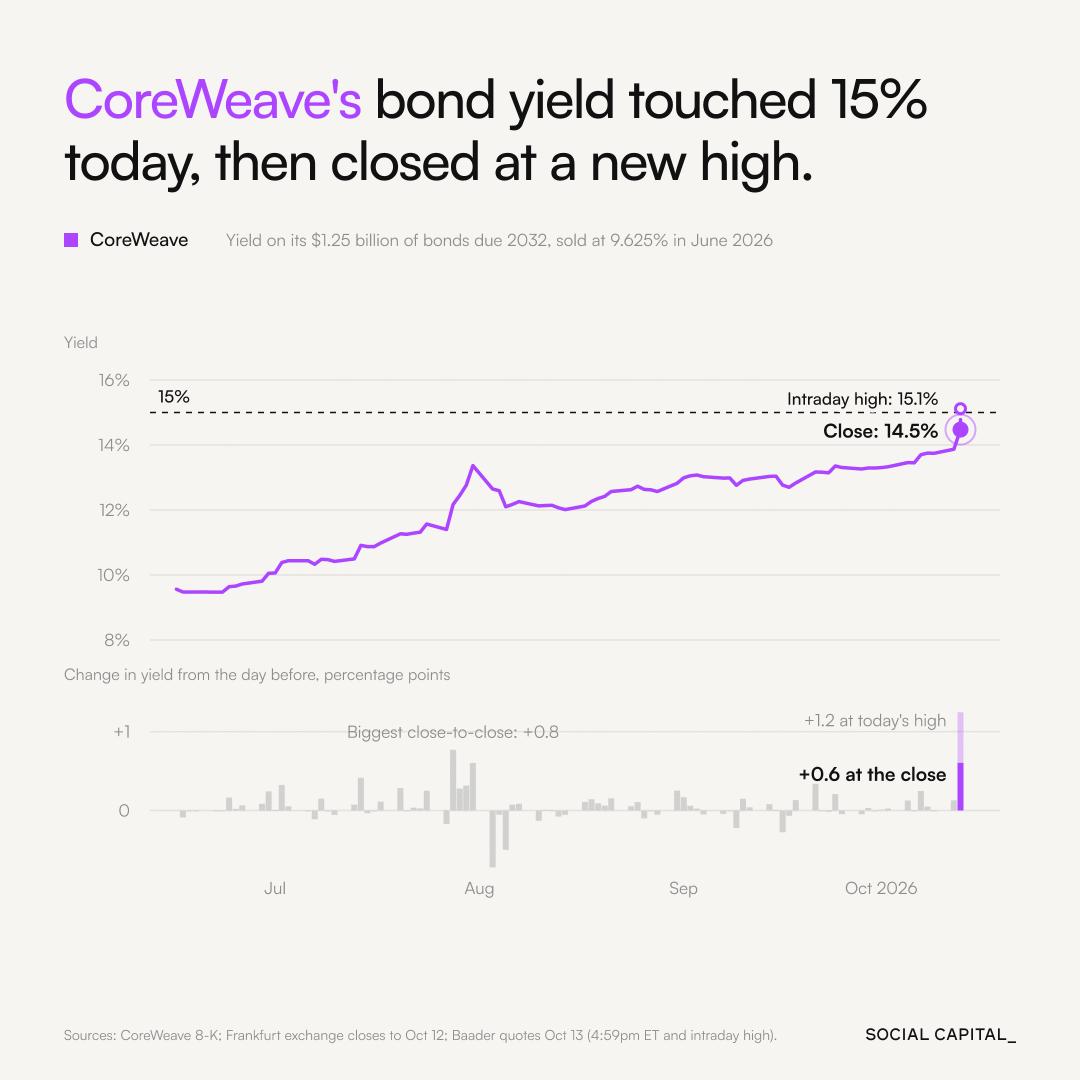
▲ Diagramm zur Renditeentwicklung von CoreWeave (Quelle: X)
Die mehr als eine Woche andauernde Marktschwankung hat sogar große KI-Cloud-Dienstleister wie Oracle erfasst. Der Kerngrund liegt darin, dass Investoren Zweifel an der massiven Erweiterung von Rechenzentren und am Geschäftsmodell von Neocloud-Unternehmen haben.
02.
Gartner prognostiziert, dass bis 2030 mehr als 80 % der Neocloud-Unternehmen ihren unabhängigen Betrieb einstellen werden
Dafür muss man zuerst das Geschäftsmodell von Neocloud klären.
Nachdem ChatGPT das Wettrüsten großer Sprachmodelle ausgelöst hat, ist die Nachfrage nach Rechenleistung exponentiell angestiegen. Aber große Cloud-Anbieter wie Microsoft und AWS waren zuvor für allgemeine Geschäftsanforderungen konzipiert und konnten großen Sprachmodellunternehmen nicht schnell genug Rechenleistungsressourcen zur Verfügung stellen. Daher entstand Neocloud.
Das Geschäftsmodell dieser Unternehmen sieht so aus: Zuerst erhalten sie langfristige Rahmenvereinbarungen für Rechenleistung von Modellunternehmen, verpfänden die Bestellungen und GPUs, um Kredite bei privaten Kreditinstituten aufzunehmen, sichern sich dann die GPU-Kontingente von NVIDIA und bauen intelligente Rechenzentren auf.
Sie ziehen nach Inbetriebnahme der Rechenleistung monatliche Mieten ein, mit denen sie Zinsen, Betriebskosten, Hardware-Abschreibungen decken und die Schulden zurückzahlen. Ob diese durch Krediterweiterung wachsenden KI-Unternehmen in Zukunft genug Geld verdienen können, um ihre hohen Finanzierungskosten zu decken, ist der Kernpunkt der aktuellen Zweifel in der Branche.
Für die zukünftige Entwicklung von Neocloud hat das weltweit bekannte Marktforschungsinstitut Gartner eine Antwort gegeben. Am 15. Oktober erwähnte Gartner in einem Bericht, dass bis 2030 voraussichtlich 80 % der Neocloud-Unternehmen ihren unabhängigen Betrieb einstellen werden.
In dem Bericht heißt es, dass die Einnahmen, die Unternehmen in den nächsten Jahren erzielen werden, nicht ausreichen werden, um alle geplanten KI-Kapitalausgaben zu decken. Will Sommer, Senior Director Analyst bei Gartner, sagte, dass KI-Unternehmen in diesem Jahr voraussichtlich fast 1 Billion US-Dollar (ca. 6,68 Billionen Yuan) in die KI-Infrastruktur investieren werden, und es wird prognostiziert, dass zwischen 2027 und 2030 weitere 6 Billionen US-Dollar (ca. 40,07 Billionen Yuan) investiert werden.
Um die Gewinnschwelle zu erreichen, müssen Betreiber von KI-Rechenzentren bis 2030 kumulierte Einnahmen von 8,5 Billionen US-Dollar (ca. 56,77 Billionen Yuan) erzielen, um die angekündigten Kapitalausgaben, Finanzierungskosten und eine Rendite auf das investierte Kapital (ROIC) von 12 % zu decken. Diese Rendite gilt als Mindestanforderung für das investierte Kapital.
Tatsächlich werden die gesamten KI-Einnahmen von Unternehmen und Verbrauchern in diesem Zeitraum voraussichtlich nicht mehr als 3,6 Billionen US-Dollar (ca. 24 Billionen Yuan) betragen. Da die meisten KI-nativen Unternehmen ein vermögensleichtes Geschäftsmodell verfolgen, prognostiziert Gartner, dass der Anteil der Einnahmen, den die Rechenleistungsbetreiber erhalten, weniger als die Hälfte dieses Betrags betragen könnte.
Laut der Prognose von Gartner steht bei einem Fortsetzen der aktuellen Investitionsdynamik in die KI-Infrastruktur bis 2032 ein Vermögenswert von mehr als 4 Billionen US-Dollar (ca. 26,71 Billionen Yuan) vor dem Risiko der Wertminderung, und die ROIC wird frühestens Ende 2032 12 % erreichen.
Die am stärksten betroffenen Unternehmen sind die Neocloud-Anbieter.
Denn große Cloud-Dienstleister verfügen über riesige und hoch diversifizierte Einnahmequellen, die ausreichen, um die KI-Investitionen über viele Jahre hinweg angemessen zu stützen. Neocloud-Unternehmen müssen dagegen so schnell wie möglich Erträge aus der KI-optimierten Infrastructure-as-a-Service (IaaS) und zugehörigen Plattformen erzielen, um ihren Betrieb aufrechtzuerhalten.
Mehrere Führungskräfte von Neocloud-Unternehmen sagten dem ausländischen Medium The Information, dass in einigen Jahren von den derzeit Hunderten von Neocloud-Unternehmen, die auf die Inbetriebnahme vorbereitet werden, nur 7 bis 10 Unternehmen übrig bleiben werden. Sie sind jedoch der Ansicht, dass Branchenkonsolidierung normalerweise ein Merkmal reifer Märkte ist und dieser Trend unvermeidlich ist.
03.
Jensen Huang tritt öffentlich für CoreWeave auf
Wall-Street-Analysten halten die Panik für überzogen
Diese Krise von Neocloud hat auch NVIDIA in den Fokus des Marktes gerückt.
Am 15. Oktober, als CoreWeave von der gleichzeitigen Krise von Aktien und Anleihen getroffen wurde, äußerte sich Jensen Huang, Gründer und CEO von NVIDIA, in einem Interview mit Bloomberg: CoreWeave braucht keine weitere Kreditunterstützung von NVIDIA mehr.
Tatsächlich hat NVIDIA bereits Maßnahmen ergriffen, um CoreWeave zu helfen. Aus den Unterlagen, die CoreWeave am 15. September bei der SEC eingereicht hat, geht hervor, dass NVIDIA zugestimmt hat, die entsprechende Kapazität zurückzumieten, falls CoreWeave die GPU-Rechenleistung nicht an Kunden untervermieten kann. Damals wurde bekannt gegeben, dass diese Vereinbarung Mieteinnahmen von etwa 63 Milliarden US-Dollar (ca. 420,78 Milliarden Yuan) entspricht und bis zum 13. April 2032 gültig ist.
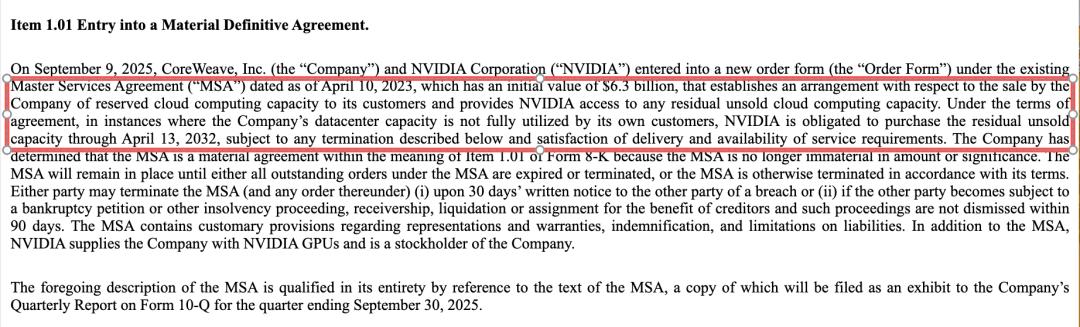
▲ Die von CoreWeave bei der SEC eingereichten Unterlagen (Quelle: SEC)
Darüber hinaus will NVIDIA laut The Information unter Berufung auf Insiderangaben den Zweiflern entgegentreten, indem es Neocloud-Unternehmen zusätzliche Kapitalbeteiligungen, Chip-Kontingente, Kreditunterstützung und Kundenressourcen zur Verfügung stellt.
Ein Team, das von Nico Cap