Wie viel von den KI-Erwartungen von iFlytek wurde bereits erfüllt?
Ist iFlytek unterbewertet? Liu Qingfeng, der Vorstandsvorsitzende, meint, das sei der Fall.
Auf der Leistungspräsentation Ende April dieses Jahres erklärte er: „Der Marktwert des Unternehmens sollte höher ausfallen. Wir müssen den schwierigen Weg der inländischen Chips für alle verständlich machen und die Geschäftslogik klar darlegen. Außerdem müssen wir die Fokussierung auf die industrielle Strategie stärken und die Verbindung sowie Abstimmung zwischen Kernkompetenzen und Markttrends intensivieren.“
Im Klartext bedeutet das, dass der Marktwert von iFlytek als damals einzigem seltenen KI-Ziel in China, das den gesamten Stack von der Schulung bis zur Inferenz mit inländischen Rechenchips einsetzt, höher ausfallen sollte. Zu diesem Zeitpunkt lag der Marktwert von iFlytek bei etwa 115 Milliarden Yuan. Zwei Quartale später wird die Geschäftslogik dieses Weges weiterhin geprüft, sein Marktwert beträgt nun 87,8 Milliarden Yuan, was mehr als 40 % unter dem Höchststand zu Beginn des Jahres liegt.
Im gleichen Zeitraum erlebte die KI-Erzählung auf dem Kapitalmarkt eine vollständige Runde von Expansion und Rückgang. Zhipu und MiniMax, die Anfang des Jahres an die Börse gingen, stiegen zeitweise stark an und sind nun deutlich von ihren Höchstständen zurückgekehrt. Die Marktbewertung für KI-Unternehmen wechselt derzeit von der „Geschichtenerzählung“ zur Phase der Zählung von Tokens und der Betrachtung von ARR. In diesem Koordinatensystem gibt es Marktunterschiede bezüglich der „KI-Erwartungen“ an iFlytek.
Nach Börsenschluss am 19. Oktober veröffentlichte iFlytek den Finanzbericht für das dritte Quartal 2026. In diesem Zeitraum erzielte das Unternehmen einen Umsatz von 6,564 Milliarden Yuan, was einem Anstieg von 7,99 % im Vergleich zum Vorjahr entspricht. Der den Aktionären zuzurechnende Nettogewinn betrug 226 Millionen Yuan, ein Anstieg von 31,05 % im Vergleich zum Vorjahr. Der kumulierte den Aktionären zuzurechnende Nettogewinn in den ersten drei Quartalen belief sich auf 21,8872 Millionen Yuan, womit das Unternehmen im Vergleich zum Vorjahr einen Verlust in einen Gewinn umwandelte. Nach Abzug der nicht wiederkehrenden Gewinne und Verluste verzeichnete das Unternehmen im dritten Quartal jedoch weiterhin einen Verlust von 126 Millionen Yuan, der kumulierte Verlust in den ersten drei Quartalen belief sich auf 763 Millionen Yuan.
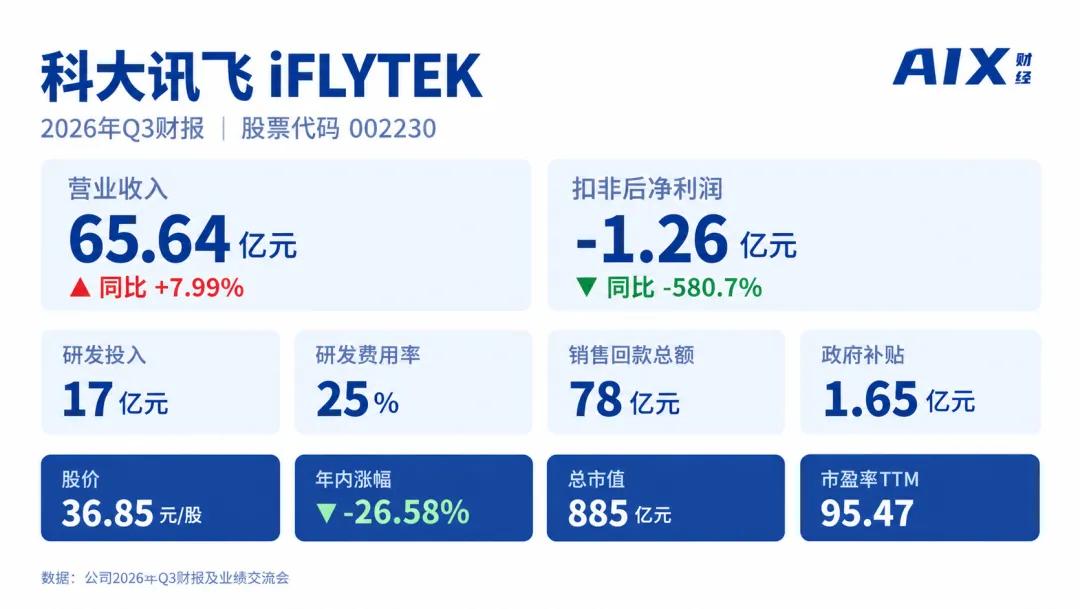
Dies sind durchschnittliche Zahlen. Die Umsatzwachstumsrate ging im Vergleich zum Vorjahr um etwa 2 Prozentpunkte zurück, was hauptsächlich auf die aktive Anpassung der Geschäftsstruktur zurückzuführen ist. Der negative Nettogewinn nach Abzug der nicht wiederkehrenden Posten ist in der Geschichte der Finanzberichte von iFlytek nicht ungewöhnlich. Sein Gewinn weist schon immer eine starke Saisonalität auf: In den ersten zwei bis drei Quartalen werden Investitionen getätigt, und im vierten Quartal werden die Ergebnisse zentral realisiert.
Das Highlight in den Finanzzahlen liegt im Cashflow: Der Netto-Cashflow aus betrieblicher Tätigkeit in den ersten drei Quartalen belief sich auf 264 Millionen Yuan, was einem Anstieg von 115 % im Vergleich zum Vorjahr entspricht. Außerdem betrugen die Verkaufsrückflüsse im dritten Quartal 7,794 Milliarden Yuan, wodurch sich sowohl der Rückzahlungszyklus als auch der Cashflow deutlich verbesserten.
Abgesehen von den Zahlen drehen sich die Erwartungen an dieses Unternehmen weiterhin um KI: die vollständig eigenkontrollierbare allgemeine Basistechnologie großer Modelle, KI-Anwendungen und KI-Hardware. Ein Teil dieser Erwartungen wurde bereits erfüllt, viele weitere liegen noch unter der Oberfläche.
01. KI befindet sich noch in der Investitionsphase, der Cashflow verbessert sich deutlich
Die Einnahmequellen von iFlytek sind vielfältig, aber in den Quartalsberichten werden die Leistung der einzelnen Segmente normalerweise nicht detailliert offengelegt. Man kann die Fortschritte der einzelnen Geschäfte nur grob anhand der gesamten Betriebssituation des Unternehmens ableiten.
Der Umsatz des Unternehmens im dritten Quartal betrug 6,564 Milliarden Yuan, ein Anstieg von 7,99 % im Vergleich zum Vorjahr, wobei die Wachstumsrate um etwa 2 Prozentpunkte langsamer war als im gleichen Zeitraum des Vorjahres. Bei der Aufschlüsselung der Quartalszahlen zeigt sich, dass der Hauptgrund für die Verlangsamung des Wachstums der aktive Rückgang des G-End-Geschäfts ist. Der Umsatz des G-End-Geschäfts im dritten Quartal ging im Vergleich zum Vorjahr um 2,39 % zurück, und die Formulierung des Unternehmens im Quartalsbericht lautet „aktiver Rückgang des Smart-City-Geschäfts“.
Obwohl das G-End-Geschäft iFlytek stabile Einnahmequellen und eine Größenunterstützung bieten kann, eignet es sich aufgrund von Problemen wie hochgradig individualisierten Projekten, niedrigen Bruttomargen und langen Rückzahlungszyklen nicht, zu viele Ressourcen darauf zu setzen. Die Ressourcen sollten auf Bereiche mit höheren Renditen konzentriert werden.
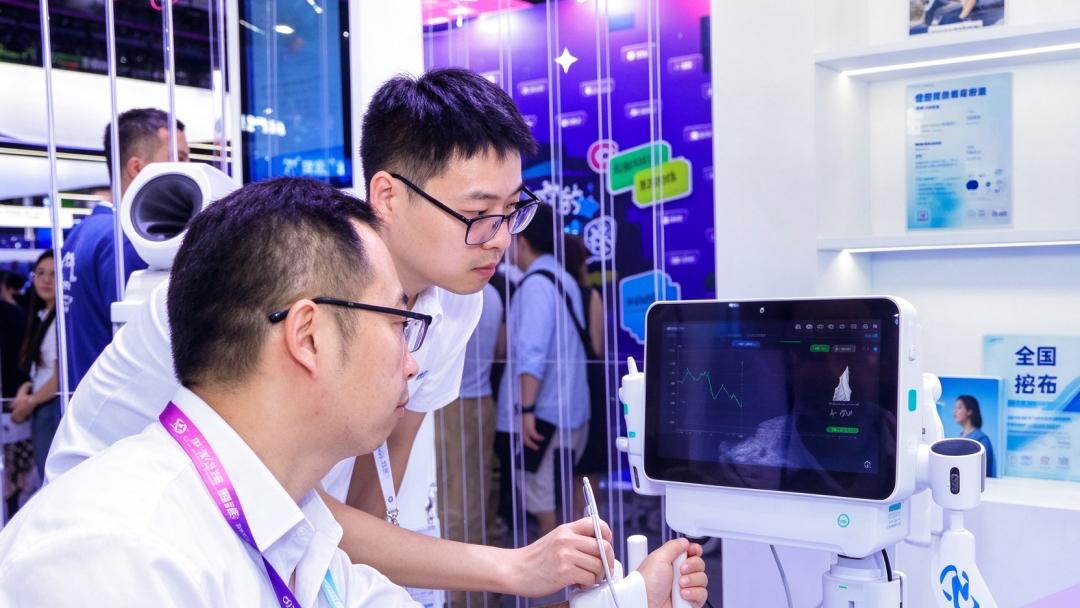
Die beiden hochmargigen Bereiche intelligente Bildung und intelligente Gesundheit erzielten im dritten Quartal beide ein Wachstum von über 20 %. Diese Vorgehensweise, bei der die Umsatzwachstumsrate gegen die Qualitätsverbesserung der Struktur eingetauscht wird, drückt kurzfristig die buchmäßige Wachstumsrate, entspricht aber in der Richtung dem strategischen Ziel des Unternehmens, „das C-End zu stärken, das B-End zu vertiefen und das G-End selektiv zu gestalten“.
Quelle / Offizieller Weibo-Account von iFlytek
Die Leistung auf der Gewinnebene spiegelt die aktuellen Investitionsschwerpunkte des Unternehmens besser wider.
Der den Aktionären zuzurechnende Nettogewinn im dritten Quartal betrug 226 Millionen Yuan, ein Anstieg von 31,05 % im Vergleich zum Vorjahr. Oberflächlich betrachtet „steigen sowohl der Umsatz als auch der Gewinn“, aber die nicht wiederkehrenden Posten tragen einen großen Teil dazu bei: Die im Quartalsergebnis erfassten staatlichen Zuschüsse beliefen sich auf etwa 165 Millionen Yuan, und der Gewinn aus der Änderung des beizulegenden Zeitwerts von Finanzanlagen betrug 248 Millionen Yuan, wobei beide Posten zusammen den größten Teil des Gewinns beisteuerten. Nach Abzug der nicht wiederkehrenden Posten belief sich der Verlust auf 126 Millionen Yuan, während im gleichen Zeitraum des Vorjahres ein Gewinn von 26,24 Millionen Yuan erzielt wurde, was einem Rückgang von etwa 150 Millionen Yuan im Vergleich zum Vorjahr entspricht. Das Unternehmen führt dies auf die Erhöhung der Forschungs- und Entwicklungsinvestitionen zurück: Die F&E-Investitionen im dritten Quartal überstiegen 1,7 Milliarden Yuan, was einem Anstieg von fast 400 Millionen Yuan im Vergleich zum Vorjahr entspricht und über 25 % des Umsatzes ausmacht.
Im horizontalen Vergleich liegt die F&E-Kostenquote von Softwareunternehmen an der A-Aktie im Allgemeinen im Bereich von 15 % bis 20 %. iFlytek hat die F&E-Kostenquote bereits mehrere Quartale in Folge auf etwa 25 % angehoben. Vertikal betrugen die gesamten F&E-Investitionen im Jahr 2025 5,364 Milliarden Yuan, was fast 20 % des Umsatzes entspricht. Allein die aktivierungsfähigen F&E-Kosten in den ersten drei Quartalen 2026 beliefen sich auf 3,85 Milliarden Yuan.
Das Geld fließt hauptsächlich in die Iteration des Spark-Großmodells, einschließlich der Optimierung der Trainingseffizienz der vollständig inländischen Rechenbasis, der Erweiterung der Multimodal-Fähigkeiten und des bevorstehenden „Cloud + End“-integrierten Lösungsvorschlags, der am 22. Oktober veröffentlicht wird. Dies ist eine strategische Investition, die den aktuellen Gewinn drückt, aber das Management setzt darauf, dass sich nach der Verringerung des Fähigkeitsunterschieds der Modelle die drei Monetarisierungspfade – API-Aufrufe, Branchenlösungen und Endgerätehardware – öffnen.
Außerhalb der Gewinn- und Verlustrechnung gibt die Kapitalflussrechnung ein positiveres Signal aus. Die Verkaufsrückflüsse im dritten Quartal beliefen sich auf 7,794 Milliarden Yuan, was einem Anstieg von über 700 Millionen Yuan im Vergleich zum Vorjahr entspricht. Der Netto-Cashflow aus betrieblicher Tätigkeit in den ersten drei Quartalen belief sich auf 264 Millionen Yuan, ein Anstieg von 115 % im Vergleich zum Vorjahr. Die Bedeutung dieser Daten liegt darin, dass sie die phasenweisen Ergebnisse des „selektiven G-End“-Strategie bestätigen. Der Saldo der Forderungen aus Lieferungen und Leistungen stieg leicht von 16,3 Milliarden Yuan zu Beginn des Jahres auf 17,8 Milliarden Yuan, was zeigt, dass sich die Rückzahlungsqualität der neu hinzugekommenen Einnahmen verbessert und die historischen Belastungen sich nicht weiter verschlechtern.
Zusammengenommen zeigen die Zahlen, dass der Finanzbericht des dritten Quartals das typische Bild eines Unternehmens in der „Phase strategischer Investitionen“ darstellt: Die Einnahmenseite passt die Struktur aktiv an, die Gewinnebene wird durch F&E-Investitionen gedrückt, und auf der Cashflow-Seite zeigen sich Anzeichen einer Verbesserung.
Diese Merkmale sind an sich weder gut noch schlecht. Der Schlüssel liegt in der letztendlichen Effizienz von Investitionen und Erträgen, also darin, ob das Spark-Großmodell in den kommenden Quartalen die F&E-Kostenquote von 25 % in einen quantifizierbaren Umsatzanstieg umwandeln kann.
02. Welche Erwartungen müssen noch erfüllt werden?
Am nächsten Tag nach der Veröffentlichung des Finanzberichts, nach Börsenbeginn am 20. Oktober, schwankte der Aktienkurs von iFlytek kaum und schloss mit einem Anstieg von 1,72 %, wodurch der Marktwert auf 88,25 Milliarden Yuan stieg. Dies liegt jedoch noch weit unter dem Höchststand des Aktienkurses von 63,55 Yuan zu Beginn des Jahres. Ein großer Teil der Erwartungen, die in der KI-Kursebewegung zu Beginn des Jahres bereits eingepreist waren, ist bis heute noch nicht vollständig erfüllt.
Um diese Bewertungslücke zu schließen, muss iFlytek noch drei Fragen beantworten. Zuerst: Wie ist die Leistung des neuen Modells, das in Kürze veröffentlicht wird?
Auf dem 1024-Entwicklerfest am 22. Oktober wird iFlytek das brandneue „Cloud + End“-integrierte Spark-Großmodell veröffentlichen. Die offiziell angekündigten Schlüsselwörter lauten „vollständig auf der inländischen Rechenbasis basierende neu aktualisierte End-Cloud-integrierte Lösung“, „neu aktualisierte multimodale Mensch-Computer-Interaktionstechnologie“ und „durch Token + Agent die Umstellung von der Öffnung von Fähigkeiten zur gemeinsamen Wertschöpfung vorantreiben“. Dies ist eine wichtige Iteration nach Spark X2.5 und auch die neueste Demonstration des Fortschritts des Unternehmens auf dem Weg der vollständig inländischen Rechenleistung.
iFlytek hat zuvor auf der Leistungspräsentation im April mitgeteilt, dass die damals gängigen inländischen Chips im Vergleich zu Nvidias H200 Mängel bei der Videospeicherkapazität und Bandbreite aufweisen, und erwartet, dass der Ascend 950-Chip, der im vierten Quartal 2026 veröffentlicht wird, in den wichtigsten Leistungsbereichen die gleiche Ebene erreichen wird. Das bedeutet, dass die Spark X2-Serie auf einer Hardwareplattform mit eingeschränkter Leistung trainiert wurde, was die Leistung des neuen Modells umso wichtiger für die Prüfung macht.
Liu Qingfeng hat zuvor wiederholt betont, dass nur das Spark-Modell von iFlytek bereits ab der Trainingsphase inländische Chips verwendet, im Gegensatz zu anderen Unternehmen, die nur in der Inferenzphase eine Anpassung vornehmen. Dieses Label ist in der industriellen Umgebung mit begrenzter Rechenleistung selten, aber ob diese Seltenheit in einen kommerziellen Mehrwert umgewandelt werden kann, hängt von der Leistung des neuen Modells ab, das am 22. Oktober in Benchmark-Tests und praktischen Szenarien vorgestellt wird.
Quelle / Offizielle Website von iFlytek
Die zweite zu beantwortende Frage lautet: Kann iFlytek seine Einnahmestruktur optimieren und die Bruttomarge der offenen Plattform erhöhen, während es gleichzeitig das hochmargige Bildungsgeschäft aufrechterhält?
Die offene Plattform ist der Teil der KI-Kommerzialisierungslandschaft von iFlytek, der die KI-Fähigkeiten am direktesten widerspiegelt. Sie umfasst die Anzahl der Aufrufe von Modell-APIs und den Verbrauch von Tokens, was auch der wichtigste Indikator ist, auf den der Markt derzeit bei der Bewertung von KI-Unternehmen achtet. Im Jahr 2025 beliefen sich die MaaS-(Modell als Dienstleistung)-Einnahmen von iFlytek auf 385 Millionen Yuan, was einem Anstieg von 263 % im Vergleich zum Vorjahr entspricht. Im ersten Halbjahr 2026 stiegen die Einnahmen aus großen Modell-APIs und MaaS-Plattformdiensten um etwa 70 % im Vergleich zum Vorjahr.
Die Wachstumsrate ist nicht langsam, aber der absolute Wert ist immer noch sehr gering. Als Referenz gab Zhipu im September dieses Jahres bekannt, dass sein MaaS-ARR 1,8 Milliarden US-Dollar (etwa 12,8 Milliarden Yuan) beträgt, und das ARR von MiniMax erreichte im August ebenfalls 800 Millionen US-Dollar.
Der Unterschied auf der Marktwert-Ebene ist noch deutlicher.
Ein Wertpapieranalyst, der seit langem die Technologie- und Internetbranche an der Hongkonger Börse verfolgt, sagte gegenüber „AIX Finance“, dass nach Berechnung der erwarteten MaaS-ARR bis Ende dieses Jahres und des aktuellen Marktwerts der Marktwert von Zhipu etwa 32,3 Milliarden US-Dollar beträgt. Die neueste erwartete ARR bis Ende des Jahres liegt bei 3 Milliarden US-Dollar, was einem P/ARR von etwa 10,8-fach entspricht. Der Marktwert von MiniMax beträgt etwa 8,8 Milliarden US-Dollar, die erwartete ARR bis Ende des Jahres stimmt mit den 1 Milliarde US-Dollar zu Beginn des Jahres überein und wurde in der Zwischenzeit nicht angehoben, was einem P/ARR von etwa