Die Institutionen prognostizieren, dass sich der Pekinger Büroimmobilienmarkt im Jahr 2028 stabilisieren wird.
Derzeit durchläuft der Büromarkt in Peking eine zehnjährige tiefgreifende Anpassung und tritt umfassend in eine Phase der systemischen Umstrukturierung ein, die durch die „Neupreisbildung“ gekennzeichnet ist. Nach den Daten des „Weißbuchs zum Pekinger Büromarkt 2026“, das von JLL veröffentlicht wurde, lag die Leerstandsquote in der gesamten Stadt im dritten Quartal 2026 bei etwa 17 %, was das niedrigste Niveau unter den ersten Tier-Städten des Landes ist. Gleichzeitig sinken die Mieten weiter: Am Ende des dritten Quartals sank die durchschnittliche Miete von Klasse-A-Bürogebäuden in der gesamten Stadt auf 198 Yuan pro Quadratmeter pro Monat, was einem kumulativen Rückgang von fast 50 % in 8 Jahren seit dem historischen Höchststand Ende 2018 entspricht. Darunter fielen die Mieten in den Jahren 2024 und 2025 jährlich um mehr als 16 % im Vergleich zum Vorjahr, was die anhaltende Absenkung der psychologischen Basislinie des Marktes widerspiegelt.
Quelle der Daten: Forschungsabteilung von JLL
JLL ist der Ansicht, dass diese tiefgreifende Mietanpassung keine kurzfristige Schwankung ist, sondern eine rationale Rückkehr, die dem makroökonomischen Wandel und der Modernisierung der Industriestruktur folgt, und im Wesentlichen eine „Neupreisbildung“ für Büroimmobilien darstellt. Der Trend der „Neupreisbildung“ wird durch die strukturelle Veränderung von Angebot und Nachfrage gestützt. Der Pekinger Markt für Klasse-A-Büroflächen erlebt nach 2008 und 2019 die dritte Angebotswelle. Von 2026 bis 2030 wird erwartet, dass mehr als 1 Million Quadratmeter neuer hochwertiger Büroflächen hinzukommen, die sich auf das Kerngebiet des CBD und Wangjing konzentrieren und eine direkte Umleitung und Konkurrenz für die Mietverlängerung und Vermarktung bestehender Projekte darstellen.
Diese aktuelle Ausweitung des Angebots verändert das Gleichgewicht von Angebot und Nachfrage weiter. Die zyklischen Vorteile des extensiven Wachstums, die auf Lage und Hardware-Vorteilen beruhen, sind bereits verschwunden, und der Markt tritt in eine tiefe Phase des Wettbewerbs in einem strukturellen „Mietermarkt“ ein. Der Markt wird in fünf Dimensionen umgestaltet: Umgestaltung der Preislogik: Die Mietanker sinken, und der Markt sucht ein neues Gleichgewicht; Umgestaltung des Verhältnisses von Angebot und Nachfrage: Überlagerung von neuem Angebot und rationaler werdender Unternehmensnachfrage stärkt das Mieter-dominierte Muster; Umgestaltung der Entscheidungslogik: Die Standortwahl von Unternehmen beschränkt sich nicht mehr auf Lage und Miete, sondern geht zu einer umfassenden Bewertung von Raumeffizienz, Betriebseffizienz und Gesamtkosten über den gesamten Lebenszyklus über; Umgestaltung der Nachfrageform: Die Gesamtnachfrage bleibt vorsichtig, aber KI und Hochpräzisionsindustrien schaffen strukturelle Chancen; Umgestaltung des Wettbewerbsflusses: Der Projektwettbewerb erstreckt sich vom Vergleich innerhalb desselben Gebiets und derselben Klasse auf Wettbewerb über Regionen, Kategorien und Klassen hinweg.
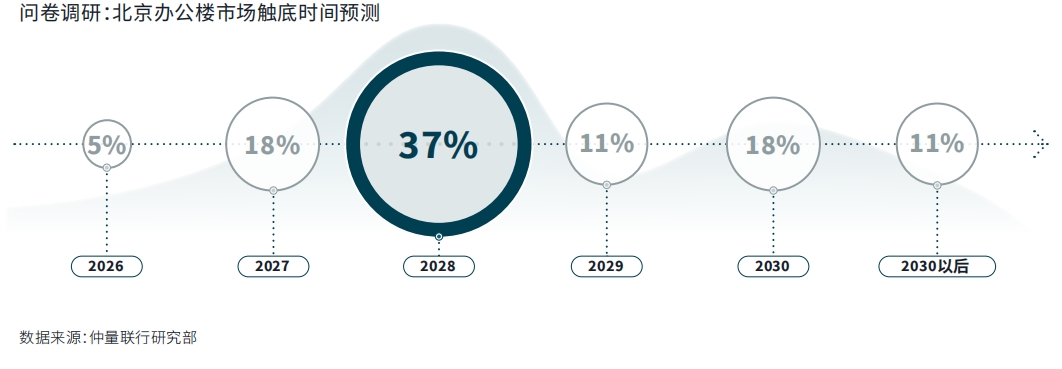
Mit der Vertiefung der Anpassung hat sich das Tempo des Mietrückgangs auf dem Pekinger Büromarkt deutlich stabilisiert, und der mikroökonomische Zyklus des Marktes ist von der schnellen Abwärtsbewegung in eine Phase der Verlangsamung und Suche nach dem Tiefpunkt übergegangen. Es wird erwartet, dass der Mietrückgang auf dem Gesamtmarkt 2026 auf 6-7 % einengt und sich Ende 2028 allmählich stabilisiert und den Tiefpunkt erreicht.
Quelle der Daten: Forschungsabteilung von JLL
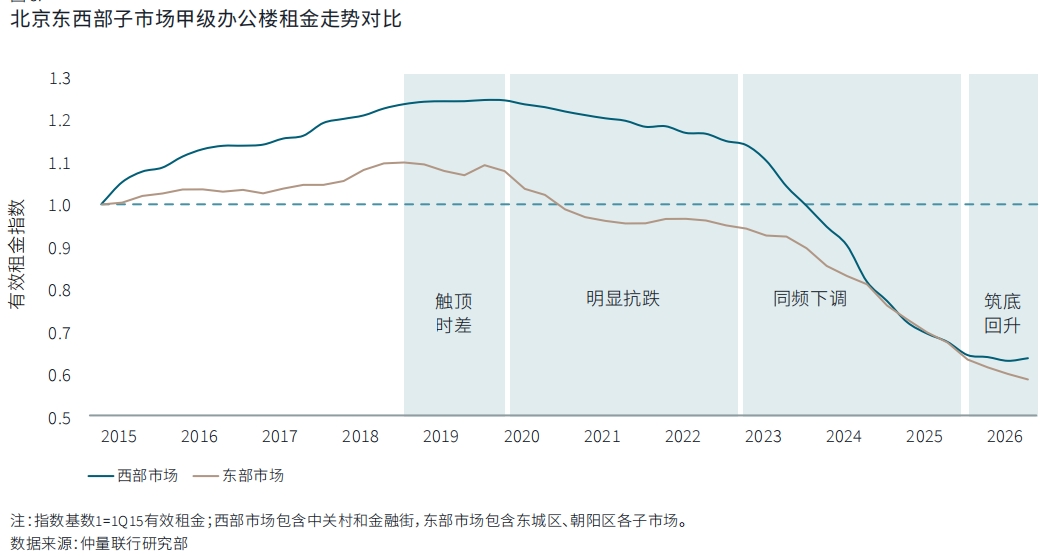
Während der Suche des Gesamtmarktes nach dem Tiefpunkt gibt es einen deutlichen zyklischen „Zeitunterschied“ zwischen den Büromärkten im Osten und Westen Pekings. Im Jahr 2026 hat der westliche Markt bereits als Erster den Boden erreicht und sich stabilisiert, mehr als die Hälfte der Klasse-A-Immobilien verzeichnete in den ersten drei Quartalen unveränderte oder positive Mietentwicklung. Einige Projekte in Kernlagen oder mit hervorragender Qualität sind fast voll vermietet, was zu einem starken Anstieg der Mietangebote führt.
Nehmen man Zhongguancun als Beispiel: Der kumulative Mietrückgang zwischen 2019 und 2022 betrug nur etwa 5 Yuan pro Quadratmeter pro Monat, und die meisten Projekte zeigten kaum Bereitschaft, die Mieten zu senken. Im dritten Quartal 2026 wechselte die Mietwachstumsrate von Klasse-A-Bürogebäuden in dieser Region von negativ zu positiv, mit einem durchschnittlichen sequenziellen Anstieg von 2,4 %. Derzeit liegt die Leerstandsquote der Mainstream-Projekte im Kerngebiet von Zhongguancun unter 10 %, einige sind sogar fast voll vermietet. Hochwertige Unternehmen erweitern ihre Mietflächen häufig nacheinander in Gebäuden oder umliegenden Projekten, und freie Flächen werden in der Regel schnell absorbiert, sobald sie verfügbar werden.
Im Vergleich dazu steht der östliche Bereich unter dem doppelten Einfluss des Markteintritts neuer Angebote und der vorsichtigen Nachfrageseite, sodass die Gesamtmiete noch in einer Phase tiefgreifender Anpassung ist. Die zentralen Geschäftsviertel im Osten stehen allgemein unter hohem Druck bei der Vermarktung und Leerstand. In der vergangenen Zeit hat sich der Mietwettbewerb zwischen Eigentümern intensiviert, was gleichzeitig für Unternehmen ein seltenes Fenster zur Kostenoptimierung und Modernisierung bietet. Derzeit stellen Mieter im östlichen Markt höhere Anforderungen an die Raumeffizienz als je zuvor. Super-Klasse-A-Immobilien ziehen kontinuierlich Modernisierungsnachfrage aus umliegenden Gebäuden an und unterstützen Unternehmen dabei, Kostenmanagement und Modernisierung von Büroflächen gleichzeitig zu realisieren.
Quelle der Daten: Forschungsabteilung von JLL
Umfragen des Weißbuchs zeigen, dass 37 % der befragten Unternehmensmieter vorhersagen, dass der Markt 2026 den Tiefpunkt erreichen wird, und die Erwartungen der Eigentümer konzentrieren sich ebenfalls auf dieses Zeitfenster. 2028 wird als der entscheidende Zeitpunkt für die substanzielle Bodenbildung und Stabilisierung des Pekinger Büromarktes angesehen. Die regionalen Erwartungen unterscheiden sich deutlich: Unternehmen im westlichen Markt haben ein größeres Vertrauen darin, dass sich der Markt bereits 2026–2027 stabilisiert; die meisten Mieter im östlichen Markt legen den Zeitpunkt des Tiefpunkts auf 2028 oder später fest. Obwohl fast vier von zehn Mietern davon ausgehen, dass die Mieten noch einen Rückgangsspielraum von 5 % bis 10 % haben, hat sich die Erwartung eines starken Mietrückgangs auf dem Markt deutlich verengt.
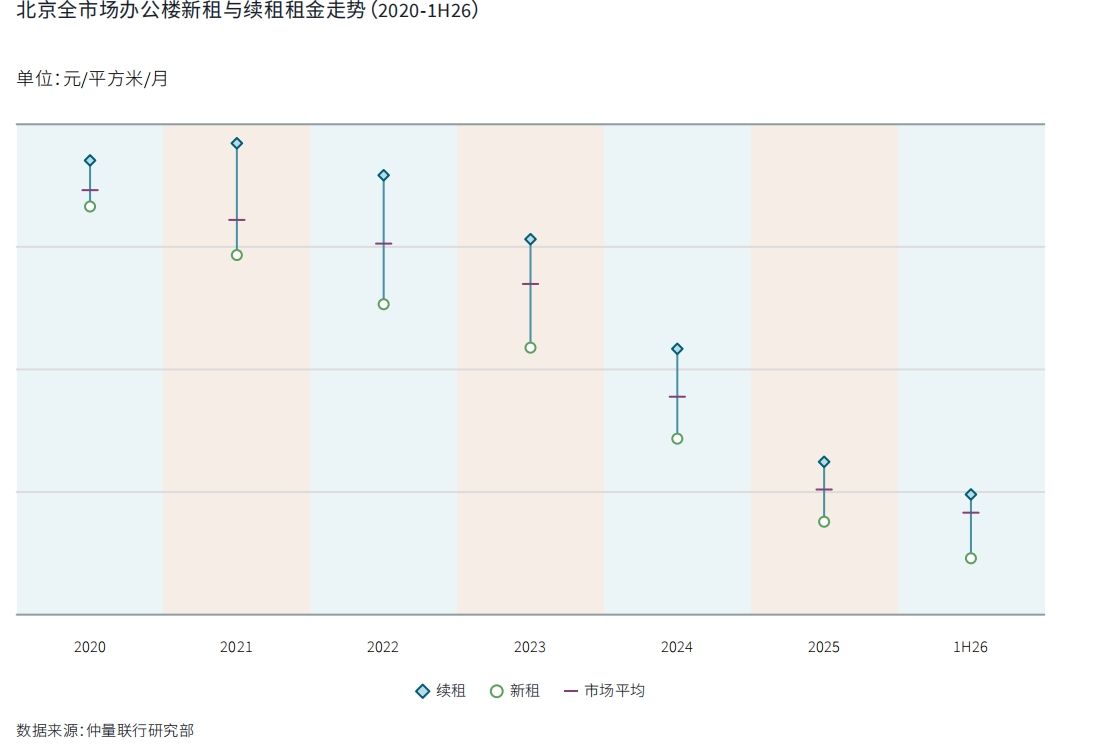
Nach weiteren Statistiken hat sich der Preisunterschied zwischen Neumiete und Mietverlängerung auf dem Pekinger Büromarkt in den letzten Jahren stetig verengt. Nach 2019 erreichten die Neumieten zuerst ihren Höchststand und sanken dann, und die Mieten für Mietverlängerungen traten nach einer Phase hoher Preise ebenfalls in eine Abwärtsphase ein. Bis 2025-2026 hat sich der durchschnittliche Mietunterschied zwischen den beiden von 60-80 Yuan zum Höchststand stark auf 20-30 Yuan verringert. Dieser Prozess schwächt den wirtschaftlichen Anreiz für Umzüge, und der Spielraum für Mieter, durch Umzüge erhebliche Mieteinsparungen zu erzielen, wurde stark eingeengt. Wenn sich der Unterschied zwischen Neumiete und Mietverlängerung auf den aktuellen Bereich verengt, lassen sich die buchmäßigen Mieteinsparungen durch Umzüge kaum noch die Reibungskosten des Umzugs selbst decken, einschließlich großer einmaliger Ausgaben wie Wiederherstellungskosten und Renovierungskosten sowie komplexer versteckter Kosten. Daher ist die Motivation der Mieter, am ursprünglichen Standort zu bleiben, deutlich gestiegen, und die Marktschwankungen, die durch bequemen Mietwechsel verursacht werden, werden allmählich stabiler.
Ji Ming, Senior Director der Forschungsabteilung von JLL Nordchina, sagte, dass das positive Signal des aktuellen Marktes darin besteht, dass sich die Erwartungen von Angebot und Nachfrage allmählich rationalisieren. Hochwertige Mieter warten nicht mehr einfach auf den sogenannten „absoluten Tiefpunkt“ des Marktes, sondern sichern sich aktiv Büroflächen in Kombination mit ihren Geschäftsplänen für die nächsten drei Jahre; das Kernziel der Eigentümer hat sich auf die Erhöhung der Belegungsrate und die Optimierung der Mieterstruktur verlagert. Ein erwarteter Konsens stützt die stabile Bodenbildung des Marktes, und der Pekinger Büromarkt bewegt sich von der tiefgreifenden Anpassung zu einem neuen Gleichgewicht.