Coreweave und Frankreich, zwei Risse unter hohen Zinssätzen
In der vergangenen Woche ereigneten sich zwei scheinbar völlig unabhängige Ereignisse gleichzeitig: Die Anleiherendite eines KI-Rechenleistungsunternehmens schoss auf 15,7 % in die Höhe, und die Straßen eines großen europäischen Landes gerieten in Brand und Unruhen.
Oberflächlich betrachtet handelt es sich bei dem einen um einen technischen Druck auf dem Kapitalmarkt und bei dem anderen um einen politischen Ausbruch gesellschaftlicher Widersprüche. David Curtin, Zinsstratege bei Goldman Sachs, hat diese beiden Ereignisse jedoch in denselben logischen Rahmen gestellt – hohe Zinssätze verwandeln das globale Finanzsystem in einen Dampfkocher, dessen Druck sich an den Schwachstellen bei der Verschuldungshöhe, den Finanzierungskosten und dem Cashflow konzentriert und ausbricht. Wer zuerst nicht mehr durchhalten kann, wird wahrscheinlich die erste Dominosteinkarte im Umfeld hoher Zinssätze sein.
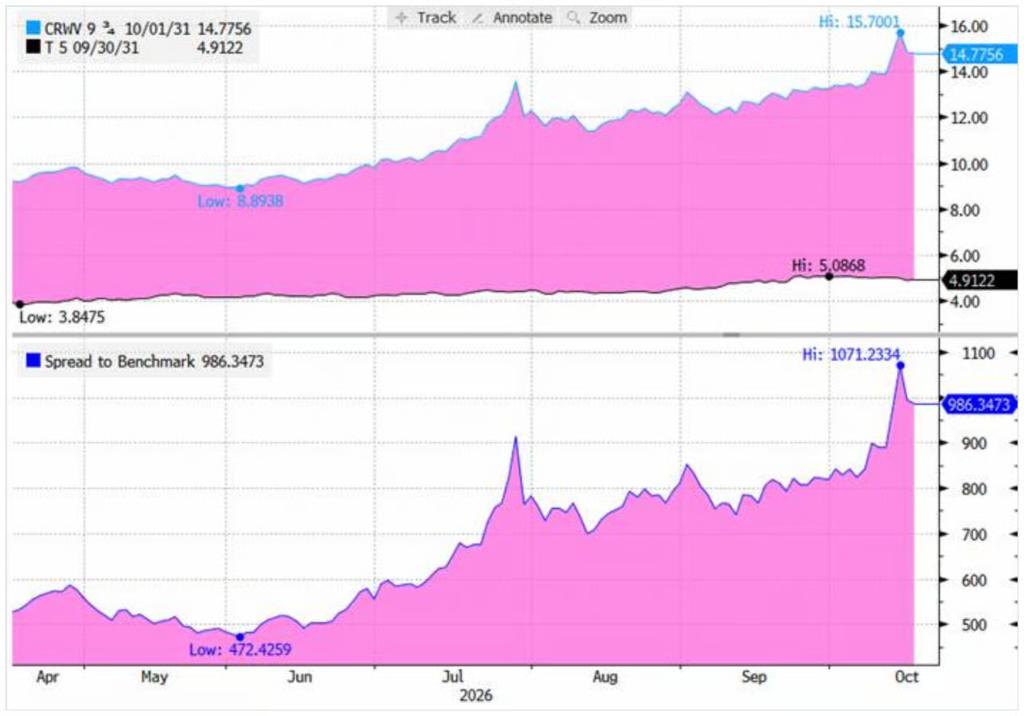
Zwei Zahlenreihen reichen aus, um das Ausmaß der Ernsthaftigkeit zu verdeutlichen: Die Rendite der 9,75 % fälligen CoreWeave-Anleihe im Jahr 2031 stieg zeitweise auf 15,7 %, und der Spread gegenüber US-Staatsanleihen weitete sich von 472 Basispunkten auf einen Spitzenwert von 1071 Basispunkten aus; die Rendite der 30-jährigen französischen Staatsanleihen verzeichnete seit Ausbruch des Iran-Krieges einen maximalen Anstieg von etwa 130 Basispunkten, und der Spread zwischen französischen und deutschen Staatsanleihen berührte zeitweise 142 Basispunkte. Der Markt steht nicht nur vor steigenden Zinssätzen, sondern vor der Tatsache, dass hohe Zinssätze bereits bestimmen, wer weiter Geld leihen kann und wer höhere Kosten für die Finanzierung zahlen muss.
Noch alarmierender ist, dass die Analyse von Goldman Sachs eine kontraintuitive logische Schleife aufzeigt: Der Boom der KI-Kapitalausgaben ist selbst einer der Faktoren, die die langfristigen Zinssätze in die Höhe treiben. Wenn hohe Zinssätze den Finanzierungsdruck im KI-Bereich verschärfen und die Kapitalausgaben zwangsläufig abkühlen lassen, könnten die langfristigen Zinssätze stattdessen zurückgehen – dies ist jedoch nicht kostenlos, da die KI-Industriekette mit einer Verlangsamung der Investitionen, einer Abwertung der Vermögenswerte und einer Anpassung der Ertragserwartungen konfrontiert wird. Zwei Risse deuten auf denselben möglichen Zinswendepunkt hin.
Erster Riss: CoreWeave, die Finanzierungskosten des KI-Booms treten zutage
Um zu verstehen, warum CoreWeave zu einem markanten Fall unter hohen Zinssätzen geworden ist, muss zuerst sein Geschäftsmodell verstanden werden.
Die Logik von CoreWeave folgt einem typischen Weg der „schuldengetriebenen Expansion“: Durch Finanzierungen mit hohen Kosten kauft man NVIDIA-GPUs, baut KI-Rechenleistungsinfrastruktur auf und holt die Investitionen schrittweise zurück, indem man langfristige Verträge mit Großkunden wie Microsoft, OpenAI und Meta abschließt. Dieses Modell kann bei niedrigen Zinssätzen einen beträchtlichen Arbitrage-Spielraum erzeugen; sobald aber die Finanzierungskosten in die Höhe schießen, gerät die gesamte Logik unter Druck.
Daten von Goldman Sachs zeigen, dass die Rendite der von CoreWeave emittierten 9,75 %-Anleihe mit Fälligkeit im Jahr 2031 zeitweise von einem Tief von 8,89 % im Mai auf 15,70 % in die Höhe schoss, und der Spread gegenüber US-Staatsanleihen stieg von 472 Basispunkten auf einen Spitzenwert von 1071 Basispunkten, fiel danach leicht zurück und liegt immer noch bei etwa 986 Basispunkten. Mit anderen Worten: Die Marktbewertung der CoreWeave-Anleihen befindet sich bereits fast im gefährlichsten Bereich der Junk-Bonds. Der Fünfjahres-Kreditausfall-Swap (CDS) von CoreWeave schloss bei einem Rekordwert von 1117 Basispunkten, was eine implizite Ausfallwahrscheinlichkeit von etwa 63 % innerhalb von fünf Jahren bedeutet.
Noch alarmierender ist, dass das Risiko nicht bei CoreWeave selbst stehen bleibt: Rund 14 Milliarden US-Dollar an Junk-Bonds stützen Rechenzentren, deren einziger Mieter CoreWeave ist – und CoreWeave selbst wird durch die Finanzierung mit Junk-Bonds am Laufen gehalten. Dies bildet eine seltene Struktur von „Junk-Bonds in Junk-Bonds“, bei der sich die Risiken geometrisch überlagern.
Der Riss hat sich bereits auf den Markt für Investment-Grade-Anleihen ausgebreitet. Statistiken von Goldman Sachs zeigen, dass der Spread von 30-jährigen auf US-Dollar lautenden KI-Anleihen eine deutliche Schichtung aufweist: Der Spread der 30-jährigen Anleihen von Oracle liegt bei etwa 300 Basispunkten, der von SpaceX bei etwa 250 Basispunkten, während die 2025 neu emittierten Anleihen von Meta und Google im Bereich von 170 bis 180 Basispunkten liegen, und die übrigen führenden Technologieunternehmen konzentrieren sich immer noch auf etwa 100 bis 130 Basispunkte.
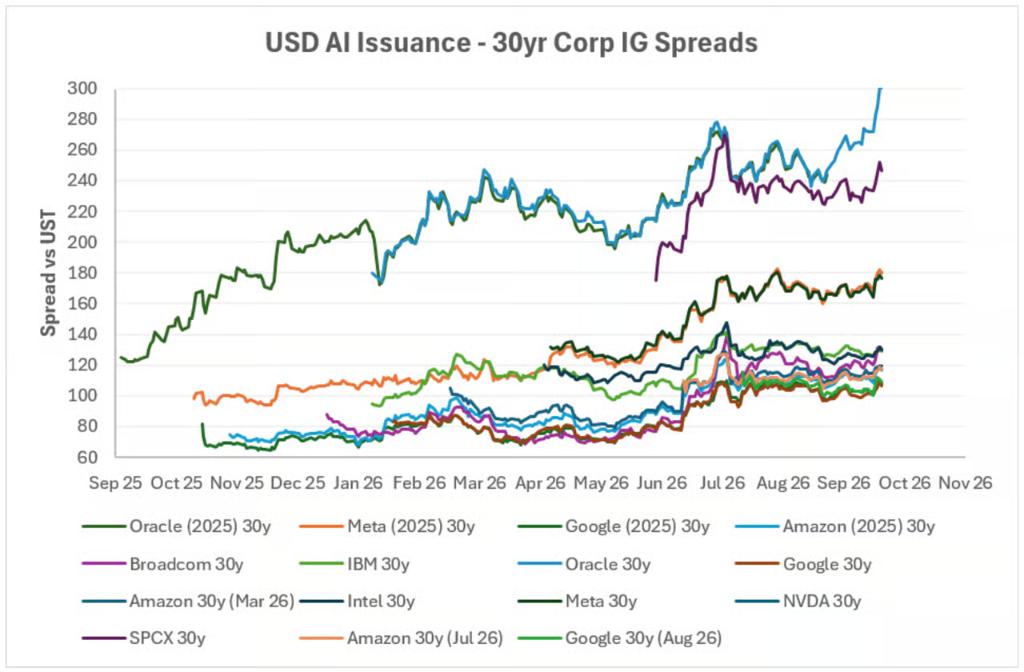
Die Preislogik des Marktes ist klar: Wer mehr Geld leihen muss und im Verhältnis zu seiner eigenen Bilanz anfälliger ist, muss eine höhere Finanzierungsprämie zahlen.
Goldman Sachs warnt, dass der Kern des Problems derzeit nicht die schwächere Nachfrage nach KI-Rechenleistung ist, sondern „die Kosten und das Volumen der Finanzierung selbst“. Für Betreiber von extrem großen Rechenzentren sind umfassende Finanzierungskosten von 6 % bis 8 % vielleicht noch tragbar; für aufstrebende Cloud-Computing-Unternehmen mit einem Kreditrating unterhalb des Investment-Grade-Bereichs werden hohe Zinssätze die Unternehmen schneller und härter „angreifen“.
Zweiter Riss: Frankreich, Haushaltsdefizit trifft auf hohe langfristige Zinssätze
Die Probleme, mit denen Frankreich konfrontiert ist, ähneln logisch denen von CoreWeave, sind aber größer im Umfang und haben eine längere Übertragungskette.
Seit der Anstieg der globalen langfristigen Renditen durch den Iran-Krieg angeheizt wurde, hat die Rendite der 30-jährigen französischen Staatsanleihen unter den G5-Ländern die Spitzenposition eingenommen – zum Spitzenwert stieg sie gegenüber dem Vorkriegsniveau um etwa 130 Basispunkte, heute liegt sie immer noch um etwa 115 Basispunkte höher.
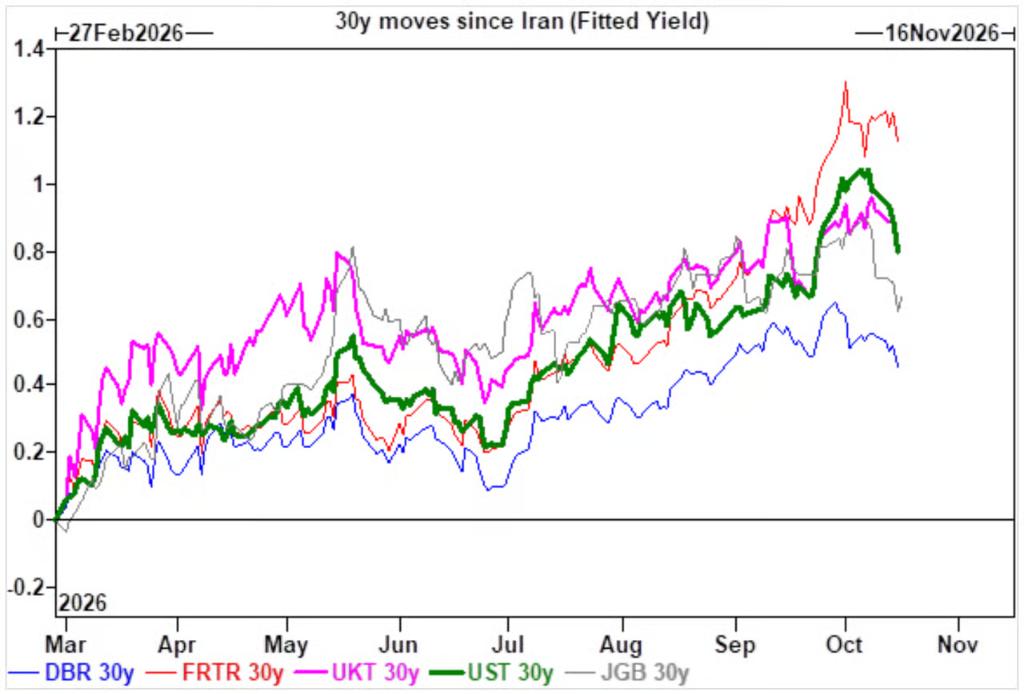
Im Vergleich dazu stiegen die deutschen Staatsanleihen nur um etwa 45 Basispunkte, und der Spread zwischen französischen und deutschen 10-jährigen Staatsanleihen (OAT-Bund-Spread) berührte zeitweise 142 Basispunkte. Auf dem Markt weitete sich der Spread der kurzfristigen deutschen Staatsanleihen aus, die staatliche Kreditkurve wurde flacher, Bankaktien schnitten schlechter ab als der Gesamtmarkt, und der Euro schwächte sich ab.
Diese Kombination ähnelt stark der Marktreaktion während der europäischen Staatsschuldenkrise im Jahr 2011.
Die Notlage Frankreichs liegt darin: Die Regierung muss fortwährend riesige Schulden rollen, während Anleiheinvestoren eine höhere Rendite als Entschädigung verlangen, was bedeutet, dass sowohl die Kosten für neue Kredite als auch für die Refinanzierung alter Schulden steigen. Noch schwieriger ist, dass der Spielraum für Haushaltskonsolidierung extrem begrenzt ist – Goldman Sachs ist ausdrücklich skeptisch gegenüber der Umsetzung einer Haushaltskontraktion in Frankreich und weist darauf hin, dass die Wahlen in verschiedenen europäischen Ländern im Jahr 2027 diese Situation kaum ändern werden.
Der Faktor Japan verschärft den Druck ebenfalls. Japanische Investoren sind seit langem wichtige Käufer französischer Staatsanleihen mit einem Bestand von etwa 23 Billionen Yen (rund 145 Milliarden US-Dollar). Da aber die Rendite der japanischen Staatsanleihen steigt, hat sich der Vorteil der Erträge aus dem Halten französischer Staatsanleihen nach Währungsabsicherung stark verringert, und Kapital fließt ab.
Die Äußerungen des Internationalen Währungsfonds (IWF) verdienen es, genau betrachtet zu werden: Der derzeitige Anstieg der Renditen in Frankreich ist „noch beherrschbar“, aber ohne Maßnahmen zur Haushaltskonsolidierung wird der künftige Finanzierungsdruck weiter zunehmen. In Marksprache übersetzt bedeutet das: Jetzt ist es noch keine Krise, aber wenn keine Änderungen vorgenommen werden, wird der Anleihemarkt selbst zu einer Druckquelle, die die Regierung zu einer Anpassung der Haushaltspolitik zwingt.
Curtins Kommentar ist fast unverblümt: Frankreich wird das Defizit nicht freiwillig reduzieren, es sei denn, eine Krise am Anleihemarkt zwingt die Regierung zum Handeln.
Zwei Risse können auf denselben Zinswendepunkt hinweisen
Die Analyse von Goldman Sachs zeigt, dass zwei „stärkste treibende Kräfte“ den Anstieg der globalen langfristigen Renditen vorantreiben – die fiskalische Lockerung und die fortwährende Ausweitung der KI-Kapitalausgaben. Erstere drückt die Preise durch die Erhöhung des Angebots an Staatsanleihen; letztere treibt gemeinsam die Laufzeitprämie in die Höhe, indem sie das nominale BIP-Wachstum stützt und eine große Anzahl langfristiger Anleihen für die KI-Finanzierung emittiert.
Das bedeutet, dass der Boom der KI-Kapitalausgaben nicht nur ein Problem der Finanzierungsnachfrage auf dem Kapitalmarkt ist, sondern gleichzeitig eine der Kräfte ist, die den Anstieg der langfristigen Renditen vorantreiben: Der KI-Bau-Boom übt durch Kanäle wie „die Stützung des nominellen Wirtschaftswachstums und die Erhöhung des Angebots langfristiger Anleihen“ fortwährend Aufwärtsdruck auf die langfristigen Zinssätze aus. Wenn aber hohe Zinssätze die KI-Finanzierungsbedingungen verschlechtern und die Kapitalausgaben zwangsläufig abkühlen lassen, könnten die langfristigen Zinssätze entsprechend nach unten gehen.
Diese Logik hat sich kürzlich bereits vorläufig auf dem Markt bestätigt: Die US-amerikanischen CPI- und PPI-Daten übertrafen beide die Erwartungen, aber die Rendite der 10-jährigen US-Staatsanleihen ging unerwartet zurück. Der Grund dafür ist genau die von CoreWeave ausgelöste Sorge um die KI-Kreditqualität, die die Markterwartungen für das KI-gesteuerte langfristige Wirtschaftswachstum und das Angebot an langfristigen Anleihen gedrückt hat.
Das ist jedoch kein „glückliches Ende für alle“. Goldman Sachs hat einen vollständigeren Zyklus skizziert:
Hohe Zinssätze belasten die KI-Kreditnehmer mit dem höchsten Hebel → Die Bedingungen für die Fremdfinanzierung verschärfen sich → Die KI-Kapitalausgaben werden zwangsläufig verlangsamt → Die langfristigen Zinssätze gehen aufgrund des geringeren Angebots zurück → Aber gleichzeitig steht die gesamte KI-Industriekette vor der Abwertung der Vermögenswerte, der Anpassung der Ertragserwartungen und der Verlangsamung der Investitionen.
Der Anleihemarkt könnte Atem holen, zu Lasten des Drucks auf die KI-Industrie. Das bedeutet nicht, dass sich das Zinsproblem von selbst löst, sondern dass das Risiko zwischen verschiedenen Anlageklassen neu verteilt wird.
Der globale „Kampf um Kapital“ hat begonnen
Hohe Zinssätze vollziehen eine Sache: Sie zwingen den Markt, eine längst vergessene Allgemeinwissen neu zu bewerten – Kapital hat Kosten, und die Finanzierung hat Grenzen.
Die Ausweitung des Spreads der französischen Staatsanleihen zeigt, dass die Immunität der Staatsverschuldung abnimmt; der sprunghafte Anstieg der Anleiherenditen von CoreWeave zeigt, dass die Finanzierungsgrundlage des KI-Booms nicht unerschütterlich ist. Beide Risse weisen in dieselbe Richtung: Die Auswirkungen hoher Zinssätze übertragen sich von der Preisgestaltung auf den Finanzmärkten auf die Finanzierungsfähigkeit der realen Kreditnehmer.
Der Analyst von Goldman Sachs, Privorotsky, warnt, dass die Weltwirtschaft in der Ära nach der Finanzkrise von reichlichen Ersparnissen und strukturell niedrigen Zinssätzen abhing. Die Haushaltssysteme verschiedener Regierungen bauten ebenfalls auf der Annahme auf, dass billiges Kapital langfristig verfügbar sein wird. Heute zerfällt diese Annahme.
Wenn Investitionen in künstliche Intelligenz eine interne Rendite von 20 % bis 30 % erzielen können, ist eine Finanzierung mit Zinssätzen nahe dem zweistelligen Bereich immer noch sinnvoll. Das Problem ist aber, was mit anderen Sektoren passiert, die ebenfalls Kapital benötigen. Das könnte erklären, warum die realen Renditen schwer zu fallen sind. Wenn der Markt erwartet, dass bald eine große Anzahl hochwertiger privater Anleihen emittiert wird, sinkt die Attraktivität von Staatsanleihen für Investoren.
Privorotsky schlägt zwei mögliche Enden vor: Erstens generiert die KI allmählich selbst genug Einnahmen, um sich zu tragen, und der Finanzierungsdruck lässt nach; zweitens wird das Kapital in anderen Bereichen rationiert, und die anfälligeren Glieder in der Wirtschaft beginnen zu brechen.
Der Druck bricht sich an den Schwachstellen bei der Verschuldungshöhe, den Finanzierungskosten und dem Cashflow konzentriert aus. Wer die anfälligste Bilanz hat, wird zuerst aus dem Markt gedrängt. Und wenn der aus dem Markt gedrängte Kreditnehmer groß genug ist – sei es ein Land oder ein KI-Infrastrukturimperium – muss der gesamte Markt seine Beurteilung des „langfristigen Zinszentrums“ neu kalibrieren.
Diese Neukalibrierung hat gerade erst begonnen.