Die ersten Roboter-Unicorns beginnen, Schlange zu stehen, um Insolvenz anzumelden.
Sehen wir uns zunächst einen Vergleich an.
In der ersten Hälfte des Jahres 2026 erreichte die weltweite Auslieferungsmenge humanoider Roboter fast 25.000 Einheiten, was einem Anstieg von 432,1 % gegenüber dem Vorjahr entspricht. Der Marktumsatz belief sich auf 740 Millionen US-Dollar, ein Wachstum von 322,7 % gegenüber dem Vorjahr.
Im selben Zeitraum wurde CloudMinds Robot, dessen Bewertung einst 22,3 Milliarden Yuan erreichte, für das Insolvenzverfahren zur Liquidation zugelassen. Das kalifornische Unternehmen K-Scale Labs in Silicon Valley schloss seine Pforten, nachdem es 6,25 Millionen US-Dollar verbraucht hatte, und das von Geely unterstützte Unternehmen Yixing Roboter löste sein Team weniger als ein halbes Jahr nach der Gründung auf.
Die Auslieferungsmengen verdoppeln sich, während die Unicorns untergehen.
Dass diese beiden Ereignisse gleichzeitig eintreten, zeigt nur ein einziges Problem: Humanoiden Robotern fehlt es nicht an Nachfrage, sondern die Geschwindigkeit, mit der die Nachfrage umgesetzt wird, stimmt nicht mit der Geschwindigkeit überein, mit der die Unternehmen Geld verbrennen.
Die untergegangenen Unternehmen weisen sehr ähnliche Todesursachen auf
CloudMinds war kein unbedeutender Akteur. Es sammelte insgesamt über 5 Milliarden Yuan an Finanzmitteln ein, SoftBank Vision, Alibaba und Walden International gehörten zu seinen Aktionären, und die höchste Bewertung betrug 22,3 Milliarden Yuan.
Aber als das Insolvenzprüfungsverfahren gegen es beantragt wurde, belief sich der nach gerichtlichen Maßstäben festgestellte Gesamtbetrag der vollstreckbaren Forderungen nur auf 35,3 Millionen Yuan.
Ein Unternehmen mit einer Bewertung von über 20 Milliarden Yuan, das durch eine Schuld von 30 Millionen Yuan zum Einsturz gebracht wird, klingt absurd, ist aber ein typisches Beispiel für einen Liquiditätsengpass: Die Bewertung hängt in der Luft, die Einnahmen reichen nicht für den Betrieb aus, und sobald die nächste Finanzierungsrunde stockt, bricht die gesamte Kette zusammen.
K-Scale war noch schlanker. Ein Jahr nach der Gründung erhielt es Finanzmittel mit dem Konzept des „kostengünstigen humanoiden Roboters“, aber die neue Runde in Höhe von 10 bis 15 Millionen US-Dollar kam nicht zustande, es verblieben nur 400.000 US-Dollar auf dem Konto, und der CEO kündigte direkt an, das Team aufzulösen und alle Gelder vollständig zurückzuerstatten.
Das Problem von Yixing Roboter liegt auf einer anderen Ebene: Mit Geely als starkem Rückhalt verfügte es über Geld und Personal, aber die Produktdefinition und der kommerzielle Weg waren nicht praxistauglich, sodass das Team in sehr kurzer Zeit verkleinert wurde.
Die drei Unternehmen haben unterschiedliche Größen, aber ihr Untergang weist auf dieselbe Kernursache hin: Bevor echte Einnahmen zum Hauptgeschäft werden, haben sie die Finanzierung zum Hauptgeschäft gemacht.
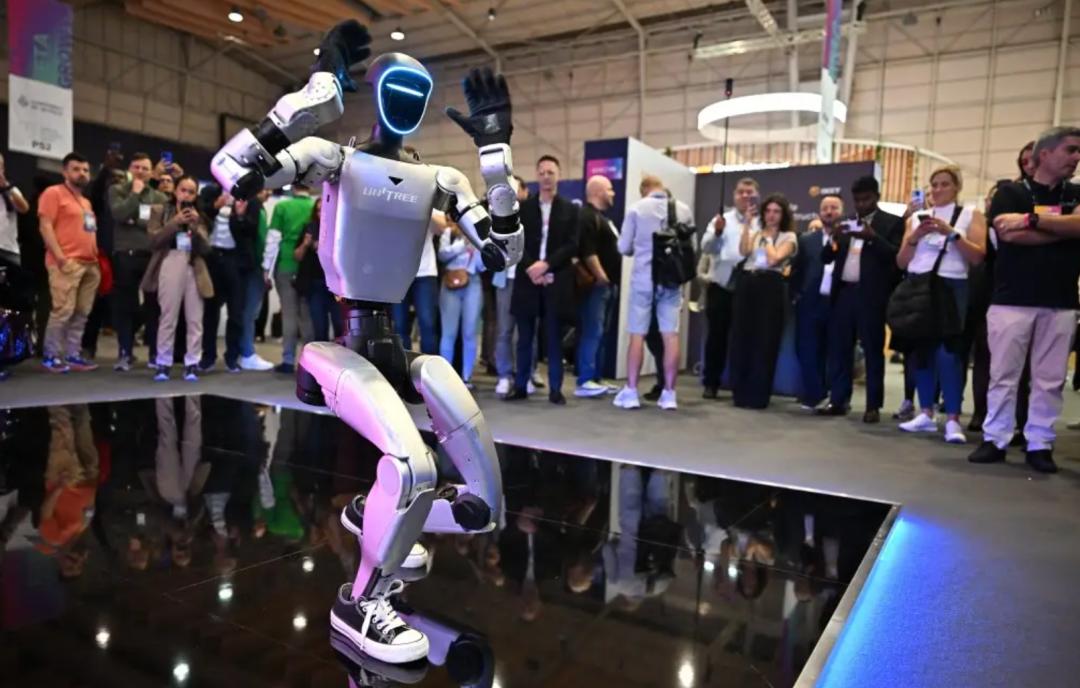
Das am stärksten verzerrte Element dieser Branche liegt nicht in der Technik, sondern in der Einnahmestruktur.
Die Auslieferungsmengen steigen zwar rasant, aber wenn man die Auslieferungen aufschlüsselt, ist die Zahl der Roboter, die tatsächlich „arbeiten“, erschreckend gering.
Der „Entwicklungsbericht zu Embodied AI“, der vom China Academy of Information and Communications Technology im Oktober 2026 veröffentlicht wurde, liefert eine sehr klare Struktur: In der ersten Hälfte des Jahres 2026 machten Unterhaltungsveranstaltungen, kommerzielle Auftritte, Bildung und Datenerfassung zusammen über 60 % der weltweiten Auslieferungsmenge aus, Führungs- und Beratungsdienste etwa 19 %, intelligente Fertigung etwa 13 % und Lagerlogistik nur 5 %.
Die Angaben von Frost & Sullivan sind noch deutlicher: Im gesamten Jahr 2025 betrug die weltweite Verkaufsmenge humanoider Roboter für „Produktionsarbeiten“ nur 700 Einheiten mit einem Umsatz von 47 Millionen US-Dollar; in der ersten Hälfte des Jahres 2026 waren es 1.200 Einheiten mit einem Umsatz von 78 Millionen US-Dollar.
Was bedeutet 1.200 Einheiten? Im selben Zeitraum betrug die gesamte weltweite Auslieferungsmenge humanoider Roboter 22.000 bis 25.000 Einheiten. Das heißt, der Anteil der Roboter, die tatsächlich in Produktionslinien oder Lagern eingesetzt werden, um direkten wirtschaftlichen Wert zu schaffen, liegt bei weniger als 6 %.
Die restlichen über 90 % wurden für kommerzielle Auftritte, Forschung, Datenerfassung und Führungsdienste verkauft. Das sind echte Nachfragen, keine Fälschungen, aber sie reichen nicht aus, um die Bewertungserzählung von der „Ersetzung von Arbeitskräften im Billionenbereich“ zu stützen.
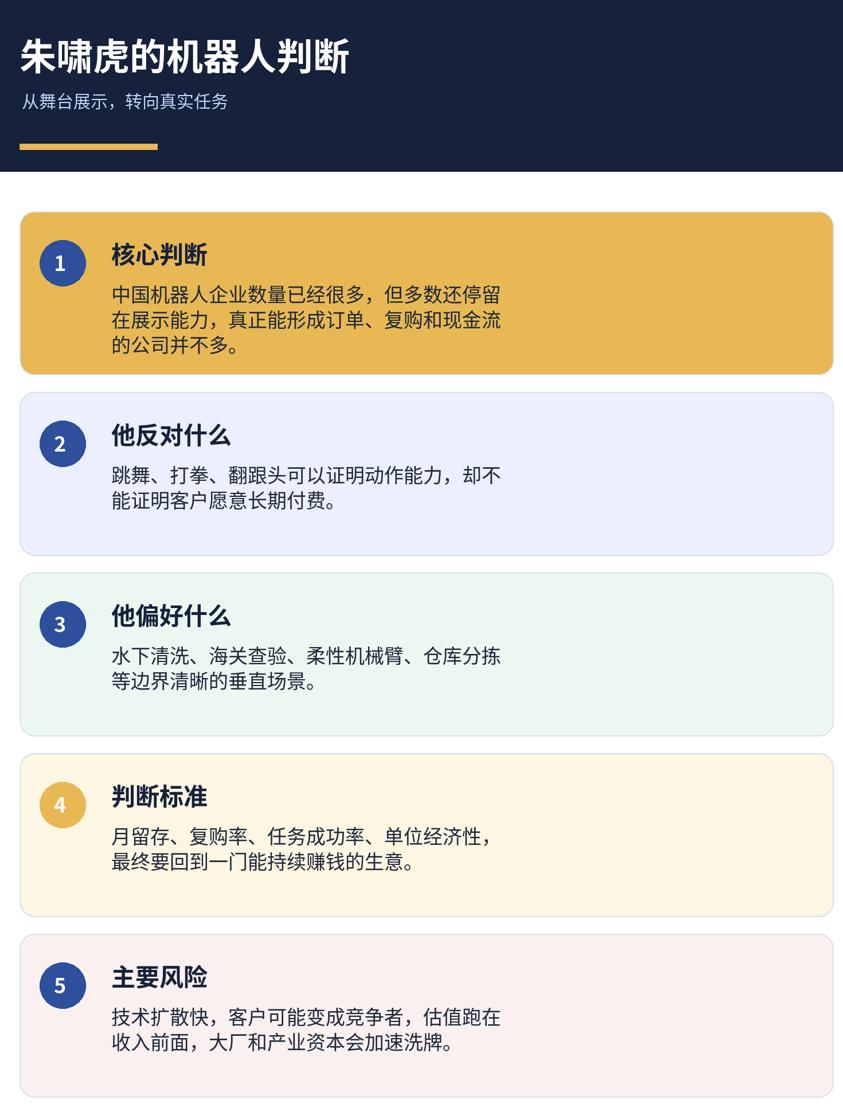
Zhu Xiaohu hat 2025 einen Satz gesagt, der die Branche sehr unwohl fühlen ließ: „Heutzutage kann jeder humanoide Roboter Saltos schlagen, aber wo ist die Kommerzialisierung?“ Zu dieser Zeit wurde dieser Satz von vielen Menschen widersprochen.
Ein Jahr später betrachtet, zeigen die Enden von CloudMinds und K-Scale zumindest, dass die von ihm aufgezeigte Lücke tatsächlich existiert.
Die geschickte Roboterhand ist ein unterschätztes strukturelles Problem
Wenn nur „die Anwendungsfälle noch nicht ausgereift sind“, wäre das Problem dieser Branche einfach: Man muss nur warten. Das Problem liegt darin, dass das Kostenlogik eines Kernbauteils des humanoiden Roboters nicht dem Pfad der „Kostensenkung durch Massenproduktion“ entspricht, mit dem die chinesische Fertigungsindustrie in den letzten zehn Jahren vertraut ist.
Daten von Morgan Stanley, die Teslas Optimus analysieren, zeigen, dass die geschickte Roboterhand 17,2 % der BOM-Kosten des gesamten Geräts ausmacht und damit das teuerste einzelne Bauteil ist.
Die allgemeinen Schätzungen in der Branche liegen zwischen 14 % und 18 %. Der Preis pro geschickter Roboterhand ist von anfänglich über 100.000 Yuan auf unter 10.000 Yuan gesunken, aber der Preisrückgang geht auf Kosten von Konfigurationen und Freiheitsgraden.
Noch wichtiger sind die Ausbeute und die Montage.
In der geschickten Roboterhand müssen Motoren, Getriebe, Tastsensoren und präzise Verkabelungen auf kleinstem Raum untergebracht werden. Die Montagezeit und die Komplexität der Kalibrierung bestimmen, dass ihre Kostenkurve nicht wie bei Batterien oder Photovoltaik automatisch sinkt, wenn die Produktionsmenge sich verdoppelt.
Einige Industriestudien weisen direkt darauf hin, dass der Skaleneffekt dieser Produktkategorie viel flacher verläuft als von den meisten erwartet.
Das bedeutet, dass das internetübliche Vorgehen „zuerst Geld verlieren, um Marktanteile zu gewinnen, und dann durch Massenproduktion die Bruttomarge wieder zu steigern“ bei der geschickten Roboterhand möglicherweise nicht funktioniert. Wenn die Hersteller von Gesamtgeräten die Produktdefinition nach dieser Logik durchführen, wird der Verlust mit zunehmender Größe nur noch größer.
Die überlebenden Marktführer ziehen mit ihren Finanzberichten eine Trennlinie
Die Finanzdaten von Unitree, Ubtech und Agibot aus dem Jahr 2025 bilden zusammen einen Vergleich von drei verschiedenen kommerziellen Prototypen.
Unitree erzielte 2025 einen Umsatz von 1,699 Milliarden Yuan, einen dem Mutterunternehmen zuzurechnenden Nettogewinn nach außerordentlichen Posten von 591 Millionen Yuan, eine Bruttomarge des Hauptgeschäfts von 60,13 % und lieferte über 5.500 Einheiten humanoider Roboter aus – das ist die höchste Zahl weltweit.
Ihre Grundlage sind nicht humanoide Roboter, sondern vierbeinige Roboterhunde, die zuerst einen Cashflow generierten, bevor die Fähigkeiten in der Bewegungssteuerung, den Gelenkmodulen und der Lieferkette auf humanoide Roboter übertragen wurden.
Im Jahr 2025 belief sich der Umsatz mit humanoiden Robotern auf 867 Millionen Yuan und übertraf damit erstmals den Umsatz mit vierbeinigen Robotern, aber die vierbeinigen Produkte leisten nach wie vor über 40 % der Einnahmen als Grundgerüst. Unitree verdient sein Geld auf eine „altmodische“ Weise: Verkauf von Hardware, Kostenkontrolle, Erzielung von Gewinnen.
Ubtech erzielte 2025 einen Umsatz von 2,001 Milliarden Yuan, der Umsatz mit vollformatigen humanoiden Robotern belief sich auf 820 Millionen Yuan, was einem Anstieg von über 22 Mal gegenüber dem Vorjahr entspricht, mit einem Verkaufsvolumen von 1.079 Einheiten und einer Bruttomarge von 54,6 %. Im selben Zeitraum betrug der dem Mutterunternehmen zuzurechnende Nettoverlust 703 Millionen Yuan, und der operative Cashflow war nach wie vor negativ.
Ubtech setzt auf den Zugang zu industriellen Szenarien und tauscht Verluste gegen Liefererfahrung und Kundenbeziehungen ein. Die strategische Logik dieses Weges ist nicht falsch, aber er hängt in weit höherem Maße vom Finanzierungsrhythmus ab als Unitree.
Agibot erzielte 2025 einen Umsatz von 1,05 Milliarden Yuan, seine Bewertung hat bereits 50 Milliarden Yuan erreicht, und das Umsatzmultiplikator (P/S) beträgt etwa 48. Bei dem Börsengang von Unitree lag das P/S bei etwa 24, also ist das von Agibot doppelt so hoch. Ein hohes P/S ist an sich kein Fehler, das Problem liegt darin, dass die Einnahmestruktur von Agibot stark an Ökosystempartner gebunden ist, sodass seine Unabhängigkeit und Nachhaltigkeit in zukünftigen Finanzberichten nachgewiesen werden müssen.
Alle drei Wege sind gangbar. Aber Unitree hat den größten Spielraum für Fehler, weil seine Gewinne selbst erwirtschaftet werden und nicht aus Finanzierungskonten stammen.
Extreme Gegensätze
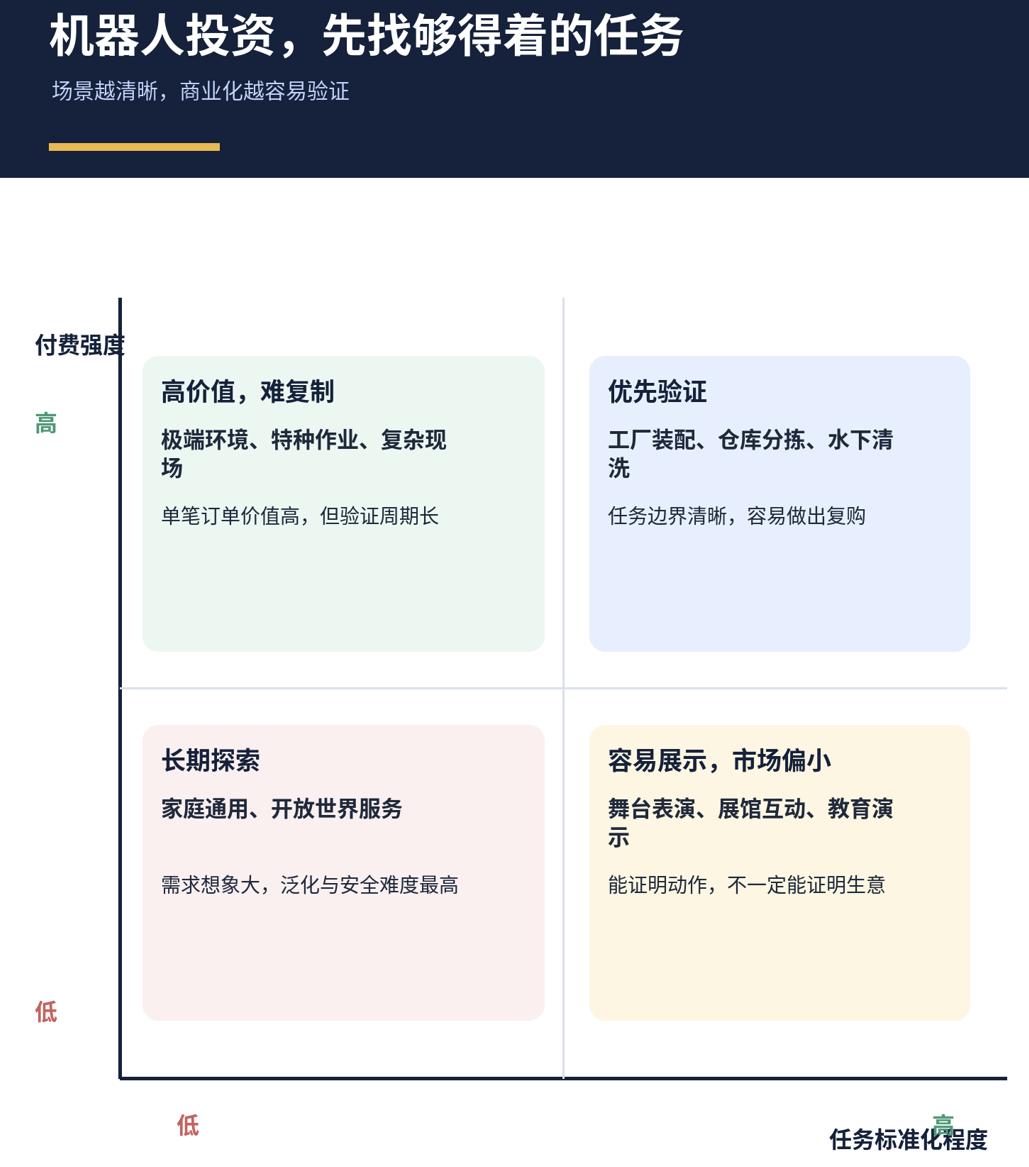
Gibt es noch Raum in der Branche? Ja.
IDC hat die Prognose für die weltweite Auslieferungsmenge humanoider Roboter im Jahr 2030 auf über 750.000 Einheiten angehoben, 50 % höher als die vorherige Schätzung. Von 25.000 auf 750.000 Einheiten ist das eine 30-fache Steigerung. Die chinesische Lieferkette entwickelt Motoren, Getriebe und Gelenkmodule auch weltweit am schnellsten.
Aber zwischen „Die Branche hat Raum“ und „Dieses Unternehmen hat Raum“ steht ein immer enger werdendes Sieb. Im Jahr 2025 sind weltweit mehr als 20 Roboterunternehmen von Insolvenz, Personalabbau oder Ausgliederung von Geschäftsbereichen betroffen, und diese Zahl wird weiter steigen.
Die Hersteller von Robotern, die in der nächsten Phase am Markt bleiben, müssen mindestens drei Dinge gleichzeitig schaffen: Massenlieferungen mit positiver Bruttomarge, einen Geldzufluss, der nicht von der nächsten Finanzierungsrunde abhängt, und Kunden in einem Anwendungsfall, die kontinuierlich nachkaufen. Wenn zwei der drei Punkte fehlen, ist die Geschichte noch so vollständig erzählt – man wartet nur auf den Eingang des Geldes.
Bevor CloudMinds unterging, glaubte niemand, dass es untergehen würde.
Das ist das derzeit realste Risiko dieser Branche: Das Ausscheidungsverfahren richtet sich nicht nach der Bewertung, sondern nach den Rechnungen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Investment Banking Circle“, Autor: Qianyanjun, veröffentlicht mit Genehmigung von 36Kr.