Goldman Sachs: Erneut deutliche Anhebung der globalen Prognose für KI-Server
Das globale Serverteam von Goldman Sachs veröffentlichte am 18. Oktober einen Bericht, dessen zentrale Schlussfolgerung nur eine ist: Die gesamte adressierbare Marktgröße (TAM) für globale Server wird für die Prognosejahre 2027E und 2028E um 31 % bzw. 45 % nach oben korrigiert, wobei sowohl die Prognose für KI-Server als auch für Allzweckserver gleichzeitig angehoben wird.
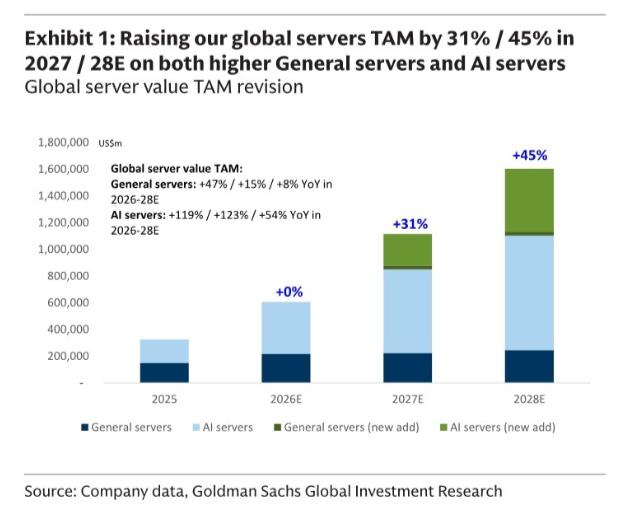
Wenn man nur die beiden Zahlen „31 % und 45 %“ sieht, hat man den Bericht nur oberflächlich erfasst.
Sein eigentlicher Wert liegt in einem schlüssigen kausalen Narrativ: Warum Preiserhöhungen stattdessen zu einem Vorteil werden, warum Veränderungen der Produktstruktur wichtiger sind als die Liefermenge selbst und wie all dies schließlich auf spezifische Ziele in der Lieferkette übertragen wird.
Aufgeschlüsselt verläuft die gesamte Argumentation des Berichts entlang einer vierstufigen Kette:
Steigende Investitionen in KI-Infrastruktur (Ausgangspunkt) → Optimierung des Produktportfolios und steigende Speicherkosten (zwei Verstärker) → deutliche Aufwärtskorrektur der CSP-Ausgaben und des Server-TAM (Ergebnis) → alle Glieder der Lieferkette profitieren (Umsetzung).
Das Raffinierte an dieser Kette ist: Sie interpretiert den Preisanstieg von Komponenten, den der Markt normalerweise als „negativen Faktor“ betrachtet, neu als „Bestätigungssignal für eine starke Nachfrage“; und wandelt die üblicherweise nach Stückzahl gemessene Serverbranche in ein Narrativ um, das nach „Wertstruktur“ gemessen wird.
Wenn man dies verstanden hat, ergeben sich alle Zahlen im weiteren Verlauf des Berichts ganz logisch.
Der Bericht weist darauf hin, dass drei Linien – die Kapitalausgaben von CSP, die Lieferungen von Fabless (fabless Halbleiterunternehmen) und die Kapazitäten der Wafer-Fertigung – gleichzeitig nach oben zeigen und gemeinsam bestätigen, dass die Investitionen in generative KI-Infrastruktur sich in einem Aufwärtszyklus befinden.
Mit anderen Worten: Das Geld für den Kauf von Rechenleistung im nachgelagerten Bereich, die Liefermenge von Chips und die erweiterte Produktionskapazität im vorgelagerten Bereich bestätigen sich gegenseitig, es gibt keine Einzelaussage aus nur einer Datenquelle.
Genau auf der Grundlage dieses Ausgangspunkts hat Goldman Sachs das Selbstvertrauen, die Prognose für 2027–2028 deutlich nach oben zu korrigieren – denn die Grundlage der Aufwärtskorrektur ist der tatsächliche Geldfluss auf der Nachfrageseite, nicht nur reine Preisannahmen.
Rack-Konfiguration und ASICisierung werden die Wertstruktur neu gestalten, dies ist der einsichtsreichste Teil des Berichts und enthält zwei parallele Linien.
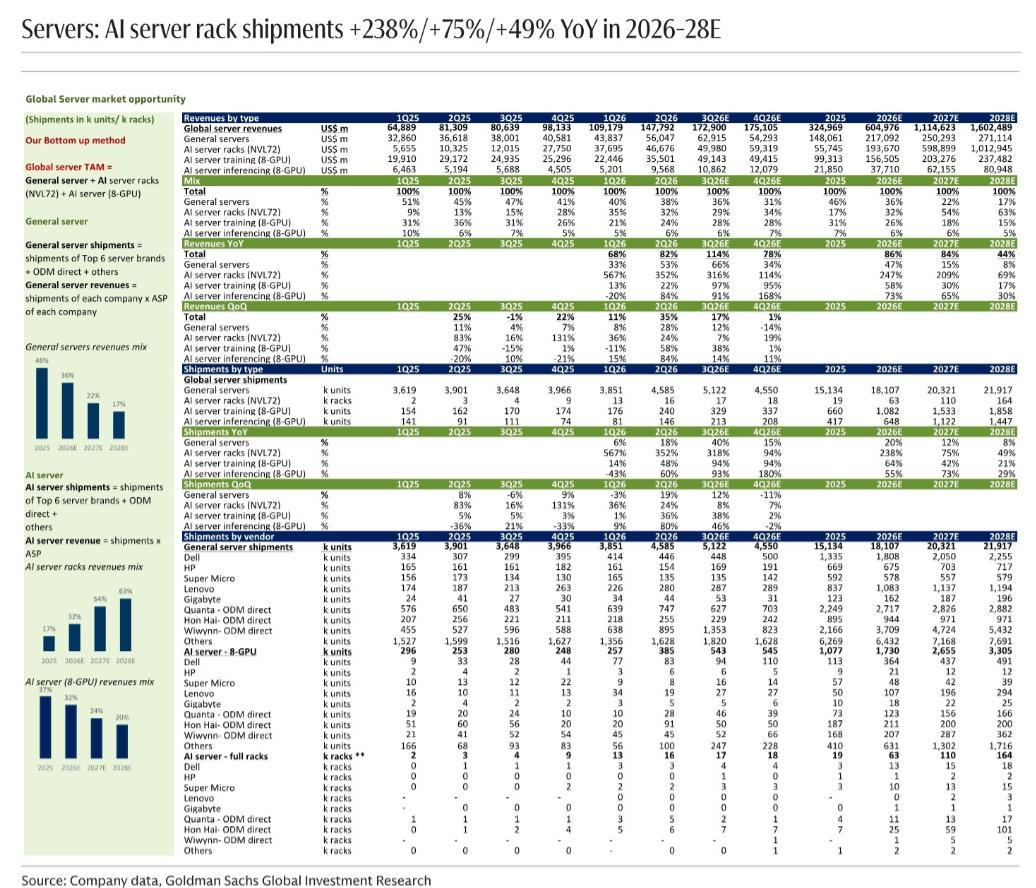
Erste Linie ist die Rack-Konfiguration. Die Prognose für die Liefermenge von Rack-Ebene-KI-Servern (äquivalent zu NVL72, die Plattformen von Nvidia und AMD abdecken) beträgt 63.000 / 110.000 / 164.000 Racks für die Prognosejahre 2026–2028E, diesmal um 13 % / 5 % / 1 % nach oben korrigiert, mit einer jährlichen Wachstumsrate von bis zu +238 % / +75 % / +49 %.
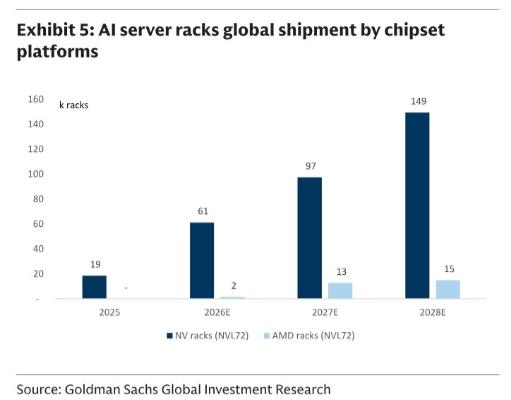
Das Wesen der Rack-Konfiguration ist der „Sprung des Wertes pro Gerät“: Ein Rack integriert mehr GPUs, größere Kühl- und Stromversorgungssysteme, seine Wertedichte übersteigt die von herkömmlichen Servern bei weitem.
Wenn sich die Lieferstruktur der Branche in Richtung Racks verschiebt, wird sich das TAM mit einer höheren Steigung ausdehnen, selbst wenn das Wachstum der Stückzahl begrenzt ist – das ist die erste Bedeutung von „better mix“ (bessere Produktmischung).
Zweite Linie ist die ASICisierung.
Die Liefermenge von 8-GPU-KI-Servern (im Rahmen von GPU + ASIC) wird auf 1,73 / 2,655 / 3,305 Millionen Einheiten für die Prognosejahre 2026–2028E angehoben, für 2027E / 2028E um 10 % bzw. 29 % nach oben korrigiert, was hauptsächlich durch die steigende Nachfrage nach selbst entwickelten ASICs von Cloud-Anbietern angetrieben wird.
Der daraus resultierende implizite Bedarf an KI-Chips beträgt 18,36 / 29,17 / 38,28 Millionen Stück (jährlich +84 % / +59 % / +31 %), die globale ASIC-Penetrationsrate im Jahr 2028E liegt bei etwa 58 % (im Text wird etwa 60 % angegeben), davon bei etwa 49 % bei globalen Top-Cloud-Anbietern und bis zu 92 % bei chinesischen Cloud-Anbietern.
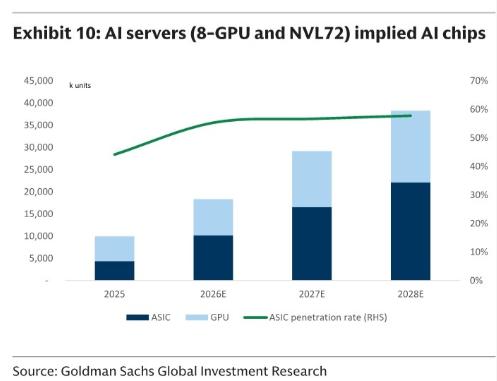
Die strukturelle Aussage, die diese Zahlen vermitteln, lautet: Das Angebot an KI-Rechenleistung entwickelt sich von der „einzelnen Versorgung durch Nvidia“ zu einem „zweigleisigen System aus GPU + selbst entwickeltem ASIC“, selbst entwickelte Chips von Cloud-Anbietern werden zu einer wichtigen marginalen Quelle dieser Aufwärtskorrektur.
An der Schnittstelle der beiden Linien gibt es ein Detail, das leicht falsch interpretiert wird: Goldman Sachs senkte die Prognose für die Liefermenge von 8-GPU-Servern im Jahr 2026E um 7 % (implizit sinkt der Bedarf an KI-Chips um 3 %), mit der Begründung, dass führende amerikanische Cloud-Anbieter zu Rack-Lösungen mit höherer Dichte wechseln.
Das ist kein Zeichen für eine schwächere Nachfrage, sondern nur eine andere Aufteilung des gleichen Kuchens – das gleichzeitige Vorhandensein eines kurzfristigen Rückgangs und einer langfristigen Expansion zeigt genau, dass Goldman Sachs die Jahre 2027–2028 als Hauptschlachtfeld für die Wertrealisierung von KI-Servern betrachtet.
Darüber hinaus beantwortet Goldman Sachs die Frage, die den Markt am meisten beschäftigt: Wird der Preisanstieg von Speichern die Nachfrage schwächen?
Die Antwort ist nein, und der Pfad ist klar.
Einerseits treiben steigende Speicherkosten den durchschnittlichen Verkaufspreis (ASP) von Servern direkt in die Höhe, sowohl Allzweckserver als auch KI-Server sind davon betroffen – der Bericht stellt klar, dass für Allzweckserver „sowohl die Liefermenge als auch der ASP nach oben korrigiert werden“, das Wachstum der Liefermenge von Allzweckservern für 2026–2028E wird voraussichtlich +20 % / +12 % / +8 % betragen.
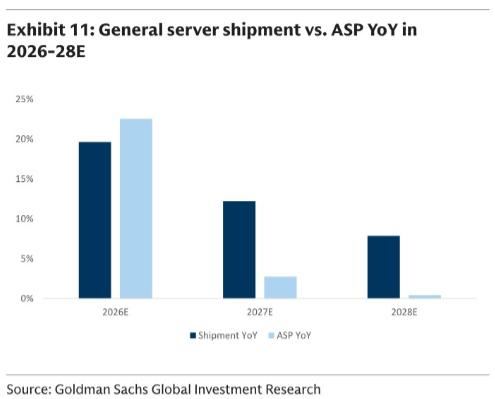
Andererseits komprimieren CSP die Einkaufsbudgets nicht wegen des Preisanstiegs von Komponenten im nachgelagerten Bereich, sondern rechnen den Preisanstieg in die Kapitalausgaben ein und erweitern die gesamte Größenordnung weiter – dadurch wandelt sich der Preisanstieg von einem „Kostenfaktor“ zu einem „Ausgabenfaktor“ und wird zum zweiten Motor der Aufwärtskorrektur des TAM.
In einem KI-Zyklus mit Angebotsengpässen ist der Preisanstieg ein Thermometer für die Nachfrageintensität, kein Feind der Nachfrage.
Schließlich laufen die beiden Verstärker auf TAM-Ebene zusammen: Auf der KI-Seite gestalten Rack-Konfiguration und ASICisierung die Wertstruktur neu; auf der Allzweckseite führt der Überlauf von KI-Arbeitslasten (neue Generation von CPUs, die für Agentic-KI-Arbeitslasten entwickelt werden) zusammen mit steigenden Speicherpreisen zu einem Anstieg des ASP.
Der Wert von Allzweckservern wird daher um 17 % / 11 % (2027E / 2028E) nach oben korrigiert, der Wert von KI-Servern expandiert gleichzeitig, zusammen ergibt sich die 31 % / 45 %-ige Aufwärtskorrektur des globalen Server-TAM.
Diese Aufwärtskorrektur ist keine „Wette auf ein einzelnes beliebtes Produkt“, sondern eine „strukturelle Anhebung“ – die gesamte Wertkurve verschiebt sich nach oben, das ist auch der Grund, warum die beiden Zahlen 31 % und 45 % gewichtiger sind als einzelne Liefermengenangaben.
Das Ende der logischen Ableitung ist eine Liste von investierbaren Zielen. Goldman Sachs gibt eine Kaufkombination nach Gliedern der Wertschöpfungskette an:
• ODM/Montage: Foxconn, Industrial FII, Wiwynn, Wistron – direkte Empfänger der steigenden Nachfrage nach Rack-Konfiguration;
• Optische Module/Siliziumoptik: Innolight, Eoptolink, LandMark, VPEC – zusätzliche Verbindungsanforderungen durch steigende Rack-Dichte;
• CCL/PCB: Shengyi Technology, EMC, Shenzhen Fastprint Circuit Tech, GCE – Nutznießer der Verbesserung der Schichtstruktur von hochwertigen KI-Servern;
• Kühl-/Strukturteilen: Asia Vital Components, Fushi Da, Auras (Flüssigkühlung), Chuan Hoo (Führungsschienen) – unverzichtbare Komponenten für Hochleistungsracks;
• Vorgelagerte Kernkomponenten: TSMC (Fertigung), ASMedia (Fabless), MPI (Prüfkarte), WinWay (Sockel) usw.
Die vollständige Logik dieses Berichts lässt sich in einem Satz zusammenfassen: Steigende Investitionen in KI-Infrastruktur sind der Ausgangspunkt, die Optimierung des Produktportfolios (Rack-Konfiguration + ASICisierung) und steigende Speicherkosten sind zwei Verstärker, die gemeinsam die deutliche Aufwärtskorrektur der CSP-Ausgaben und des Server-TAM in den Jahren 2027–2028 antreiben und sich entlang der Wertschöpfungskette auf alle Glieder der Ziele übertragen.
Es ist anzumerken, dass die Belastung des Cashflows von CSP durch steigende Komponentenpreise und das Tempo der Umsetzung der KI-Kommerzialisierung zwei Variablen sind, die in Zukunft separat verfolgt werden müssen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Gelonghui Finanz-Highlights“ (ID: glh_finance), Autor: Godzilla, veröffentlicht mit Genehmigung von 36Kr.