QuestMobile Marktentwicklungsbericht für KI-Anwendungen im dritten Quartal 2026: Die Nutzerzahl KI-nativer Apps erreicht 546 Millionen, drei Hauptzugangspunkte konvergieren, um die Dienstleistungsbereitstellung für Alltagsleben und Büroarbeit zu übernehmen, zwei Hauptentwicklungslinien treiben die Marktveränderungen voran.
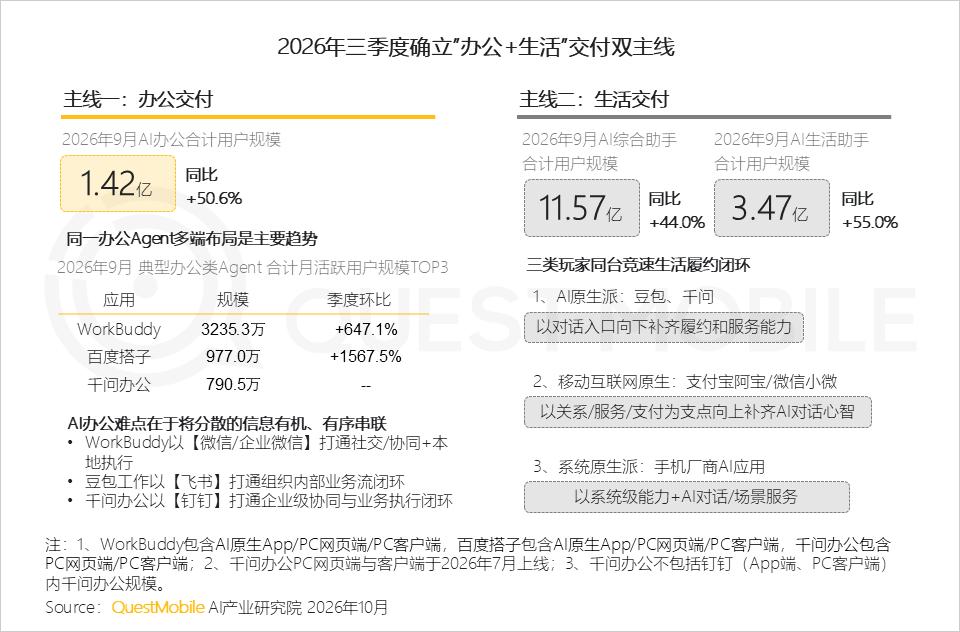
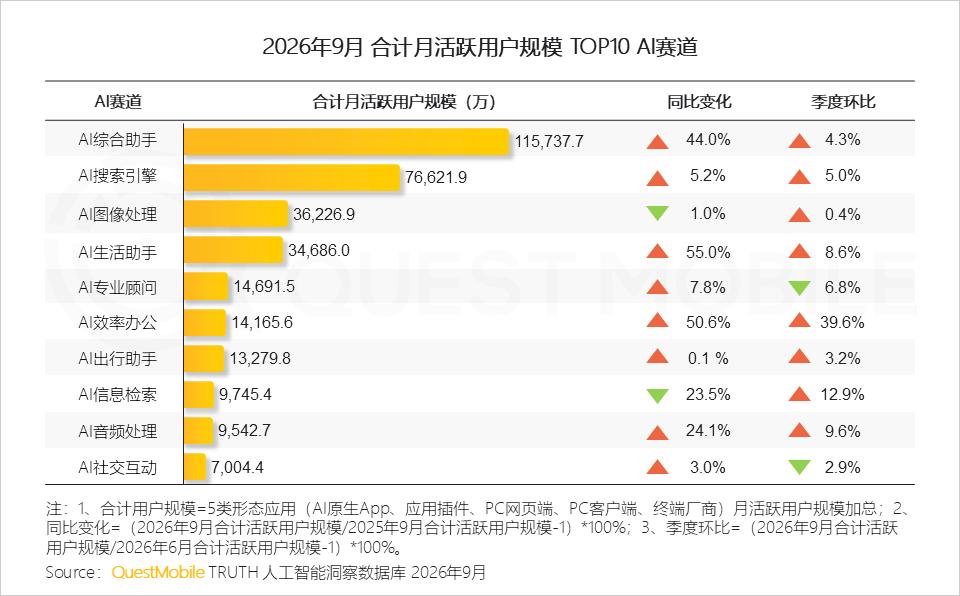
Heute teile ich mit Ihnen den Bericht zur Entwicklung des KI-Anwendungsmarktes im dritten Quartal 2026. Wie bereits in früheren Analysen dargelegt, hat sich 2026 der „Wendepunkt“ der KI-Entwicklung herausgebildet. Die Bereiche „Büroarbeit“ und „Leben“ haben sich zu zwei völlig unterschiedlichen Entwicklungslinien entwickelt, die jeweils in Richtung unterschiedlicher geschlossener Kreise voranschreiten, und die Schwerpunkte der einzelnen Anbieter sind deutlicher geworden. Daten von QuestMobile zeigen, dass die Nutzerzahl der umfassenden KI-Assistenten bis September 2026 1,157 Milliarden erreicht hat, was einem Anstieg von 44 % im Vergleich zum Vorjahr entspricht. Darunter liegt die Nutzerzahl der KI-Lebensassistenten bei 347 Millionen, mit einem Jahreswachstum von 55 %. Gleichzeitig hat die monatlich aktive Nutzerzahl von KI-Büroanwendungen 142 Millionen erreicht, was einem Anstieg von 50,6 % im Vorjahresvergleich entspricht. Die Nutzerzahlen von WorkBuddy, Baidu Daizi und Qianwen Office liegen bei 32,353 Millionen, 9,77 Millionen bzw. 7,905 Millionen.
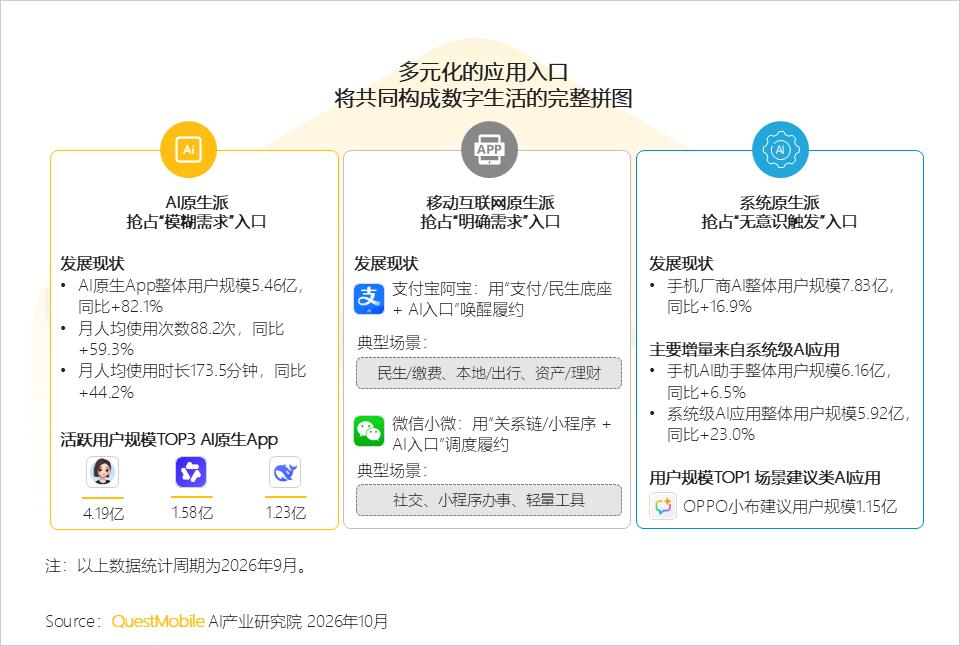
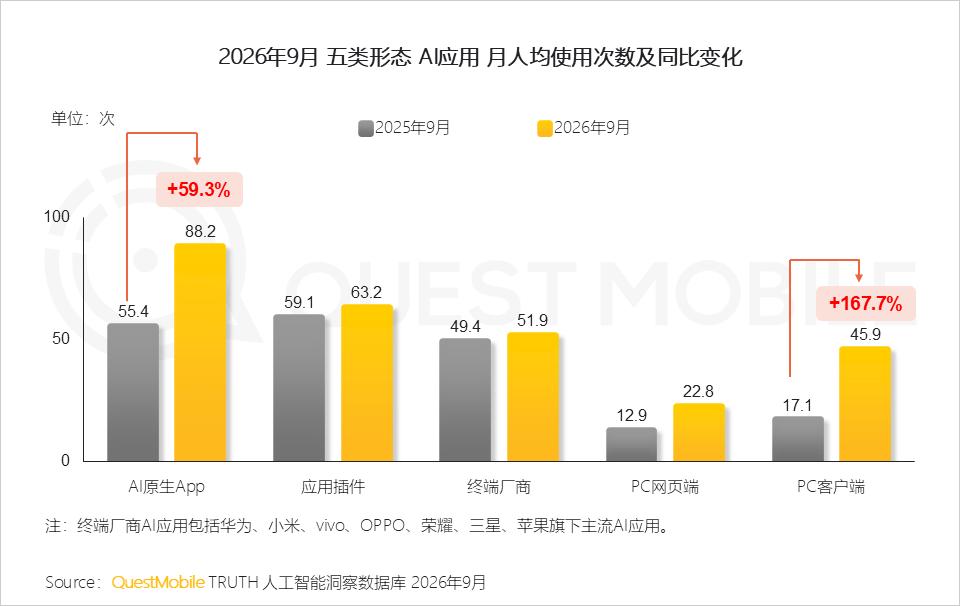
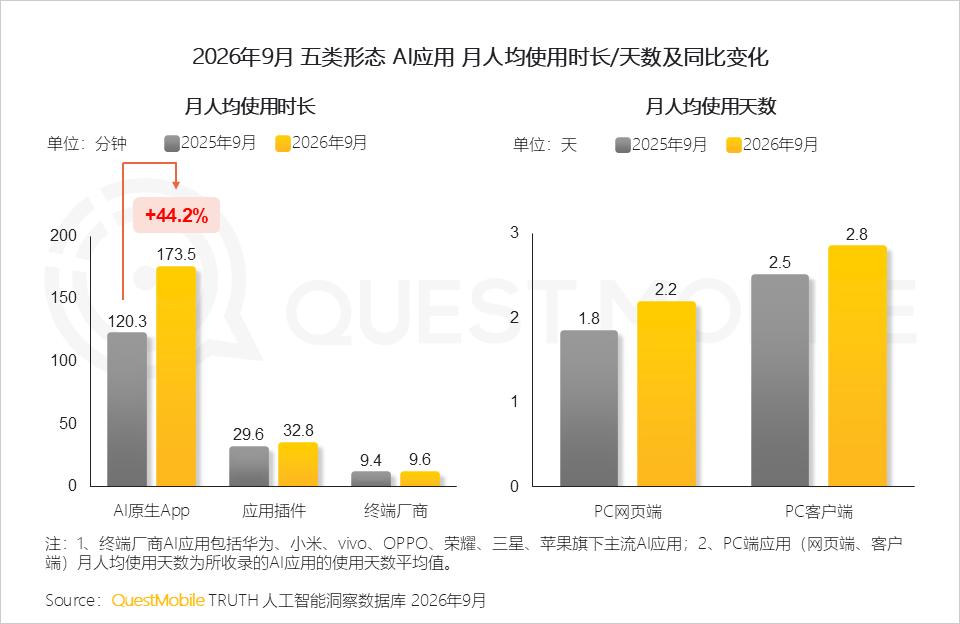
Aus Sicht der Entwicklungslinie wird der zuvor verfolgte Weg der diversifizierten Erkundung im „Wettbewerb um den Eingangspunkt“ zunehmend klarer, und das Modell der „drei Haupteingangspunkte“ konvergiert: Zuerst erobern KI-native Apps die „unklaren Bedürfnisse“ mit 546 Millionen monatlich aktiven Nutzern, einem Jahreswachstum von 82,1 %, einer durchschnittlichen monatlichen Nutzungsfrequenz von 88,2 Mal pro Person (plus 59,3 % im Vorjahresvergleich) und einer durchschnittlichen monatlichen Nutzungsdauer von 173,5 Minuten pro Person (plus 44,2 % im Vorjahresvergleich). Darunter liegen die monatlich aktiven Nutzerzahlen von Doubao, Qianwen und DeepSeek bei 419 Millionen, 158 Millionen bzw. 123 Millionen;
Zweitens erobern die Vertreter des mobilen Internets mit dem Ursprung „Zahlung/Beziehungsnetz + KI-Eingangspunkt“ die klar definierten Bedürfnisse der Nutzer innerhalb der plattformbasierten Apps. Beispielsweise stärkt Alipay die Aktivierung und Erfüllung von KI-Eingangspunkten in Bereichen wie „Öffentliche Dienstleistungen/Gebührenzahlung, Lokales/Reisen, Vermögen/Vermögensverwaltung“, und WeChat Micro stärkt die Steuerung und Erfüllung von sozialen Interaktionen, Dienstleistungen über Mini-Programme und leichten Tools. Die Beteiligung großer Konzerne in Kombination mit der Fokussierung auf Anwendungen führt dazu, dass die monatlich aktiven Nutzer von KI-Plug-Ins 639 Millionen erreichen.
Drittens nutzen Terminalhersteller die zugrundeliegenden Systeme, um die „unbewusste Aktivierung“ der KI-Assistenten auf Mobilgeräten zu stärken und das „Problem der aktiven Aufrufung“ zu überwinden. Durch das Muster der Szenariovorschläge wird der Aufbau eines „effizienten Erfüllungspfads“ gefördert. Die gesamte Nutzerzahl der Branche erreicht 783 Millionen, was einem Anstieg von 16,9 % im Vorjahresvergleich entspricht. Darunter liegen die monatlich aktiven Nutzerzahlen von Oppo Xiaobu-Vorschlägen und Vivo XiaoV-Vorschlägen bei 115 Millionen bzw. 62 Millionen, mit einem Jahreswachstum von 139,9 % bzw. 33,9 %. Insbesondere die durchschnittliche monatliche Nutzungsdauer der Oppo Xiaobu-Vorschläge pro Person ist im Jahresvergleich um 185,0 % gestiegen!
Darüber hinaus sind KI-Lebensassistenten und KI-Büroanwendungen die größten Variablen der Branchenentwicklung: KI-Lebensassistenten entwickeln sich kontinuierlich in Richtung „Dienstleistungserfüllung“, während KI-Büroanwendungen sich stetig in Richtung „Einsatz in allen Szenarien“ entwickeln. Insbesondere bei KI-Büroanwendungen bestimmen zwei Eigenschaften die Logik der anschließenden tiefen Nutzung von KI und des geschlossenen Geschäftsmodells:
Einerseits durchbricht die nutzungsbezogene Logik und Erfahrung von KI-Büroanwendungen über verschiedene Endgeräte und Eingangspunkte hinweg die bisher etablierte Logik der „drei Haupteingangspunkte“ und wird zur zentralen Variable auf der Anwendungsseite. Ein typisches Beispiel ist der Aufstieg von Büro-Agenten: Auf der Seite KI-nativer Apps beträgt das Wachstum im Jahresvergleich 518,4 %, bei PC-Clients 512,2 %.
Andererseits entwickelt sich die Nutzungstiefe von KI-Büroanwendungen von der „einzelnen Verbindung“ hin zu „domänenübergreifender Verbindung“ und „globaler Verbindung“: von Inhalten und Kommunikation hin zu Aufgaben-, Termin- und Prozessverwaltung, und schließlich zielt sie auf die „Vernetzung aller Szenarien“ ab. Dies wird zum Kern der „Bindung an KI-Tools“ bei Einzelpersonen und Organisationen …
Wie ist die genaue Situation? Schauen Sie sich einfach den Bericht an.
Zusammenfassung zur Entwicklung des KI-Anwendungsmarktes im dritten Quartal 2026 (I)
Zusammenfassung zur Entwicklung des KI-Anwendungsmarktes im dritten Quartal 2026 (II)
1
Drittes Quartal 2026: Wachstum wird durch Lieferfähigkeit realisiert, native Apps und PC-Clients bestimmen gemeinsam die zwei Hauptlinien der KI-Interaktion
1. Im dritten Quartal zeigt der KI-Anwendungsmarkt eine deutliche Wende: Unabhängige Eingangspunkte, die einen eigenen geschlossenen Kreis bilden können, sowie systemweite Eingangspunkte in der Nähe des Lieferendpunkts expandieren kontinuierlich. Die Wachstumslogik, die von Lieferfähigkeit angetrieben wird, tritt im dritten Quartal in die Phase der Umsetzung ein und wird bis zum Jahresende andauern.
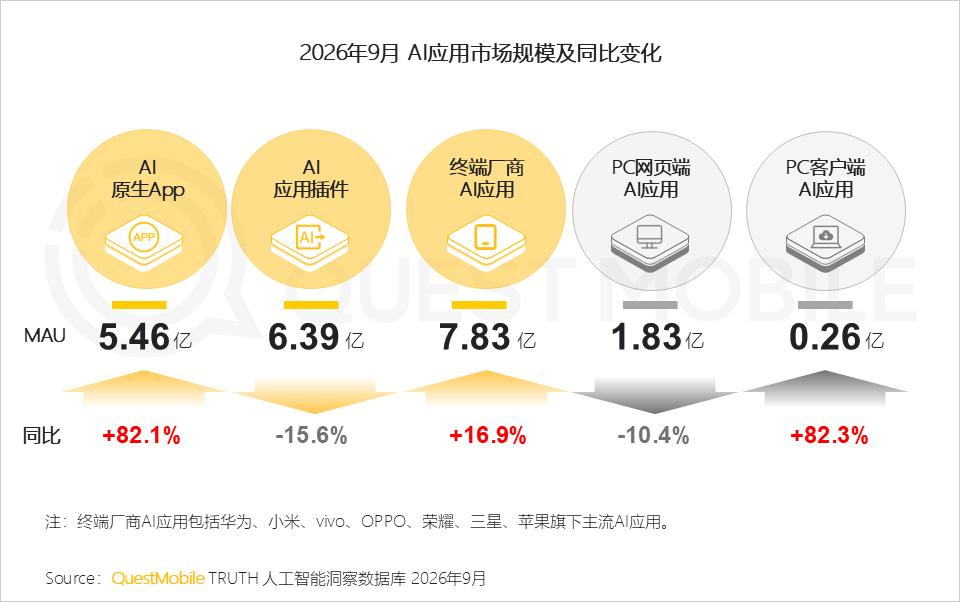
Daten von QuestMobile zeigen: Im September 2026 erreichen die monatlich aktiven Nutzer von KI-nativen Apps 546 Millionen, was einem Anstieg von 82,1 % im Vorjahresvergleich entspricht. KI-Anwendungen von Terminalherstellern erreichen 783 Millionen Nutzer (plus 16,9 % im Vorjahresvergleich), PC-Clients 26 Millionen Nutzer (plus 82,3 % im Vorjahresvergleich).
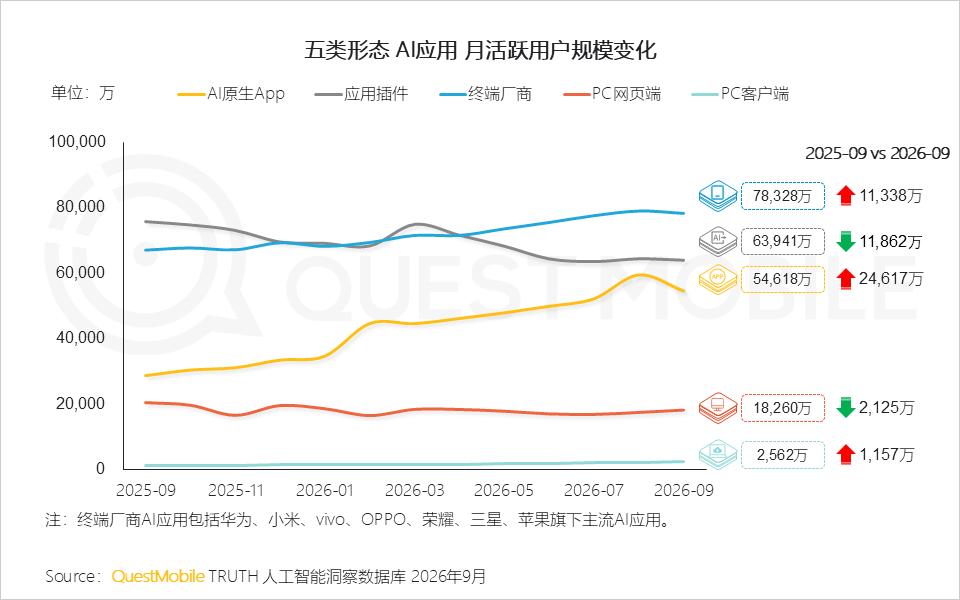
2. Wenn man fünf Arten von Anwendungen auf der Zeitachse beobachtet, ist das zweite Quartal dieses Jahres ein deutlicher Wendepunkt: Die Steigung der KI-nativen Apps steigt steil an und bestimmt den geschlossenen Kreis für die breite Öffentlichkeit. Die Zahl der Nutzer von PC-Clients ist im Vergleich zum Vorjahr um 11,57 Millionen gestiegen, was die unabhängige Nachfrage in professionellen Szenarien widerspiegelt.
Obwohl sich die beiden Entwicklungen unterscheiden, weisen sie gemeinsam darauf hin, dass sich das Nutzerverhalten strukturell verändert hat: Es bewegt sich von mehrstufigen Zwischen-Eingangspunkten hin zu der unabhängigen KI-Form mit dem kürzesten Pfad.
3. Das Muster der TOP10 KI-Segmente sendet dasselbe Signal: Der Rollenwechsel von Frage-Antwort-Tools zu Subjekten der Leistungserfüllung.
Daten von QuestMobile zeigen, dass im September 2026 die Gesamtzahl der Nutzer von umfassenden Assistenten, effizienten Büroanwendungen und Lebensassistenten 1,157 Milliarden, 142 Millionen bzw. 347 Millionen beträgt. Im Vergleich zum Vorjahr sind dies +44,0 %, +50,6 % bzw. +55,0 %. Die drei Segmente entsprechen jeweils drei Wachstumslogiken: Eingangspunkt, Prozesseinbettung und Dienstleistungserfüllung.
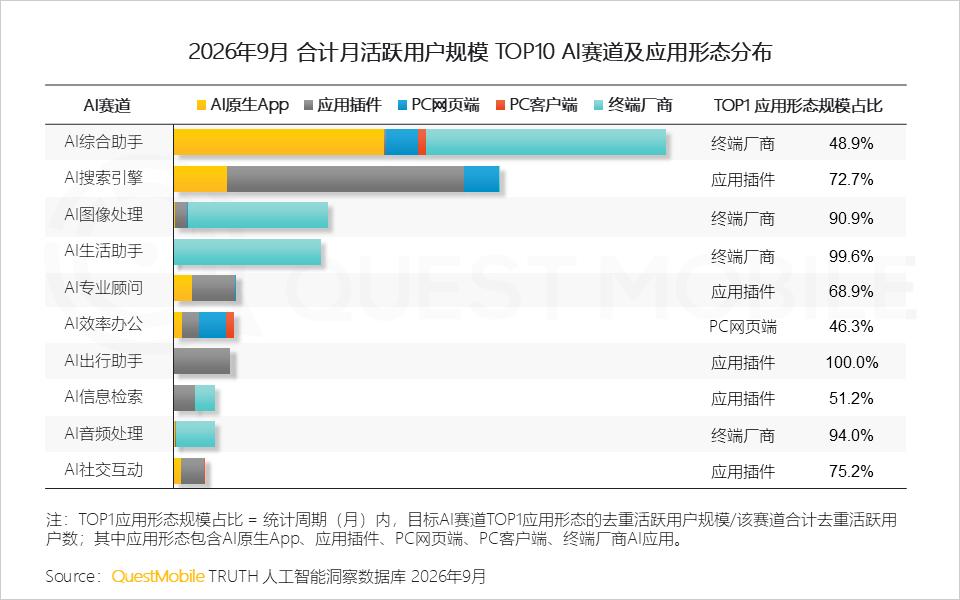
4. Die Konzentration der Form spiegelt den Trend zur Entfernung von Zwischenschritten wider, aber die Entfernung von Zwischenschritten bedeutet nicht Einheitlichkeit: Die Komplexität der Lieferung bestimmt die Entwicklung der Form. Je tiefer die Kette ist, desto mehr neigt sie zu vielfältigen Mischformen, wie bei umfassenden Assistenten und effizienten Büroanwendungen.
Daten von QuestMobile zeigen, dass das umfassende Segment gemeinsam von Terminalherstellern und KI-nativen Apps dominiert wird, mit einem Anteil von 48,9 % bzw. 42,7 %. KI-Büroanwendungen befinden sich noch in der Phase des „Übergangs zwischen verschiedenen Endgeräten“, und der geschlossene Lieferkreis wird tiefgreifend von der Webseite (46,3 %) zum Client (12,8 %) umgestaltet.
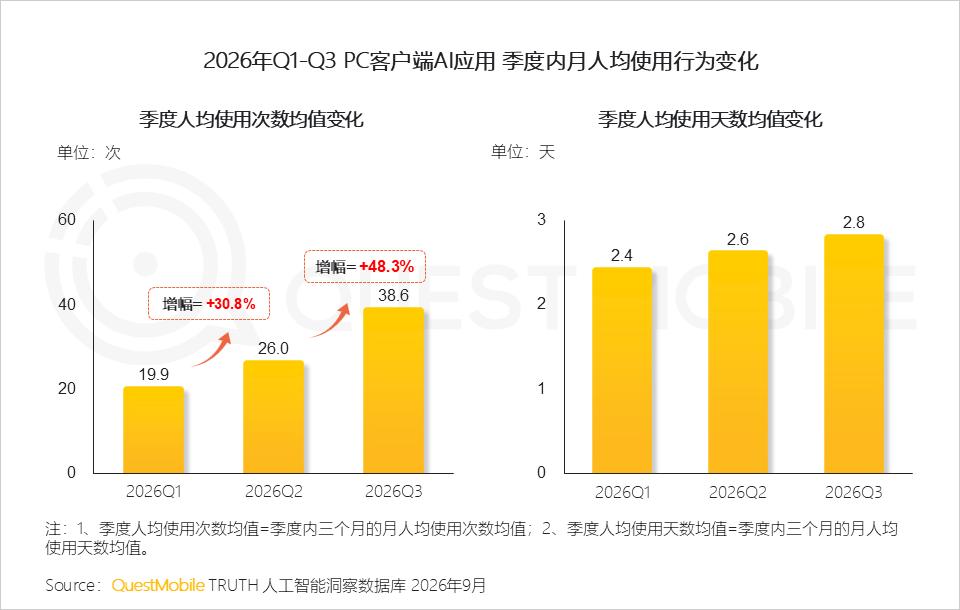
5. Aus Sicht der Nutzungsfrequenz bilden die intensiven Szenarien auf dem PC und die häufige Erreichbarkeit auf dem Mobilgerät die beiden Hauptlinien der aktuellen KI-Interaktion: PC-Clients dringen mit einem Jahreswachstum von 167,7 % beschleunigt ein, während KI-native Apps ein Wachstum von 59,3 % beibehalten und eine absolute Frequenz von 88,2 Mal pro Monat erreichen.
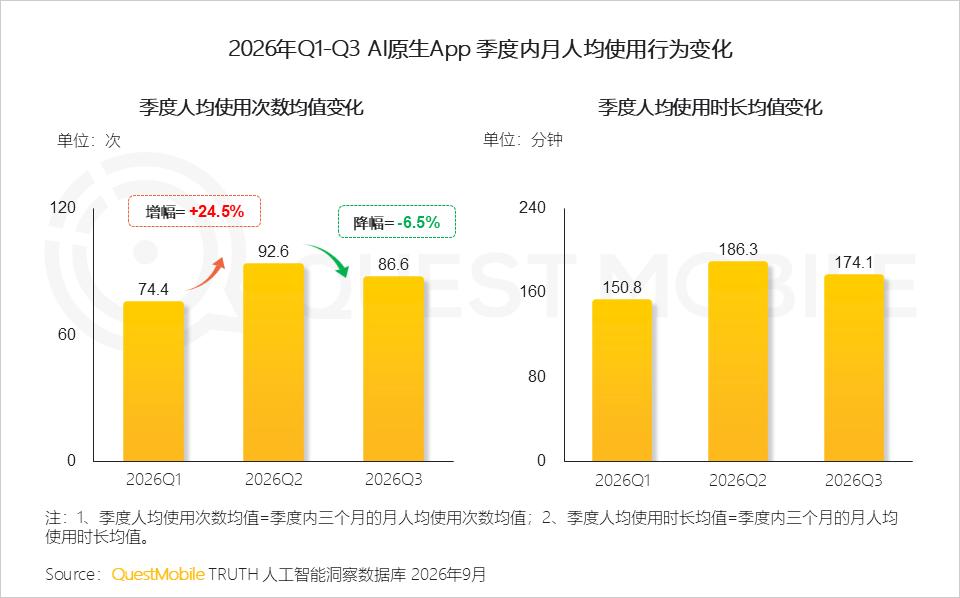
6. Die „zwei Hauptlinien“ der KI-Interaktion verwandeln sich gleichzeitig in eine tiefe Nutzerbindung: Die durchschnittliche Nutzungsdauer pro Person bei KI-nativen Apps steigt auf 173,5 Minuten, und PC-Clients heben ihren Produktivitätswert mit einer durchschnittlichen Aktivität von 2,8 Tagen pro Monat hervor.
Wenn KI in die stabilen täglichen Gewohnheiten der Nutzer integriert wird, bauen die unabhängigen Formen tiefe Barrieren auf, die einen unwiderruflichen Umstellungskosten verursachen.
7. KI-native Apps erlebten im dritten Quartal eine natürliche Filterung, die durch den Rückgang der Intelligenzagenten ausgelöst wurde. Der durchschnittliche Wert der Nutzungsfrequenz pro Person im Quartal ist von dem Höchstwert im zweiten Quartal auf 86,6 Mal gesunken, während die Nutzungsdauer bei 174,1 Minuten bleibt.
Der Rückgang der Frequenz bedeutet nicht den Verlust von Nutzern, sondern ist im Wesentlichen eine Optimierung der Nutzerstruktur: KI-native Apps haben in der Phase des Rückgangs die natürliche Schichtung des Nutzerwerts abgeschlossen.
8. PC-Clients befinden sich in einer Phase der Vertiefung der Produktivitätsdurchdringung, die von Büro-Agenten angetrieben wird: Der durchschnittliche Wert der Nutzungsfrequenz pro Person im Quartal steigt von 30,8 % auf 48,3 %, die Anzahl der aktiven Tage steigt gleichzeitig stabil auf 2,8 Tage, wobei die Erweiterung der Frequenz und die Bildung von Nutzerbindung parallel verlaufen.
2
Die Zusammenarbeit über mehrere Endgeräte ist Standard für KI-Büroanwendungen, die Verbindung fragmentierter Szenarien ist die Barriere für die KI-Leistungserfüllung
1. Daten