Brenne, Token! Die große Prüfung der Kapitaleffizienz für Cloud-Anbieter im Zeitalter der Agentic Cloud
Rechenleistung ist das härteste Eintrittsticket im KI-Zeitalter. Technologiegiganten mit reichlich Cashflow scheinen von Natur aus das Selbstvertrauen zu haben, ihre Kapitalausgaben kontinuierlich zu erhöhen.
Von der Schulung großer Modelle bis zur Unterstützung der skalierten Implementierung von zehntausenden Agenten starten Cloud-Anbieter derzeit ein Wettrüsten bei Rechenleistung, um mit massiven Infrastrukturen die Spitzenposition im Zeitalter der Agentic Cloud zu erobern.
Aber Kapital ist keine unbegrenzte Munition. Wenn die kontinuierliche Produktionserweiterung auf einen langen Amortisationszeitraum trifft, kann die leidenschaftliche Expansion der Rechenleistung jederzeit zu einem hochriskanten Kapitalwettlauf werden.
Hinter dem Widerspruch zwischen der optimistischen Einschätzung der Industrie und der pessimistischen Haltung des Sekundärmarkts besteht die eigentliche Prüfung nicht darin, wie viel Geld man investieren kann, sondern ob das investierte Kapital in nachhaltige Einnahmen umgewandelt werden kann.
Dieser Artikel konzentriert sich auf die Analyse
- Warum zwingt die Implementierung von Agenten Cloud-Anbieter zu einer vollständigen Neuschreibung des gesamten Architekturstapels?
- Welche sichtbaren Kosten bringt dieses Wettrüsten bei Rechenleistung mit sich?
- Wie können die Substitution durch inländische Chips und die Iteration von Geschäftsmodellen den ROIC verbessern?
- Was ist der Wendepunkt in der zweiten Halbzeit der Agentic Cloud?
Haben Technologiegiganten wirklich unbegrenzte Munition, um die fast endlosen Kapitalausgaben im KI-Zeitalter zu unterstützen?
Im zweiten Quartal 2026 erreichten die kombinierten Kapitalausgaben der drei inländischen Technologiegiganten Alibaba, Tencent und Baidu in einem einzigen Quartal 131,852 Milliarden Yuan, was einem Anstieg von 114 % gegenüber 61,583 Milliarden Yuan im gleichen Zeitraum des Vorjahres entspricht. Aufgeschlüsselt beliefen sich die Kapitalausgaben von Alibaba in einem Quartal auf 67,678 Milliarden Yuan, ein Anstieg von 75 % im Jahresvergleich; die von Tencent auf 52,784 Milliarden Yuan, ein starker Anstieg von 176 % im Jahresvergleich; die von Baidu auf 11,390 Milliarden Yuan, mit einem Zuwachs von fast 200 % im Jahresvergleich.
Der Kernfaktor, der diese milliardenschwere Schwerinvestition antreibt, sind die beschleunigt eingeführten KI-Agenten. Wenn die Unternehmens-KI von der Phase der Modellpilotierung in den groß angelegten kommerziellen Betrieb von zehntausenden Agenten eintritt, kann die traditionelle Cloud-Computing-Architektur die explosionsartigen und kontinuierlichen Inferenzanforderungen kaum bewältigen, sodass die Agentic Cloud zu einem neuen Wettbewerbsfeld wird, auf das sich globale Cloud-Anbieter gemeinsam konzentrieren.
Auf der Cloud-Summit in Hangzhou am 22. September kündigte Wu Yongming, CEO von Alibaba Cloud, an, dass der Umfang der Rechenzentren von Alibaba Cloud bis 2032 über 20 GW erreichen wird.
Diese Leistungsgröße entspricht etwa dem Volllastbetrieb von 20 großen Kernkraftwerken und ist keineswegs ein kleines Ziel. Nach Schätzungen von Goldman Sachs beträgt der derzeit online genommene Rechenleistungsumfang von Alibaba Cloud etwa 5-6 GW, verglichen mit nur 2 GW im Jahr 2022. Das bedeutet, dass Alibaba seinen Rechenleistungsgrundstein innerhalb von zehn Jahren verzehnfachen muss.
Die Reaktion des Marktes auf diese Zahl ist auf interessante Weise gespalten. Goldman Sachs, Citi und UBS betrachten sie unisono als die wertsteigerndste Information der Cloud-Summit und schätzen die langfristigen Einnahmenmöglichkeiten von Alibaba Cloud neu ein. Nach der Messung des Potenzials für externe Einnahmen im Milliardenbereich pro GW ist 20 GW ein Anker, der ausreicht, um das Bewertungsmodell neu zu schreiben.
Auf der anderen Seite hat sich das ADR von Alibaba an der US-Börse seit Oktober 2025 um mehr als 40 % zurückgebildet, und nach der Veröffentlichung des Finanzberichts im August fiel es vor Börsenbeginn zeitweise um mehr als 4 %.
Die leidenschaftliche Erweiterung der Rechenleistung in der Industrie und die optimistischen Gewinneprognosen der Investmentbanken stehen in krassem Gegensatz zur vorsichtigen Abstimmung mit den Füßen des Sekundärmarkts.
Das Wesen der Meinungsverschiedenheit liegt nicht darin, dass der langfristige Wert der KI-Cloud zweifelhaft ist, sondern darin, dass unter dem Paradigmenwechsel des Cloud-Computings von der ersten Halbzeit des Ressourcenverkaufs zur zweiten Halbzeit der Agentic Cloud, die Intelligenz bereitstellt, Cloud-Anbieter beispiellose Kapitalausgaben auf sich nehmen, aber niemand wirklich weiß, wann und auf welchem Weg dieses Geld zurückkommt.
Die Agentic Cloud schreibt die grundlegende Logik der Cloud neu: Inferenz ersetzt Training, zustandsbehaftete Aufgaben ersetzen zustandslose Anfragen, die Token-Wirtschaft ersetzt die traditionelle Ressourcenwirtschaft. Hohe Kapitalausgaben sind bereits ein unaufhaltsamer Trend, aber Größe ist nicht mehr der entscheidende Erfolgsfaktor. ROIC, freier Cashflow und GPU-Auslastung sind die neuen Lebenslinien des Wettbewerbs.
Teil 1
Das Eintrittsticket zur Agentic Cloud
Die unvermeidliche vollständige Neuschreibung des Stapels
Um zu verstehen, warum diese Investitionen so heftig sind, muss man zuerst eine grundlegende Veränderung verstehen: Die Hauptnutzer der Cloud wechseln von Menschen zu intelligenten Agenten, und Cloud-Dienste wandeln sich von der Bereitstellung von Ressourcen und Rechenleistung zur Bereitstellung von Fähigkeiten und Intelligenz.
Vor 2023 war die gesamte Cloud-Branche in Angst: Die Dividende des mobilen Internets erreichte ihren Höhepunkt, das Wachstum der digitalen Transformation von Unternehmen verlangsamte sich, und wo war der nächste Wachstumsmotor? Damals konnte niemand ahnen, dass die Antwort auf so heftige Weise kommen würde.
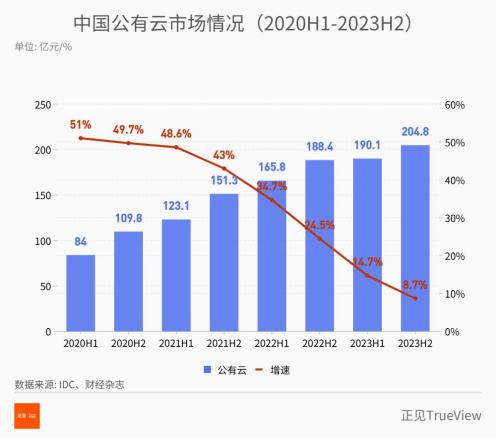
Das plötzliche Erscheinen von ChatGPT öffnete die Tür zur Ära der großen Modelle, aber damals konzentrierten sich die Hauptlasten in der Cloud auf das Modelltraining, und die Nachfrage nach Rechenleistung sank nach Abschluss der Trainingsaufgaben.
Der eigentliche Wendepunkt der Industrie war nicht 2023, sondern 2025. Nach den Worten eines leitenden Angestellten von Tencent Cloud: Im ersten Halbjahr hat DeepSeek den Markt angeheizt, im zweiten Halbjahr haben die Agenten die Dynamik fortgesetzt, und die Marktaktivität hat deutlich zugenommen.
Dahinter haben die Cloud-Anbieter ihre Identität gewechselt: von Wasserverkäufern im Zeitalter der Digitalisierung zu Torwächtern der Rechenleistung im KI-Zeitalter. Wasserverkäufer verkaufen standardisierte allgemeine Ressourcen, die alle Marktteilnehmer kaufen können; Torwächter der Rechenleistung verkaufen hingegen den Zugang zu knapper Rechenleistung, der die Voraussetzung für den Betrieb von KI-Geschäften ist.
Die finanzielle Bedeutung dieses Identitätswechsels ist enorm und bedeutet eine Neuordnung der Verhandlungsmacht der Branche.
Daten aus dem Auslandsmarkt bieten einen Referenzrahmen. Untersuchungen von Barclays zeigen, dass für jede 100 US-Dollar Einnahmen, die amerikanische KI-Modellunternehmen erzielen, etwa 35 bis 40 US-Dollar schließlich an AWS, Azure und Google Cloud fließen. Die Cloud-Anbieter erzielen daraus einen Betriebsgewinn von etwa 10 bis 20 US-Dollar, was einer Gewinnmarge von 35 % bis 45 % entspricht.
Das heißt, je florierender die KI-Anwendungen sind, desto größer ist der Gewinnanteil, den die Cloud-Anbieter einstreichen. Die Modellunternehmen konkurrieren im Vordergrund um Preise, während die Cloud-Anbieter im Hintergrund die Einnahmen zählen.
Signale auf dem chinesischen Markt zeigen sich gleichzeitig. Im zweiten Quartal 2026 stiegen die Umsätze der FBS-Sparte, zu der die KI-Cloud-Infrastruktur von Baidu, Kingsoft Cloud und Tencent Cloud gehören, im Jahresvergleich um 50 %, 30,8 % bzw. 9 %; die Einnahmen von Alibaba Cloud aus KI-bezogenen Produkten wachsen seit 12 aufeinanderfolgenden Quartalen dreistellig. Daten der China Academy of Information and Communications Technology zeigen, dass im Jahr 2025 die Anzahl der Token-Aufrufe großer Modelle in der öffentlichen Cloud Chinas 2000 Billionen erreichte, was einem Anstieg von mehr als dem 16-fachen gegenüber 114 Billionen im Jahr 2024 entspricht.
Der eigentliche technologische Wandel fand 2026 statt. Google stellte auf der Next’26-Konferenz die Agentic Cloud-Strategie vor, Alibaba Cloud schloss die vollständige intelligente Agenten-Umstellung des gesamten Stapels ab, Amazon stellte AgentCore vor, und Microsofts Foundry Agent Service wurde offiziell kommerziell in Betrieb genommen.
Die vier führenden globalen Cloud-Anbieter haben ihre Aktionen in einem ähnlichen Zeitfenster ausgerichtet, eine Synchronizität, die in der Geschichte des Cloud-Computers selten zu sehen ist. Forrester fasst diese Runde der Transformation zusammen: Die Unternehmens-KI tritt von der Ära der Pilotprojekte in die Ära des skalierten Managements ein.
Dies ist eine durch und durch generationenübergreifende Architekturaktualisierung. Die China Academy of Information and Communications Technology weist darauf hin, dass typische Agentenaufgaben der mehrstufigen geschlossenen Logik „Wahrnehmung – Inferenz – Handlung – Feedback“ folgen. Die Inferenz durchläuft den gesamten Prozess, löst Dutzende von Kettenaufrufen und Werkzeugausführungen aus, und der Lebenszyklus der Aufgaben verlängert sich von Millisekunden auf Minuten, Stunden oder sogar Tage.
Im Gegensatz dazu ist die traditionelle cloud-native Architektur für kurze, zustandslose und austauschbare Arbeitseinheiten konzipiert. Nachdem die Aufgabenberechnung abgeschlossen ist, wird der Container sofort zurückgegeben und zerstört. Die grundlegende Logik der beiden weist eine grundlegende Fehlanpassung auf.
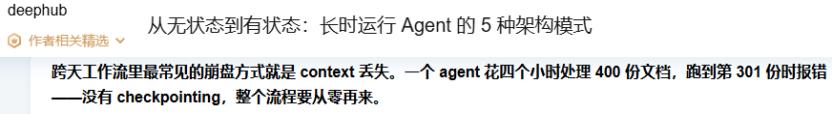
Die praktischen Probleme, die durch die Architekturinkompatibilität entstehen, sind sehr ausgeprägt. In der technischen Community gibt es einen weit verbreiteten typischen Fall: Ein Agentenprogramm verbringt 4 Stunden damit, 400 Dokumente zu verarbeiten, und tritt bei der Verarbeitung des 301. Dokuments ein Fehler auf. Da es keinen Checkpoint-Mechanismus gibt, muss die gesamte Aufgabe vollständig neu ausgeführt werden; sobald die Netzwerkverbindung unterbrochen wird, gehen alle zwischenzeitlichen Betriebszustände direkt verloren.
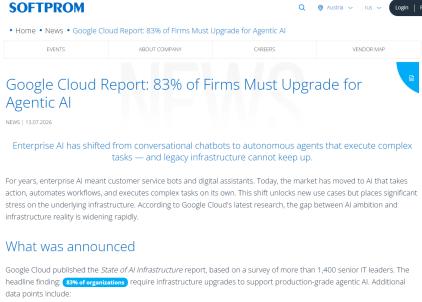
Untersuchungen von Google Cloud zeigen ebenfalls, dass 83 % der Unternehmen der Meinung sind, dass die vorhandene Infrastruktur die Implementierung von Agentic AI in Produktionsqualität nicht unterstützen kann.
Ein weiterer zentraler Wendepunkt der Agentic Cloud ist, dass die Inferenzlast das Training ersetzt und zum Hauptgeschäft in der Cloud wird. Gartner prognostiziert, dass 55 % der Ausgaben für KI-optimierte IaaS im Jahr 2026 für Inferenzgeschäfte verwendet werden, und dieser Anteil wird 2027 auf 59 % weiter steigen.
Das Verbrauchsmodell von Cloud-Ressourcen ändert sich dadurch: Es wandelt sich von einmaligen, impulsiven Trainingsinvestitionen zu ununterbrochenen, kontinuierlichen Betriebsausgaben. Zahllose Agenten rufen ständig Token auf, wie eine Fabrik, die niemals stillsteht.
Dies erklärt auch, warum Cloud-Anbieter den gesamten Stapel neu aufbauen müssen, anstatt einfach GPUs hinzuzufügen. Chips, Planungssysteme, Speicher, Laufzeitumgebungen und Inferenzplattformen müssen jede Ebene für lang andauernde, zustandsbehaftete und hochparallele Inferenzaufgaben neu gestalten.
Jensen Huang sagte auf der jährlichen Hauptversammlung im Juni ganz offen: Traditionelle Rechenzentren bieten Dienste wie Speicher an, die heutigen KI-Fabriken dienen dazu, Token herzustellen, und jedes Token ist eine Gewinneinheit.
Die Agentic Cloud ist keine schrittweise Aktualisierung, bei der einfach GPU-Hardware hinzugefügt und ein Teil des Codes geändert wird, sondern eine vollständige Neuschreibung des gesamten Stapels, die Chips, Planung, Speicher, Laufzeitumgebungen und Inferenzplattformen abdeckt.
Teil 2
Die Kosten der vollständigen Neuschreibung des Stapels
Die drückende horrende Rechnung
Die vollständige Neuschreibung des Stapels in finanzielle Sprache zu übersetzen bedeutet einen steilen Anstieg der Kurve der Kapitalausgaben.
Nach Schätzungen von Goldman Sachs wird der Umfang der Rechenzentren von Alibaba Cloud von derzeit etwa 5-6 GW auf 20 GW erweitert, wobei in den kommenden Jahren jährlich 1-2 GW neu hinzugefügt werden, was jährliche Kapitalausgaben von 200 bis 300 Milliarden Yuan entspricht; es wird erwartet, dass diese Werte 2027 bis 2029 209 Milliarden Yuan, 243 Milliarden Yuan bzw. 260 Milliarden Yuan erreichen.
ByteDance hat die Planung der gesamten Kapitalausgaben für 2026 auf über 200 Milliarden Yuan angehoben, wobei die Investitionsintensität die höchste im Inland ist.
Insgesamt prognostiziert Morgan Stanley, dass die Kapitalausgaben der wichtigsten chinesischen Cloud-Anbieter und großen Internetunternehmen im Jahr 2026 995 Milliarden Yuan erreichen werden, was einem Anstieg von