Gold stürzt um 27 % ab, der Silberpreis hat sich halbiert – bahnt sich eine noch größere Edelmetallkrise an?
Gold ist seit seinem Hoch im Januar um mehr als ein Viertel gefallen, Silber hat über die Hälfte seines Wertes verloren. Oberflächlich betrachtet ist dies lediglich eine natürliche Abkühlung eines überhitzten Marktes. Doch hinter dem Preisrückgang hat sich das strukturelle Ungleichgewicht auf dem physischen Markt nicht behoben, sondern verschlechtert sich weiter – die Zentralbanken haben im Quartal, in dem der Goldpreis um 14 % gefallen ist, Rekordkäufe getätigt, während Silber sechs Jahre in Folge ein Angebotsdefizit verzeichnet, das sich weiter vergrößert. Die Kluft zwischen Preis und physischem Angebot und Nachfrage wird immer schwerer zu ignorieren.
Nachdem der Goldpreis im Januar 2026 mit 5608 USD pro Unze (Kassapreis) einen historischen Höchststand erreicht hatte, ging er nach unten. Bis Mitte Oktober war er auf etwa 4112 USD gefallen, was einem Rückgang von rund 27 % gegenüber dem Höchststand entspricht. Nach einem kurzen Anstieg auf 121,62 USD am 29. Januar hat der Silberpreis sofort die Hälfte seines Wertes verloren und notiert derzeit bei etwa 56 USD. In der Zwischenzeit belief sich laut Daten des Weltgoldrates der weltweite Goldkauf der Zentralbanken im zweiten Quartal 2026 auf 288,9 Tonnen, der höchste jemals verzeichnete Wert für diesen Zeitraum, was einem sprunghaften Anstieg von 62 % gegenüber dem Vorjahreszeitraum entspricht – und dies geschah genau in der Phase, in der der Goldpreis in einem Quartal um 14 % gefallen ist, was dem Verhaltensmuster von Kapital, das steigende Kurse verfolgt, völlig widerspricht.
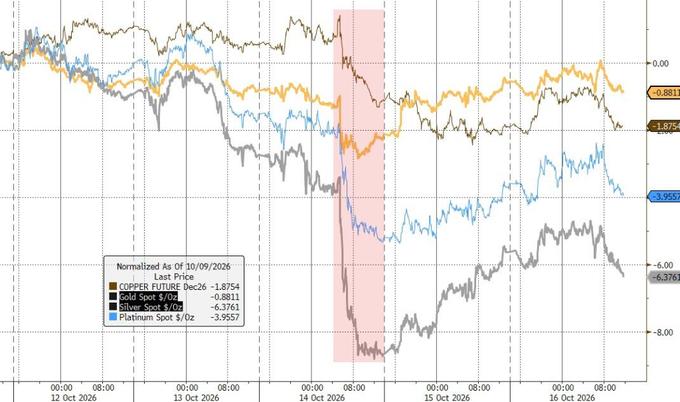
Auch der physische Silbermarkt sendet ungewöhnliche Signale. Laut dem *Welt-Silberbericht 2026* der Silberverband wird der globale Silbermarkt 2026 voraussichtlich ein Angebotsdefizit von 46,3 Millionen Unzen verzeichnen, was gegenüber 40,3 Millionen Unzen im Jahr 2025 weiter gestiegen ist und das sechste Jahr in Folge ein Defizit darstellt, während das Angebot aus den Minen kaum gewachsen ist. Der Preis ist um 53 % eingebrochen, das Defizit hat nicht abgenommen, sondern zugenommen – diese Kombination lässt sich nicht mit einer gewöhnlichen Marktanpassung von Rohstoffen erklären.
01
Der Papiermarkt hat den Ansturm auf physisches Metall abgemildert, aber der physische Markt hat sich nicht erholt
Um zu verstehen, was dieser Rückgang verändert hat, muss man zu den Ereignissen zurückkehren, die sich im Januar dieses Jahres auf dem Londoner Markt abgespielt haben.
Der Silberpreis stieg innerhalb von zwei Wochen zeitweise um 25 %, und das Gold-Silber-Verhältnis fiel unter das historisch seltene Extremniveau von 45. Dass Silber den historischen Höchststand von 121,62 USD erreichte, resultierte nicht aus einer allmählichen Neubewertung des Preises, sondern aus einer typischen Short-Squeeze: Der Zinssatz für die Verleihung von physischem Silber stieg sprunghaft an, die Terminkurve kehrte sich um, und der „Spread für physische Lieferung“ (Exchange-for-Physical-Spread) zwischen dem Londoner OTC-Markt und dem New Yorker Terminmarkt weitete sich stark aus – was bedeutet, dass die beiden Märkte vorübergehend völlig unterschiedliche Preise für dasselbe Metall festlegten.
Der Squeeze löste sich anschließend wie erwartet auf. Hohe Preise haben gleichzeitig drei Dinge bewirkt: Sie haben die Grenznachfrage gedämpft, neue Short-Positionen angezogen und theoretisch die Inhaber dazu veranlasst, ihre Bestände freizusetzen. Laut Analyse haben sich die ersten beiden Mechanismen bei dem Squeeze im Jahr 2026 nur schwach ausgewirkt – Solarhersteller und Hersteller von Verbindungsstellen werden die Produktion nicht einstellen, nur weil die Rohstoffpreise um 30 % steigen, und private Inhaber in Asien blieben größtenteils untätig. Was den Preis wirklich gedrückt hat, waren die „Papier-Verkaufsaufträge“ auf den Termin- und Optionsmärkten. Das physische Metall ist nicht reichlicher geworden, und zwei Monate später wurde die Prognose für das jährliche Defizit sogar weiter nach oben korrigiert.
Diese Logik bestimmt die Art dieser Korrektur: Der Rückgang hat spekulative Positionen bereinigt, nicht aber das Angebots- und Nachfragedefizit selbst. Die frei verfügbaren physischen Bestände auf dem Londoner Markt wurden nicht ergänzt.
02
Zentralbanken: Die Hand, die bei fallenden Preisen beschleunigt kauft
Dass Zentralbanken ihre Goldbestände aufstocken, ist nichts Neues. Was wirklich Aufmerksamkeit verdient, ist die Zusammensetzung der Käufer, ihr Verhaltensmuster und deren Auswirkungen auf die Marktstruktur seit 2022.
Laut der neunten Umfrage des Weltgoldrates zu den Goldreserven der Zentralbanken im Jahr 2026 erwarten 89 % der Beamten der Zentralbanken, dass die globalen Goldreserven in den nächsten 12 Monaten weiter steigen werden, und 45 % der befragten Institutionen geben an, ihre eigenen Bestände zu erweitern – letzterer Wert erreicht einen historischen Höchststand. Eine gleichzeitige Umfrage der HSBC bei Reservenverwaltern zeigt, dass rund 40 % der Befragten planen, ihre Bestände aufzustocken, wobei die Mehrheit ausdrücklich angibt, dass das derzeitige Preisniveau sie nicht abschrecken wird. Bei der Gruppe der Reservenverwalter, die normalerweise dafür bekannt ist, bei niedrigen Preisen zu kaufen, ist diese Ausrichtung, „unabhängig vom Preis weiter zu investieren“, eine der deutlichsten strukturellen Veränderungen der letzten Jahre.
Laut Untersuchungen von Morgan Stanley hat der Anteil von Gold an den globalen Reserven der Zentralbanken zum ersten Mal seit 1996 den Anteil von US-Staatsanleihen überschritten. Institutionen in Polen, der Türkei, Indien, Singapur sowie mehreren Ländern am Golf und in Zentralasien haben ihre Bestände aufgestockt. Dieser Trend wird nicht von Ideologien angetrieben, sondern ist eher eine aktive defensive Anpassung der Reservenverwalter verschiedener Länder, nachdem sie gesehen haben, dass die Reserven Russlands eingefroren wurden.
Ein Punkt, dessen Einfluss oft unterschätzt wird: Offizielle Goldreserven fließen fast nicht mehr zurück auf den Markt. Nach Schätzungen belaufen sich die verfügbaren frei verfügbaren physischen Bestände auf dem Londoner Markt auf 3000 bis 4000 Tonnen. Eine Nettoabsorption von 289 Tonnen in einem einzigen Quartal entspricht dem Abzug von etwa 8 % des handelbaren Bestands, und dieses Metall wird nicht mehr zum Marktpreis zurückfließen. Es ist darauf hinzuweisen, dass die oben genannten Zahlen zu den frei verfügbaren Beständen Schätzungen sind und keine öffentlich veröffentlichten Daten, sie sollten als Größenordnungsreferenz und nicht als genaue Messung betrachtet werden.
Natürlich weisen die Daten selbst erhebliche Unsicherheiten auf. Der Weltgoldrat hat die Menge des von den Zentralbanken im ersten Quartal 2026 gekauften Goldes von der ursprünglichen Schätzung von 244 Tonnen stark auf 57 Tonnen nach unten korrigiert, was einer Korrektur von fast 80 % entspricht. Die Glaubwürdigkeit der Daten eines einzelnen Quartals ist begrenzt, aber der richtungsweisende Trend, der sich über vier Jahre erstreckt und aus mehreren Quellen gegenseitig bestätigt wird, wird nicht durch eine einzelne Datenkorrektur widerlegt – die Institutionen, die angegeben haben, ihre Bestände weiter aufzustocken, haben ihre Maßnahmen derzeit noch nicht eingestellt.
03
Silber: Ein Metall, das durch die Industrie „vollständig aufgebraucht“ wird
Die Schwierigkeiten von Silber unterscheiden sich grundsätzlich von denen von Gold und sind daher von tieferer Bedeutung.
Nachdem Gold abgebaut wurde, bleibt es fast für immer auf der Welt – in Barren, Münzen, Schmuck, offiziellen Tresoren, ETFs – das „Defizit“ des Marktes ist im Wesentlichen eine Umverteilung zwischen Inhabern, kein absoluter Mangel, das Metall kann immer zu einem bestimmten Preis gefunden werden. Bei Silber ist das anders. 50 % bis 60 % des jährlichen industriellen Verbrauchs fließen in die Herstellung von Fertigprodukten – Solarpaneele, Hochgeschwindigkeitsverbindungen, Autosensoren, Server-Motherboards – Silber, das in Gramm oder sogar Milligramm gemessen wird, wird darin dauerhaft verteilt und kann bei der Entsorgung normalerweise nicht wirtschaftlich zurückgewonnen werden. Das bedeutet, dass der Silbermarkt jedes Jahr einen Teil des Metalls mit Währungseigenschaften irreversibel zu Industrieprodukten umwandelt. Im Laufe der Jahre wird der für Squeezes verfügbare Währungsbestand immer kleiner – das ist genau der strukturelle Hintergrund, vor dem der Preis im Januar dieses Jahres kurzzeitig über 121 USD gestiegen ist und das Gold-Silber-Verhältnis unter 45 gefallen ist.
Der größte einzelne industrielle Endmarkt für Silber ist die Photovoltaik. Im Jahr 2025 wurden im Photovoltaik-Bereich 186,6 Millionen Unzen Silber verbraucht. Aufgrund der Iteration von Solarzellentechnologien (dünnere Silberpastenleitungen, alternative Metallisierungswege) ist der Silberverbrauch für Photovoltaik im Jahr 2025 um 6 % gesunken, und für 2026 wird ein weiterer Rückgang um 19 % auf etwa 151 Millionen Unzen prognostiziert, was der größte jährliche Rückgang seit Beginn der Aufzeichnungen ist. Normalerweise sollte sich das Marktdefizit verringern, wenn der größte Nachfragesektor um 19 % schrumpft – aber das Gegenteil ist der Fall, die Defizitprognose für 2026 hat sich weiter vergrößert.
Was den Ausstieg aus dem Photovoltaik-Bereich ausgleicht, ist die rasche Expansion von Bereichen wie Rechenzentrumsbau, Hochspannungsübertragungsanlagen, Elektrofahrzeugen und Ladeinfrastruktur sowie der Modernisierung von Stromnetzen. Das gemeinsame Merkmal dieser Anwendungsbereiche ist: Die Funktionalität von Silber ist unersetzlich. Photovoltaikanlagen können neu gestaltet werden, um den Silberverbrauch zu senken, aber bei Silber-Sinter-Leistungsmodulen in Hochspannungsschaltern und Server-Racks gibt es fast keinen Ersatzraum – da die elektrische Leitfähigkeit von Silber hier eine funktionale Anforderung ist, keine dekorative Eigenschaft. Die Marktrealität im Jahr 2026 lautet: Die 35 Millionen Unzen Nachfrage, die im Photovoltaik-Bereich verloren gegangen sind, wurden durch Nachfrage ersetzt, die weniger ersetzbar ist und auf mehr verstreute Anwendungsbereiche verteilt ist, sodass das Defizit nicht gesunken, sondern gestiegen ist.
04
Angebotsseite: Ein Markt, der zehn Jahre braucht, um zu reagieren
Der Preis sollte eigentlich neues Angebot anziehen. Auf dem Silbermarkt funktioniert dieser Mechanismus kaum.
Der Erzgehalt in den wichtigsten Abbaugebieten ist seit Jahrzehnten kontinuierlich gesunken, der Energieverbrauch und der Kapitalaufwand, die zur Förderung der gleichen Produktionsmenge erforderlich sind, sind deutlich gestiegen. Die Umweltgenehmigungsverfahren dauern in mehreren Rechtsräumen mehr als zehn Jahre. Die Finanzierungskosten liegen weit über dem Niveau der 2010er Jahre, was die Hürden für Projekte erhöht und Grenzbergwerke aussortiert. Trotzdem sind Bergbauunternehmen nach zwei Runden der Kapitaldisziplinverbesserung nicht unbedingt bereit, ihre Produktion auszuweiten, auch wenn sie über Barmittel verfügen.
Der Expansionszyklus der Nachfrageseite ist völlig anders: Ein Rechenzentrum ist 18 Monate nach der Finanzierung in Betrieb, ein Photovoltaikkraftwerk kann innerhalb eines Jahres an das Netz angeschlossen werden, eine Produktionslinie für Elektrofahrzeuge kann innerhalb von zwei Jahren umgerüstet werden. Der Expansionszyklus des industriellen Verbrauchs beträgt etwa ein Fünftel des Expansionszyklus der Angebotsseite.
Die Vorsicht der Führungskräfte im Bergbau hat ihre eigene Logik: Im Jahr 2026 ist der Preis nach einem Anstieg innerhalb von 18 Monaten um die Hälfte gefallen, was das schlechteste Preissignal ist – es fördert übermäßige Investitionen am Höchststand und bestraft sie sofort. Keith Neumeyer, CEO von First Majestic Silver, hat mehrfach öffentlich erklärt, dass Silber zwischen 100 und 200 USD pro Unze gehandelt werden sollte, und wiederholt in Interviews mit Kitco News gewarnt: „Der Markt wird eines Tages plötzlich aufwachen und feststellen, dass es kein Silber mehr zu kaufen gibt.“
05
Handelspolitik: Ein Abzug, der noch nicht betätigt wurde
Geopolitik und Handelspolitik bringen zusätzliche Anfälligkeit in den physischen Markt.
Im November 2025 wurden Silber und Platinmetalle in die Liste der kritischen Mineralien des U.S. Geological Survey aufgenommen und lösten eine nationale Sicherheitsuntersuchung nach Abschnitt 232 des *Handelserweiterungsgesetzes von 1962* aus. Der Markt begann sofort, Zölle auf Silberimporte einzupreisen – die unmittelbare Folge davon ist, dass das Metall in Lagerhäuser in den USA absorbiert wird, die frei verfügbaren Bestände in London weiter schrumpfen und der Spread für physische Lieferungen sich erneut weiten wird, was den Blutverlust von physischem Metall in London wiederholt, der 2021 beinahe den Mechanismus der Terminlieferung gefährdet hätte.
Am 14. Januar 2026 veröffentlichte der Präsident der Vereinigten Staaten eine Bekanntmachung, in der er beschloss, vorläufig keine Zölle auf raffinierte kritische Mineralien und ihre Derivate zu erheben, und forderte die zuständigen Institutionen auf, Handelsverhandlungen voranzutreiben. Silber wurde zuvor bereits von der Liste der Gegenzölle ausgenommen.
Mit anderen Worten: Die größte Volkswirtschaft der Welt hat einen politischen Mechanismus aufgebaut, der jederzeit den globalen Silberfluss umleiten kann, der derzeit noch nicht aktiviert ist. Sobald er ausgelöst wird, wird er auf einem Markt mit kleineren frei verfügbaren Beständen und sechs Jahren in Folge bestehenden Defiziten den Liquiditätsschock von 2021 wiederholen – und die Ausgangsbedingungen sind noch anfälliger.
06
Finanzschulden: Das dauerhafteste makroökonomische Fundament für Edelmetalle
All dies überlagert sich einem zunehmend belasteten finanziellen Hintergrund.
Nach Schätzungen des verantwortlichen föderalen Haushaltsausschusses der USA wird das föderale Defizit der USA im Haushaltsjahr 2026 etwa 2 Billionen USD erreichen, die Zinsausgaben etwa 1,1 Billionen USD, was 3,4 % des BIP entspricht und einen historischen Höchststand darstellt, sodass sie zum zweitgrößten Ausgabenposten im föderalen Haushalt werden und die Ausgaben für Verteidigung und Krankenversicherung übersteigen. Das Büro für Haushaltsvorausschätzungen erwartet, dass der Anteil der Nettozinsausgaben am BIP von 3,3 % auf 4,6 % im Jahr 2036 steigen wird.
Die Verbindung zwischen Edelmetallen und Haushaltsdefiziten folgt nicht der einfachen