Token verkaufen – ein neues Geschäft, mit dem sich nur schwer Geld verdienen lässt
Eine Gruppe von Unternehmen, die mit „Token“ Geschäfte machen, strebt auf den Kapitalmarkt zu.
Am 29. September reichte Jiuzhang Yunji, ein Anbieter von KI-Infrastrukturdiensten, seinen Prospekt bei der Hongkonger Börse ein, um den Börsengang als „erstes neues Unternehmen für intelligente Cloud-Computing“ anzustreben. Zuvor hatte Siliziumbasierter Fluss, ein Anbieter von KI-Inferenzdiensten, bereits Ende Juni die Börsenanmeldung bei der Hongkonger Börse eingereicht. Anfang Oktober berichteten Medien, dass Wuwen Xinqiong heimlich einen Börsengangsantrag bei der Hongkonger Börse eingereicht hat. Am 12. desselben Monats gab Wuwen Xinqiong den Abschluss einer Serie-C-Finanzierungsrunde in Höhe von 2,3 Milliarden Yuan bekannt, womit sich die gesamte Finanzierung auf 4,3 Milliarden Yuan beläuft. Nach Angaben des Unternehmens haben sowohl die Größenordnung der einzelnen Runde als auch die gesamte Finanzierung neue Rekorde im chinesischen Sektor der KI-nativen Infrastruktur aufgestellt.
Die drei Unternehmen haben unterschiedliche Geschäftsschwerpunkte, setzen aber alle auf Geschäfte im Zusammenhang mit Token.
Token (Worteinheit) ist die grundlegende Einheit, mit der große Modelle Informationen verarbeiten. Wenn ein Benutzer eine Frage an die KI stellt, muss das Modell Token verbrauchen, um die Eingabe zu verstehen und die Antwort zu generieren. Daten des Nationalen Datenamts zeigen, dass Anfang 2024 das tägliche durchschnittliche Aufrufvolumen von Token in China etwa 100 Milliarden betrug, bis Ende 2025 auf 100 Billionen anstieg und im März 2026 weiter 140 Billionen überschritt. In etwas mehr als zwei Jahren stieg das tägliche durchschnittliche Aufrufvolumen um mehr als das 1000-fache, allein in den ersten drei Monaten des Jahres 2026 um mehr als 40 %.
Das Kapital setzt auf Wetten, und Akteure mit unterschiedlichen Hintergründen steigen ein. Die realere Situation ist jedoch, dass die Nachfrage nach Token stetig wächst, der Preiswettbewerb sich verschärft und einige Modelle ihre Preise stark senken. Für Unternehmen, die große Summen in den Erwerb von Rechenleistung und den Aufbau von Infrastruktur investieren, bedeutet ein Anstieg des Aufrufvolumens nicht unbedingt ein Wachstum der Gewinne. Jiuzhang Yunji erzielte 2025 einen Umsatz von 1,098 Milliarden Yuan, aber über 90 % davon stammten noch immer aus Lösungen für intelligente Recheninfrastruktur. Im Jahr 2025 wuchs der Umsatz von Siliziumbasierter Fluss um mehr als das 6-fache, während die Bruttomarge auf -24 % fiel.
Wer betreibt dieses Geschäft, und welche Einnahmequellen haben sie jeweils? Ist der Verkauf von Token ein gutes Geschäft?
01. Warum sind die „Token-Fabriken“ so populär geworden?
Der Begriff „Token-Fabrik“ erlangte nach der Keynote-Rede von Jensen Huang, CEO von NVIDIA, auf der GTC 2026 große Popularität. In seiner Vorstellung sind zukünftige Rechenzentren keine Lagerhallen für Dateien mehr, sondern Fabriken, die Token produzieren.
Im Gegensatz zur direkten Vermietung von GPUs oder Servern legen Token-Fabriken mehr Wert darauf, die zugrundeliegende Rechenleistung in direkt aufrufbare Modell-Inferenzfähigkeiten umzuwandeln und Kunden dann über den Token-Verbrauch oder andere Methoden Gebühren zu berechnen. Zum Beispiel: Die Rechenleistung ist die Produktionskapazität, und der Token ist das Produkt.
Für Unternehmen erspart dies viele Probleme. Früher musste ein Unternehmen, das ein eigenes KI-Kundenservice-System aufbauen wollte, Server kaufen oder mieten, Modelle bereitstellen und Techniker für die Wartung einsetzen. Heute kann es direkt Modell-Inferenzdienste erwerben und nach dem tatsächlichen Aufrufvolumen bezahlen, ohne sich um den Betrieb der zugrundeliegenden Server und Modelle kümmern zu müssen. Das Nutzungsvolumen wird hier in der Regel mit Token gemessen.
Dieses Modell senkt die Hürden für die Nutzung von KI, wovon vor allem kleine und mittlere Unternehmen profitieren, die keine großen Summen auf einmal in den Aufbau von Rechenleistungsanlagen investieren müssen.
Quelle / pexels
Natürlich stehen die beiden Modelle nicht völlig gegeneinander. Eine Token-Fabrik kann gleichzeitig Dienste für die Vermietung von Rechenleistung, Modellbereitstellung und API-Aufruf anbieten. Die Veränderung besteht darin, dass einige Unternehmen beginnen, ihren Geschäftsschwerpunkt vom Verkauf von Rechenleistungsressourcen auf den Verkauf des tatsächlichen Nutzens zu verlagern, der durch die Rechenleistung erzeugt wird.
Der Wandel, der diese Veränderung vorantreibt, ist die Umstrukturierung der Nachfrage nach Rechenleistung.
Früher wurde ein großer Teil der KI-Rechenleistung für das Training großer Modelle verwendet. Mit der zunehmenden Nutzung von KI durch immer mehr Menschen und Unternehmen wächst die Nachfrage nach Inferenz schnell. Der Aufstieg von Agenten verstärkt diesen Trend weiter: KI entwickelt sich von der Beantwortung von Fragen zur Ausführung von Aufgaben, und hinter einer einzigen Benutzeranfrage können mehrere Runden von Modellaufrufen stehen.
Der Spielraum für die Vorstellungskraft dieses Geschäfts ist ebenfalls nicht gering. Nach Berechnungen der China International Capital Corporation können die theoretischen Bruttomargen von Token-Fabriken unter idealen Bedingungen wie selbst aufgebauter Rechenleistung und der Möglichkeit, Token zu angenommenen Preisen zu verkaufen, bis zu 60 % erreichen.
Aber zwischen Theorie und Realität liegt eine Hürde. Der Preiswettbewerb bei Token ist hart, und Dienstanbieter müssen die Recheneffizienz stetig verbessern, um ihre Gewinne zu sichern.
Daher liegt die Kernkompetenz einer Token-Fabrik nicht nur darin, wie viele GPUs sie besitzt, sondern darin, ob sie mit der gleichen Rechenleistung mehr Token produzieren kann, während die Modellwirkung, die Antwortgeschwindigkeit und die Dienststabilität gewährleistet bleiben. Rechenleistungsplanung, Inferenzbeschleunigung und Modellanpassung werden dadurch zu Schlüsseln des Wettbewerbs.
In diesem Effizienzwettbewerb haben Akteure mit unterschiedlichen Hintergründen nicht die gleichen Ausgangspunkte.
02. Wer schürft nach Gold in Token-Fabriken?
Obwohl alle Token verkaufen, lassen sich die derzeitigen inländischen Akteure grob in drei Kategorien einteilen: große Internetunternehmen mit eigenen Modellen und Cloud-Computing-Plattformen, KI-Infrastruktur-Startups, die sich auf Inferenzdienste und Rechenleistungsoptimierung spezialisieren, sowie Unternehmen, die sich aus traditionellen Rechenleistungsgeschäften wie Servern und intelligenten Rechenzentren zu Token-Diensten weiterentwickelt haben.
Die erste Kategorie sind Cloud-Anbieter wie Alibaba Cloud, Volcano Engine und Baidu Smart Cloud, die derzeit die Marktführer auf dem Token-Markt sind. Diese Unternehmen verfügen sowohl über Cloud-Computing-Infrastruktur als auch über selbst entwickelte große Modelle und eine große Kundenbasis.
Zum Beispiel bietet Alibaba Cloud über die Plattform Bailian Aufrufdienste für Modelle wie Tongyi Qianwen an, und Volcano Engine bietet Kunden Dienste auf Basis des großen Modells Doubao und verwandter Plattformen an. Unternehmenskunden können den gesamten Prozess von der Modellauswahl über die Integration bis zur späteren Nutzung auf derselben Plattform abschließen.
Für große Unternehmen sind die Einnahmen aus Token selbst nicht unbedingt der Schwerpunkt. Sie können Token-Dienste mit Produkten wie Cloud-Computing, Speicher und Datenbanken bündeln und verkaufen. Selbst wenn das Token-Geschäft nur begrenzte Gewinne erzielt, können sie durch anschließende Cloud-Dienste kontinuierliche Einnahmen erzielen, solange die Kunden auf ihrer eigenen Cloud-Plattform bleiben.
Die Größenvorteile dieser Akteure sind ebenfalls offensichtlich. Daten von Frost & Sullivan zeigen, dass nach dem jährlichen Durchsatz von Worteinheiten im Jahr 2025 Siliziumbasierter Fluss die viertgrößte Worteinheitslieferplattform in China mit einem Marktanteil von 1,5 % ist. Die ersten drei Plätze belegen Volcano Engine, Alibaba Cloud und Baidu Smart Cloud mit einem kombinierten Marktanteil von bis zu 87 %. Der inländische Markt für Token-Versorgung weist ein deutliches Muster auf, das von großen Unternehmen dominiert wird.
Die zweite Kategorie sind KI-Infrastruktur-Startups wie Wuwen Xinqiong und Siliziumbasierter Fluss. Diese Startups konzentrieren sich direkter auf die Token-Versorgung und Inferenzdienste als Kerngeschäftsrichtung.
Sie entwickeln in der Regel keine eigenen allgemeinen großen Modelle, sondern bieten Dienste rund um Glieder wie Modellbereitstellung, Inferenzbeschleunigung und Rechenleistungsplanung an. Einfach ausgedrückt: Sie lösen das Problem, wie verschiedene große Modelle auf verschiedenen Chips schneller und kostengünstiger ausgeführt werden können, und stellen diese Fähigkeiten ihren nachgelagerten Kunden zur Verfügung.
Zum Beispiel bietet Siliziumbasierter Fluss Entwicklern und Unternehmen über seine Modell-Cloud-Plattform Aufrufdienste für verschiedene Modelle an; Wuwen Xinqiong betont seine Fähigkeiten im Bereich heterogener Rechenleistungsplanung, Modell-Inferenz und KI-Infrastrukturdienste.
Sie erzielen Gewinne hauptsächlich durch die Bereitstellung von Modell-Inferenzdiensten und schaffen eine Spanne zwischen den Dienstleistungseinnahmen und Kosten wie der Rechenleistung: Sie erwerben oder mieten Rechenleistung von vorgelagerten Anbietern, optimieren die Inferenz und berechnen Kunden nach dem Token-Verbrauch. Darüber hinaus führen sie auch Projekte für private Bereitstellungen für große Unternehmen und Institutionen durch.
Ein langjähriger Investor am Primärmarkt, der die KI-Branche aufmerksam verfolgt, sagte zu „Dingjiao One“, dass die Chancen unabhängiger Inferenzdienstanbieter hauptsächlich aus zwei Aspekten stammen: Erstens die Vielfalt der Modell- und Chip-Ökosysteme. Unternehmenskunden nutzen nicht unbedingt nur Modelle eines einzigen Unternehmens und wollen nicht unbedingt an eine einzelne Cloud-Plattform gebunden werden; zweitens die Inferenzeffizienz. Wenn ein unabhängiger Dienstanbieter bei gleicher Hardware und gleichem Modell die Kosten pro Token senken kann, kann er einen gewissen Wettbewerbsvorteil aufbauen.
Aber diese Unternehmen haben auch Schwächen, wies er hin: „Große Unternehmen optimieren auch stetig ihre Inferenzeffizienz, und Open-Source-Inferenzframeworks entwickeln sich ebenfalls weiter. Wenn der Vorteil eines Startups nicht groß genug ist, wird er schnell eingeholt.“
Seiner Meinung nach beherrschen große Unternehmen bereits die Modelle, die Rechenleistung und die Kunden. Unabhängige Inferenzdienstanbieter haben Chancen, aber der Spielraum ist nicht sehr breit.
Die dritte Kategorie sind Unternehmen, die sich aus traditionellen Rechenleistungsinfrastrukturen zu Token-Diensten weiterentwickelt haben, darunter einige Betreiber von intelligenten Rechenzentren, Rechenleistungsanbieter und Unternehmen der Industriekette.
Jiuzhang Yunji ist ein Vertreter davon. Das Unternehmen war früher hauptsächlich im Bereich intelligenter Recheninfrastrukturlösungen und intelligenter Rechen-Cloud-Dienste tätig und half Kunden beim Aufbau intelligenter Rechenzentren und bot Rechenleistungsdienste an. Im ersten Halbjahr 2026 begann das Unternehmen, den Alaya-Token-Dienst anzubieten, der nach dem Token-Verbrauch abgerechnet wird. Dabei werden Rechencluster und große Sprachmodelle von Drittanbietern zu standardisierten API-Schnittstellen zusammengefasst. Kunden rufen die Schnittstellen auf, um Inferenzausgaben zu erhalten, und bezahlen nach der tatsächlichen Anzahl der verbrauchten Token.
Für diese Unternehmen ist Token eher eine neue Verkaufsmethode für Rechenleistung. Nach der Inbetriebnahme von Servern laufen die Kosten für Abschreibung, Miete und Wartung kontinuierlich an, unabhängig davon, ob Kunden Aufrufe durchführen. Wenn die Rechenleistung zu einem Token-Dienst verpackt wird, können mehr verstreute Inferenznachfragen bedient und die Auslastung der Geräte verbessert werden.
Ihre Vorteile liegen in ihrer vorhandenen Erfahrung im Aufbau intelligenter Recheninfrastrukturen, der Organisation von Rechenleistungsressourcen und der Projektabwicklung. Ihre Schwächen bestehen darin, dass die Umstellung vom Aufbau intelligenter Rechenzentren zum Betrieb von Token-Diensten keine einfache Änderung der Abrechnungseinheit ist. Sie erfordert auch Fähigkeiten in den Bereichen Modellbereitstellung, Inferenzoptimierung und Kundenservice sowie die Suche nach Kunden, die Token kontinuierlich verbrauchen.
Der oben genannte Investor ist der Ansicht, dass große Cloud-Anbieter bei kurzfristigen Kommerzialisierungsfähigkeiten offensichtlichere Vorteile haben. Langfristig haben unabhängige Inferenzdienstanbieter aber nicht unbedingt keine Chancen. In Zukunft kann es zu einer Schichtung des Marktes kommen: Bei standardisierten und skalierten Modell-Aufrufdiensten wird der Preiswettbewerb relativ hart sein; während in Szenarien wie spezifischen Modellen, komplexen Bereitstellungen, niedriger Latenz oder Unternehmensdiensten noch Raum für Differenzierung bestehen kann.
Nach dem Marktanteil betrachtet, hat sich der Markt für intelligente Rechendienste, auf den sich die Token-Dienstanbieter stützen, bereits mit vielen starken Konkurrenten gefüllt.
Nach Daten, die Jiuzhang Yunji aus dem Prospekt von CIC Consulting zitiert, belegten die fünf größten Anbieter intelligenter Rechenleistungen in China im Jahr 2025 zusammen 66,1 % des Marktanteils, und die zehn größten Anbieter erreichten sogar 80,1 %. Darunter belegen die drei führenden Unternehmen jeweils 22,1 %, 15,2 % und 10,5 % des Marktanteils.
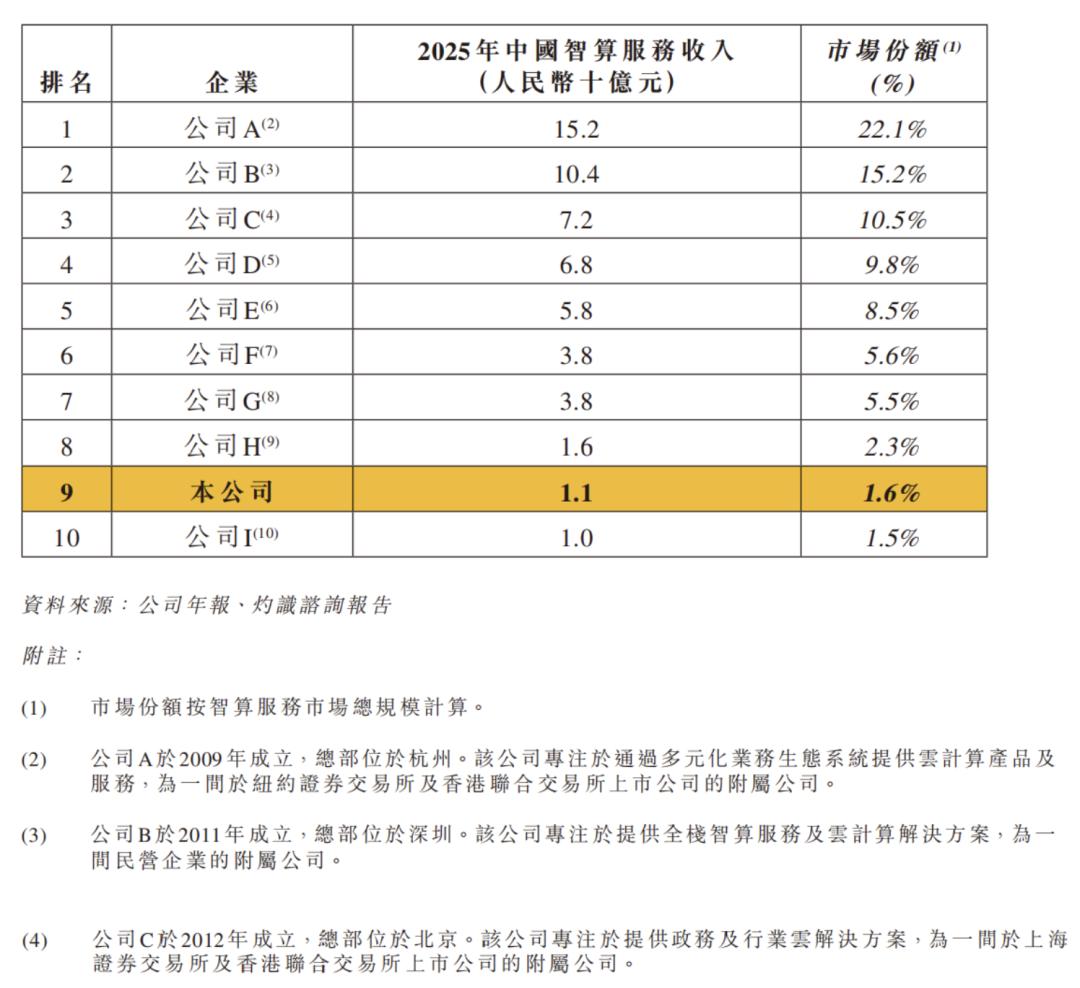
Nach Angaben wie dem Gründungsjahr des Unternehmens, dem Standort des Hauptsitzes und dem Hintergrund der Aktionäre lassen sich die führenden Akteure unter anderem Alibaba Cloud, Huawei Cloud und Tianyi Cloud, ein Cloud-Anbieter unter der Leitung von Telekommunikationsbetreibern, ableiten.
Obwohl diese Statistik sich auf den breiter gefassten Markt für intelligente Rechendienste bezieht und nicht speziell auf den Token-Markt, spiegelt sie zumindest wider, dass dies kein Markt ist, der leicht von neuen Akteuren aufgeteilt werden kann.
Aus derzeitiger Sicht hoffen große Unternehmen, Token-Dienste zu einem neuen Eingangstor für ihr Cloud-Geschäft zu machen; unabhängige Dienstanbieter hoffen, Kunden durch Modellanpassung und Inferenzoptimierung zu gewinnen; traditionelle Rechenleistungsunternehmen sehen Token als Kanal, um sich von Infrastrukturen zu höherwertigen Diensten weiterzuentwickeln.
Die drei Kategorien von Akteuren haben unterschiedliche Ressourcenvorteile und Geschäftsmodelle, und ihre kommerziellen Aussichten sind ebenfalls unterschiedlich.
03. Wie weit sind Token-Fabriken von der Rentabilität entfernt?
Bedeutet der Verkauf von mehr Token zwangsläufig, dass Unternehmen mehr verdienen?
Zumindest anhand der bereits veröffentlichten Finanzdaten ist die Antwort noch ungewiss.