Kann der Billionen schwere Robotermarkt zur zweiten Wachstumskurve von Midea werden?
Unter dem Glanz des Billionen-Yuan-Sektors befindet sich Midea Robotics in der Klemme zwischen Ideal und Realität. Es verfügt über Kapital, Komponenten und die industrielle Grundlage von KUKA, kann aber nicht an der Realität vorbeikommen, dass sein Umfang unzureichend ist, die Rentabilität unter Druck steht und wie es später den Umfang weiter in Gewinn umwandeln kann.
Kürzlich veröffentlichte die Internationale Föderation der Robotik Daten, die darauf hinweisen, dass der chinesische Markt für Industrieroboter von heute bis 2029 voraussichtlich eine jährliche Wachstumsrate von 5 % bis 10 % beibehalten wird. Derzeit wird der Vorstellungsraum des gesamten Robotersektors tatsächlich ständig vergrößert.
Weitere Institutionen prognostizieren, dass der globale Robotermarkt zehn Jahre später einen Umfang von über 2 Billionen Yuan überschreiten wird. Die Geschichte der verkörperten Intelligenz erobert die Industriekreise. Im Robotersektor ist Midea, der Haushaltsgeräte-Riese, eine nicht zu übersehende Existenz und hat sogar große Summen investiert, um auf diesen Sektor zu setzen.
Fang Hongbo, Vorsitzender und Präsident der Midea Group, erklärte einmal, dass Midea im zweiten Halbjahr entscheidend sekundäre Kerngeschäfte wie Robotik und neue Energien aufbauen wird. Nach den vorläufigen Ergebnissen übertraf im ersten Halbjahr das Umsatzwachstum seines Robotikgeschäfts das des Hauptgeschäfts mit Haushaltsgeräten. Auch KUKA hat einen vorderen Platz in der Branche eingenommen. Das Paradoxe der Realität ist jedoch, dass der heiße Branchentrend bisher noch nicht in eine solide Leistungsgrundlage auf Gruppenebene umgewandelt wurde.
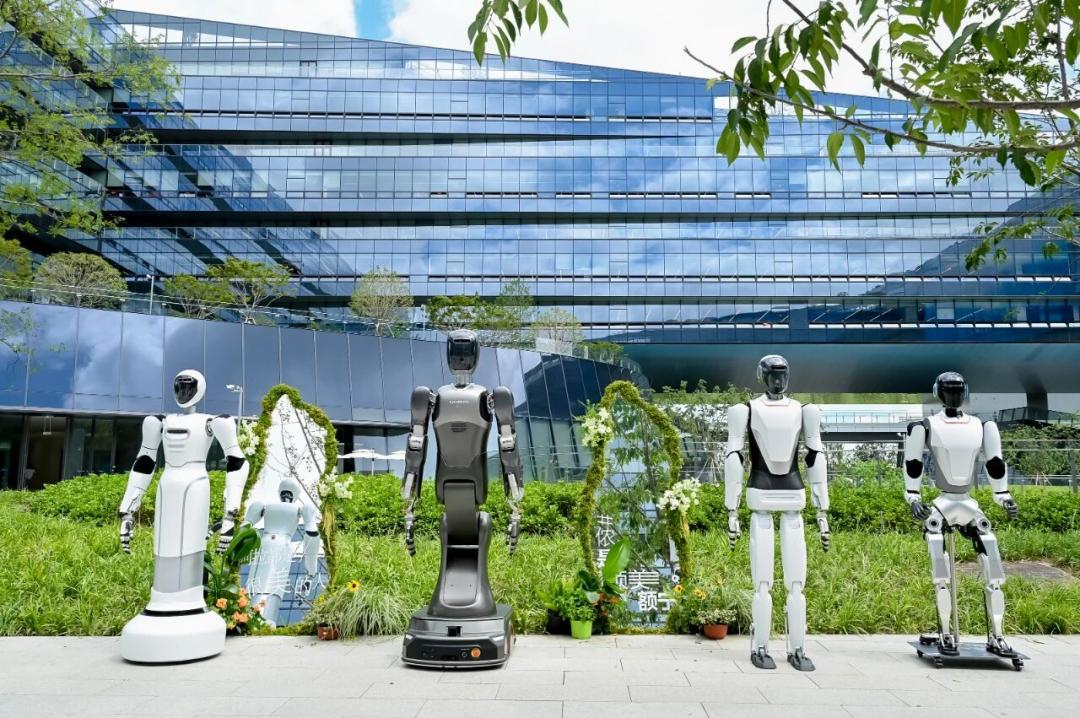
Unter der großen Erzählung des Billionen-Yuan-Marktes befindet sich das Robotikgeschäft von Midea noch in einer Phase, in der der Umsatz steigt, aber der Gewinn nicht wächst. Bis es zu einer echten zweiten Wachstumskurve wird, die das gesamte Geschäft stützen kann, müssen noch viele reale Hürden überwunden werden.
Insbesondere der Umsatz von Mideas Robotik-Sparte wächst schnell, aber sein Umfang ist klein und die Bruttomarge steht unter Druck, sodass er den Wachstumsdruck des Hauptgeschäfts mit Haushaltsgeräten nicht ausgleichen kann. Das Unternehmen betreibt gleichzeitig Linien für Industrieroboter und haushaltsorientierte humanoide Roboter. Selbst wenn Haushaltsgerätehersteller über Kapital und angesammelte Technologien für Komponenten verfügen, ist es für Midea eine große Herausforderung, den Branchentrend in konkrete Gewinne umzuwandeln.
01
Mideas Robotik zeigt zwei Seiten
Öffentlichen Daten zufolge hat die Roboternutzungsdichte der Gruppe bis Juni 2026 bereits 750 Einheiten pro 10.000 Mitarbeiter überschritten. Wenn man sich den Halbjahresbericht von Midea für 2026 ansieht, zeigt die Sparte Robotik und Automatisierung eine deutliche Dualität.
Einerseits erzielte die Sparte einen Umsatz von 16,621 Milliarden Yuan, was einem Anstieg von 10,27 % gegenüber dem Vorjahr entspricht. Im Vergleich zur Wachstumsrate von 4,27 % des Geschäfts mit intelligenten Wohnungen ist das Wachstumspotenzial sehr hervorragend und gehört zu den vielversprechendsten neuen Wachstumsbereichen innerhalb der Gruppe.
Obwohl dieses Geschäftsfeld von Midea ein glänzendes Umsatzwachstum aufweist, ist ein weiteres Detail, dass die Rentabilität dieser Sparte nicht vollkommen einwandfrei ist. Laut Bericht sank die Bruttomarge dieses Geschäfts um 1,86 Prozentpunkte gegenüber dem Vorjahr auf 20,9 %. Der Umsatz steigt, der Gewinn folgt nicht synchron, sodass es in den Sumpf der Realität gerät, dass der Umsatz steigt, aber der Gewinn nicht wächst.
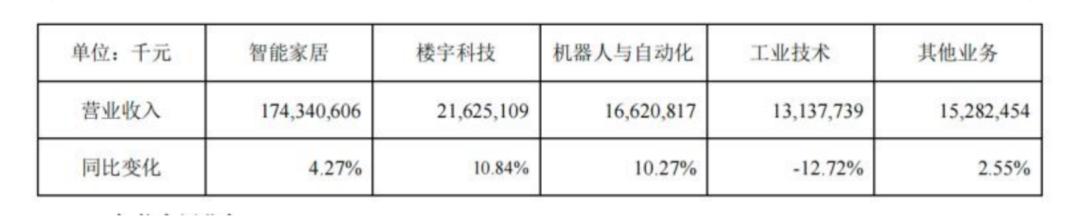
Wenn man dies weiter in den Gesamtkontext der Midea Group stellt, wird das Umfangsdefizit des Robotikgeschäfts noch deutlicher. Derzeit macht die gesamte Sparte Robotik und Automatisierung nur 6,39 % des Gesamtumsatzes der Gruppe aus. Ihr Umfang reicht noch nicht aus, um eine ausgereifte zweite Wachstumskurve zu sein, und kann noch nicht die Last tragen, die Leistung der Gruppe zu stützen.
Offensichtlich verbirgt sich hinter dieser Situation eine Reihe struktureller Widersprüche: Das Volumen des neuen Geschäfts ist noch nicht gewachsen, während das traditionelle Hauptgeschäft mit Haushaltsgeräten unter erheblichem Abwärtsdruck steht.
Große Haushaltsgeräte-Kategorien treten kollektiv in einen Schrumpfungszyklus ein, wobei die Leistung von Klimaanlagen als Grundgerüst von Midea besonders auffällt. Öffentliche Einzelhandelsdaten zeigen, dass im ersten Halbjahr 2026 der Einzelhandelsumsatz von Klimaanlagen 40,96 Millionen Einheiten betrug, was einem Rückgang von 13,1 % gegenüber dem Vorjahr entspricht; der gesamte Einzelhandelsumsatz belief sich auf 122,1 Milliarden Yuan, was einem Rückgang von 15,9 % gegenüber dem Vorjahr entspricht. Im Juni allein fiel der Wert im Vergleich zum Vorjahr bereits auf -20,7 %.
Der Druck des Hauptgeschäfts überträgt sich auf die Gesamtbilanz der Gruppe. Im ersten Halbjahr 2026 erzielte Midea einen Umsatz von 261,052 Milliarden Yuan, was einem Anstieg von 3,55 % gegenüber dem Vorjahr entspricht; der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinn belief sich auf 26,446 Milliarden Yuan, was einem leichten Anstieg von 1,66 % gegenüber dem Vorjahr entspricht; der nicht zuzurechnende Nettogewinn der Eigentümer des Mutterunternehmens belief sich auf 19,595 Milliarden Yuan, was einem starken Rückgang von 25,31 % gegenüber dem Vorjahr entspricht.
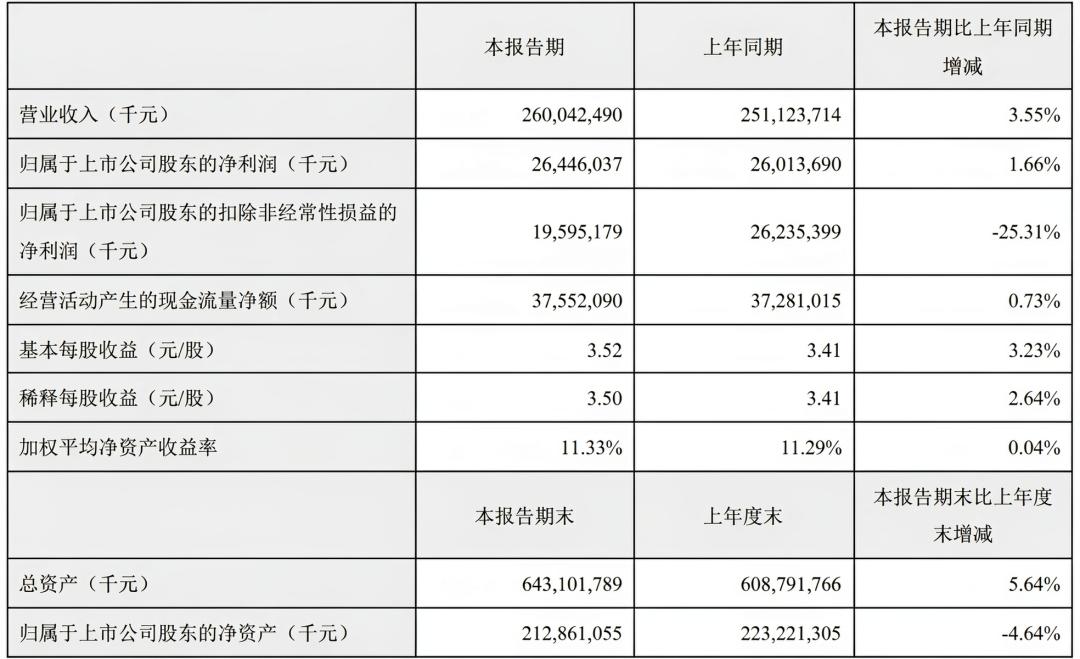
Der Umsatz der Gruppe steigt schwach an, aber der nicht zuzurechnende Gewinn sinkt stark, und das Wachstumspotenzial schwächt sich deutlich ab. Obwohl das Robotikgeschäft eine beeindruckende Wachstumsrate aufweist, kann es aufgrund des begrenzten Umfangs und der Bruttomargenleistung nur eine Rolle bei der diversifizierten Markenentwicklung der Gruppe spielen und den Druck des Hauptgeschäfts mit Haushaltsgeräten nicht ausgleichen. Hinter dem beeindruckenden Wachstum treten auch die strukturellen Belastungen im Geschäft und bei der Expansion von großen Haushaltsgeräteherstellern in die Robotikbranche auf.
02
Im Wettlauf um die verkörperte Intelligenz,
ist die Strategie auf mehreren Beinen ein Paradoxon?
Wie bekannt ist, gliedert sich Midea Robotics hauptsächlich in Industrieroboter, selbstentwickelte humanoide Roboter, haushaltsorientierte Dienstroboter, automatisierte Roboter für Logistik und Medizin usw. Auf Ebenen wie Umsatz, Auslieferung und kommerziellem Beitrag sind Industrieroboter die wichtige Stütze. Humanoide Roboter für den Haushalt haben noch kein großes Hauptgeschäft mit externen Verkäufen entwickelt. Was die gesamte Branche betrifft, ist der Trend sehr ausgeprägt, dass humanoide Roboter den Zugang erobern und Industrieroboter den Gewinn sichern.
Daher sind im Prozess der Strategie auf mehreren Beinen von Midea die Industrieroboter (einschließlich KUKA) auffälliger. Objektiv betrachtet sind in Bezug auf die zukünftigen Aussichten die oben genannten haushaltsorientierten humanoiden Roboter und die branchenübergreifenden Industrieroboter die beiden Schwerpunkte. Trotzdem ist das externe Umfeld, in dem sich Midea befindet, nicht entspannt.
Im Sektor der humanoiden Roboter hat sich derzeit eine oligarchische Struktur herausgebildet. Laut Statistiken von SAG-Institutionen im ersten Halbjahr lieferte Unitree Robotics im ersten Halbjahr 8.400 Einheiten aus und hielt damit 44 % des globalen Marktanteils; Ubtech Robotics lieferte 5.900 Einheiten aus und eroberte 31 % des globalen Marktanteils. Die beiden führenden Unternehmen beherrschen zusammen mehr als 70 % des globalen Marktes.
Die Auslieferungen kleiner und mittlerer Hersteller am Ende des Sektors überschritten im ersten Halbjahr jeweils nicht 1.000 Einheiten. Die Größenschlucht zwischen den führenden und mittleren Akteuren weitet sich ständig aus. Im Vergleich zum heißen externen Auslieferungswettbewerb der Branche ist der Wettbewerb, an dem sich Mideas humanoide Roboter beteiligen müssen, sehr intensiv.
Wenn man den Blick zurück auf den Sektor der Industrieroboter lenkt, der den Haupteinnahmebeitrag liefert, ist die interne Konkurrenz auf dem chinesischen Markt bereits auf dem Höhepunkt. Bei Midea Robotics bestehen gleichzeitig Stärken und Belastungen.
Die Stärke liegt darin, dass laut Statistiken von MIR Rui Industrial die inländischen Auslieferungen von KUKA-Industrierobotern im ersten Halbjahr 18.000 Einheiten überschritten, was einem Anstieg von über 19 % gegenüber dem Vorjahr entspricht. Der inländische Marktanteil erreichte 9,7 % und stieg auf den zweiten Platz der Branche; im Bereich der Schwerlastroboter mit einem Gewicht von über 300 kg überschritt der inländische Marktanteil 50 %. Die Produkte werden weit verbreitet in hochwertigen Szenarien wie Automobilkomponenten, Energiespeicherbatterien, Schiffbau und Luft- und Raumfahrt eingesetzt.
Aber der gesamte chinesische Markt für Industrieroboter ist voller starker Konkurrenten. Im Jahr 2025 überschritten die jährlichen Verkaufszahlen von drei Unternehmen, nämlich Estun, Fanuc und KUKA, 30.000 Einheiten. Die Auslieferungen von Inovance und ABB überschritten 20.000 Einheiten. Die jährlichen Verkaufszahlen von Unternehmen wie Epson, Effort, Yaskawa und Luoshi überschritten alle 10.000 Einheiten. Bis zum ersten Halbjahr 2026 gewann Estun erneut den ersten Platz bei den Auslieferungen aller Marken von chinesischen Industrierobotern und wurde zum ersten unabhängigen Markenunternehmen, das in einem einzigen Quartal mehr als 10.000 Einheiten verkaufte. Es behält seit sechs Quartalen in Folge die Führung und steht seit acht Jahren in Folge an erster Stelle unter den inländischen Marken bei den Auslieferungen, was Midea einen Vorsprung verschafft.
In dem intensiven Wettbewerbsumfeld liegt der Vorteil von Haushaltsgeräteherstellern, die in die Robotik expandieren, in ihrem jahrzehntelangen vollständigen industriellen Fähigkeitssatz. Es reicht jedoch nicht aus, die Fertigungsfähigkeit einfach zu kopieren, um Erfolg zu haben. Denn die von der Haushaltsgerätefertigung angesammelten Fähigkeiten bei Motoren und Steuerungshardware können in Roboterprodukten wiederverwendet werden. Die Fabrikkunden, Projektkanäle und Lieferdienstsysteme, die auf B2B-Industrieroboter ausgerichtet sind, sind jedoch vom Haushaltsgeräte-Einzelhandel für normale Verbraucher praktisch getrennt.
Die eigenen Fabriken von Midea können als interne Testumgebungen dienen, aber bei der externen Erschließung von Industriekunden kann das landesweite Händlernetz für Haushaltsgeräte nicht wiederverwendet werden, und es fallen auch Kosten für die externe Kundengewinnung an.
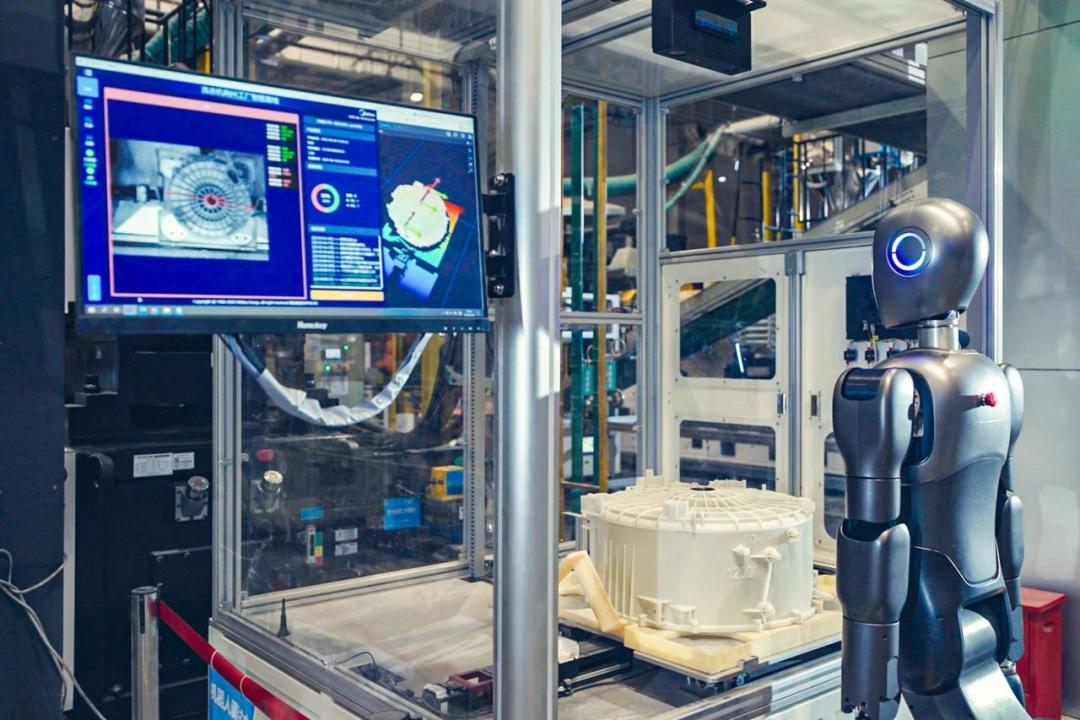
Auch bei den Rentabilitätszyklen gibt es Konflikte. Dank der großen Anzahl von Vertriebsstellen weist das Haushaltsgerätegeschäft einen schnellen Umschlag und einen stabilen Cashflow auf. Industrieroboterprojekte erfordern hohe Vorabinvestitionen, lange Lieferzyklen und laufende Kosten für Wartung und Kundendienst.
Nach der Übernahme von KUKA durch Midea brauchte es viele Jahre, um KUKA zu einer zunehmend skalierten Entwicklung zu verhelfen. Dieses langfristige und kapitalintensive Geschäft kann kurzfristig nur schwer vollständig dem Leistungsrhythmus des Hauptgeschäfts mit Haushaltsgeräten entsprechen.
Ein weiterer Punkt, der Aufmerksamkeit verdient, ist, dass Haushaltsgeräteunternehmen, die in die Robotik investieren, einerseits die zweite Wachstumskurve für die Gruppe suchen und andererseits Ressourcen wie die gesamten F&E-Mittel der Gruppe mit anderen Geschäftsbereichen innerhalb der Gruppe teilen müssen. Dies ist auch die reale Situation, der sich Midea direkt stellen muss. Seit diesem Jahr hat die Midea Group mindestens 1.651 neue Patentlizenzen erhalten, was einem Rückgang von 19,11 % gegenüber dem Vorjahreszeitraum entspricht. In Kombination mit den Finanzdaten des Halbjahresberichts 2026 des Unternehmens investierte das Unternehmen im ersten Halbjahr dieses Jahres 8,467 Milliarden Yuan in Forschung und Entwicklung, was einem Rückgang von 3,41 % gegenüber dem Vorjahr entspricht.
Umgekehrt betrachtet besteht noch eine Lücke zwischen Midea und dem großen Konzern für verkörperte Intelligenz, den der Markt erwartet. Um seine Situation wirklich zu verstehen, muss man über die Produkte und die Hardware selbst hinausgehen und zum Kernproblem des kommerziellen Gewinns zurückkehren.
03
Die Belastung liegt nicht in der Produktdefinition,
sondern darin, wie man den Branchentrend in kommerziellen Gewinn umwandelt
Derzeit legen die Prognosen mehrerer Brancheninstitutionen einen großen Vorstellungsraum für den Robotersektor.
Cainiao Group hat gemeinsam mit Roland Berger das „Weißbuch der Robotik 2026“ veröffentlicht und festgestellt, dass der globale Robotermarkt eine goldene Explosionsphase von zehn Jahren erleben wird. Der Marktumfang wird von etwa 400 Milliarden Yuan im Jahr 2025 auf 2,12 Billion