Das erste asiatische Land in diesem Jahr, das rücksichtslos von ausländischem Kapital ausgeplündert wurde
Vor einigen Monaten teilten koreanische Mädchen in sozialen Medien noch Screenshots ihrer verdoppelten KOSPI-Konten mit dem Text: „Im Zeitalter der KI können auch normale Menschen ohne Anstrengung Gewinne erzielen“;
Einige Monate später schweigen dieselben Menschen. Manche posteten Screenshots ihrer geleerten Hebelkonten in Foren und hinterließen nur den Satz: „Ich dachte, diesmal wäre es anders.“
Das ist der schrillste Kontrast auf dem südkoreanischen Kapitalmarkt im Jahr 2026.
Im ersten Halbjahr führte der KOSPI die wichtigsten globalen Aktienindizes im Aufstieg an, seit Beginn des zweiten Halbjahres ist er jedoch um 40 % gefallen, und das Handelsvolumen ist gegenüber dem Spitzenwert Ende Mai um mehr als 70 % geschrumpft.
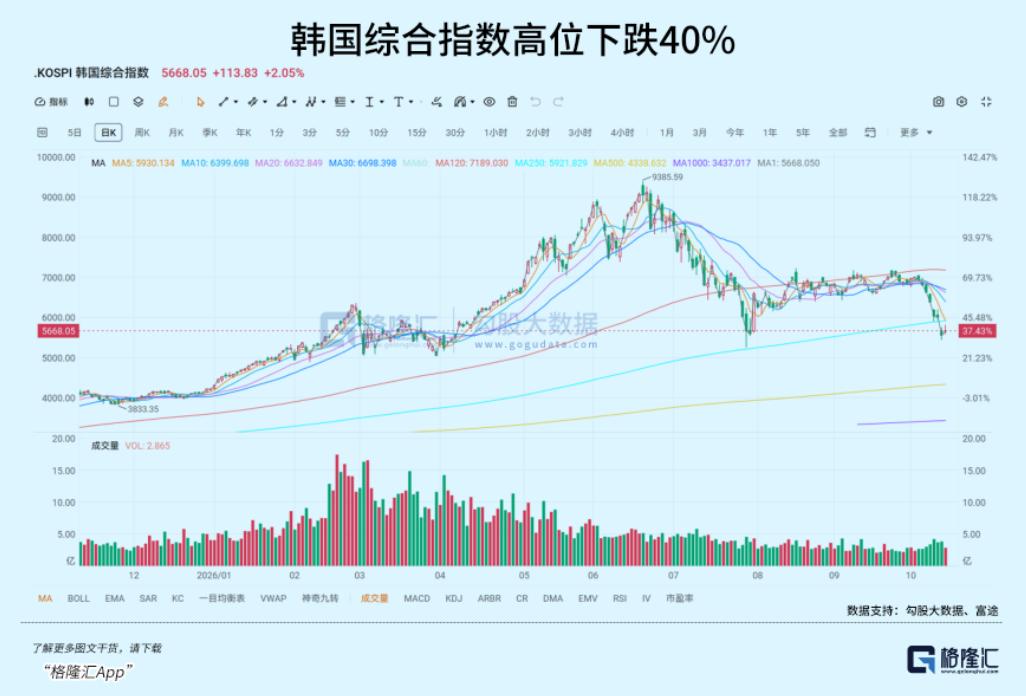
Objektiv betrachtet ist Südkorea ein Land, das in dieser globalen Explosion der KI-Technologie tatsächlich die enormen industriellen Vorteile erzielt hat. Das Wachstum der Umsätze und Gewinne von Samsung und SK Hynix leistet einen nachweislich enormen wirtschaftlichen Beitrag für Südkorea.
Der kumulierte Anstieg des südkoreanischen Gesamtindex seit 2025 beträgt immer noch mehr als das 1,3-fache. Obwohl Samsung und SK Hynix derzeit von den Höchstständen um die Hälfte zurückgegangen sind, sind ihre Marktkapitalisierungen in den letzten zwei Jahren immer noch um mehr als das 3-fache bzw. das 6,4-fache gestiegen.
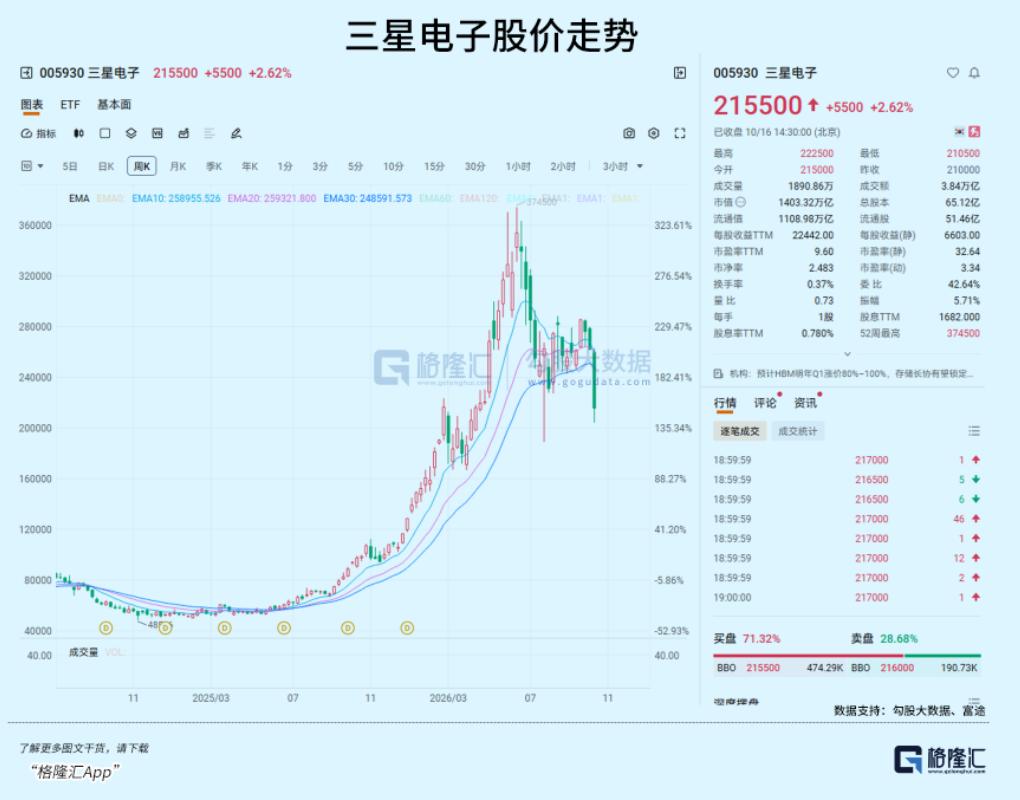
Aber die glänzenden industriellen Vorteile führten letztendlich zu einer grausamen Umverteilung des Vermögens auf dem Kapitalmarkt.
Am 14. Oktober wurde der nationale Rentenfonds Südkoreas bei einer Anhörung im Nationalparlament scharf als „Geldautomat für ausländische Investoren“ kritisiert.
Diese Aussage ist zwar übertrieben, zeigt aber dennoch, dass ausländische Kapitalanleger in dieser epischen KI-Marktphase eine enorme Menge an Vermögen aus dem südkoreanischen Aktienmarkt abgeschöpft haben.
01
Den KI-Bullenmarkt aufblasen und dann die Leiter wegziehen
Der Ausgangspunkt dieser Marktphase südkoreanischer Aktien ist sehr einfach.
Von 2023 bis 2025 trat die US-Notenbank in eine Lockerungsphase ein, die Investitionen in die KI-Infrastruktur explodierten, und globales Kapital suchte überall nach dem „günstigsten KI-Einstieg“.
Samsung Electronics und SK Hynix stehen im Kern der Lieferkette für Speicherchips, HBM und KI-Server, und ihre Bewertungen sind deutlich niedriger als die der Tech-Giganten an der US-Börse, sodass sie zu den bevorzugten Zielen für ausländisches Kapital wurden.
Daraufhin förderten Investmentbank-Forschungsberichte, die Aufnahme in Indizes, ETF-Gelder und Derivate-Hebel gemeinsam die Verbreitung der Narrative. Der KOSPI-Index stieg von niedrigen Niveaus sprunghaft an, und sein kumulierter Anstieg im ersten Halbjahr überstieg zeitweise das 1-fache, womit er zu dem wichtigsten Aktienindex mit der besten Performance weltweit wurde.
In diesem Prozess spielten ausländische Kapitalanleger eine doppelte Rolle.
In der frühen Phase waren sie die Gestalter der Preismacht: Durch den anhaltenden Kauf von Samsung und SK Hynix verpackten sie Speicherchips von traditionellen Zyklusaktien neu zu KI-Infrastrukturaktien;
In der späteren Phase, als die Bewertungen hochgetrieben und die Erwartungen auf das Äußerste gesteigert wurden, wurden sie zu den ersten Gewinnern, die den Markt verließen.
Noch ironischerweise erreichte das Betriebsergebnis von Samsung Electronics im dritten Quartal zeitweise einen historischen Höchststand und stieg im Jahresvergleich um fast das Neunfache, aber der Aktienkurs stieg nicht, sondern fiel, was zeigt, dass der Markt nicht mehr der einfachen Logik „gute Leistung = steigender Aktienkurs“ vertraut.
Denn wenn die Erwartungen auf das Äußerste getrieben werden, wird jedes Ergebnis, das nicht „noch extremer“ ist, als negative Nachricht interpretiert.
Aber das Wichtigste ist nicht das, sondern das Fehlen von Aufnahmekäufern auf dem südkoreanischen Aktienmarkt.
Im ersten Halbjahr zogen sich die Kleinanleger, die den Aufstieg vorantrieben, nach dem Kurseinbruch im Juli deutlich zurück. Der Saldo der Margin-Kredite sank vom Spitzenwert von 38,6 Billionen Won im Juni auf etwa 33 Billionen Won, und die investitionsbereiten Einlagen auf Maklerkonten sanken von fast 140 Billionen Won auf etwa 100 Billionen Won.
Die Rückkaufprogramme von Samsung und SK Hynix, die den Markt zuvor gestützt haben, nähern sich ebenfalls dem Abschluss. Die kombinierten Rückkäufe der beiden Unternehmen in Höhe von etwa 55 Billionen Won machten den Großteil der Marktaufträge zum Kauf im letzten Monat aus.
Die Rückkäufe von Samsung Electronics sind Anfang Oktober im Wesentlichen abgeschlossen, und bei SK Hynix sind nur noch wenige abschließende Maßnahmen übrig.
Als die Rückkäufe ausfielen und ausländisches Kapital weiter verkaufte, entstand ein deutliches Liquiditätsvakuum auf dem Markt.
Tatsächlich verlässt das Kapital den Markt nicht langsam, sondern zieht die Leiter an einem bestimmten Punkt konzentriert weg, sodass hochverschuldete Kleinanleger und passiv positionierte Institutionen die Kursrückgänge tragen müssen.
Mit ihren großen Auf- und Abschwüngen innerhalb von sechs Monaten lieferten die südkoreanischen Aktien den globalen Investoren ein anschauliches Beispiel:
Wenn ein Markt das Schicksal des Index auf zwei Aktien, einen Sektor und eine Gruppe ausländischer Gelder setzt, kann der Aufstieg glänzend sein, aber der Rückzug auch grausam.
Was den Preis wirklich bestimmt, ist oft nicht nur der Unternehmensgewinn, sondern vor allem, wer kauft, wer verkauft und wer weiterhin die Aktien übernehmen kann.
02
Wie sehr ist Südkorea von ausländischem Kapital abhängig?
Die Abhängigkeit des südkoreanischen Aktienmarktes von ausländischem Kapital ist bereits in der Bestandsstruktur deutlich erkennbar.
Bis Juni 2026 beträgt der Anteil ausländischer Investoren an der gesamten Marktkapitalisierung des südkoreanischen Aktienmarktes etwa 37,8 % bis 38,9 %, wobei US-Investoren etwa 42 % der ausländischen Aktienbestände ausmachen.
Der Anteil ausländischer Investoren an zentralen Technologieaktien wie Samsung Electronics und SK Hynix lag lange Zeit über 60 %, betrug Anfang August noch etwa 46,70 % bzw. 50,84 % und sank Anfang Oktober weiter auf 46,38 % bzw. 49,59 %.
Das bedeutet, dass die Preisgestaltung für das wichtigste Vermögen des südkoreanischen Aktienmarktes seit langem in den Händen ausländischer Kapitalanleger liegt.
In Bezug auf das Handelsvolumen wird diese Abhängigkeit noch extrem verstärkt.
Bis zum 14. Oktober belief sich der kumulierte Nettoverkauf ausländischer Investoren im Hauptmarkt des südkoreanischen Gesamtindex in diesem Jahr auf etwa 203,7 Billionen Won. Davon wurden allein Samsung Electronics und SK Hynix um etwa 176 Billionen Won netto verkauft, was 86 % des gesamten Verkaufsvolumens ausländischer Investoren ausmacht. In diesem Jahr zogen ausländische Investoren etwa 131 Milliarden US-Dollar aus dem südkoreanischen Aktienmarkt ab, was der höchste Wert unter den wichtigsten asiatischen Märkten ist.
Der Anteil ausländischer Investoren an Samsung Electronics sank auf 46,38 %, den niedrigsten Stand seit 2008; der Anteil ausländischer Investoren an SK Hynix unterschritt den Zehnjahresdurchschnittswert.
Dass der KOSPI-Index selbst stark konzentriert ist und das kombinierte Gewicht von Samsung Electronics und SK Hynix mehr als die Hälfte übersteigt, ist ebenfalls ein wichtiger Grund.
Das bedeutet, dass wenn ausländische Investoren diese beiden Aktien konzentriert verkaufen, der Index kaum Puffer hat.
Während der KOSPI im ersten Halbjahr um mehr als 100 % stieg, nutzten ausländische Investoren die KI-Halbleiter-Marktphase, um die Bewertungen der führenden Unternehmen zu erhöhen; die anhaltende Abwanderung ausländischer Investoren im zweiten Halbjahr wurde wiederum der zentrale Treiber für den Rückgang des Index von den Höchstständen.
Reden wir über die Liquidität.
Wie bereits erwähnt, ist das Handelsvolumen des südkoreanischen Aktienmarktes gegenüber dem Spitzenwert Ende Mai um etwa 70 % gesunken, der Saldo der Margin-Kredite von Kleinanlegern sank vom Spitzenwert von 38,6 Billionen Won im Juni auf etwa 33 Billionen Won, und die investitionsbereiten Einlagen auf Maklerkonten sanken von fast 140 Billionen Won auf etwa 100 Billionen Won.
Die kombinierten Aktienrückkaufprogramme von Samsung Electronics und SK Hynix in Höhe von etwa 55 Billionen Won nähern sich dem Abschluss, und von den etwa 23 Milliarden US-Dollar an Kaufaufträgen auf dem Markt im letzten Monat machten die Rückkäufe den größten Teil aus.
Wenn ausländische Investoren verkaufen und die Rückkäufe auf dem südkoreanischen Aktienmarkt allmählich ausfallen, ist es absolut unmöglich, dass Kleinanleger den Markt stützen!
Selbst wenn sich die Fundamentaldaten des südkoreanischen Aktienmarktes nicht ändern, selbst wenn SK Hynix und Samsung Electronics weiterhin die Könige unter den KI-Speicherchips sind und selbst wenn es keine Straffung der Geldpolitik gibt, werden die Gelder nach dem Anstieg der Bewertungen instinktiv andere Märkte vergleichen und zu Märkten mit höherem Kosten-Nutzen-Verhältnis wechseln.
03
Aus der Geschichte lernen
Wenn man die Zeit zurückdreht, wird man feststellen, dass die Operationen ausländischer Investoren in Südkorea nicht unbekannt sind.
Während der asiatischen Finanzkrise 1999 expandierten die südkoreanischen Chaebol mit hoher Verschuldung, das Volumen der kurzfristigen Auslandsverschuldung überstieg die Devisenreserven bei weitem, und das Finanzsystem war stark von ausländischen Kreditverlängerungen abhängig.
Als die US-Notenbank in eine Straffungsphase eintrat und sich die regionale Krise ausbreitete, zog das internationale Kapital schnell ab und verkaufte den Won leer. Der Won wertete stark ab, der Aktienmarkt fiel um die Hälfte, und Südkorea war gezwungen, die Hilfe des IWF anzunehmen.
Anschließend wurde der Finanzmarkt weiter geöffnet, sodass ausländische Investoren die Aktien von südkoreanischen Banken und Chaebol zu niedrigen Preisen erwerben konnten. Die Übernahme der Korea First Bank durch Newbridge Capital ist ein typisches Beispiel.
Das Schlüsselwort damals lautete „Verletzlichkeit der staatlichen Bilanz“; diesmal ist es „Verletzlichkeit der Marktstruktur“.
Südkorea hat keine Krise in Form eines Staatsausfalls wiederholt, aber der KOSPI hängt stark von Samsung und SK Hynix ab, deren kombiniertes Gewicht mehr als die Hälfte übersteigt. Ausländische Investoren kontrollieren die Preismacht, Kleinanleger beteiligen sich über Hebel und ETFs, und Unternehmensrückkäufe werden wiederum zu einem kurzfristigen Instrument zur Marktstützung.
Mit anderen Worten, der südkoreanische Aktienmarkt selbst weist Schwachstellen auf, die in der Aufwärtsphase verdeckt werden.
Sobald sich die globalen Kapitalströme ändern, kann Südkorea als Erstes seiner Liquidität beraubt werden.
Natürlich ist es nicht richtig, ausländischen Investoren übermäßig die Schuld zu geben und sie zu beschimpfen, „die Brücke nach dem Überqueren abzureißen“.
Schließlich unterliegen ausländische Investoren selbst vielen objektiven und harten Beschränkungen.
Erstens ist Kapital gewinnorientiert. Preise zu erhöhen und dann zu verkaufen, um Gewinne zu realisieren, ist eine übliche Operation, die allen bekannt ist.
Zweitens hat sich das Umfeld im zweiten Halbjahr abrupt geändert, die geldpolitischen Erwartungen sind von Lockerung zu Straffung übergegangen, die Zinserhöhungen wurden umgesetzt, globale Anleihen wurden verkauft, und der risikolose Ertrag steigt stetig, was zu einem Abfluss ausländischer Investoren führt – das ist ebenfalls ein übliches Phänomen.
All diese Dinge brauchen keine Verschwörungstheorie, sie stehen dem Kapital direkt ins Gesicht geschrieben.
Was wirklich zur Verantwortung gezogen werden sollte, ist die südkoreanische Regierung.
Warum hat sie trotz früherer Warnungen keine Lehren daraus gezogen?
Schauen Sie sich die verschiedenen ungeschickten Maßnahmen der südkoreanischen Regierung in diesem Jahr an, einschließlich der eifrigen Einführung von Hebel-ETFs, die dann in der Phase der Marktblase, sogar bei deutlichen Kurseinbrüchen, pauschal eingeschränkt wurden. Die Vorgehensweise ist schlecht und die Folgen sind schwerwiegend.
Natürlich ist dies auch die Notlage einiger Volkswirtschaften: Das inländische Kapital ist begrenzt, und man braucht tatsächlich ausländisches Kapital, um die Vermögenspreise zu erhöhen. Aber wenn man ausländisches Kapital hereinlässt, muss man zwangsläufig einen Teil der Rederechte, Preismacht und Vorteile abgeben. Das Endergebnis ist immer unbefriedigend, und die meisten Fälle sind sehr peinlich.
Solche Fälle wurden bereits in der lateinamerikanischen Krise der 1980er Jahre und der asiatischen Finanzkrise 1997 aufgeführt.
Südkorea war nicht das erste Land und wird auch nicht das letzte sein.
04
Erkenntnisse
Die Geschichte der koreanischen Mädchen berührt die Menschen, weil sie uns daran erinnert:
Der Wohlstand der globalen Kapitalmärkte wird niemals gleichmäßig verteilt.
Jemand ist dafür verantwortlich, die Narrative zu erzählen, jemand ist dafür verantwortlich, die Bewertungen zu erhöhen, jemand ist dafür verantwortlich, Liquidität bereitzustellen, und schließlich ist jemand dafür verantwortlich, die Kursrückgänge zu tragen.