Die Rückstellungen für notleidende Kredite steigen um bis zu 51 %, welche verborgenen Sorgen haben die großen Wall-Street-Banken?
Nach starken Ergebnissen im ersten Halbjahr blieben die Leistungen der meisten der sechs großen Wall-Street-Banken im dritten Quartal 2026 weiterhin robust.
Aus den Finanzdaten geht hervor, dass die Umsätze von Goldman Sachs, JPMorgan Chase, Morgan Stanley, Bank of America, Citigroup und Wells Fargo im dritten Quartal jeweils über 18,6 Milliarden US-Dollar, 50,1 Milliarden US-Dollar, 20,3 Milliarden US-Dollar, 300 Milliarden US-Dollar, 238 Milliarden US-Dollar und 218 Milliarden US-Dollar betrugen, mit einem Anstieg von 2 % bis 23 % im Vergleich zum Vorjahreszeitraum.
Auf der Ebene des Nettogewinns verzeichneten Bank of America, Goldman Sachs, JPMorgan Chase, Morgan Stanley, Citigroup und Wells Fargo jeweils 6,9 Milliarden US-Dollar, 5,294 Milliarden US-Dollar, 15,305 Milliarden US-Dollar, 4,909 Milliarden US-Dollar, 5,245 Milliarden US-Dollar und 5,951 Milliarden US-Dollar. Mit Ausnahme eines Rückgangs bei der Bank of America im Vergleich zum Vorjahreszeitraum lagen die Zuwächse der übrigen fünf Banken im Vergleich zum Vorjahr zwischen 6 % und 40 %.
Der Nettzinsertrag als grundlegende Säule der Leistung blieb stabil. Die Nettzinsertäge von Goldman Sachs, Morgan Stanley, Citigroup, JPMorgan Chase, Bank of America und Wells Fargo beliefen sich auf 3,77 Milliarden US-Dollar, 3,25 Milliarden US-Dollar, 16,9 Milliarden US-Dollar, 27 Milliarden US-Dollar, 16,449 Milliarden US-Dollar bzw. 12,517 Milliarden US-Dollar. Unter den sechs großen Banken verzeichneten mit Ausnahme von Goldman Sachs die übrigen fünf Banken einen Anstieg des Nettzinsertrags, mit einem Vorjahreszuwachs von 5 % bis 30 %.
Gleichzeitig entwickelten sich die Nichtzinsertäge unterschiedlich: Goldman Sachs verzeichnete 14,909 Milliarden US-Dollar, was einem starken Anstieg von 32 % im Vergleich zum Vorjahr entspricht; JPMorgan Chase und Morgan Stanley verzeichneten 23,136 Milliarden US-Dollar bzw. 17,088 Milliarden US-Dollar, was einem Anstieg von 3 % bzw. 9 % im Vergleich zum Vorjahr entspricht; Citigroup, Bank of America und Wells Fargo verzeichneten 6,863 Milliarden US-Dollar, 13,509 Milliarden US-Dollar bzw. 9,353 Milliarden US-Dollar, was einem Rückgang von 4 %, 2 % bzw. 1 % im Vergleich zum Vorjahr entspricht.
Hinsichtlich der Vermögensqualität entwickelten sich die meisten großen Banken positiv. Die von JPMorgan Chase, Bank of America, Citigroup und Wells Fargo offengelegten notleidenden Kreditraten lagen zwischen 0,4 % und 0,7 %, was einem Rückgang von 2 bis 14 Basispunkten im Vergleich zum Vorjahreszeitraum entspricht.
Obwohl die Gesamtleistung gut war, verzeichneten die Umsätze und Nettogewinne aller großen Banken einen Rückgang im Vergleich zum Vorquartal. Dabei lagen die Umsatzrückgänge der sechs großen Banken im Quartalsvergleich zwischen 3 % und 12 %, die Rückgänge des Nettogewinns im Quartalsvergleich zwischen 7 % und 28 %.
Branchenkenner gehen davon aus, dass die Belastung marktempfindlicher Geschäftsbereiche der Hauptgrund für den quartalsweisen Rückgang von Umsatz und Nettogewinn der sechs großen Banken ist. Im dritten Quartal 2026 kühlte sich die Aktivität auf den Kapitalmärkten im Vergleich zum zweiten Quartal etwas ab.
Gemäß den monatlichen Marktstatistiken für 2026, die von Nasdaq Trader veröffentlicht wurden, lag der durchschnittliche tägliche Handelsumsatz bei etwa 20,21 Milliarden Aktien im zweiten Quartal und etwa 16,93 Milliarden Aktien im dritten Quartal, berechnet als Anzahl der pro Monat gehandelten Aktien geteilt durch die Anzahl der Handelstage, was einem quartalsweisen Rückgang von über 16 % entspricht.
Gleichzeitig ging der US-Markt für Börsengänge (IPO) im dritten Quartal 2026 im Vergleich zum äußerst florierenden zweiten Quartal zurück. Aus dem Bericht von PwC vom 8. Oktober geht hervor, dass die Anzahl der IPOs im Quartalsvergleich um über 46 % zurückging.
Mitte September kündigte die Federal Reserve mit 12 Ja-Stimmen und 0 Nein-Stimmen eine Zinserhöhung um 25 Basispunkte an und hob den Zielbereich des Leitzinssatzes für Bundesmittel auf 3,75 % bis 4,00 % an – die erste Zinserhöhung seit drei Jahren.
Die US-Inflationsdaten für September zeigen, dass das Inflationsrisiko weiterhin besteht. Aus den Beobachtungsdaten der CME Group zur Federal Reserve geht hervor, dass die Wahrscheinlichkeit einer weiteren Zinserhöhung um 25 Basispunkte durch die Federal Reserve im Dezember zum Stand der chinesischen Pekinger Zeit am Abend des 15. Oktober 2026 bei 65,7 % liegt – ein starker Anstieg gegenüber 49,9 % vor einem Monat.
Theresa Paiz Fredel, Direktorin der Abteilung für Ratings von US-Finanzinstituten bei Fitch Ratings, erklärte, dass höhere Zinsen den Nettzinsertrag stützen könnten, aber die Aktivitäten auf den Kapitalmärkten und die Kreditperformance belasten würden. Hohe Zinsen könnten Fusionen und Übernahmen sowie Emissionen verzögern, die Vermögensbewertung unter Druck setzen und die Schuldentraglast der Kreditnehmer erhöhen. Langfristig könnten eine schwache Kreditnachfrage und steigende Kreditkosten die Vorteile ausgleichen, die sich aus der steigenden Rendite von Vermögenswerten ergeben.
Umsatz und Nettogewinn sinken beide im Quartalsvergleich
Im dritten Quartal 2026 erzielten die Umsätze aller sechs großen Wall-Street-Banken ein positives Wachstum; mit Ausnahme der Bank of America verzeichneten die Nettogewinne der übrigen fünf Banken ein Wachstum im Vergleich zum Vorjahreszeitraum.
Aus den Finanzdaten geht hervor, dass die Umsätze von Goldman Sachs, JPMorgan Chase, Morgan Stanley, Bank of America, Citigroup und Wells Fargo im dritten Quartal jeweils über 18,6 Milliarden US-Dollar, 50,1 Milliarden US-Dollar, 20,3 Milliarden US-Dollar, 300 Milliarden US-Dollar, 238 Milliarden US-Dollar und 218 Milliarden US-Dollar betrugen, was einem Anstieg von 23 %, 8 %, 11 %, 3 %, 7,9 % bzw. 2 % im Vergleich zum Vorjahreszeitraum entspricht.
Auf der Ebene des Nettogewinns verzeichneten Bank of America, Goldman Sachs, JPMorgan Chase, Morgan Stanley, Citigroup und Wells Fargo jeweils 6,9 Milliarden US-Dollar, 5,294 Milliarden US-Dollar, 15,305 Milliarden US-Dollar, 4,909 Milliarden US-Dollar, 5,245 Milliarden US-Dollar und 5,951 Milliarden US-Dollar. Mit Ausnahme des Rückgangs bei der Bank of America im Vergleich zum Vorjahreszeitraum verzeichneten Goldman Sachs, JPMorgan Chase, Morgan Stanley, Citigroup und Wells Fargo einen Anstieg von 29 %, 6 %, 6,48 %, 40 % bzw. 6 % im Vergleich zum Vorjahr.
Unter den sechs großen Wall-Street-Banken verzeichneten mit Ausnahme von Goldman Sachs die übrigen fünf Banken einen starken Anstieg des Nettzinsertrags im Vergleich zum Vorjahreszeitraum, was eine stabile Stütze für das Gesamtumsatzwachstum der großen Banken darstellt. Die Nettzinsertäge von Morgan Stanley, Citigroup, JPMorgan Chase, Bank of America und Wells Fargo beliefen sich auf 3,25 Milliarden US-Dollar, 16,9 Milliarden US-Dollar, 27 Milliarden US-Dollar, 16,449 Milliarden US-Dollar bzw. 12,517 Milliarden US-Dollar, was einem Anstieg von 30 %, 14 %, 13 %, 7,9 % bzw. 5 % im Vergleich zum Vorjahr entspricht.
Gemäß den Finanzberichten der einzelnen Banken profitiert das Wachstum des Nettzinsertrags hauptsächlich von der Zunahme der Basis von Einlagen und Krediten.
Aus den Finanzdaten geht hervor, dass sich das Kreditvolumen der meisten der sechs großen Banken im dritten Quartal 2026 weiter ausweitete. Morgan Stanley legte keine entsprechenden Daten vor. Die durchschnittlichen Kreditbestände von Goldman Sachs, Wells Fargo, Citigroup, Bank of America und JPMorgan Chase stiegen im dritten Quartal im Vergleich zum Vorjahreszeitraum um 23 %, 11 %, 12 %, 6 % bzw. 10 %.
Gleichzeitig stiegen auch die durchschnittlichen Einlagenbestände. Aus den Finanzdaten geht hervor, dass Morgan Stanley und Goldman Sachs keine entsprechenden Daten offengelegt haben. Die durchschnittlichen Einlagenbestände von Wells Fargo, Bank of America, JPMorgan Chase und Citigroup stiegen im dritten Quartal im Vergleich zum Vorjahreszeitraum um 10 %, 1,5 %, 8 % bzw. 11 %.
Theresa Paiz Fredel ist der Ansicht, dass sich die Entwicklung des Nettzinsertrags insgesamt positiv entwickelt, aber die weitere Leistung von Zinssätzen, Einlagenpreisen und der Geschwindigkeit des Kreditwachstums abhängt.
Mehrere Banken erwarten, dass der Nettzinsertrag weiter wachsen wird. Unter anderem erklärte die Bank of America in einer Telefonkonferenz, dass der Nettzinsertrag im vierten Quartal voraussichtlich weiter verbessert wird und im Jahr 2027 weiter wachsen wird, gestützt durch ein moderates Wachstum von Krediten und Einlagen sowie die fortlaufende Neubewertung von festverzinslichen Vermögenswerten. Die Bank erwartet einen Anstieg des Nettzinsertrags um 8 % für das Gesamtjahr 2027.
Bemerkenswert ist, dass die Umsätze von Goldman Sachs, JPMorgan Chase, Morgan Stanley, Bank of America, Citigroup und Wells Fargo im Quartalsvergleich um 8 %, 12 %, 5 %, 5 %, 3,7 % bzw. 3 % zurückgingen; auf der Ebene des Nettogewinns verzeichneten Goldman Sachs, JPMorgan Chase, Morgan Stanley, Citigroup und Wells Fargo einen Rückgang im Quartalsvergleich um 20 %, 28 %, 12 %, 10 % bzw. 7 %; nach Abzug der Auswirkungen hoher Geldstrafen ging der Nettogewinn der Bank of America im dritten Quartal im Quartalsvergleich um über 10 % zurück.
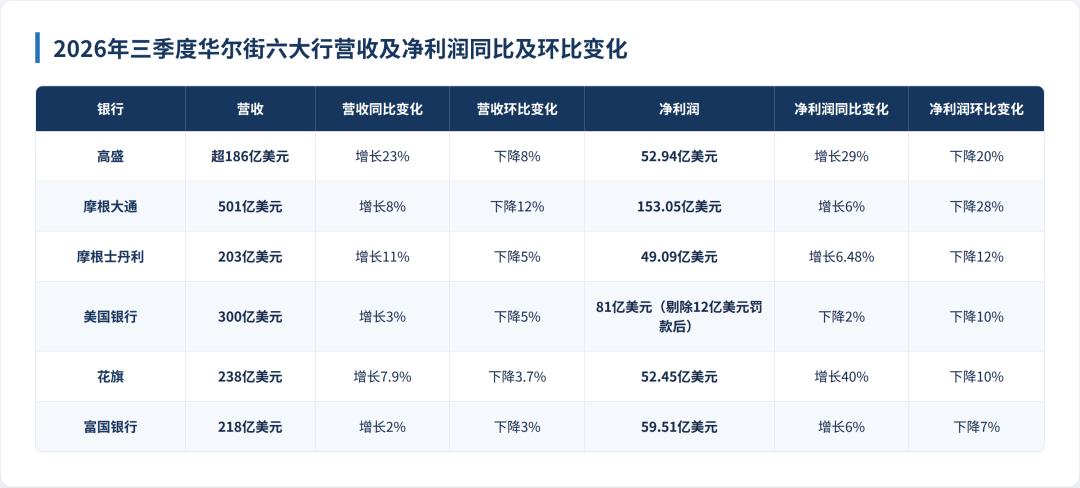
Quelle: Finanzberichte der sechs großen Wall-Street-Banken für das dritte Quartal 2026; zusammengestellt von der Zeitschrift „Caijing“ auf Basis der Inhalte der Finanzberichte; Grafik von Gu Xinyu (unterstützt durch KI-Tools)
Theresa Paiz Fredel erklärte, dass dies hauptsächlich auf die Belastung marktempfindlicher Geschäftsbereiche zurückzuführen ist und nicht auf einen Rückgang der Stärke der Kerngeschäfte: Die im zweiten Quartal 2026 starke Aktivität auf den Kapitalmärkten hat sich im dritten Quartal verlangsamt.
Die Finanzdaten bestätigen ebenfalls, dass die kapitalsmarktbezogenen Geschäfte geschwächt sind. Die Gesamteinnahmen des Segments Unternehmens- und Investmentbanking von Wells Fargo gingen im Quartalsvergleich um 8 % zurück; die Nettogewinne des Segments Geschäfts- und Investmentbanking von JPMorgan Chase fielen im Quartalsvergleich um 9 %; die Gesamteinnahmen des Segments Globale Märkte der Bank of America sanken im Quartalsvergleich um 26 %; die Einnahmen der Segmente Märkte und Investmentbanking von Citigroup gingen im Quartalsvergleich um 13 % bzw. 11 % zurück; die Nettogewinne des Segments Institutionelle Wertpapiere von Morgan Stanley fielen im Quartalsvergleich um 9 %; die Nettogewinne des Segments Globale Bank und Märkte von Goldman Sachs sanken im Quartalsvergleich um 13 %.
Mit Blick auf die Zukunft erwartet Fitch, dass die Kapitalmärkte weiterhin eine wichtige, aber stark schwankende Quelle für Gewinne sein werden, aber es ist schwer vorherzusagen, ob das Gewinnwachstum in diesem Segment anhalten wird. Insgesamt zeigen die Kommentare des Managements auf den Telefonkonferenzen zu den Finanzberichten für das dritte Quartal 2026, dass die Pipeline der kapitalsmarktbezogenen Geschäfte weiterhin stark ist, aber das kurzfristige Ausführungsrisiko größer ist.
Hinsichtlich des makroökonomischen Umfelds lagen die US-Inflationsdaten für September über den Markterwartungen. Der am Abend des 14. Oktober nach chinesischer Pekinger Zeit veröffentlichte Kern-Verbraucherpreisindex (VPI) für September stieg im Vergleich zum Vorjahreszeitraum um 2,6 %, was über der Schätzung von 2,5 % liegt; der am 15. Oktober veröffentlichte Erzeugerpreisindex (PPI) für September stieg im Vergleich zum Vorjahreszeitraum um 6,3 %, der größte Anstieg seit Dezember 2022, der deutlich über der Markterwartung von 5,3 % liegt.
„Die Widerstandsfähigkeit der Inflation ist stärker als erwartet“, meinte Hu Jie, Professor an der Shanghai Advanced Institute of Finance der Shanghai Jiao Tong University und ehemaliger leitender Ökonom der Federal Reserve. Der andauernde Konflikt zwischen den USA und dem Iran führt dazu, dass der Inflationsdruck hoch bleibt. Vor diesem Hintergrund besteht weiterhin die Möglichkeit einer weiteren Zinserhöhung im Jahr 2026. Selbst wenn im Jahr 2027 eine Zinssenkung geplant ist, wird diese voraussichtlich nicht sehr bald beginnen. Das anhaltende Umfeld hoher Zinsen ist für das Geschäft von Investmentbanken und Geschäftsbanken ungünstig.
Rückstellungen für Kreditausfälle steigen maximal um 51 %
JPMorgan Chase, Bank of America, Citigroup und Wells Fargo legten ihre jeweiligen Raten notleidender Kredite vor, die 0,59 %, 0,44 %, 0,4 % bzw. 0,67 % betrugen, was einem Rückgang von 11, 2, 10 bzw. 14 Basispunkten im Vergleich zum Vorjahreszeitraum entspricht.
Während die Notleidendkeitsraten vieler großer Banken zurückgingen, stiegen die Rückstellungen für Kreditverluste der meisten der sechs großen Banken an. Die Rückstellungen für Kreditverluste von Goldman Sachs, Wells Fargo und Citigroup stiegen im Vergleich zum Vorjahreszeitraum um 8,5 %, 51,1 % bzw. 6 %; die Rückstellungen für Kreditverluste von Morgan Stanley betrugen im dritten Quartal 2025 null und sind seitdem stetig gestiegen, bis sie im dritten Quartal 2026 auf 148 Millionen US-Dollar anwuchsen. Die Rückstellungen für Kreditverluste von Bank of America und JPMorgan Chase gingen im Vergleich zum Vorjahreszeitraum um 2 % bzw. 19 % zurück.
