Die Bosse geben ihr Geld nicht mehr an VC.
Family Offices entwickeln sich zu einer aufstrebenden neuen Kraft auf dem chinesischen Primärmarkt.
Autor: TAO Huidong
Redakteur: WANG Qingwu
Ich weiß nicht, ob Sie es bemerkt haben: Der Begriff „Family Office“ taucht in diesem Jahr immer häufiger in Pressemitteilungen zu Finanzierungsrunden auf.
Im Februar schloss Qianxun Intelligent eine Finanzierungsrunde von fast 2 Milliarden Yuan ab, und in der Liste der Investoren wurde ausdrücklich „Minghui Investment (das Family Office von ZHU Xingming, dem Vorsitzenden der Inovance Technology)“ aufgeführt.
Im Mai kündigte Zenbot den Abschluss einer Angel-Runde von fast 100 Millionen Yuan an, und die gemeinsamen Lead-Investoren waren die Family Offices führender Unternehmen der Präzisionsfertigungssegmente wie Eson Precision, KEDALI und Zhaomin Technology.
Im Juli erhielt Wujie Zhihang eine Angel-Finanzierung von fast 100 Millionen Yuan, und „Xtep Family Office“ erschien in der Pressemitteilung.
Im September kündigte Digua Robot den Abschluss einer Serie-C-Finanzierung von 400 Millionen US-Dollar an, in der erwähnt wurde, dass „der alte Aktionär Joyoung Family Office weitere Investitionen tätigt“.
Die oben genannten sind nur öffentlich nachweisbare Investitionsereignisse von Family Offices, und es sollte noch mehr Fälle unter der Oberfläche geben. Da Family Offices in der Regel keine Mittel aufnehmen müssen und auf der Investitionsseite über eine eigene industrielle Unterstützung verfügen, sind sie meist sehr zurückhaltend und nicht bereit, öffentliche PR-Arbeit zu leisten.
Weitere Family Offices sind auf dem Weg. Ein Investor teilte mir mit, dass der Chef eines führenden Unternehmens für Halbleiter der dritten Generation ebenfalls ein Family Office aufbaut und derzeit in Suzhou nach Büroräumen sucht und Personal einstellt. Auch Personalvermittler gaben an, dass die Einstellungen bei Family Offices sehr intensiv sind, wobei Stellen von Investment-Research-Positionen bis zu Back-Office-Bereichen besetzt werden.
Family Offices entwickeln sich zu einer aufstrebenden neuen Kraft auf dem chinesischen Primärmarkt.
Family Offices beginnen, selbst die Karten zu prüfen
Die hier genannten Family Offices beziehen sich speziell auf Family-Office-VC.
Der Begriff „Family Office“ ist in China kein neuer Ausdruck, aber in den letzten zehn Jahren haben die einzelnen Family Offices in China hauptsächlich im Bereich Vermögensverwaltung gearbeitet: Sie haben das Geld aus Aktienreduzierungen und Dividenden angelegt, Finanzprodukte, öffentliche Fonds-Sonderkonten, private Fonds auf dem Sekundärmarkt erworben und Immobilien sowie ausländische Versicherungen jeweils zu einem Teil gehalten, wobei Wert auf Werterhalt und Vermächtnis gelegt wurde. Auf dem Primärmarkt haben sie sich meist dafür entschieden, als LP von VC-Fonds aufzutreten – also als Geldgeber, nicht als Personen, die die Projekte prüfen. Zu den bekannteren gehören Blue Pool Capital von Joseph Tsai von Alibaba, Cool River Venture von ZHANG Yiming von ByteDance, Sunrise Capital von dem Ehepaar ZHANG Yong und SHU Ping von Haidilao und Lollapalooza Capital von WANG Huiwen von Meituan. Die Gründer stammen aus dem Internet- und Konsumgüterbereich, ihre Registrierungsorte liegen größtenteils in Hongkong, China und Singapur, und die Hauptinvestitionsrichtung des Kapitals ist nicht der Primärmarkt.
Die jetzt neu auftauchende Gruppe ist anders. Ihr Geld fließt nur heraus und nicht hinein, sie investieren in Aktien nicht börsennotierter Unternehmen und steigen von der B-Runde und C-Runde bis hin zur Angel-Runde und Pre-A-Runde ab. Damit das Geld angemessen ausgegeben wird, werben sie auch Personal von professionellen VC-Unternehmen ab und bauen ein komplettes Team für die Vor- und Nachinvestitionsphase auf.
Solche Institutionen können erst als Family-Office-VC bezeichnet werden: Unternehmer tätigen Risikokapitalinvestitionen in Form von Family Offices.
Es handelt sich nicht um ein traditionelles Family Office. Der Kern des traditionellen Family Offices ist die Vermögensallokation, bei der das Geld an professionelle Verwalter übergeben wird; während der Kern des Family-Office-VC die Beteiligungskapitalanlage ist, bei der man selbst die Urteile fällt.
Es ist auch kein CVC. Das Geld von CVC gehört dem börsennotierten Unternehmen, es muss den Vorstand passieren, offengelegt werden und für die strategische Koordination verantwortlich sein, und die Investitionsobjekte können kaum den Hauptgeschäftsbereich überschreiten. Während das Geld des Family Office der Familie gehört, kann es in Quantencomputing und kontrollierte Kernfusion investieren, die nichts mit dem Hauptgeschäft zu tun haben, oder auch in potenzielle Konkurrenten des eigenen Hauptgeschäfts, und bei Verlusten muss es keinen Kleinaktionären Rechenschaft ablegen.
Es ist auch nicht dasselbe wie „ehemalige Unternehmer, die als GP tätig werden“. Letztere gründen ein zweites Unternehmen als Verwalter, deren Kernaktion die Kapitalaufnahme ist, und sie verwalten das Geld anderer Leute. Family-Office-VC nimmt in der Regel keine Mittel auf, also gibt es keine siebenjährige Laufzeit und keine DPI-Berichte, die jemandem vorgelegt werden müssen.
Zusammengefasst: Family-Office-VC nutzt das eigene Geld, das eigene industrielle Wissen und die selbst eingestellten Mitarbeiter, um frühe Beteiligungskapitalanlagen zu tätigen. Das war in der Vergangenheit eigentlich ziemlich selten.
Warum selbst tätig werden?
Das Auftauchen von Family-Office-VC in den letzten zwei Jahren kann nicht isoliert betrachtet werden. Es fällt genau in die Zeit nach dem drastischen Wandel der Kapitalstruktur von RMB-Fonds: Auf dem Primärmarkt fehlt es nicht an Geld, sondern das Geld stammt immer mehr aus staatlichem Eigentum, und das Kapital selbst hat zunehmend klare politische, regionale und industrielle Eigenschaften.
Das Problem liegt nicht darin, ob staatliches Eigentum gute Projekte investieren kann, sondern darin, dass eine Summe Geld oft mehrere Ziele gleichzeitig erreichen muss. Insbesondere bei lokalen Regierungsfonds und staatlichen LP muss der GP neben dem Projekt selbst oft auch Rückinvestitionen, Standortverlagerung, Investitionsförderung, Vervollständigung der Industriekette, Compliance-Prüfungen und Ausstiegsvereinbarungen berücksichtigen. Für den GP wird die Investition zunehmend zu einem Optimierungsproblem mit mehreren Zielen; für Unternehmer bedeutet die Aufnahme einer Finanzierung oft auch, gleichzeitig die vielfältigen Ansprüche hinter diesem Geld zu erfüllen.
Wenn ein GP zu viel staatliches Kapital aufnimmt, muss er gleichzeitig zwei Logiken bewältigen: eine Investitionslogik und eine Logik der Investitionsförderung. Die Unternehmer wollen aber nur die Investitionslogik, also ist der Schritt, selbst VC zu gründen, auch ein wenig „gezwungen“.
Aus Sicht von Startups ist Family-Office-VC ein seltener hochwertiger Aktionär.
Erstens ist die Entscheidungsfindung schnell. Die Entscheidungskette von Family-Office-VC ist kurz, und zwischen dem ersten Treffen und der endgültigen Entscheidung bei einer Investition gibt es nur wenige Ebenen, die durchlaufen werden müssen.
Zweitens ist Family-Office-VC auch eines der wenigen hochwertigen marktorientierten langfristigen Gelder, keine Laufzeitbegrenzung hat, keine Kapitalgeber, die nach DPI fragen, keine klare Begrenzung des Ausstiegszyklus, und im Gegensatz zu CVC nicht so viele einschränkende Regeln hat, was besser für Investitionen in zukunftsweisende Projekte geeignet ist. Das sogenannte „langfristige Geld“ ist hier zuerst eine Kapitalstruktur, nicht nur ein Slogan.
Die größte Attraktivität dieses Geldes liegt darin, dass dahinter in der Regel die führenden Unternehmen der Branche und die Unternehmer selbst stehen, die oft direkte Unterstützung in Bereichen wie Lieferkette, Kunden, Prototypenproduktionsszenarien, Managementerfahrung und Überseekanäle leisten können.
Das erklärt auch, warum die Präsenz von Family-Office-VC in den letzten zwei Jahren plötzlich zugenommen hat. Traditionelle marktorientierte GP müssen gleichzeitig Mittel aufnehmen und die immer komplexeren Ansprüche der LP erfüllen; Unternehmer müssen auch zwischen Kapital, Industrie, lokaler Ansiedlung und Ausstiegsvereinbarungen abwägen. Family Offices bringen Kapitaleigentümer, industrielles Wissen und Investmentteams wieder an einen Tisch, die Vertrauenskette ist kürzer und das Investitionsziel ist konzentrierter.
Daher kann man auch sagen, dass Family-Office-VC eine „Renaissance“ auf dem Primärmarkt angeführt hat. Das bedeutet nicht, dass die Investitionsmethoden zur Vergangenheit zurückkehren, sondern dass das Kernproblem des Primärmarktes wieder einfacher wird: Ist dieser Unternehmer fähig, haben Technologie und Produkt Wert, ist diese Branche groß genug, und lohnt es sich, dieses Unternehmen über viele Jahre zu begleiten. In den letzten Jahren gab es auf dem Primärmarkt immer mehr Störfaktoren, sowohl GP als auch Unternehmer fühlten sich manchmal orientierungslos. Family-Office-VC bringt eine Lösung zurück zum Ursprung: Auf professionelle Weise relativ reine Dinge zu tun.
Natürlich hat Family-Office-VC auch einige Motive, die über die finanziellen Renditen hinausgehen. Für diese Unternehmer dient die Investition auch dazu, neue Möglichkeiten für das Hauptgeschäft zu finden, aber die Zielgerichtetheit ist nicht so direkt wie bei CVC.
Daten zufolge werden die Akteure auf dem Primärmarkt tatsächlich bereinigt. Im ersten Halbjahr 2026 ging die Zahl der in China tätigen Institutionen im Vergleich zum Vorjahr um 8 % zurück. Die Registrierungsdaten zeigen auch, dass im ersten Halbjahr nur 20 neue private Fondsverwalter hinzugekommen sind, während 364 abgemeldet wurden. Zum Teil fließen diese verschwundenen Anteile an nicht-fondsmäßige Family-Office-VC. Das ist nicht unbedingt schlecht, man kann es sogar eine Neuausrichtung des Primärmarktes nennen.
Was investieren sie?
Wie bereits erwähnt, ist es schwierig, alle Family-Office-VC systematisch zu identifizieren, da sie fast nie aktiv öffentlich auftreten. Ich habe KI eingesetzt, um die Aktionärsverzeichnisse von Startups zu durchsuchen, die in diesem Jahr in mehreren beliebten Branchen Finanzierungsrunden abgeschlossen haben, und habe die folgenden fünf sehr aktiven Family-Office-VC in diesem Jahr gefunden:
Minghui Yuanzhi, das Family Office von Inovance Technology;
Liling Venture Capital, das Family Office von Luxshare Precision;
Changyingxin Investment, das Family Office von Eson Precision;
Wanfeng Investment, das Family Office von Xtep;
Qunxin Investment, das Family Office von Lens Technology;
Inovance Technology: Minghui Yuanzhi Investment (Shenzhen)
ZHU Xingming, Vorsitzender von Inovance Technology, hält 1 % der Anteile und ist Aufsichtsrat, PAN Li hält 99 % der Anteile und ist Geschäftsführerin und Generalmanagerin. Das Unternehmen wurde im Mai 2022 gegründet und hat insgesamt 14 Auslandsinvestitionen getätigt.
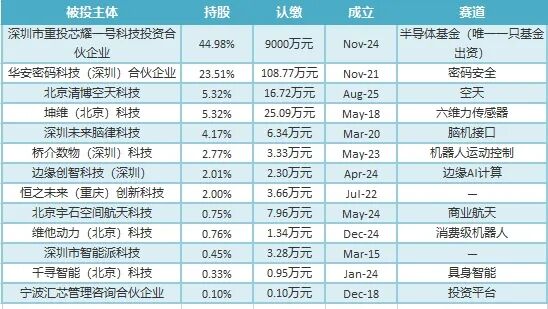
Inovance Technology: Minghui Yuanzhi Investment (Shenzhen)
Von den 14 Investitionen von Minghui Yuanzhi sind 13 Direktinvestitionen, fast das gesamte Geld fließt in die Roboterindustriekette (Kraftsensoren, Bewegungssteuerung, Roboterhauptkörper, Gehirn) und KI-Rechenleistung; die zugesagten Beträge pro Investition liegen meist zwischen zehntausend und mehreren hunderttausend Yuan, was typisch für „schrittweises Investieren mit den Runden“ ist. Der einzige Fonds, in den investiert wurde, war im November 2024 die LP-Beteiligung von 90 Millionen Yuan an Chongtou Xinyao No.1, was einem Anteil von 44,98 % an diesem Fonds entspricht. Außerdem
gibt es Interaktionen mit der CVC-Plattform von Inovance Technology – der Lead-Investor der A2-Runde von Kunwei Technology ist Inovance Venture Capital.
Luxshare Precision: Liling-Gruppe
Die Investitionsobjekte der Liling-Gruppe sind vielfältig. Zuerst wurde 2021 in Jiangsu die Liling Venture Investment Co., Ltd. gegründet, die 2023 einen Antrag auf Registrierung als privater Fondsverwalter stellte, später aber die Registrierung aufgab und mit eigenem Kapital einige wenige Investitionen tätigte. Im Januar 2024 gründete die „zweite Generation der Familie“ YI Lei die Shenzhen Liling Private Equity Fund Management Co., Ltd., die am 19. Juli 2025 die Registrierung als privater Fondsverwalter abschloss. Dieses GP wurde danach das Hauptinvestitionsobjekt der Liling-Gruppe.
Obwohl die Investition in Form von Fonds erfolgt, unterscheidet sich die Art der Kapitalaufnahme von Liling stark von der gewöhnlicher VC: Es gibt keine Roadshows, keine Mutterfonds, kein staatliches Eigentum und keine staatlichen Leitfonds, die Kapitalaufnahme erfolgt nur in einem kleinen Kreis von Freunden aus Unternehmern der Fertigungsindustrie. Das Ehepaar QI Guoqiang und JIN Chun, die tatsächlichen Kontrolleure des anderen börsennotierten Fertigungsunternehmens KuaiKe Intelligent, sind wichtige Kapitalgeber des Fonds.
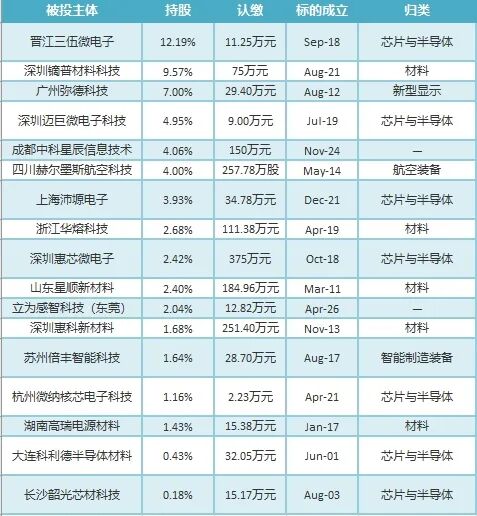
Luxshare Precision: Liling-Gruppe
Siebzig Prozent der Investitionen des Liling-Fonds fließen in Chips und Materialien, was genau die vor- und nachgelagerte Beziehung zum Hauptgeschäft von Luxshare Precision im Bereich der Unterhaltungselektronik bildet. Sie verfolgen auch nicht besonders die neuesten Trends, sondern bevorzugen es, in „alte Unternehmen“ zu investieren, die schon seit vielen Jahren auf Produktionslinien getestet werden, und erhöhen ihre Beteiligungen wiederholt bei ausgewählten Zielunternehmen.
Eson Precision: Shenzhen Changyingxin Investment
Gegründet im Juli 2014. Es gibt 17 Auslandsinvestitionen, war nie LP irgendeiner Institution, und der gesetzliche Vertreter ist CHEN Qixing, der Vorsitzende von Eson Precision, selbst.
