Der KI-Marktführer Anthropic enthüllt die grausamste Wahrheit der gesamten KI-Branche
Vor einigen Monaten stellte sich Anthropic noch direkt gegen SpaceX und verbreitete den Mythos einer Bewertung von 2 Billionen US-Dollar. Doch kurz vor der Roadshow sind die Angebote auf den Handelsplattformen für Altaktien längst unter 1,7 Billionen US-Dollar gefallen, und mehrere Käuferinstitutionen erklärten im Privaten offen: Wenn der endgültige Börsenpreis nicht auf unter 1,5 Billionen US-Dollar gesenkt wird, wird niemand bereit sein, auf dem hohen Niveau einzusteigen und die Aktien zu übernehmen.
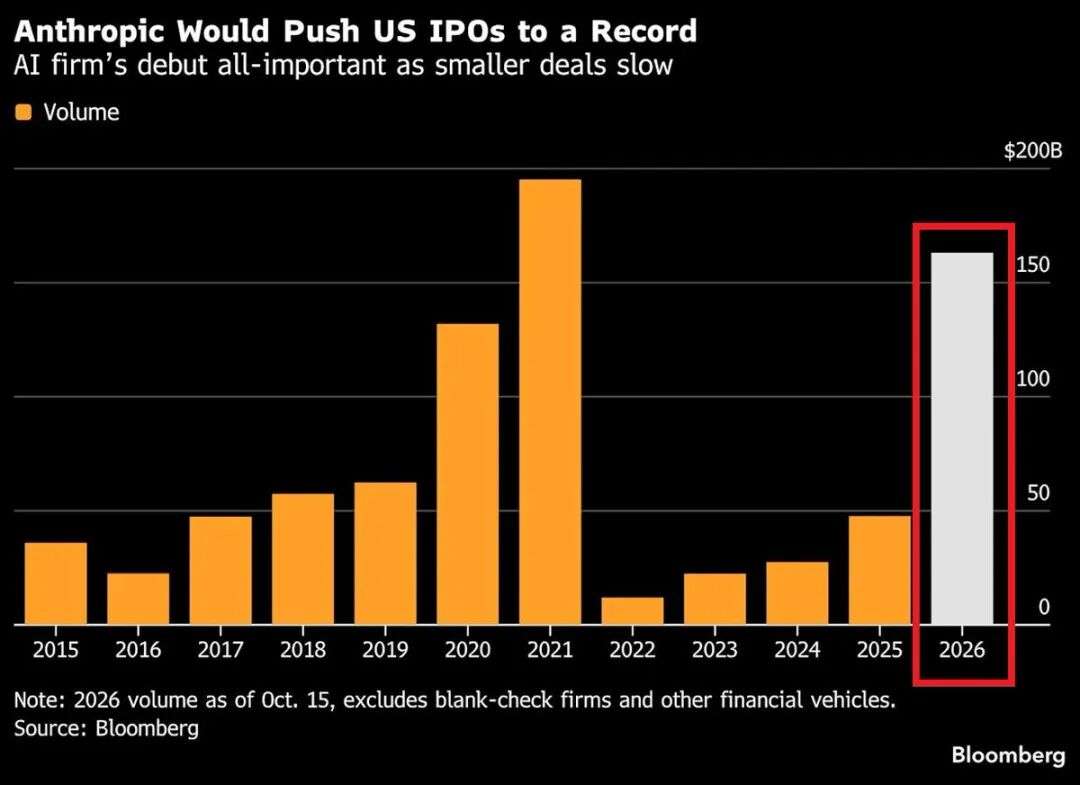
Seltsamerweise hat Anthropic gerade erst eine beeindruckende Bilanz vorgelegt: Im dritten Quartal erzielte das Unternehmen einen Umsatz von 16,8 Milliarden US-Dollar, erreichte erstmals einen Gewinn nach angepasster Rechnungslegung und der freie Cashflow wurde positiv.
Warum erhält ein solch tadelloses Zeugnis eine kalte Schulter vom Kapitalmarkt? Weil hinter den glänzenden Daten der Markt einen Hauch von Bilanzkosmetik riecht:
Dieser Artikel ist sehr fundiert. Er ist keineswegs ein oberflächliches Schnellfutter, das Ihnen in 3 Minuten einen groben Überblick gibt oder ein paar Schlagzeilen verwendet, um voreilige Schlussfolgerungen zu ziehen. Dies ist die geschäftliche und finanzielle Wahrheit, die ich Schicht für Schicht aufgedeckt habe, nachdem ich in dieser Zeit das Prospekt und die Details der Finanzberichte durchgearbeitet habe.
Heute sprechen wir hauptsächlich über drei Fragen:
Erstens: Warum wird die Bewertung eines bereits profitablen KI-Unternehmens trotzdem gekürzt?
Zweitens: Das "unmögliche Dreieck der Gewinne" in der KI-Branche: Modellanbieter, Rechenriesen und Unternehmenskunden – alle drei Seiten wollen mehr Vorteile für sich beanspruchen. Aber der Gesamtgewinn ist begrenzt: Wer verdient am meisten? Und wer riskiert, ganz ohne Gewinn dazustehen?
Drittens: Welche Tricks wenden Amazon und Google in ihren Finanzberichten an, um es mit aller Kraft zu decken?
Am Ende werden Sie wissen, ob Sie an diesem 2-Billionen-US-Dollar-IPO teilnehmen sollten und warum sich Ihre KI-Aktien durch diesen Kampf von Anthropic mit einem einzigen Zug in Bewegung setzen können.
Was stützt eine Bewertung von 2 Billionen US-Dollar?
Jetzt sprechen wir über die Bewertung.
Zuerst eines klarstellen: Wir beurteilen nicht, ob Anthropic ein gutes Unternehmen ist. Wir beurteilen, ob der IPO-Preis von 2 Billionen US-Dollar über ausreichende fundamentale Stützen verfügt.
Schauen wir uns zuerst den Verlauf seiner Bewertung an:
Im Februar dieses Jahres wurde die G-Runden-Finanzierung mit einer Bewertung von 380 Milliarden US-Dollar abgeschlossen;
Im Mai sprang die Bewertung bei der H-Runden-Finanzierung direkt auf 965 Milliarden US-Dollar;
In weniger als vier Monaten erreichte die Bewertung etwa das 2,5-fache des vorherigen Werts;
Jetzt liegt die erwartete Bewertung für das IPO direkt bei 2 Billionen US-Dollar, also mehr als dem Doppelten der H-Runde.
Die Bewertungslogik des Unternehmens lautet: Bis 2028 soll der Jahresumsatz 190 bis 200 Milliarden US-Dollar erreichen.
Teilt man die Bewertung von 2 Billionen US-Dollar durch den Umsatz von 200 Milliarden US-Dollar, ergibt sich ein vorausschauendes Kurs-Umsatz-Verhältnis von etwa 10. Für einen Technologieriesen mit extrem hohem Wachstum ist ein vorausschauendes Kurs-Umsatz-Verhältnis von 10 durchaus vertretbar.
Aber diese Rechnung funktioniert nur unter einer zentralen Voraussetzung: Das extrem hohe Wachstum muss anhalten!
Genau hier liegt das Problem.
Schauen wir uns die neuesten Quartalsdaten an:
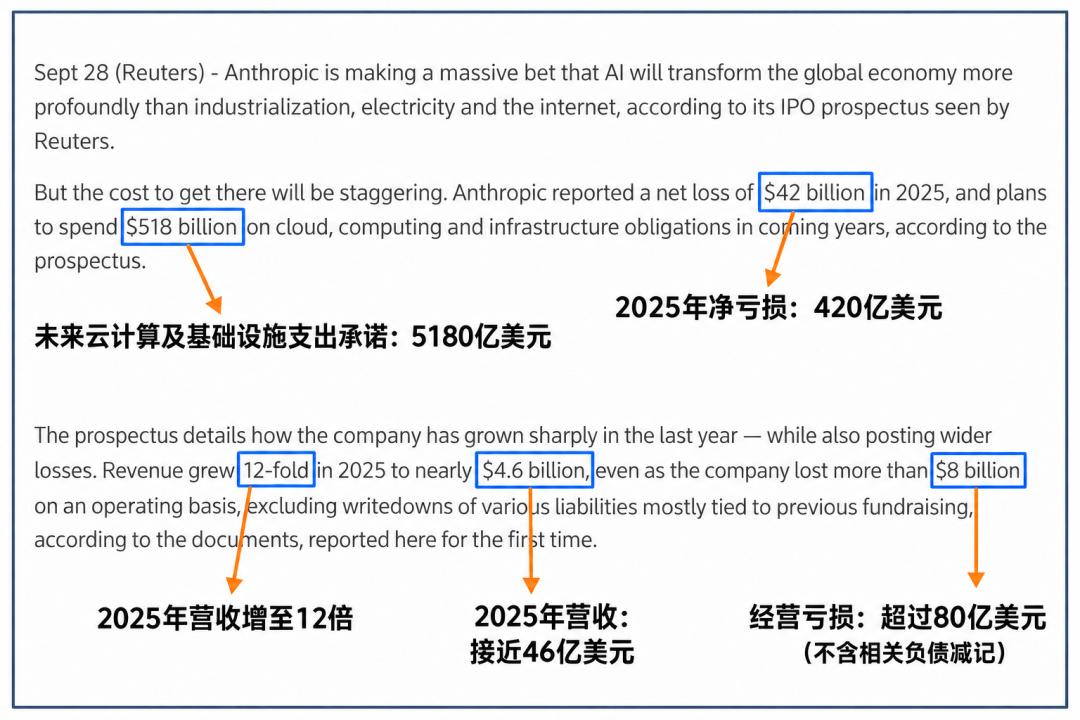
Der Gesamtumsatz 2025 betrug 4,59 Milliarden US-Dollar;
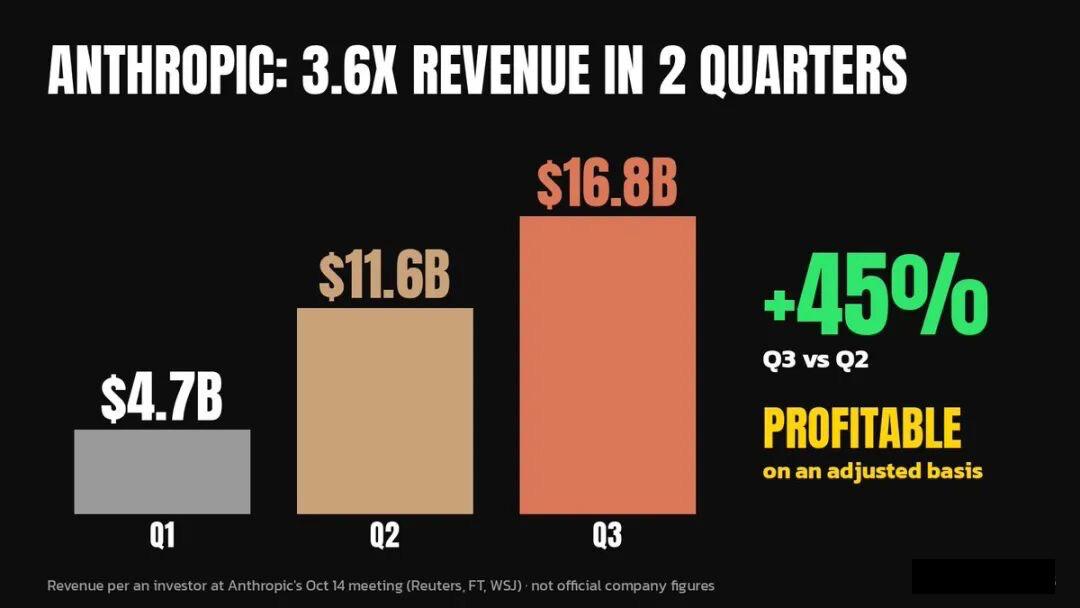
Im ersten Quartal 2026 erzielte das Unternehmen einen Umsatz von 4,7 Milliarden US-Dollar und erreichte damit in einem einzigen Quartal den gesamten Umsatz des Vorjahres;
Im zweiten Quartal lag der Umsatz bei 11,6 Milliarden US-Dollar, was einem sequenziellen Wachstum von 147 % entspricht;
Im dritten Quartal erreichte der Umsatz 16,8 Milliarden US-Dollar, das sequenzielle Wachstum sank auf 45 %.
Objektiv gesehen ist ein sequenzielles Wachstum von 45 % in einem Quartal immer noch gut. Aber in der Preislogik des Kapitalmarkts hängt die hohe Bewertung von der Beschleunigung des Wachstums ab.
Von 147 % auf 45 % ist das Wachstum innerhalb eines Quartals um zwei Drittel gesunken. Wenn Sie ein Bewertungsziel von 2 Billionen US-Dollar verfolgen, wird der Markt zuerst diesen abwärts gerichteten Trend bemerken.
Ein noch wichtigeres Detail:
Der Umsatz von 16,8 Milliarden US-Dollar im dritten Quartal ergibt annualisiert etwa 67,2 Milliarden US-Dollar. Bereits Ende Juli dieses Jahres gab das Management einen annualisierten Umsatz von 65 Milliarden US-Dollar bekannt – die Differenz beträgt nur 3 %.
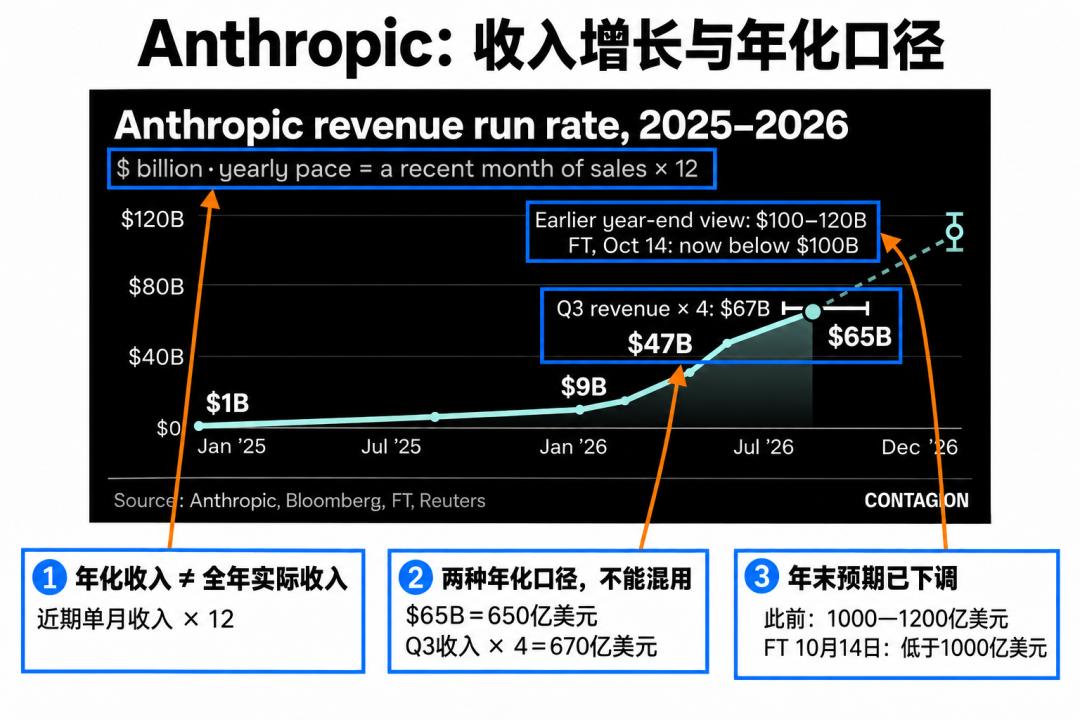
Was bedeutet das? Entweder gab es von Juli bis September fast kein Wachstum, oder die vorherigen 65 Milliarden US-Dollar waren schon nicht ganz realistisch. In beiden Fällen ist das von dem Markt erwartete annualisierte Umsatzziel von 100 Milliarden US-Dollar kurzfristig praktisch unerreichbar.
Wie hoch der Umsatz wirklich ist, hängt zuerst von der Berechnungsmethode ab
Neben dem verlangsamten Wachstum liegt ein tieferliegendes Problem darin, dass die finanziellen Berechnungsmethoden verschiedener KI-Einhörner nicht transparent sind.
Das häufig genutzte ARR (annualisierter wiederkehrender Umsatz) bedeutet im Wesentlichen, dass der monatliche Umsatz der laufenden Periode mit 12 multipliziert wird, unter der Annahme, dass Kunden ihre Verträge kontinuierlich verlängern. In der Praxis unterscheiden sich die Erfassungsmethoden jedoch stark von Unternehmen zu Unternehmen.
Anthropic verkauft seine Modelle beispielsweise über Amazon AWS und Google Cloud und verwendet die Brutto-Methode für die Buchhaltung. OpenAI hingegen wendet die Netto-Methode an: Es zieht zuerst die Provisionen für die Vertriebskanäle ab, und nur der verbleibende Betrag wird als Umsatz gezählt.
Bei ähnlichen Geschäftsmodellen kann allein durch unterschiedliche Rechnungslegungsmethoden ein Unterschied von 30 % bis 40 % im ausgewiesenen Umsatz entstehen.
Früher gab es verschiedene Versionen von Angaben zum annualisierten Umsatz von OpenAI, die direkt zu Schwankungen am Sekundärmarkt führten. Heute prüft der Markt solche selbst gemeldeten Betriebsdaten generell viel genauer.
Hinter der hohen Bruttomarge stecken zudem langfristige F&E-Ausgaben
Wenn der Umsatz nach Berechnungsmethoden aufgebläht wird, werden die Überlegungen zum Gewinn noch realistischer.
Anthropic gibt öffentlich an, dass die angepasste Betriebsmarge im dritten Quartal über 11 % und die angepasste Bruttomarge 85 % erreicht hat.
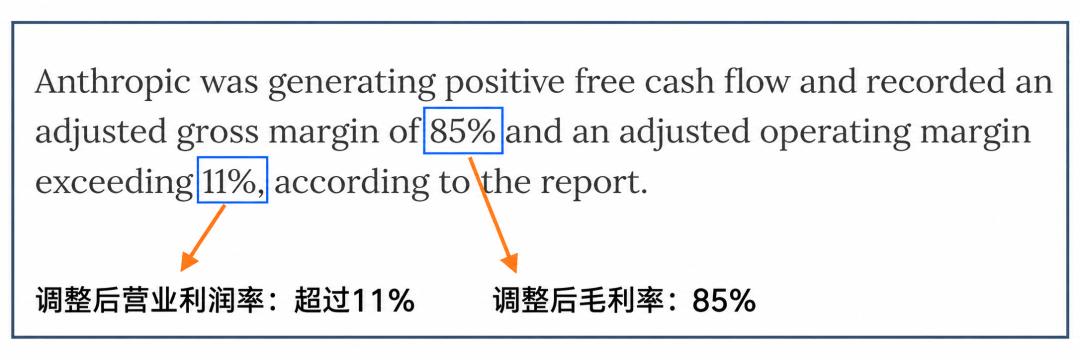
Aber diese Bruttomarge von 85 % berücksichtigt nicht die Trainingskosten für neue Modelle. In der KI-Branche sind das Vortraining und die kontinuierliche Verbesserung großer Modelle keine einmaligen Kapitalausgaben, sondern langfristig zu finanzierende F&E-Kosten.
Nach den strengen Rechnungslegungsstandards der GAAP belief sich der Betriebsverlust 2025 auf 8,06 Milliarden US-Dollar, der Nettoverlust auf etwa 42 Milliarden US-Dollar.
Selbst wenn die nicht zahlungswirksamen Buchkosten in Höhe von 34 Milliarden US-Dollar herausgerechnet werden, besteht auf operativer Ebene immer noch ein erheblicher Verlustdruck.
Schließlich gibt es ein strukturelles Risiko, das leicht übersehen wird: die enge Bindung des Unternehmens an die Rechenriesen.
Amazon und Google sind oberflächlich betrachtet Aktionäre und Vertriebskanäle, aber im Kern sind sie Anbieter von grundlegender Rechenleistung und potenzielle Wettbewerber im Ökosystem.
In den nächsten zehn Jahren hat Anthropic seinen wichtigsten Partnern zugesagt, mindestens 5180 Milliarden US-Dollar für Cloud-Dienste und Rechenleistung zu zahlen, wovon etwa 80 % unwiderruflich sind.
Das führt zu einem finanziellen Missverhältnis:
Die Ausgaben sind fest und müssen bei Vertragsablauf beglichen werden. Der Umsatz hingegen ist flexibel: Kunden zahlen nach Nutzung und sind nicht verpflichtet, ihre Verträge zu verlängern.
In einer Phase der rasanten Branchenexpansion kann dieses Modell schnell Marktanteile erobern. Sobald sich aber die Kommerzialisierung im nachgelagerten Bereich verlangsamt, belasten diese festen Ausgabenzusagen den Cashflow nachhaltig.
Zurück zur ursprünglichen Frage: Warum bewertet der Markt das Ziel von 2 Billionen US-Dollar neu?
Um diese Bewertungshöhe zu stützen, sind die Bedingungen extrem streng: Entweder muss im offiziellen Prospekt ein solider positiver Gewinn nach GAAP nachgewiesen werden, oder das sequenzielle Wachstum im vierten Quartal muss entgegen dem Trend auf über 50 % ansteigen.
Wenn beide Punkte kaum erfüllt werden können, ist ein realistischeres Szenario: Die Bewertung wird von 2 Billionen US-Dollar auf 1,4 bis 1,7 Billionen US-Dollar gesenkt, was einem Rabatt von 30 % bis 15 % gegenüber den vorherigen Erwartungen entspricht.
Dieser Preisbereich lässt den Investmentinstitutionen, die in der H-Runde eingestiegen sind, einen Prämienraum von etwa 50 %, sodass das Konsortium die Genehmigung leichter erhält, und entspricht zudem den Interessenerwartungen der strategischen Aktionäre.
Letztendlich lässt sich die geschäftliche Beurteilung auf einen Satz reduzieren:
Ob Anthropic ein gutes Unternehmen mit großem technologischen Potenzial ist, hat nichts damit zu tun, ob 2 Billionen US-Dollar ein angemessener Preis sind.
Selbst das beste Anlagevermögen ist ein risikoreiches Geschäft, wenn man es zu teuer kauft.
Das "unmögliche Dreieck der Gewinne" in der KI-Branche
Wenn Sie den Blick von Anthropic auf die gesamte KI-Wertschöpfungskette richten, entdecken Sie ein noch widersprüchlicheres Phänomen:
In den letzten drei Jahren hat die Wall Street fast jeden wichtigen Glied der Wertschöpfungskette als "Supergewinner" bewertet.
Modellanbieter wie Anthropic und OpenAI hoffen, wie traditionelle Softwaregiganten hohe Bruttomargen von über 80 % zu erzielen und Bewertungen im Billionen-US-Dollar-Bereich zu erreichen.
Chip-Anbieter wie Nvidia und Broadcom behalten durch technologische Barrieren und die Knappheit von Rechenleistung extrem hohe Gewinnmargen und Kapitalrenditen bei.
Große Cloud-Infrastrukturanbieter wie Microsoft, Amazon und Google investieren jedes Jahr Hunderte oder Tausende Milliarden US-Dollar in den Bau von Rechenzentren und erwarten, durch die langfristige Vermietung von Rechenleistung stabile Mieteinnahmen zu erzielen.
Und was ist mit den Unternehmenskunden, die KI tatsächlich nutzen?
Sie haben auch ihre eigenen Pläne: Sie hoffen, dass KI immer intelligenter und günstiger wird, sodass die Gewinne aus der Produktivitätssteigerung tatsächlich in ihren eigenen Gewinn- und Verlustrechnungen verbleiben.
Klingt so, als könnten alle gewinnen. Aber es stellt sich die Frage: Wer zahlt am Ende für diese überschüssigen Gewinne?
Das ist das "unmögliche Dreieck der Gewinne" in der KI-Wertschöpfungskette.
Modellanbieter wollen hohe Software-Margen, die Rechenleistungskette will kontinuierlich hohe Renditen, und Endkunden wollen niedrige Preise und hohe Erträge. Derselbe wirtschaftliche Wert kann nicht unbegrenzt an alle verteilt werden.
