Die von der Wall Street als „unehrlich“ eingestuften Akteure tätigen massive Tiefstkurskäufe bei Puma und Under Armour.
Nachdem Anta die Übernahme von PUMA angekündigt hatte, wurde Frasers Group innerhalb von 37 Tagen zum zweitgrößten Aktionär von PUMA. Sieben Monate später tauchte das Unternehmen erneut in der Aktionärsliste von Under Armour auf.
Am 1. Oktober reichte Frasers Group das Dokument Schedule 13G bei der US-Börsenaufsicht SEC ein und gab bekannt, dass es 16.576.500 Stammaktien der Klasse A von Under Armour hält, was etwa 8,8 % der im Umlauf befindlichen Aktien dieser Kategorie entspricht und nach dem damaligen Aktienkurs einen Marktwert von rund 80,1 Millionen US-Dollar hat. Bloomberg verwendete in der Berichterstattung über diese Transaktion einen Satz: Es erweitert seine Wette auf „notleidende Sportmarken“.
Woher kommt Frasers Group eigentlich?
Der Gründer dieses Unternehmens, Mike Ashley, ein Brite ohne Universitätsabschluss, eröffnete 1982 mit 10.000 Pfund, die er von seiner Familie geliehen hatte, ein Sportgeschäft in Maidenhead, Berkshire. 2007 ging das Unternehmen an die Londoner Börse, im selben Jahr erwarb er den englischen Premier-League-Verein Newcastle United, und 2021 verkaufte er den Verein für rund 305 Millionen Pfund an ein Konsortium, das von dem Staatsfonds Saudi-Arabiens unterstützt wurde. Im Jahr nach dem Verkauf des Vereins zog er sich ins Hintertreffen zurück.
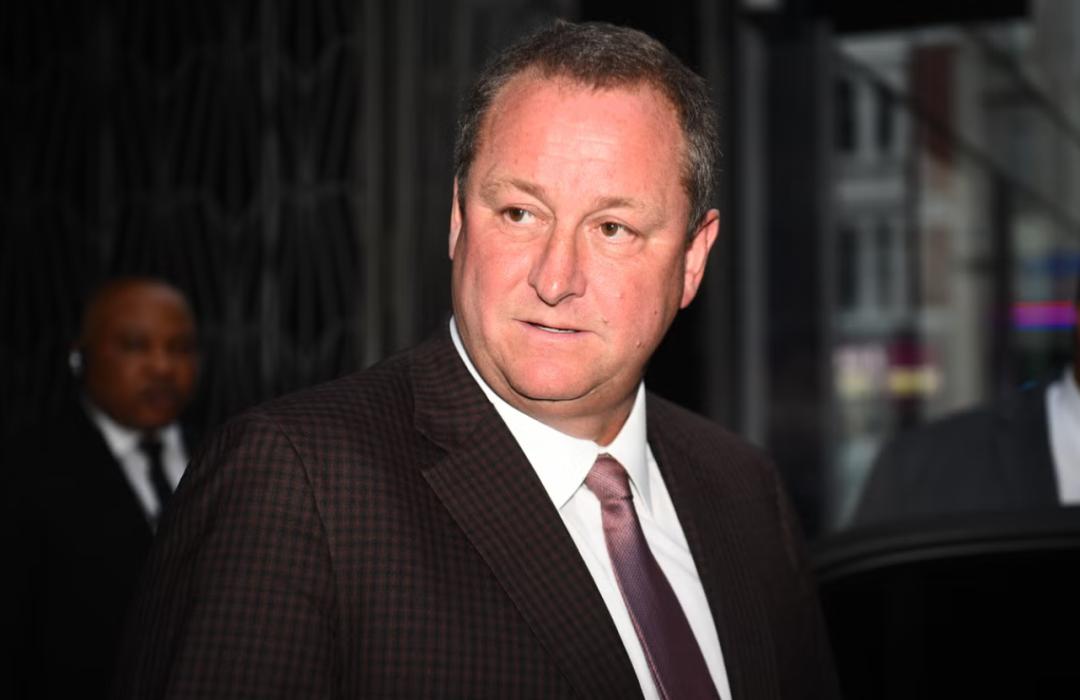
▲ Mike Ashley, Gründer von Frasers Group (Bildquelle: Kirsty O'Connor/PA Wire)
Derzeit beträgt der Marktwert von Frasers Group rund 3,76 Milliarden Pfund, und der Umsatz im letzten Geschäftsjahr belief sich auf 5,326 Milliarden Pfund. Der Aktienkurs des Unternehmens erreichte im Juli 2022 seinen historischen Höchststand von 1001,5 Pence (rund 10,02 Pfund), fiel danach auf rund 598 Pence (rund 5,98 Pfund) im Jahr 2025 und stieg seit Anfang 2026 auf 848,50 Pence (rund 8,49 Pfund), was einem Anstieg von rund 25 % seit Jahresbeginn entspricht. Nach der Echtzeit-Liste der Reichen von Forbes belief sich sein persönliches Vermögen bis zum 15. Oktober auf 6,3 Milliarden US-Dollar.
Die Geschäftstätigkeit dieses Unternehmens konzentriert sich auf drei Richtungen: Sport, Premium und Luxus. Der Kern des Sportbereichs ist Sports Direct, das über 500 Filialen im Inland und rund 715 weltweit betreibt. Der Premium-Bereich umfasst Marken wie Flannels, House of Fraser, Jack Wills, Gieves & Hawkes und andere, während der Luxusbereich Flannels, Harvey Nichols und das US-amerikanische The Webster umfasst. Zu den Eigenmarken gehören Everlast, Slazenger, Lonsdale, Karrimor, USA Pro und mehr. Unter ihnen ist Sports Direct der größte Sportartikelhändler in Großbritannien, dessen Marktanteil seit langem Konkurrenten wie JD Sports übertrifft, und sein Online-Verkehr erreichte 2025 5,83 Millionen, was Nike und JD Sports übersteigt.
Bei Sportschuh- und -bekleidungsmarken hat es derzeit nur in PUMA und Under Armour investiert, beide Transaktionen wurden in diesem Jahr abgeschlossen. Und die Art und Weise, wie es diese beiden Sportmarken erwirbt, unterscheidet sich von der traditioneller institutioneller Investoren: Der Großteil seiner Beteiligung wird durch den Verkauf von Put-Optionen erworben, und es hält nur sehr wenige Aktien direkt.
PUMA war die erste Sportmarke, an der Frasers auf diese Weise beteiligt war. Der Aktienkurs fiel von 115,40 Euro im November 2021 auf 15,30 Euro im November 2025, was einem Rückgang von rund 87 % entspricht und das niedrigste Niveau seit 2016 darstellt. Als Frasers Group im März 2026 Anteile erwarb, lag der Aktienkurs von PUMA bei rund 22,50 Euro und war bereits um rund 47 % vom Tiefpunkt erholt. Frasers Group erwarb einen Anteil von 5,77 % für rund 200 Millionen Euro.
Frasers Group ist bei PUMA gleichzeitig der zweitgrößte Aktionär und ein Händler für Rabattkanäle, und die Interessen dieser beiden Rollen gehen in entgegengesetzte Richtungen. Um zu verstehen, warum Frasers Group auf diese Weise Marken erwirbt, werfen wir zuerst einen Blick auf die Bewertung von Mike Ashley durch die Wall Street.
„Unehrliche Person“
Morgan Stanley forderte Frasers Group einst 2021 auf, 915 Millionen US-Dollar an Sicherheiten für die Beteiligung an Hugo Boss nachzuzahlen, andernfalls würde die Position zwangsliquidiert werden. Ersterer versuchte auf diese Weise, Frasers zum Aufgeben der Transaktion zu zwingen. Frasers Group klagte daraufhin Morgan Stanley und beschuldigte die Bank, diese Entscheidung aus „Snobismus“ getroffen zu haben.
Interne Mitteilungen, die während des Prozesses offengelegt wurden, zeigten, dass Simon Smith, Co-Global Head des Investmentbanking-Bereichs von Morgan Stanley, Mike Ashley als „unehrlich“ beschrieb und erklärte, er sei „ein Kunde, mit dem wir keine Geschäfte machen wollen“. Ein anderer beteiligter leitender Angestellter von Morgan Stanley, Christopher Good, gab in einer schriftlichen Zeugenaussage an, dass Simon Smith ihm mitgeteilt habe, Mike Ashley liebe es, zu klagen, weshalb Morgan Stanley zuvor den Antrag von Frasers auf Eröffnung eines institutionellen Handelskontos abgelehnt habe.
Frasers Group beschuldigte öffentlich, dass das Verhalten von Morgan Stanley auf „Snobismus“ zurückgehe, und war der Ansicht, dass die Bank sich weigerte, mit ihm Geschäfte zu machen, wegen der Herkunft und des Hintergrunds von Mike Ashley. Die beiden Parteien einigten sich schließlich im Mai 2024, aber diese im Prozess offengelegten Äußerungen sind bereits in die öffentliche Aufzeichnung eingegangen.
Die Top-Investmentbanken der Wall Street haben Mike Ashley auf der Ebene der internen Entscheidungsfindung als einen Kunden eingestuft, der es nicht wert ist, mit ihm Geschäfte zu machen. Dieses Reputationsproblem auf dem Kapitalmarkt wirkt sich direkt auf die Lage von Frasers Group aus. Nach Daten von ADVFN beträgt der institutionelle Beteiligungsanteil von Frasers Group nur rund 21 %, was bedeutet, dass große Fonds und Vermögensverwaltungsgesellschaften nur sehr wenige Anteile halten.
Ein in London notiertes Einzelhandelsunternehmen mit einem Marktwert von über 3 Milliarden Pfund, bei dem so wenige Aktien frei auf dem Markt gehandelt werden können und die Eigentumsverhältnisse so konzentriert sind, fehlt für große Vermögensverwaltungsinstitute ausreichend Liquidität, um große Kapitalmengen aufzunehmen, und externe Aktionäre können die absolute Kontrolle der Gründerfamilie kaum einschränken.
Mike Ashley hat von Anfang an ein einzelhandelsgetriebenes Übernahmemodell aufgebaut: Mit dem Cashflow der Einzelhandelskanäle erwirbt er Markenwerte, die in einem bestimmten Zyklus vom Markt unterbewertet sind, aber von den Verbrauchern noch anerkannt werden, und monetarisiert die Marken dann mit dem umfangreichen Filialsystem von Sports Direct. Wenn die Marken gleichzeitig auf die Kanäle von Sports Direct angewiesen sind und sich auf dem Kapitalmarkt der Beteiligung von Frasers gegenübersehen, kippt die Waage der Verhandlungen.
Aber dieses Modell hat ein unumgängliches Problem. Die Beziehungen zwischen Sports Direct und Nike sowie Adidas waren lange Zeit angespannt. 2019 veröffentlichte Sports Direct eine öffentliche Erklärung, in der es die Kanalstrategien von Nike und Adidas angriff und die Wettbewerbsaufsichtsbehörden in Großbritannien und Europa aufforderte, die marktbeherrschende Stellung dieser beiden Marken zu untersuchen. Nike hat einmal erklärt, dass die Vertriebsart von Sports Direct „nicht mehr mit der Kanalstrategie von Nike übereinstimmt“.
Allerdings hat die Elevation-Strategie, die Michael Murray nach seiner Übernahme als CEO vorangetrieben hat, Sports Direct den „Tier 1“-Status (d. h. den höchsten Rang als Einzelhandelspartner der Marken) bei Nike, Adidas und Hugo Boss eingebracht. Einzelhändler mit diesem Status können priorisiert limitierte Editionen und Kooperationsmodelle erhalten, die normale Einzelhändler nicht bekommen. Frasers Group hat im Geschäftsbericht für das Geschäftsjahr 2025 ausdrücklich angegeben, dass die Beziehungen zu diesen Marken „die besten aller Zeiten sind“.
Selbst bei verbesserten Beziehungen muss Frasers Group sicherstellen, dass genügend wettbewerbsfähige Produkte in seinen Regalen stehen. Wenn es nicht genügend gute Produkte von Nike und Adidas beziehen kann, muss es selbst Marken besitzen.
2022 übergab Mike Ashley den Posten des CEO an seinen Schwiegersohn Michael Murray und trat aus dem Vorstand aus. Der Hintergrund dieses Wechsels war, dass Mike Ashley gut darin war, Geschäfte zu eröffnen und Waren zu verkaufen, aber der nächste Schritt des Unternehmens, Markenübernahmen und Hochwertisierung, erfordert Manager, die Marken und Verbraucher besser verstehen. Die Elevation-Strategie, die Michael Murray nach seinem Amtsantritt vorangetrieben hat, zielt im Kern darauf ab, Sports Direct von einem Rabatthändler zu einem Markenhändler zu transformieren und gleichzeitig die Präsenz im Premium- und Luxussegment auszubauen.
In einer solchen Situation muss Frasers Group für Markenübernahmen andere Wege gehen.
Aktionär ohne Beteiligung
Die von ihm gewählte Methode sind Put-Optionen. Direkte Beteiligungen erfordern viel Bargeld, müssen den Aufsichtsbehörden offengelegt werden und treiben den Aktienkurs in die Höhe, während Put-Optionen es Frasers Group ermöglichen, Positionen aufzubauen, ohne die Aufmerksamkeit des Marktes zu erregen, und mit weniger Kapital größeren Einfluss auf das Zielunternehmen zu erlangen.
Im Einzelnen verkauft Frasers Put-Optionen an die Gegenpartei und kassiert die Optionsprämie. Wenn der Aktienkurs von PUMA fällt, kauft Frasers Aktien zu einem Preis unter dem Marktwert; wenn der Aktienkurs steigt, verfällt die Option, Frasers verdient die Optionsprämie und behält gleichzeitig den Raum für weitere Anteilsaufstockungen.
Von dem im März 2026 offengelegten Anteil von 5,77 % machten direkt gehaltene Aktien nur 0,17 % aus, die restlichen 5,61 % wurden durch eine Reihe von Put-Optionsverträgen aufgebaut, die rund 8,5 Millionen PUMA-Aktien entsprechen, und die Optionslaufzeiten liegen jeweils im April, September und Dezember 2026.
Diese Strategie ermöglicht es Frasers Group, Einfluss auf das Zielunternehmen auszuüben, ohne tatsächlich eine große Anzahl von Aktien zu halten, und gleichzeitig die Aktienkursschwankungen und regulatorischen Offenlegungsanforderungen zu vermeiden, die durch groß angelegte Käufe auf dem freien Markt ausgelöst werden. Die gleiche Strategie wurde auch bei Burberry angewendet: Die 7,42 % Stimmrechte, die Frasers hält, wurden vollständig durch den Verkauf von Put-Optionen erworben, und die tatsächlich direkt gehaltenen Burberry-Aktien betragen Null.
Hugo Boss ist ein weiteres Beispiel. Frasers war anfangs nur ein Minderheitsaktionär, stockte dann stetig seine Anteile auf und legte schließlich im Juni 2026 ein vollständiges Übernahmeangebot vor. Bis August dieses Jahres stieg die Beteiligung von Frasers auf 47,89 %, und es wurde ausdrücklich die Absicht geäußert, die Beteiligung auf über 50 % zu erhöhen, um die Mehrheitskontrolle zu erlangen.
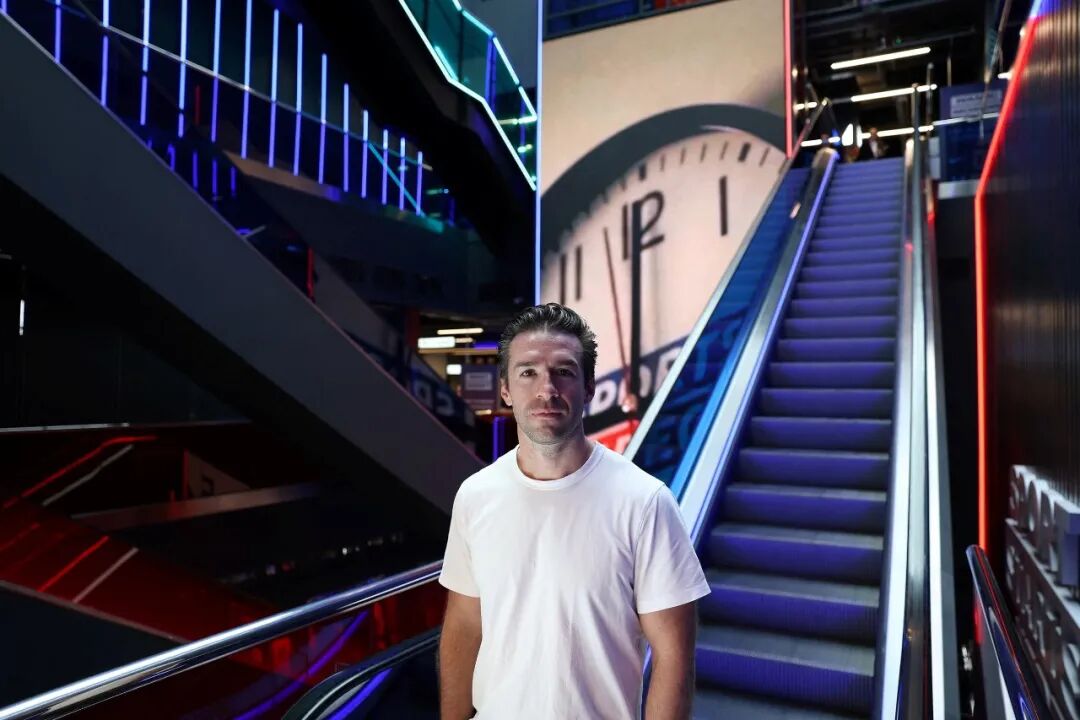
▲ Michael Murray, CEO von Frasers Group
Michael Murray erklärte später öffentlich die Übernahmelogik von Frasers Group: „Wenn es nicht zur Positionierung in den Bereichen Sport, Premium oder Luxus passt oder keinen Mehrwert für unser Ökosystem schafft, kaufen wir es nicht.“
Traditionelle Finanzinvestoren erwerben Minderheitsbeteiligungen, warten darauf, dass der Aktienkurs steigt, und verkaufen dann, sodass sie nur eine Kapitalbeziehung zu den investierten Unternehmen haben. Die Beteiligung von Frasers Group ist hingegen gleichzeitig mit einer Geschäftsbeziehung verbunden: Es ist der Kunde der Marken auf der Vertriebsseite, die Produkte der Marken erreichen die Verbraucher über seine Filialen, und sein Gewinn stammt teilweise auch aus dem Verkauf der Produkte der Marken.
Sports Direct ist der zentrale Einzelhandelskanal von PUMA in Europa, und PUMA ist ein wichtiger Lieferant von Sports Direct, der den Großteil des Gewinns von Frasers beisteuert. Wenn es gleichzeitig Aktionär der Marke wird, hat es zwei Hebel in den Vertriebsverhandlungen. Als Händler kann es mit Regalplatz und Auftragsmenge Druck ausüben. Als Aktionär kann es auf der Ebene des Aufsichtsrats oder der Hauptversammlung Forderungen auf strategischer Ebene stellen. Reuters hat in seiner Berichterstattung dieses Modell klar hervorgehoben: Frasers hat in der Vergangenheit seine Minderheitsbeteiligung an Unternehmen als Hebel genutzt, um strategische Veränderungen voranzutreiben oder diese Unternehmen zu ermutigen, seine Produkte zu verkaufen oder seine Dienstleistungen zu nutzen.
Diese doppelte Identität hat bei PUMA einen konkreten Widerspruch geschaffen. Der neue CEO von PUMA, Arthur Hoeld, treibt derzeit die „Markenneustart“ voran, eine der Kernrichtungen besteht darin, die Abhängigkeit von Rabattkanälen zu verringern und den Anteil des DTC-Geschäfts zu erhöhen. 2025 ist das „Reset-Jahr“ von PUMA, 2026 wird als „Übergangsjahr“ definiert, und die Marke plant, 2027 wieder zu wachsen. Arthur Hoeld hat bei seiner Übernahme 2025 versprochen, den Markenbestand zu bereinigen und übermäßige Rabatte bei großen Einzelhändlern einzustellen. Und Sports Direct von Frasers Group ist genau einer der größten Rabatthändler von PUMA.
Wenn PUMA die Abhängigkeit von Rabattkanälen verringern will, ist Sports Direct das erste Unternehmen, das davon betroffen ist. Als Händler hofft Frasers, dass PUMA weiterhin große Mengen über Sports Direct ausliefert, sodass seine Filialen Waren zum Verkauf haben und Gewinne erzielen können. Als Aktionär muss PUMA, wenn es die Markenprämie steigern will, die Präsenz in Rabattkanälen verringern, und Sports Direct ist einer der größten Rabattkanäle von PUMA.
Die Vert