Sam's, Freshippo und andere Marktteilnehmer bringen immer wieder zahlreiche Bestseller hervor, und Einzelhändler beginnen nun, die Gestaltungshoheit bei Produktinnovationen zu erlangen.
Am 11. Oktober eröffnete die neue Generation von Walmart-Filialen im KK ONE in Futian, Shenzhen. Für den Eintritt musste man Schlange stehen, und die Filiale war überaus beliebt. Dies ist die dritte Filiale mit neuem Ladenkonzept, die Walmart innerhalb eines Monats eröffnet hat.
Die Filiale setzt vor allem auf die Eigenmarke "Wohji Xian", und hat im Herbst die Serie "Saisongerechtes Essen × Osmanthus-Saison" auf den Markt gebracht, was eine weitere saisonale Neueinführung nach Matcha, Durian-Mango und Traube ist. Die Kartoffelchips mit dem Geschmack von Taishan-Tauben-Eintopf und die Kartoffelchips mit dem Geschmack von roten Netzstieligen Hexen-Röhrlingen auf den Regalen sind Geschmacksrichtungen, die der Vertrieb selbst definiert hat……
Gleichzeitig fand die jährliche Herbst-Zuckerwaren-Messe in Nanjing statt, aber wir haben viele teilnehmende Händler berichten hören: Es gibt fast keine überzeugenden Produktinnovationen zu sehen.
„Bei dieser Herbst-Zuckerwaren-Messe habe ich kein einziges neues Produkt unterzeichnet. In den vergangenen Jahren konnte man zumindest noch einige Produkte mitnehmen, um in der Sitzung zu diskutieren, ob es sich lohnt, sie zu vertreiben.“
Auf der einen Seite werden die eigenen Waren des Vertriebs von Menschen in der Schlange begehrt, auf der anderen Seite sind die Produktvorstellungen der Hersteller schwach besucht.
Dieser große Kontrast sendet ein äußerst wichtiges Signal an den Markt: Die Führungsmacht der Mainstream-Innovation bei Konsumgütern liegt jetzt in den Händen anderer Akteure.
Produkte, die von Vertriebskanälen entwickelt werden, machen ganze Warengruppen populär
Diese Behauptung lässt sich anhand von Beispielen aus den realen Fällen der letzten zwei Jahre leicht nachvollziehen.
Das erste Beispiel sind die getrockneten Äpfel von Sam's Club. Apfel ist die häufigste und gewöhnlichste Frucht, die zu einfachsten getrockneten Äpfeln verarbeitet wird, aber Sam's Club hat sie zu einem Verkaufshit gemacht.
Es gibt keine komplizierten Gründe, nur das ansprechende Aussehen des Produkts in Kombination mit hoher Qualität entspricht dem extremen Streben der Verbraucher nach einer "sauberen Zutatenliste".
Nachdem die Warengruppe der getrockneten Äpfel populär geworden ist, wird sie vom gesamten Markt nachgeahmt. Yonghui, Metro, 7FRESH, Liangpin Puzi, Liuliumei…… Einzelhändler und Hersteller bringen alle Produkte aus getrockneten Äpfeln auf den Markt.
Die Wirkung zeigt sich direkt in den Daten: Nach Daten von Magic Mirror Insight belief sich der Gesamtumsatz der Kategorie von getrockneten Apfelstücken im Online-Handel im Jahr 2025 auf 317 Millionen Yuan, was einem Anstieg von 162,51 % gegenüber dem Vorjahr entspricht.
Das zweite Beispiel ist der HPP-Rotfleisch-Apfelsaft von Freshippo. Rotfleischäpfel sind aufgrund ihrer Eigenschaft "fleischig und sauer" schwer von den Verbrauchern wirklich beliebt zu machen. Durch die HPP-Technologie in Kombination mit rotem Fuji-Apfel bekommt der Saft einen einzigartigen Geschmack, der von anderen Apfelsäften kaum übertroffen werden kann.
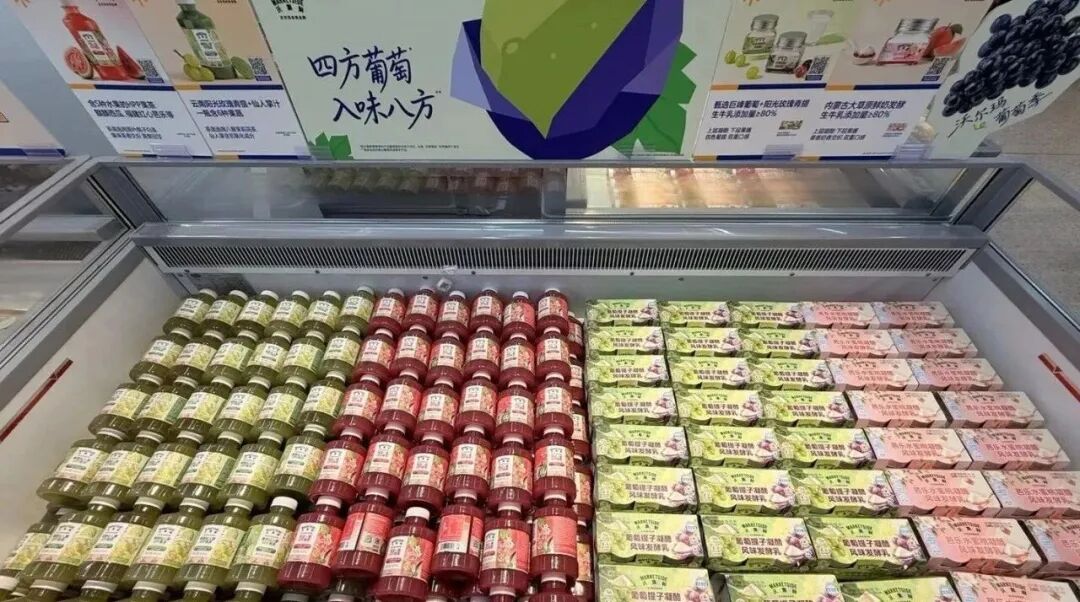
Durch den Einsatz neuer Technologien entspricht er perfekt der Vorliebe der Verbraucher für süß-sauren Saft und führt zu wiederholten Käufen.
Nachdem der HPP-Rotfleisch-Apfelsaft populär geworden ist, hat er nicht nur die HPP-Technologie, sondern auch die gesamte Warengruppe der Fruchtsäfte populär gemacht, sodass danach eine Reihe weiterer beliebter Fruchtsäfte auf dem Markt erschienen sind.
Die beiden oben genannten Produkte sind nur Beispiele, keine Einzelfälle, sondern typische Vertreter: Nicht mehr Fabriken und Marken definieren die Produkte, sondern das Glied, das den Verbrauchern am nächsten steht.
Die Vertriebskanäle übernehmen die Sprachgewalt bei der Produktinnovation auf dem Markt, und dies ist das unvermeidliche Ergebnis der Entwicklung von Konsumgütern in einer bestimmten Phase.
Warum ist die Innovationsmacht von den Marken zu den Vertriebskanälen übergegangen?
Warum ist es zu diesem Schritt gekommen? Wenn wir die Zeit vor drei Jahren zurückverfolgen, ist der Zusammenhang sehr klar, der sich auf drei Dinge zusammenfassen lässt.
Das erste ist, dass die Vertriebskanäle die Zirkulationseffizienz vollständig neu strukturiert haben.
In der Vergangenheit mussten Konsumgüter, um von der Fabrik zum Verbraucher zu gelangen, über Markenhersteller, erste Händlerebene, zweite Händlerebene und dann zum Endpunkt gelangen, wobei die Preise auf jeder Ebene erhöht und die Waren umgeschlagen wurden.
In den letzten drei Jahren haben Großverbrauchs-Snackläden direkt mit Herstellern groß angelegte Sammelbestellungen durchgeführt; Mitgliedersupermärkte (sogar Discounter) überspringen die Marken, um selbst Fabriken für die ODM-Produktion zu suchen; Sofortiger Einzelhandel verlangt entweder von Herstellern, direkt zu vertreiben oder mit Dienstleistern zusammenzuarbeiten…… Dadurch werden Zwischenglieder reduziert und die Kosten für Umschlagverschwendungen gesenkt.
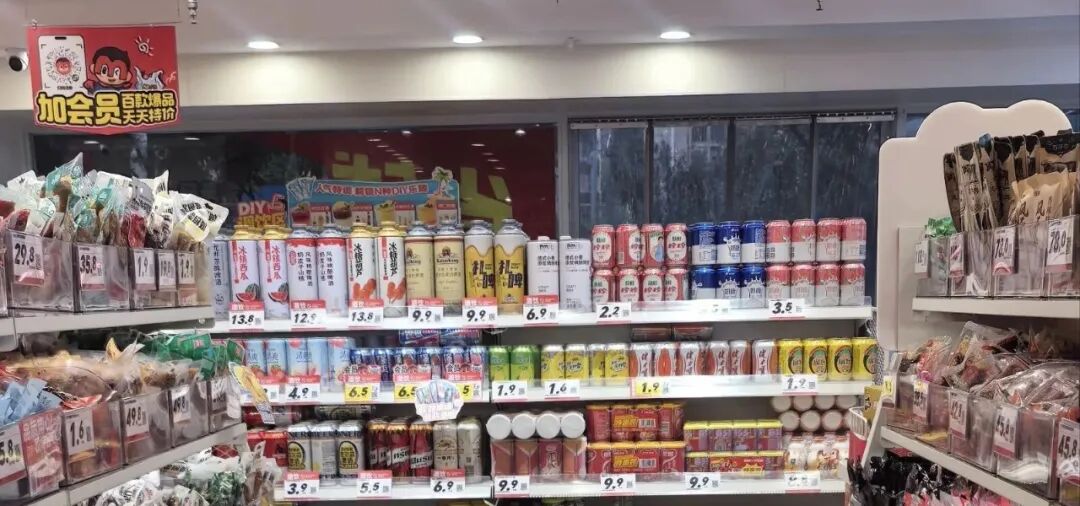
Natürlich ist dieser Kampfprozess zwischen Herstellern und Vertriebskanälen komplex, aber das Ergebnis ist, dass diese "neuen Einzelhandelsformen" wie Snackläden, Discounter, Mitgliedersupermärkte und sogar Sofortiger Einzelhandel in der aktuellen Wirtschaftsperiode gegen den Trend schnell wachsen und eine große Anzahl von Verbrauchern aus den traditionellen Vertriebskanälen des Einzelhandels anziehen.
Die Wirkung ist auch sehr ideal: Die Neustrukturierung der Effizienz hat den durchschnittlichen Bruttogewinnraum der Produkte verkleinert.
Unter diesem Trend haben die Hersteller praktisch keine andere Wahl. Um ihre Vorherrschaft am Endpunkt zu behalten und die Marke zu stützen, sind sie gezwungen, Preise zu senken, um den Absatz aufrechtzuerhalten.
Das zweite ist, dass nach der Verkleinerung des Bruttogewinns die Markenunternehmen beginnen, die Vitalität der Produktinnovation zu verlieren.
Innovation kostet Geld, erfordert Fehlerversuche und Zeit, und sie braucht eine Voraussetzung: genügend Bruttogewinnraum, um die Kosten für Fehlerversuche zu decken, und einen ausreichend langen Produktlebenszyklus, um die Forschungs- und Entwicklungsinvestitionen zurückzugewinnen.
Wenn der Bruttogewinn niedrig genug wird, wenn neue Produkte nach drei bis fünf Monaten ohne nennenswerten Absatz aus dem Regal genommen werden müssen, ist die rationalste Wahl der Markenunternehmen nicht mehr, die strategische Entschlossenheit zu behalten und auf eine Innovation zu setzen, die erst nach drei Jahren Wirkung zeigt, sondern unter dem Druck des Absatzes Ressourcen in Vertriebskanäle und Werbeaktionen zu investieren, die sofortigen Absatz bringen.
Auf der einen Seite fehlt Geld und Geduld für Innovationen, auf der anderen Seite ist eine große Menge an Produktionskapazität ungenutzt – ein Hersteller hat uns im Gespräch offen gestanden, dass unter Berücksichtigung der Geräteabschreibung und der Kreditzinsen eine neue Fabrik normalerweise einen Bruttogewinn von über 15 % erzielen muss, um normal zu funktionieren. Aber in den letzten zwei Jahren sind auch Fabriken bereit, Aufträge von Einzelhändlern anzunehmen, selbst bei einem Bruttogewinn von weniger als 10 %.
Nur weil, wenn die Auslastung der Produktionskapazität nicht auf den Grenzwert angehoben wird, die Verluste für den Betrieb der Fabrik noch größer sind. Diese missliche Lage wirkt sich direkt und erheblich negativ auf die Innovationsfähigkeit der Hersteller aus.
Das dritte ist, dass die Vertriebskanäle durch die Verbesserung der Betriebseffizienz Wert auf ihre Eigenmarken legen und die Sprachgewalt bei der Produktinnovation übernommen haben!
Die Vertriebskanäle besitzen Dinge, auf die Markenunternehmen keinen Zugriff haben: Transaktionsdaten von Millionen von Geschäften pro Tag, Wiederholungskaufaufzeichnungen von Mitgliedern, unmittelbares Feedback von Verkostungsaktionen in Filialen und am direktesten – die Wahl der Verbraucher in den drei Sekunden, in denen sie vor dem Regal stehen.
In der Vergangenheit haben Vertriebskanäle Lieferanten nur mitgeteilt, welche Waren sie einkaufen wollen. Jetzt nutzen sie diese Daten, um Fabriken mitzuteilen, welche Produkte sie herstellen sollen.
Das Einkäufersystem in Kombination mit datengesteuerter Steuerung bei Freshippo, die umgekehrte Anpassung an die Bedürfnisse von Mitgliedern bei Sam's Club und das saisonale Entwicklungssystem von Walmart, das die Produktion nach Jahreszeiten plant, sind im Wesentlichen dasselbe: Ausgehend von den Bedürfnissen der Verbraucher definieren sie Produkte für die vorgelagerte Lieferkette.
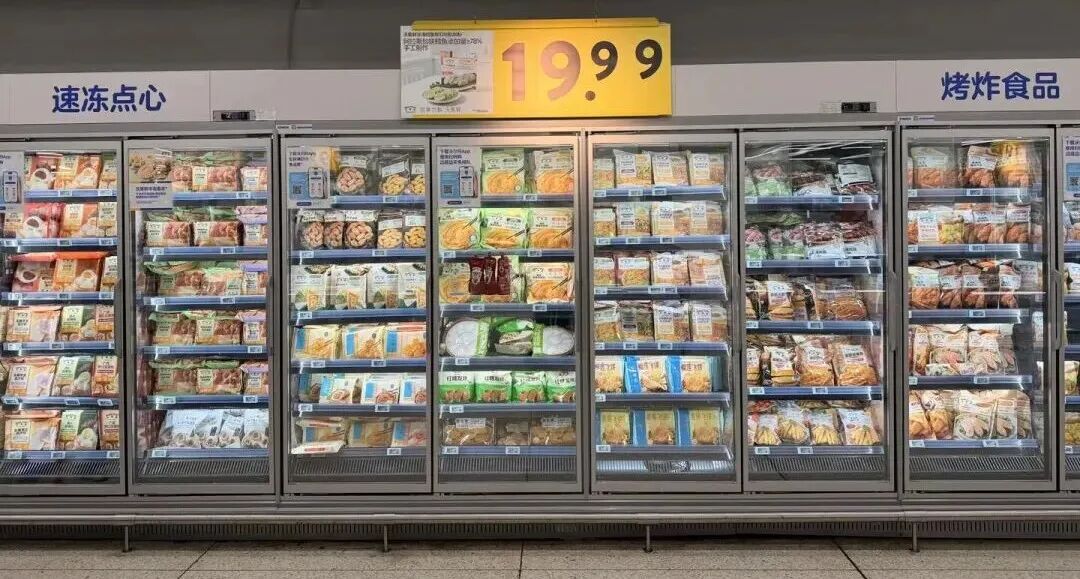
Zahlreiche Praxiserfahrungen haben bewiesen, dass diese Methode effizienter ist. Ohne den historischen Ballast von Markenprämien und ohne die Pfadabhängigkeit von Händlernetzwerken ist der Zeitraum von der Idee bis zur Platzierung eines neuen Produkts im Regal viel kürzer als bei Markenunternehmen; wenn es gut verkauft wird, werden zusätzliche Bestellungen aufgegeben, wenn nicht, wird es aus dem Regal genommen, und die Kosten für Fehlerversuche werden vom Vertrieb selbst getragen.
So wurde die Arbeitsteilung neu definiert: In den letzten Jahrzehnten waren Unternehmen für Forschung und Entwicklung sowie Marken verantwortlich, und Einzelhändler stellten nur Regale zur Verfügung, um Waren an Verbraucher auszuliefern. Jetzt entwerfen Einzelhändler selbst Produkte, Hersteller sind dazu verurteilt, nur Verarbeitungsgebühren zu verdienen, und die Rolle der Markenunternehmen als "Produktinnovator" wird allmählich ersetzt.
Mit anderen Worten: Der Aufstieg der Eigenmarken ist auch das Ergebnis der Entwicklung, nachdem die Vertriebskanäle die Produktinnovationsmacht übernommen haben.
Nichts Neues unter der Sonne. Dies ist kein Sonderfall auf dem chinesischen Markt, sondern die unvermeidliche Reifephase, die der Konsumgütermarkt in einer bestimmten Entwicklungsstufe durchlaufen muss.
Im Jahr 2025 erreichte der Anteil des Umsatzes von Eigenmarken in 17 Hauptmärkten Europas 38,8 %. In Deutschland, Großbritannien und Frankreich zusammen liegt er über 40 %, in der Schweiz sogar über 52 %.
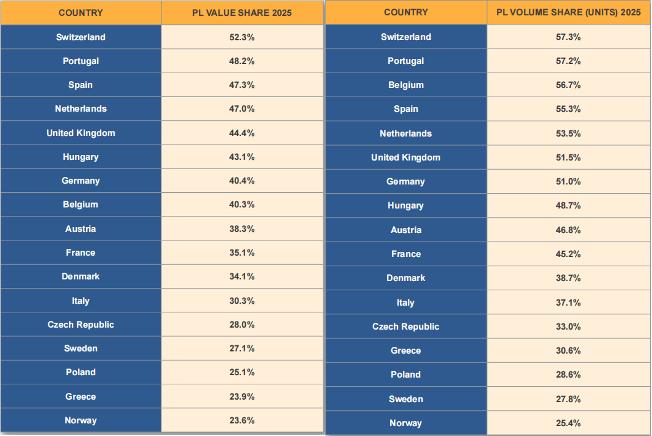
Marktanteile von Umsatz und Anzahl der Eigenmarken in 17 europäischen Ländern im Jahr 2025, entnommen aus dem PLMA-Bericht "Der Status von Eigenmarken in Europa 2026"
Daher ist die Schwäche der Herbst-Zuckerwaren-Messe kein Problem einer einzelnen Messe und kein Problem der Konsumbereitschaft. Es ist ein Signal: Wenn die Vertriebskanäle die Effizienzneustrukturierung abgeschlossen haben, werden sie durch die von ihnen selbst definierten Waren natürlich die Frage beantworten, was die Verbraucher wirklich wollen.
Zum Abschluss
Für Marken und Händler ist es wichtiger, diese Realität zu akzeptieren, als sich über die Vertriebskanäle zu beschweren.
Das Wichtigste zurzeit ist, die Realität zu akzeptieren, die Entwicklungstrends und -regeln zu verstehen und nach einem Ausweg zu suchen.
Drei Wege stehen zur Verfügung: Produkte mit einer Differenzierung herzustellen, die von Vertriebskanälen nicht kopiert werden kann, sodass die Verbraucher auf Ihr Produkt nicht verzichten können; oder sich zurückzulehnen und ein ODM-Lieferant der Vertriebskanäle zu werden, um mit Produktionskapazität und Forschungs- und Entwicklungsfähigkeit sichere Aufträge zu übernehmen; oder dem direkten Wettbewerb auszuweichen, um Nischengruppen und Szenarien zu bedienen, die von den Vertriebskanälen nicht berücksichtigt werden.
Die Zuckerwarenmesse wird Jahr für Jahr weiter stattfinden, aber ihre Rolle als "Platz für die Vorstellung neuer Produkte" wird wahrscheinlich nie wiederkehren.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "New Distribution", Autor: Zhang Zhenyu, von 36Kr mit Genehmigung veröffentlicht.