Acht von zehn warten auf den Exit: Wie haben sich die 1163 marktorientierten Dachfonds entwickelt?
In den letzten zwei Jahren ist ein deutlicher Trend im Primärmarkt die „Direktinvestitions-Entwicklung“: Viele LP beginnen, die Fähigkeit zu Direktinvestitionen zu betonen, und staatliche Investitionsfonds erhöhen auch den Anteil von Direktinvestitionen. Dies stellt die Dachfonds, insbesondere die marktorientierten Dachfonds, vor ein sehr reales Problem: Wenn alle LP eher bereit sind, selbst Direktinvestitionen durchzuführen, können die Dachfonds dann noch Geld beschaffen? Wie investieren sie selbst und wie realisieren sie Ausstiege?
Mit diesen Fragen haben wir einen Datensatz zusammengestellt: Bis zum 20. September 2026 gibt es in der CVSource von Touzhong Jiachuan 1163 marktorientierte Dachfonds. Durch die Analyse der Daten dieser Fonds haben wir drei bemerkenswerte Schlussfolgerungen beobachtet.
Die erste Schlussfolgerung ist, dass die „Langgeld-Eigenschaft“ der Dachfonds ständig gestärkt wird. Die vereinbarte Laufzeit von marktorientierten Dachfonds beträgt hauptsächlich 8 bis 10 Jahre, was etwa 57 % der offengelegten Stichproben ausmacht; nach dem Gründungsjahr betrachtet, liegt der zentrale Laufzeitwert der in den letzten zwei Jahren neu gegründeten Fonds deutlich höher als zuvor, und die Verteilung ist konzentrierter.
Die zweite Schlussfolgerung betrifft die „gestaffelte Betriebsweise“: 80 % der marktorientierten Dachfonds haben bereits die Phase des Ausstiegs oder der Verlängerung erreicht.
Die dritte Schlussfolgerung lautet „hauptsächlich marktorientierte Kapitalbeschaffung“. Nicht marktorientierte Mittel wie staatliche Plattformen, staatliche Institutionen und Leitfonds machen zusammen nur etwa 13,8 % aus und dienen hauptsächlich der Lenkung und Bonitätsverbesserung; die eigentliche Hauptkraft ist das marktorientierte Kapital, wobei Unternehmensinvestoren und VC/PE-Investitionsinstitute zusammen etwa 64 % aller Kapitalgeber ausmachen.
Wenn man diese drei Dinge zusammenfasst, ist die Schlussfolgerung klar: Die meisten Dachfonds sind Langgeld, aber inzwischen hat die überwiegende Mehrheit bereits die Phase erreicht, in der sie aussteigen oder verlängert werden müssen; ob die Verwalter von Dachfonds weiterarbeiten und neue Fonds auflegen können, hängt entscheidend davon ab, wie groß ihre Fähigkeit zur marktorientierten Kapitalbeschaffung ist.
01. Laufzeitverteilung: Sie wird länger, aber nicht durchgehend verlängert
Marktorientierte Dachfonds sind im Wesentlichen Umschlagplätze, die langfristiges Kapital mit dem Primärmarkt verbinden, und weisen von Natur aus die Eigenschaft von Langgeld auf. Betrachtet man die zu unterschiedlichen Zeiten gegründeten Dachfonds, so wird ihre Langgeld-Eigenschaft ständig weiter gestärkt.
Wir haben 56 Fonds mit offengelegter vereinbarter Laufzeit unter den 1163 marktorientierten Dachfonds nach dem Gründungszeitpunkt in drei Gruppen unterteilt: 24 Fonds gegründet 2019 und früher, 25 Fonds gegründet zwischen 2020 und 2024, 7 Fonds gegründet seit 2025. Beim Vergleich dieser drei Chargen von Fonds lassen sich drei Merkmale feststellen.
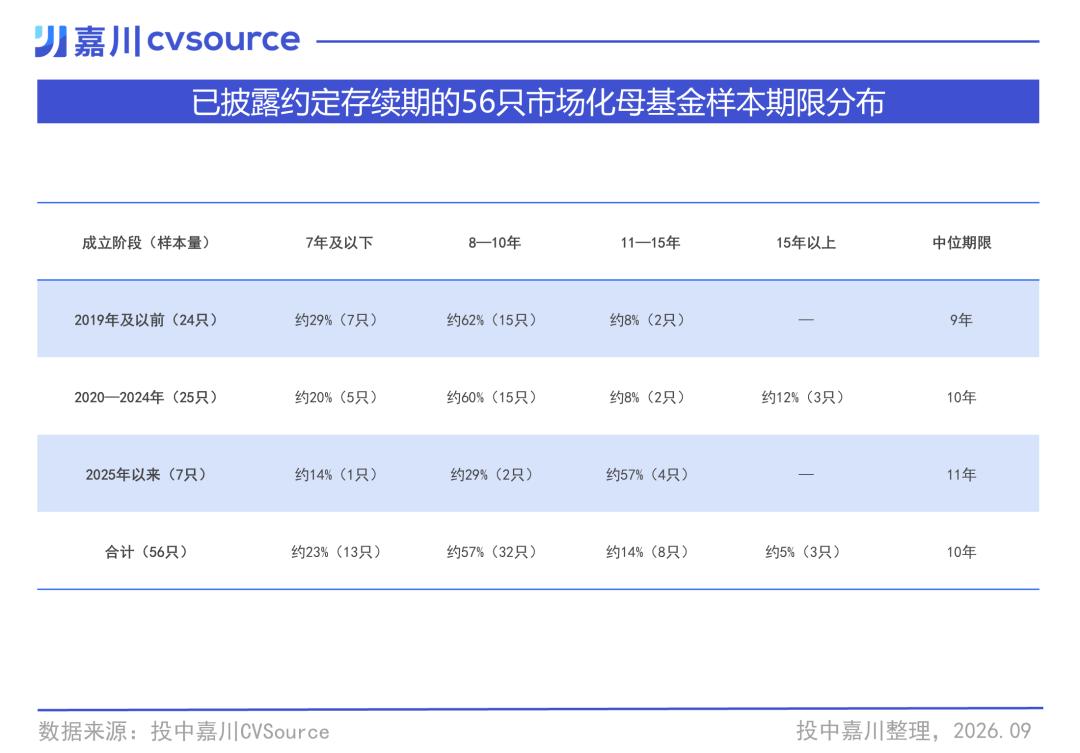
Erstens schrumpfen die kurzfristigen Fonds. Der Anteil der Fonds mit einer Laufzeit von 7 Jahren und darunter sinkt von etwa 29 % im Jahr 2019 und früher auf etwa 20 % im Zeitraum 2020–2024 und weiter auf etwa 14 % seit 2025, kurzfristige Fonds werden immer seltener.
Zweitens steigt der zentrale Laufzeitwert der Fonds. Der Median der vereinbarten Laufzeit steigt von 9 Jahren auf 10 Jahre und dann auf 11 Jahre, der zentrale Laufzeitwert der in den letzten zwei Jahren neu gegründeten Fonds liegt um etwa zwei Jahre höher als zuvor.
Drittens konzentriert sich die Laufzeit der seit 2025 neu gegründeten Fonds hauptsächlich auf 7 bis 15 Jahre, kurzfristige Laufzeiten sind deutlich seltener, extrem lange Laufzeiten stellen nur Einzelfälle dar, und die gesamte Laufzeitverteilung ist konzentrierter als in der Vergangenheit.
Bei den konkreten Fonds sind die Merkmale noch intuitiver.
Unter den Stichproben mit offengelegter Laufzeit beträgt die kürzeste nur 5 Jahre, beispielsweise der 2016 gegründete Guangdong Xuelaite Dayu Industriemerging-Fonds mit einer vereinbarten Laufzeit von 5 Jahren (3+2-Modus), diese Art von kurzfristigen Fonds war zwischen 2014 und 2017 relativ konzentriert, danach wurden sie immer seltener.
Auf der anderen Seite gibt es auch Beispiele mit einer Laufzeit von 20 Jahren: Der 2021 gegründete Taibao Great Health Industry Private Investment Fund (Shanghai) hat eine vereinbarte Laufzeit von 20 Jahren und wird von den Mitteln der Pacific Insurance-Gruppe geleitet.
Hinter den Laufzeitangaben stehen die „gestaffelten“ Regelungen im Inneren des Fonds. Bei Fonds mit offengelegtem gestaffeltem Plan beträgt die Investitionsphase normalerweise 3 bis 5 Jahre, die Ausstiegsphase normalerweise 4 bis 5 Jahre, gängige Kombinationen sind „4+4“, „4+5“ oder „5+5“; die meisten Fonds haben nach Ende der Ausstiegsphase noch eine Verlängerungsphase, normalerweise ein- bis zweimal, jeweils 1 bis 2 Jahre.
Für Dachfonds muss ihre tatsächliche Lebensdauer noch eine Ebene weiter nach unten übertragen werden. Ob die Teilfonds erfolgreich aussteigen können, bestimmt direkt, ob der Dachfonds planmäßig aussteigen und liquidieren kann.
02. Betriebsphase: 80 % haben die Schwelle für Ausstieg oder Verlängerung erreicht
In welcher Phase befinden sich die 1163 Fonds jetzt genau? Um diese Frage zu beantworten, kann man nicht pauschal urteilen, da nur 56 Fonds in der Stichprobe ihre Laufzeit offengelegt haben, die restlichen 1107 nicht. Daher verwenden wir zwei Messgrößen zur Bewertung.
Zuerst betrachten wir nur die 56 Fonds mit offengelegter Laufzeit. Bis September 2026 befinden sich etwa 30,4 % noch in der Investitionsphase, etwa 41,1 % sind bereits in die Ausstiegsphase eingetreten, etwa 25,0 % befinden sich in der Verlängerungsphase, und weitere 2 Fonds wurden bereits abgemeldet oder sind in Liquidation. Allerdings ist der Anteil der in den letzten Jahren neu gegründeten Fonds in dieser Stichprobe relativ hoch, der Anteil der Investitionsphase liegt deutlich über dem gesamten Markt, sodass eine isolierte Betrachtung dieser Stichprobe den Anteil der Fonds, die sich noch in der frühen Phase befinden, überschätzen würde.
Für die 1107 Fonds ohne offengelegte Laufzeit schätzen wir sie anhand des Medians der Laufzeit von Fonds desselben Gründungsjahres, das Ergebnis lautet dann: etwa 18,9 % befinden sich in der Investitionsphase, etwa 47,2 % in der Ausstiegsphase, etwa 33,9 % in der Verlängerungsphase, die Summe aus Ausstiegs- und Verlängerungsphase beträgt mehr als 80 %.
Die große Differenz zwischen den beiden Datenketten hängt mit der Zusammensetzung der Stichprobe zusammen: Die Fonds mit offengelegter Laufzeit sind meist in den letzten Jahren neu gegründet, der Anteil der Investitionsphase ist natürlich hoch; die gesamte Stichprobe besteht hauptsächlich aus bestehenden älteren Fonds, die Merkmale von Ausstieg und Verlängerung treten stärker hervor.
Ein weiterer wichtiger Hintergrund ist, dass der Median der bereits abgelaufenen Betriebszeit der gesamten Stichprobenfonds etwa 9 Jahre beträgt, wovon die vor 2020 gegründeten Fonds etwa 65 % ausmachen, die meisten von ihnen haben die vereinbarte Laufzeit bereits fast erreicht oder sogar überschritten.
Gegenwärtig sind mehr als 80 % der Fonds in die Ausstiegs- oder Verlängerungsphase eingetreten, was bedeutet, dass sie sich allgemein in dem Fenster befinden, in dem sie die Rendite einlösen müssen; der Anteil der Verlängerungsphase von etwa 33,9 % spiegelt auch teilweise wider, dass der Ausstiegsrhythmus einiger Fonds langsamer als erwartet verläuft und eine Verlängerung erforderlich ist.
03. Kapitalbeschaffungsleistung: Industriekapital und VC/PE sind die absolute Hauptkraft
Schließlich betrachten wir, woher das Geld kommt, also die Kapitalbeschaffungsseite. Wir haben insgesamt mehr als 4000 Einträge von Kapitalgebern statistisch erfasst (unterschiedliche Kapitalgeber desselben Fonds werden getrennt gezählt, derselbe Kapitalgeber, der in mehrere Fonds investiert, wird ebenfalls getrennt gezählt, GP sind darin enthalten) und festgestellt, dass der Anteil des nicht marktorientierten Kapitals etwa 13,8 % beträgt, einschließlich staatlicher Plattformen, staatlicher Institutionen und Leitfonds usw., der Anteil des restlichen marktorientierten Kapitals beträgt insgesamt etwa 86,2 %.
Unter allen Kapitalgebern machen Unternehmensinvestoren 33,4 % aus, VC/PE-Investitionsinstitute 30,2 %, beide zusammen 63,6 %, was etwa 74 % des marktorientierten Kapitals ausmacht und die absolute Hauptkraft darstellt; die Investitionen von Industriekapital und börsennotierten Unternehmen hängen größtenteils mit der Synergie ihrer eigenen Industriekette zusammen.
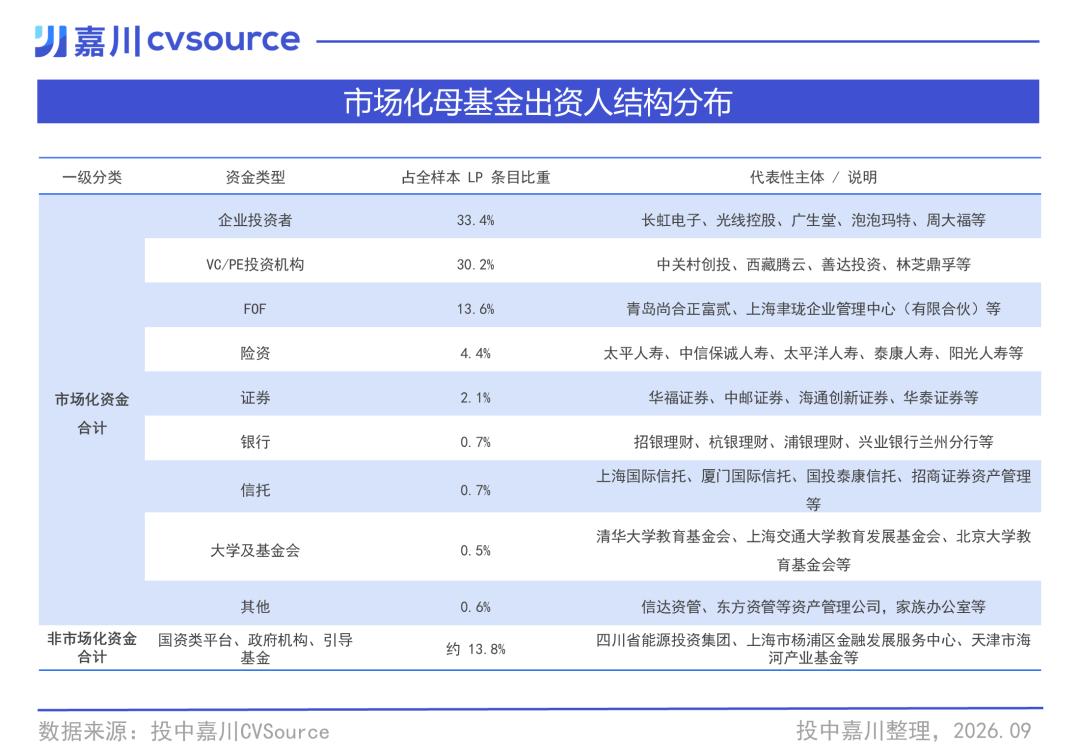
Hinter diesen Zahlen stehen konkrete Investitionsverhalten. Bei den Unternehmensinvestoren ist die Changhong-Gruppe ein typisches Beispiel: Sichuan Changhong Electric Co., Ltd. hat gemeinsam mit vielen ihrer börsennotierten Tochtergesellschaften – Changhong Huayi, Changhong Meiling, Changhong Klimaanlage, Guangdong Changhong Elektronik, Changhong Sanjie Neue Energie, Changhong Gerun Umweltschutz, Changhong Jiahua Digital, Changhong Neue Energie usw. – zusammen mit Shenwan Hongyuan den „Changhong-Gruppe Sichuan Shenwan Hongyuan Strategischer Neuer Industriedachfonds“ gegründet. Dass eine Industriegruppe mit vielen börsennotierten Plattformen gemeinsam einen Dachfonds auflegt, ist die intuitive Darstellung von „Industriekapital investiert und legt die Anlagen entlang seiner eigenen Industriekette an“.
Auf Seiten der VC/PE-Investitionsinstitute machen die Fonds-GP die Mehrheit aus. Unter den übrigen Typen machen FOF 13,6 % aus, Versicherungskapital 4,4 %, Wertpapierhäuser 2,1 %, Trusts und Bankvermögensverwaltung jeweils 0,7 %, Hochschulstiftungen 0,5 %.
Auf der Grundlage dieser Stichprobe ist das marktorientierte Kapital nach wie vor die Hauptkraft, aber etwa 80 % der Fonds sind bereits in die Ausstiegs- oder Verlängerungsphase eingetreten; die eigentliche Prüfung für die Verwalter von Dachfonds hat sich von der Kapitalbeschaffung zum Ausstieg verschoben.
Dieser Artikel stammt aus dem WeChat-öffentlichen Konto „Touzhong Jiachuan“, Autor: Redaktion von Jiachuan, veröffentlicht mit Genehmigung von 36Kr.