Von der „Nord-Süd-Separatverwaltung“ zur „Nord-Süd-Integration“ — Der Wandel der Gesamtkonstellation von Toyota China in 22 Jahren
Toyotas Kernvermögen in China wird möglicherweise durch eine Vermögensakquisition in die Hände der GAC Group gelangen.
Am 8. Oktober in Guangzhou traten Liu Yigong, Generaldirektor von FAW China, Sato Kentaro, Präsident von Toyota Motor, und Feng Xingya, Vorsitzender der GAC Group, bei derselben Unterzeichnungszeremonie auf, wo die drei Parteien offiziell ein neues Rahmenabkommen für strategische Zusammenarbeit unterzeichneten.
Die Nachricht tauchte zum ersten Mal vor einem Monat auf – am 14. Oktober setzte die GAC Group den Handel aus und veröffentlichte eine Ankündigung über die Unterzeichnung einer Absichtserklärung mit FAW Co., Ltd.; am 28. September wurde der Restrukturierungsplan der Öffentlichkeit vorgestellt; am 8. Oktober schloss sich Toyota als gemeinsamer Joint-Venture-Partner an und die drei Parteien saßen an einem Tisch.
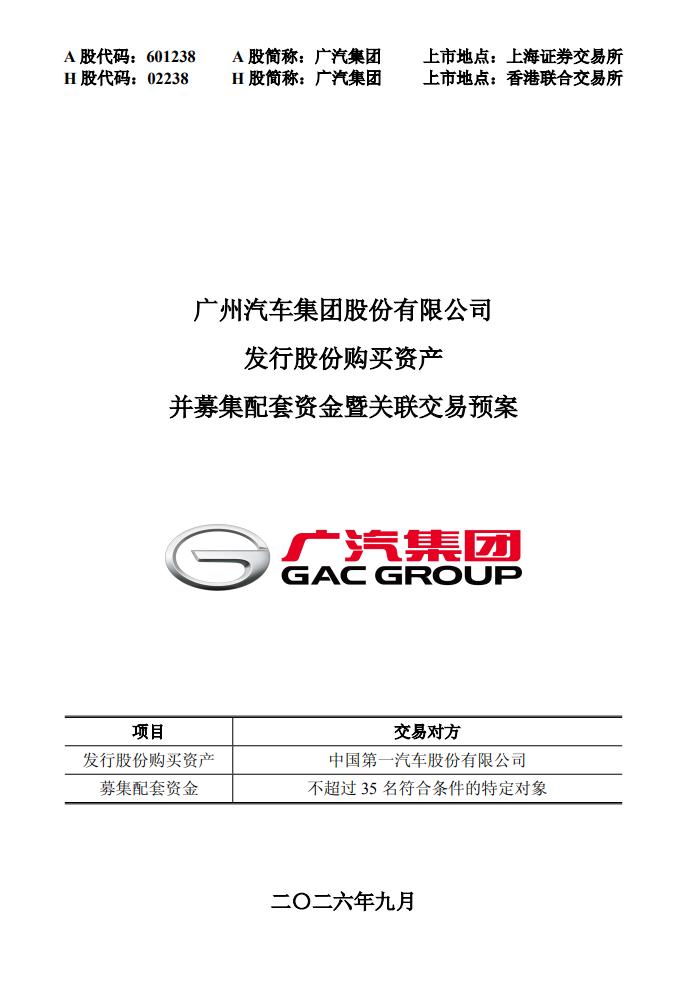
Restrukturierungsplan, Quelle: Offizielle Website der Shanghai Stock Exchange
Vom Plan bis zur Abwicklung dauert es normalerweise noch eine Weile. Aber wenn nichts Unerwartetes passiert, wird das seit 22 Jahren bestehende getrennte Verwaltungsmuster von „Nord- und Süd-Toyota“ vollständig umgestaltet.
FAW und Toyota begannen ihre Zusammenarbeit im Jahr 2002, GAC und Toyota nahmen ihre Zusammenarbeit im Jahr 2004 auf. Die kumulierten Nutzer der beiden Joint-Venture-Unternehmen auf dem chinesischen Markt übersteigen 23,56 Millionen; nach Daten des China Automobile Industry Association machten die kombinierten Verkäufe von „Nord- und Süd-Toyota“ im Jahr 2025 17,03 % der Verkäufe von Joint-Venture-Pkw aus und standen an der Spitze der Joint-Venture-Marken.
Wenn die Restrukturierung abgeschlossen ist, wird das duale Joint-Venture-System von „Nord- und Süd-Toyota“, das mehr als zwanzig Jahre lang betrieben wurde, von parallelem Wettbewerb zu tiefer Bindung übergehen.
Dies ist das erste Mal in der Geschichte der chinesischen Automobil-Joint-Ventures, dass ein zentrales Staatsunternehmen, ein lokales Staatsunternehmen und ein ausländisches Automobilunternehmen auf marktwirtschaftlichem Wege durch Aktientausch tief miteinander verbunden werden. Wie ist diese Restrukturierung genau gestaltet? Was verfolgen die drei Parteien jeweils? Kann sie einen neuen Weg für das alternde Joint-Venture-Modell bahnen?
Wie ist diese Restrukturierung gestaltet?
Im Vergleich zu dem früher von der Öffentlichkeit falsch interpretierten „Zusammenschluss von Nord- und Süd-Toyota“ ist diese Restrukturierung in der Praxis viel „leichter“.
Gemäß dem Plan beabsichtigt die GAC Group, 50 % der Anteile an FAW Toyota, die sich im Besitz von FAW Co., Ltd. befinden, durch Ausgabe von Aktien zu erwerben.
Nach Abschluss der Transaktion wird FAW Toyota weiterhin als unabhängige Betreiberin fortbestehen, und die Eigentumsstruktur ändert sich von „50 % FAW Co., Ltd. + 45,77 % Toyota Motor + 4,23 % Toyota China“ zu einer Beteiligung von je 50 % durch die GAC Group und die Toyota-Gruppe.
Die „Leichtheit“ zeigt sich in drei unveränderten Punkten.
Durch die Interpretation der Art der Transaktion lässt sich feststellen: Die Rechte des ausländischen Partners Toyota bleiben unverändert, und der Beteiligungsanteil wird in derselben Höhe beibehalten; der tatsächliche Kontrolleur der GAC Group ist nach wie vor das Amt für Staatsvermögensverwaltung der Stadt Guangzhou, diese Transaktion stellt keine Restrukturierung und Börsennotierung dar; die juristische Person, die Marke und die Fabriken von FAW Toyota verbleiben weiterhin an ihren ursprünglichen Standorten, und die Arbeitsverhältnisse der Mitarbeiter werden nicht automatisch mit der Änderung der Eigentumsanteile übertragen.
Die GAC-Seite hat klargestellt, dass diese Zusammenarbeit sich von dem traditionellen Reformmodell für staatseigene Unternehmen der Vergangenheit unterscheidet, das auf „vollständiger Übernahme, Restrukturierung des Hauptkörpers und Integration des Systems“ beruht. Sie stellt eine flexible Vernetzung über Ebenen und Regionen hinweg dar, die die ursprüngliche Betriebslebendigkeit beider Seiten maximal bewahrt.
Quelle: Offizielle Website der GAC Group
Die größte Veränderung, die durch die Übernahme entsteht, ist die veränderte Position von FAW.
Diese Vermögensakquisition bedeutet im Grunde, dass die zentralen Joint-Venture-Ressourcen von Toyota in China in die Hände der GAC zusammengeführt werden.
Entsprechend tritt FAW aus der direkten Beteiligung an FAW Toyota aus und erhält im Gegenzug mehr als 5 % der Aktien der GAC Group, wird zum zweitgrößten Aktionär und stellt einen potenziellen verbundenen Rechtsträger des börsennotierten Unternehmens dar.
Das heißt, FAW tritt von der Position des operativen Verantwortlichen zurück und wird zu einem strategischen Aktionär. Man kann vernünftigerweise annehmen, dass FAW Co., Ltd. nach dem Eintritt in den Vorstand weiterhin Einfluss auf strategische Themen wie Beschaffung, Forschung und Entwicklung sowie Produktionskapazität behalten wird.
Die Veränderung des externen Marktumfelds ist zweifellos einer der Schlüsselfaktoren, die die drei Parteien dazu bringen, einen Konsens zu erzielen.
In den letzten Jahren hat der Wettbewerb in der Automobilindustrie ein noch nie dagewesenes Ausmaß erreicht. Das Problem der Homogenisierung in der Industrie, gepaart mit schwächerer Inlandsnachfrage und einem Preiskrieg, der die Gewinne ständig drückt, führt dazu, dass sich die Industrie schneller auf die führenden Unternehmen konzentriert.
Gleichzeitig hat sich die politische Ausrichtung der nationalen Automobilindustrie dahingehend verändert, die Branchenordnung zu regulieren und die Integration von Beständen voranzutreiben. Am 11. September dieses Jahres haben neun Abteilungen, darunter das Ministerium für Industrie und Informationstechnik, den „15. Fünfjahresplan für die Entwicklung der intelligent vernetzten neuen Energieautomobilindustrie“ veröffentlicht, der ausdrücklich vorsieht, „die Anstrengungen für die rechtmäßige Fusion und Restrukturierung von Automobilunternehmen sowie die überregionale Integration zu verstärken“.
Unter den gegenwärtigen Umständen ist die überregionale Integration zu einem notwendigen Mittel für Automobilunternehmen geworden, um ihre Wettbewerbsfähigkeit zu stärken und den Veränderungen in der Branche zu widerstehen.
Warum brauchen alle drei Parteien diese Restrukturierung?
Die drei Parteien sitzen an demselben Tisch, aber die Rechnungen, die vor ihnen liegen, sind völlig unterschiedlich.
Als globaler Automobilriese steht Toyota derzeit unter dem Hauptdruck, dass der chinesische Markt die globale Leistung belastet. Im ersten Halbjahr 2026 betrug die globale Produktion von Toyota 4,8637 Millionen Einheiten, was einem Rückgang von 1,2 % gegenüber dem Vorjahr entspricht; der Absatz betrug 5,0089 Millionen Einheiten, was einem Rückgang von 2,9 % gegenüber dem Vorjahr entspricht.
Dies ist der erste Rückgang von Produktion und Absatz bei Toyota in den letzten zwei Jahren, dessen Hauptgrund darin liegt, dass Joint-Venture-Marken im Inland mit strukturellen Problemen konfrontiert sind.
Vor 2012 betrug der Marktanteil von Joint-Venture-Marken im Inland mehr als 60 %. Nach den neuesten Daten des Chinesischen Pkw-Verbands lag der Marktanteil von eigenständigen Marken von Januar bis August dieses Jahres bei 66,2 %, der von Joint-Venture-Marken bei 33,8 %.
Nachdem der Markt in einen Bestandswettbewerb übergegangen ist, ist die von Toyota in der Vergangenheit auf dem chinesischen Markt verfolgte Strategie von „einer Marke und zwei Joint Ventures“ nicht mehr anwendbar.
Diese Strategie war in der Vergangenheit ein wirksames Mittel zur Expansion, mit dem zwei Unternehmen im Süden und Norden jeweils unabhängig voneinander wachsen konnten, um den Markt so weit wie möglich zu erobern. Aber jetzt ist sie zu einer Quelle von innerem Verbrauch geworden: Die Produktlinien überlappen sich stark, was bedeutet, dass sie um dieselbe Kundengruppe konkurrieren; je größer die Investitionen in neue Energien und Intelligenz sind, desto teurer wird die doppelte Verschwendung durch getrennte Entwicklung und Beschaffung in den beiden Systemen.
Für Toyota bedeutet die Zusammenführung der beiden chinesischen Partnerunternehmen zu einem einheitlichen Betriebsfenster sowohl Kostensenkungen als auch eine Beschleunigung der Elektrifizierungstransformation, um zu vermeiden, dass der chinesische Markt die globale Basis weiter belastet.
Für GAC Toyota und FAW Toyota können die früher getrennte Entwicklung, getrennte Beschaffung und getrennte Aufbau von Vertriebskanälen zu einer einheitlichen gemeinsamen Nutzung umgewandelt werden, was den Synergieeffekt der Größenskalen verstärken, wiederholte Investitionen reduzieren und die Kosten für technologische Innovationen verteilen kann.
Die eingesparten Ressourcen können konzentriert in die eigenständigen Marken und das neue Energiegeschäft investiert werden, um ihren Anteil bei der Umgestaltung der Automobilindustriekette zu erhöhen.
Neben der Integration von Ressourcen ändern sich auch ihre Rechnungen.
In den letzten Jahren ist der den Aktionären der GAC zuzurechnende Nettoverlust stetig gesunken, von 4,429 Milliarden Yuan im Jahr 2023 auf 824 Millionen Yuan im Jahr 2024. Im Jahr 2025 wechselte das Unternehmen von Gewinn zu Verlust und verzeichnete einen massiven Verlust von 8,784 Milliarden Yuan, und im ersten Halbjahr 2026 betrug der Verlust weitere 4,467 Milliarden Yuan.
Einer der Gründe für den Verlust ist, dass das Geld ständig in die Transformation zur neuen Energie fließt: Allein im ersten Halbjahr 2026 beliefen sich die eigenständigen Forschungs- und Entwicklungsinvestitionen der GAC auf 4,834 Milliarden Yuan, was einem Anstieg von 27,58 % gegenüber dem Vorjahr entspricht, und die kumulierten Forschungs- und Entwicklungsinvestitionen haben bereits 67 Milliarden Yuan überschritten.
Nach dem Erwerb der Anteile an FAW Toyota wird das Unternehmen zu je 50 % von der GAC und der Toyota-Gruppe gehalten und gemeinsam kontrolliert. Das Unternehmen wird als Gemeinschaftsunternehmen nach der Equity-Methode bilanziert – sein Umsatz wird nicht in die Bilanz der GAC aufgenommen, aber die Hälfte des Nettogewinns wird vollständig in die Position „Erträge aus Beteiligungen“ der GAC einfließen, was mehrere zehn Milliarden Yuan erreichen kann.
Die GAC hat diesen Transaktionszweck auch in dem Plan ausdrücklich erwähnt: Die Restrukturierung kann „gewinnbringende Vermögenswerte einbringen und die Rentabilität des börsennotierten Unternehmens verbessern“.
Quelle: Offizielle Website der GAC Group
Auf Leistungsebene kann auch FAW Gewinne erzielen. Es steht hauptsächlich vor einer Krise bei den Absatzzahlen – in diesem Jahr ist der Gesamtabsatz von FAW Toyota stark zurückgegangen. Der kumulierte Absatz in den ersten 8 Monaten betrug 379.000 Einheiten und wurde von GAC Toyota (mit einem Absatz von 447.000 Einheiten im gleichen Zeitraum) überholt.
Nach der Transaktion können Produktion und Absatz der GAC zu einem großen Teil in die Leistungskalkulation von FAW einbezogen werden. Das ist nicht ohne Präzedenzfall. Im Dezember 2025 erwarb FAW Co., Ltd. für 3,744 Milliarden Yuan einen Anteil von etwa 5 % an Leapmotor, und Leapmotor trug im selben Jahr etwa 32.000 Einheiten zur Absatzstatistik von FAW bei.
Zusammenfassend lässt sich sagen, dass Toyota nach Effizienz strebt und GAC sowie FAW nach Auswegen suchen. Diese Restrukturierung ist die realistischste Wahl für sie zurzeit.
Kann eins plus eins nach der Integration größer als zwei sein?
Restrukturierung und Integration sind ein großes Projekt. Es ist nicht einfach, einen neuen Weg zu gehen und die Chancen auf dem Markt für neue Energieautos zu erhöhen.
Wenn die Transformation zur neuen Energie weiter vorangetrieben werden soll, wird GAC Toyota sicherlich weiterhin die Vorreiterrolle einnehmen, da seine Transformation deutlich schneller voranschreitet als die von FAW Toyota.
Der im März letzten Jahres auf den Markt gebrachte BZ3X erreichte in 14 Monaten einen Absatz von über 100.000 Einheiten und ist das schnellste Modell unter den neuen Energie-Joint-Venture-Autos, das diesen Rekord erreicht hat; von Januar bis August dieses Jahres wurden 59.700 Einheiten des BZ3X verkauft, womit es fest den ersten Platz im Segment der reinen Elektroautos von Joint-Venture-Marken belegt.
Gleichzeitig lag der Absatz von FAW Toyota bZ5 unter 10.000 Einheiten, und der Bereich der neuen Energie war insgesamt unbesetzt.
Aber FAW Toyota hat auch seine eigenen Vorteile. Es hat in der Vergangenheit das TPS-Schlankproduktionssystem von Toyota übernommen und verfügt über Erfahrungen in Fertigungsverfahren, Industriearbeitern und Teilesystemen; das Chengdu-Werk ist das erste Joint-Venture-Projekt für komplette Fahrzeuge von Toyota in China und ist bis heute eines der wenigen flexiblen Mischlinienwerke für komplette Fahrzeuge im Inland, das gleichzeitig Pkw, SUV und Busse abdeckt. Das zeigt, dass FAW die Fähigkeit hat, „gute Autos zu bauen“.
Nicht nur das neue Energiesystem und die Fertigung von kompletten Fahrzeugen, sondern auch Produktionskapazitäten, regionale Märkte und mehr können sich gegenseitig ergänzen. Aber in der Praxis gibt es viele Hindernisse zwischen der Verbindung, und die Interessen aller Parteien sowie die Integration verschiedener Teams müssen berücksichtigt werden.
