Protein ist zum neuen "Hoffnungsprojekt" der Molkereiunternehmen geworden.
Auf dem globalen Lebensmittel- und Getränkemarkt wird „hoher Proteingehalt“ zunehmend zu einem Konsens der Verbraucher.
In Übersee sind Proteingetränke zu einem alltäglichen Trend geworden: Die Verkaufszahlen von verwandten Produkten wie Proteinshakes, Proteinriegeln und Proteinpulvern sind innerhalb von zwei Jahren um fast 200 % gestiegen.
Dieser Hype hat auch China erfasst und ist zu einem Durchbruchspunkt für Molkereiunternehmen geworden, um neue Wachstumsmotoren zu finden.
Daten von Maiying Intelligence Station zeigen, dass im zweiten Quartal 2026 der Umsatz von Molkereiprodukten im traditionellen offline-Einzelhandel im Jahresvergleich um 8,48 % gesunken ist. In dem schwachen Marktumfeld haben die großen führenden Molkereiunternehmen keine einfache Lage.
Der den Aktionären zuzurechnende Nettogewinn von Yili im ersten Halbjahr ist im Jahresvergleich um 20,02 % gesunken, und der Umsatz von Bright Dairy im ersten Halbjahr ist im Jahresvergleich um 4,81 % gefallen. Mengniu hat zwar ein Wachstum beibehalten, aber seine Wachstumsquelle hat sich von der traditionellen Normaltemperaturmilch auf die drei Geschäftsfelder Frischmilch, Milchpulver und Käse verlagert.
Die unter Druck stehenden Molkereiunternehmen haben sich mit der weltweit aufstrebenden Proteinwirtschaft zusammengeschlossen und einen „Protein-Wettlauf“ in der gesamten Industriekette ausgelöst, um mehr Protein in Produktbehältern unterschiedlicher Formen zu verpacken.
Auf dem Grundmarkt für flüssige Milch wird der Proteinindex auf das Extremwert getrieben; nach dem Parameterwettbewerb bei Milchprodukten ist „Proteinwasser“ auf dem Getränkemarkt zu einem neuen Trend geworden; gleichzeitig erweitern Unternehmen ihr Geschäft auf den nachgelagerten Bereich der Industriekette, liefern hochproteinhaltige maßgeschneiderte Rohstoffe für frisch zubereitete Tee- und Kaffeemarken und versuchen, neuen Wachstumsraum im B2B-Bereich zu erschließen.
Dass das Protein-Geschäft zur Wachstumshoffnung der Molkereiunternehmen wird, bedeutet nicht, dass es einfach zu betreiben ist.
Im Wettlauf um den Proteinparameter bei flüssiger Milch steigen die Kosten ständig. Die Wahrnehmung der Endverbraucher für Proteinwasser ist noch immer unscharf, und die Gewinnspanne bei der Lohnfertigung im B2B-Bereich ist unsicher. Wie die Proteinwirtschaft in den Wachstumsdaten der Molkereiunternehmen umgesetzt werden kann, muss noch die Prüfung des Marktes bestehen.
Der Geschäftswettbewerb um 0,1 Gramm Protein
Flüssige Milch ist das erste Schlachtfeld, auf dem der Wettbewerb um hohen Proteingehalt zwischen Molkereiunternehmen zum Vorschein kam.
Der Wettbewerb begann im Jahr 2020: Zu dieser Zeit lag der Proteingehalt von inländischer kalter Frischmilch im Allgemeinen bei 3,4 bis 3,6 Gramm pro 100 Milliliter, als Yoplait 4.0+ Milch mit 4,1 Gramm Protein pro 100 Milliliter auf den Markt brachte. Im Jahr 2023 stieg dieser Wert auf 5,0 Gramm.
Heute gibt es unter den gängigen Marken in Supermärkten Frischmilch mit 4,0 g Protein pro 100 Milliliter bei Mengnius „Daily Fresh“, hochproteinhaltige Ultrafiltrationsmilch von Yili Classic mit 4,4 Gramm und Bright Youbei, das 5.0 Ultra-Frischmilch auf den Markt gebracht hat.
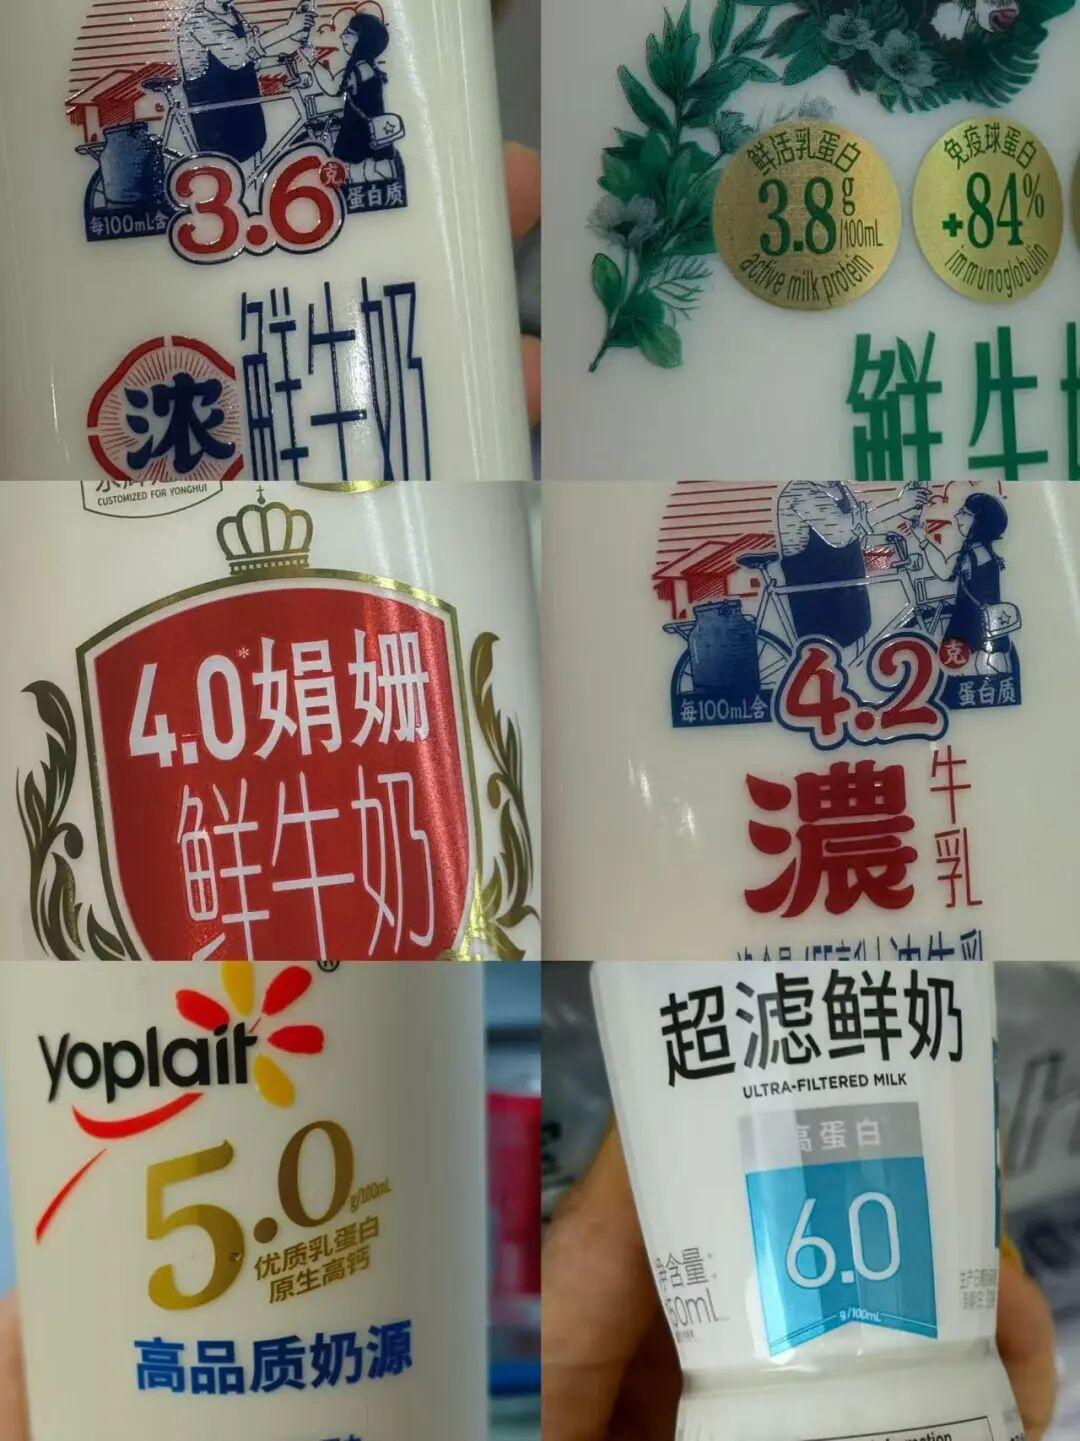
Dieser Wettbewerb hat sich auch von kalter Frischmilch auf den Markt für Normaltemperaturmilch ausgeweitet. Im Juni dieses Jahres brachte Mengniu M-PLUS Daily Protein Milk auf den Markt, die 15 Gramm natives Milchprotein in einer 250-Milliliter-Flasche enthält, was 6 Gramm pro 100 Milliliter entspricht.
Damit hat sich der Proteinwettbewerb auf dem Markt für flüssige Milch von dem üblichen Niveau von etwa 3 Gramm allmählich auf 4 Gramm, 5 Gramm und sogar 6 Gramm entwickelt. Der Proteingehalt hat sich von einem Produktparameter zu einem wichtigen Wettbewerbspunkt entwickelt, mit dem Molkereiunternehmen Verbraucher gewinnen und Produktunterschiede schaffen.
Aber die Unternehmen geben sich große Mühe, den Proteingehalt auf der Verpackung von grundlegender weißer Milch oder kalter Milch von 4,0 g auf 4,1 g zu erhöhen. Wie viele Verbraucher zahlen für diese zusätzlichen 0,1 Gramm, und ist dieses Geschäft am Ende profitabel oder verlustreich?
Vom 3.0-Zeitalter zum 4.0- und sogar 5.0-Zeitalter hängt dieser sprunghafte Parameteranstieg von der Membranfiltrationstechnologie der Molkereiunternehmen ab, beispielsweise der Ultrafiltration (UF). Die Kuhrasse, die Haltungsverwaltung und die Milchquelle selbst beeinflussen den Proteingehalt der Rohmilch, aber um den Proteingehalt von gewöhnlicher Milch stark zu erhöhen, muss man auf industrielle Verarbeitungstechnologien zurückgreifen.
Der Kernlogik der Ultrafiltrationstechnologie besteht darin, Wasser und Laktose aus der Rohmilch herauszufiltern, um das Protein zu konzentrieren. Das heißt: Je höher der Parameter, desto größer der Verlust an Rohmilch und desto höher die Verarbeitungskosten.
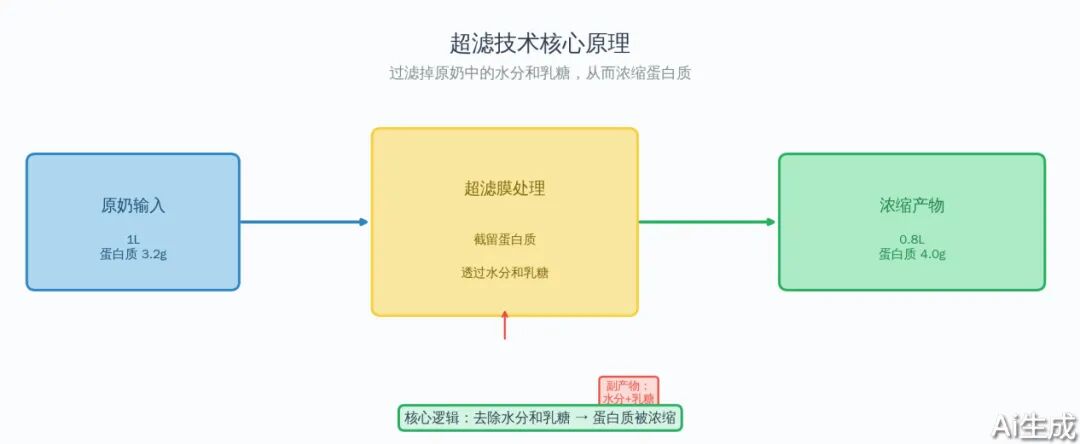
Wie hoch die genauen zusätzlichen Kosten sind, hängt von der Verfahrensroute, der Proteinrückgewinnungsrate, der Effizienz der Ausrüstung und der Nutzung von Nebenproduktströmen ab.
Beispielsweise verwendet Bright Youbei 5.0 ein kombiniertes Verfahren aus Nanofiltrationskonzentration und keramischer Mikrofiltrationsmembran zur Entkeimung; Mengniu M-PLUS verwendet eine mehrstufige Membrantrenntechnologie und erreicht durch ein enzymatisches Hydrolyseverfahren Null-Laktose.
Die Tatsache, dass verschiedene Unternehmen unterschiedliche technologische Wege wählen, zeigt bereits, dass hochproteinhaltige Produkte nicht so einfach sind wie das Hinzufügen eines zusätzlichen Filtrationsschritts. Die Unternehmen müssen ein Gleichgewicht zwischen Nährstoffdichte, Geschmack und Produktionseffizienz finden, und sie brauchen Produktprämien, um die Gewinne zu erhalten.
Aber die Akzeptanz des Marktes für diese Prämien sinkt derzeit. Insbesondere da immer mehr Marken den Proteingehalt in den Mittelpunkt ihrer Werbung stellen, verschwinden die Produktunterschiede wieder, und die Verbraucher wählen wieder das billigste Produkt mit dem gleichen Wert als Auswahlkriterium.
Laut Daten von „Maiying Intelligence Station“ ist der Gesamtumsatz von Molkereiprodukten im zweiten Quartal dieses Jahres im Jahresvergleich um 8,48 % gesunken. Obwohl der Umsatz von kalter reiner Milch gestiegen ist, gibt es deutliche Zugeständnisse bei den Preisen. Vom dritten Quartal 2024 bis zum zweiten Quartal 2026 ist der Durchschnittspreis von kalter reiner Milch pro 100 Milliliter von 1,63 Yuan auf 1,59 Yuan gesunken.
Bei kalter Frischmilch, die ursprünglich im Allgemeinen 6 bis 10 Yuan pro Flasche kostete, ist der Aktionspreis einiger Produkte führender Molkereiunternehmen bereits auf 4 bis 5 Yuan gefallen, und der Preis einiger kleiner und mittlerer Marken ist noch niedriger.
Neben den nicht zufriedenstellenden Verkaufspreisen bringen die immer höheren Proteinwerte auch andere Kostenprobleme mit sich. Wenn beispielsweise Rohmilch zur Konzentration von Proteinen verarbeitet wird, werden auch Mineralstoffe gleichzeitig konzentriert, was dazu führt, dass hochproteinhaltige Milch bitter schmeckt und einen leicht salzigen Milchgeruch hat.
Um die geschmacklichen Mängel auszugleichen, die durch das Verfahren verursacht werden, müssen Unternehmen zusätzlich die Nanofiltrationstechnologie einsetzen, um Salze selektiv zu entfernen. Das erhöht nicht nur die Kosten, sondern verringert auch den Gesundheitswert der Milch.
Trotz aller Probleme wagt kein Unternehmen, anzuhalten – Mengniu M-PLUS Daily Protein Milk ist ein Beispiel. Es erhöht den Proteingehalt pro Flasche auf 15 Gramm und konzentriert sich auf die Nährstoffversorgung vor und nach dem Sport als Hauptverbrauchsszenario, um hochproteinhaltige Milch von einem grundlegenden Nahrungsergänzungsmittel weiter in den Markt für präzise Ernährung zu bringen. Gleichzeitig liegt der Stückpreis bei 12,9 Yuan.
Auf der Zwischenergebniskonferenz im August 2026 sagte Gao Fei, Präsident von Mengniu, dass er hoffe, dass M-PLUS nach Te Lunsu ein weiteres großes Einzelprodukt wird. Aber er betonte gleichzeitig, dass das Unternehmen nicht eilig nach Verkaufsmengen strebt, sondern zuerst die Marke aufbauen und die richtigen Produkte für die richtigen Personengruppen und Szenarien anbieten will.
Aus dem sogenannten „Nicht eilig nach Verkaufsmengen streben“ geht hervor, dass die Unternehmen klar wissen, dass solche neuen Produkte Zeit brauchen, um das Verbraucherbewusstsein aufzubauen. Wie lange das genau dauern wird, ist noch unbekannt.
Das schwankende „Proteinwasser“
Da die Erhöhung des Proteingehalts von flüssiger Milch immer mehr die Berechnung von Aufwand und Ertrag erfordert, wählen Molkereiunternehmen einen anderen Weg: Sie verpacken Protein nicht mehr in Milchform, sondern nutzen es direkt als Kernbestandteil, um Proteinwasser zu entwickeln, das gewöhnlichen Getränken ähnelt.
Seit Ende 2025 haben Unternehmen wie Freshippo, Mengniu und Yili nacheinander verwandte Produkte auf den Markt gebracht, und Proteinwasser ist allmählich in das Blickfeld der Öffentlichkeit gerückt.
Aber viele Teilnehmer bedeuten nicht, dass die neue Produktkategorie ein klares Verbraucherbewusstsein gebildet hat. Insbesondere für die Verbraucher ist unklar, ob dieses neu aufgetauchte Produkt eigentlich das Protein selbst oder die „tägliche Nährstoffergänzung“ verkauft. Wahrscheinlich haben die Unternehmen selbst diese Frage noch nicht geklärt.
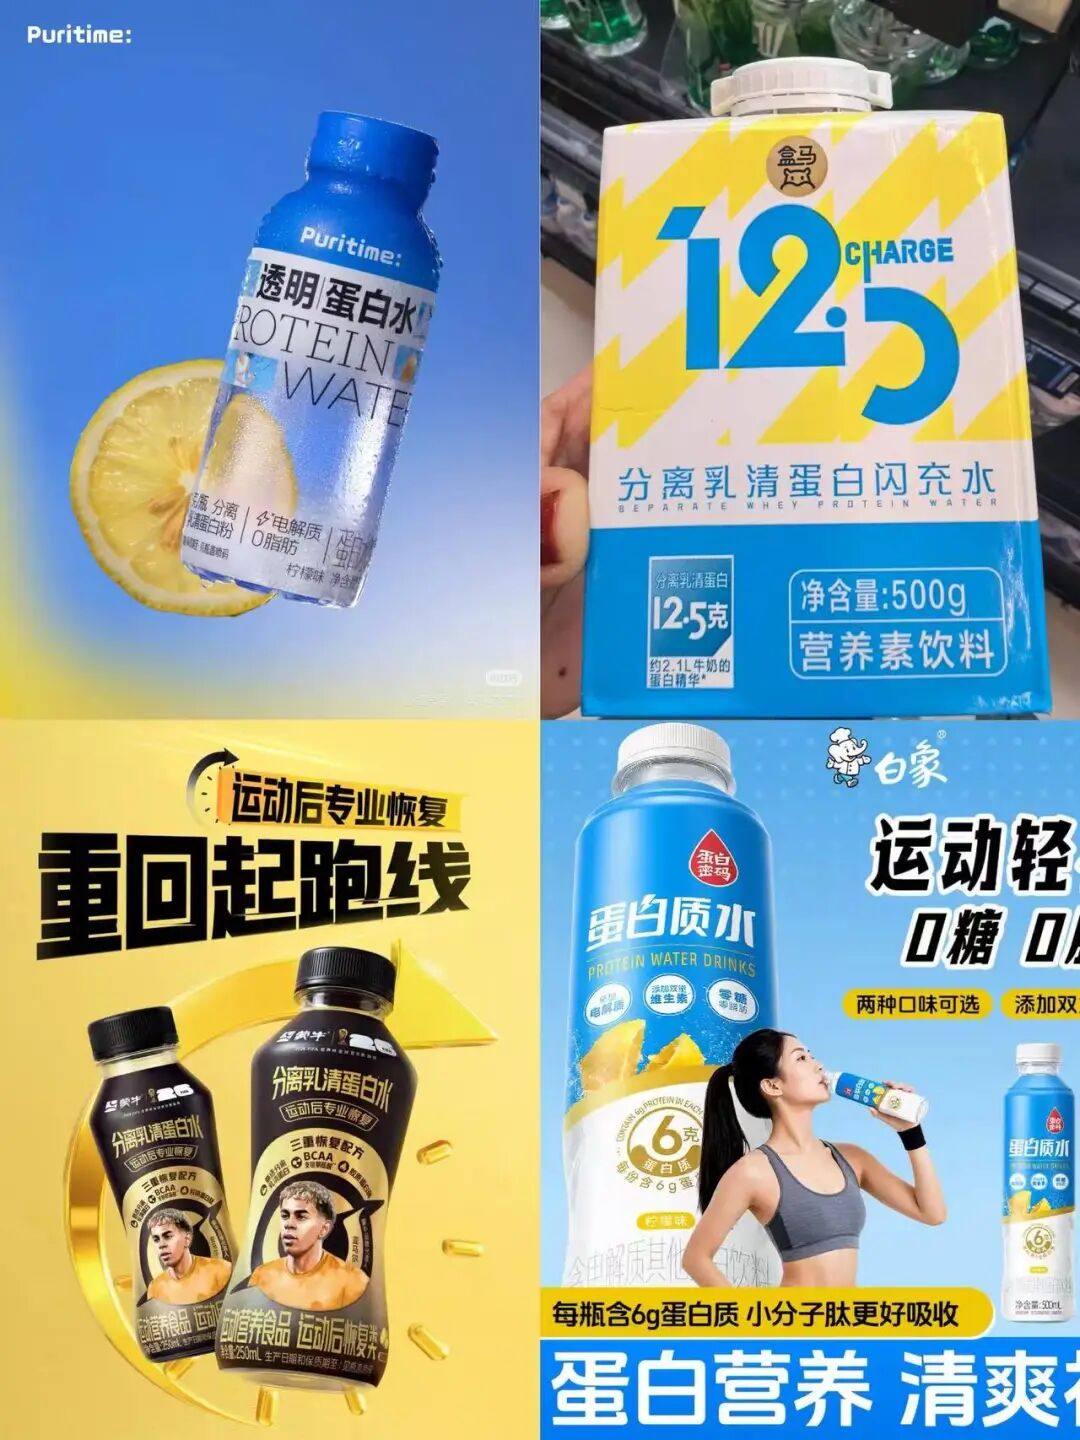
Nehmen wir die beiden Giganten Mengniu und Yili als Beispiel. In diesem Jahr brachte Mengniu Proteinwasser mit 10 Gramm isoliertem Molkenprotein in einer 250-Milliliter-Flasche auf den Markt, dessen Vorbestellpreis 9,9 Yuan beträgt. Zu seinen Werbeschwerpunkten gehören auch zugesetztes BCAA und Kollagenpeptid, die auf die professionelle Erholung nach dem Sport abzielen.
Im Mai desselben Jahres brachte Yili Puritime transparentes Proteinwasser auf den Markt, das 9 Gramm isoliertes Molkenprotein in einer 300-Milliliter-Flasche enthält. Im Gegensatz zu Mengniu betont es die Zugabe von Elektrolyten und Zitronensaft, um die Szenarien auf die tägliche Wasseraufnahme der breiten Öffentlichkeit auszudehnen.
Außerhalb der Molkereiunternehmen gibt es eine große Vielfalt an Anbietern.
Unternehmen wie Freshippo, Baixiang und JD Fresh 7fresh sind nacheinander beigetreten: Einige betonen den Gehalt an Molkenprotein, einige die Erholung nach dem Sport, einige heben Elektrolyte und die tägliche Wasseraufnahme hervor, andere richten sich an Schönheitsnährstoffe. Die Schwankungen bei der Positionierung führen dazu, dass Proteinwasser auf beiden Märkten auf Widerstände stößt.
Wenn es als professionelle Proteinergänzung positioniert wird, muss Proteinwasser mit großen Eimern Proteinpulver und hochproteinhaltiger Milch konkurrieren. Der Vorteil von Proteinwasser liegt jedoch in der Bequemlichkeit, nicht in den Kosten. Denn der Rohstoff isoliertes Molkenprotein ist an sich sehr teuer.
Angetrieben vom Trend zu hochproteinhaltiger Ernährung und der Nachfrage von Nutzern von GLP-1-Gewichtsreduktionsmedikamenten sind die Verkaufspreise von globalem konzentriertem Molkenprotein WPC80 und isoliertem Molkenprotein WPI90 in diesem Jahr um mehr als 100 % gestiegen. Kurzfristig ist der Preis kaum zu senken, da die Produktionskapazität für Molkenprotein nicht schnell erweitert werden kann. Der Preis von Proteinwasser ist zwangsläufig nicht niedrig.
Selbst für Fitnessbegeisterte mit spezifischem Bedarf an Proteinergänzung ist dieser Preisunterschied sehr groß.
Nehmen wir das Produkt von Mengniu als Beispiel: Für 10 Gramm Protein muss man 9,9 Yuan zahlen. Als Referenz: Beim Kauf einer Kiste gewöhnlicher reiner Milch zum Preis von 2,3 Yuan (die etwa 8 Gramm Protein enthält) betragen die Kosten für 10 Gramm Protein nur etwa 2,88 Yuan. Es ist unwahrscheinlich, dass allein die Bequemlichkeit diesen riesigen Preisunterschied langfristig stützen kann.
Wenn es als tägliche Nährstoffergänzung positioniert wird, muss Proteinwasser mit Elektrolytwasser und Funktionsgetränken konkurrieren. Viele Produkte fügen ständig neue Bestandteile zur Anpassung an den Massenmarkt hinzu, sodass der Kernpunkt der Erinnerung an die Produkte unscharf wird.
Geschmacklich hat Molkenprotein nach dem Auflösen in Wasser von Natur aus einen adstringierenden, mehligen und leicht bitteren Geschmack. Um das frische Erlebnis eines transparenten Getränks zu erhalten, müssen Unternehmen mehr Kosten aufwenden, um den Geschmack auf das grundlegende Niveau anderer Erfrischungsgetränke zu bringen.
Bei den Ausführungsstandards befindet sich Proteinwasser derzeit noch in einer „chaotischen Phase“.
Auf nationaler Ebene gibt es keine eigenständige Kategorie „Proteinwasser“. Die Produkte auf dem Markt können nur je nach tatsächlicher Rezeptur ihre eigene Zugehörigkeit finden: Das Produkt von Mengniu ist als Sportnahrungsmittel gekennzeichnet, das von FamilyMart Ji Shang gehört zu den aromatisierten Getränken, und das von Freshippo ist als Nährstoffgetränk gekennzeichnet. Bei Produkten mit derselben Bezeichnung unterscheiden sich die tatsächlichen Zugangsvoraussetzungen stark voneinander.
Obwohl beide als „Proteinwasser“ bezeichnet werden, verwenden einige Produkte teures isoliertes Molkenprotein, während einige Produkte von Marken wie Baixiang und JD Fresh 7fresh Kollagenpeptid hinzufügen. Der Nährwert der beiden unterscheidet sich grundlegend, aber beide können als Rohstoff für „Proteinwasser“ verwendet werden.
Diese Komplexität auf der Rohstoffebene spiegelt sich auch in den neuen Branchenvorschriften der jüngsten Zeit wider.
Der im August 2026 veröffentlichte „Nationale Standard für Lebensmitt