Wer steckt Geld in Weltmodelle? Neben GL Ventures und HSG hat sich sogar dieses Robotikunternehmen an den Haupttisch gesetzt.
Wie extrem ist der Finanzierungsrhythmus auf dem Weltmodell-Sektor derzeit?
Im Jahr 2026 braucht ein neu gegründetes Weltmodell-Start-up im Median nur zwei Monate von der offiziellen Ankündigung seiner Gründung bis zum Erhalt der ersten Finanzierung. Dies ist kein Einzelfall, sondern der Medianwert von 39 Stichprobenunternehmen.
Dann werden Sie sicher neugierig: Wer investiert mit hoher Frequenz in Weltmodelle und kämpft um die Hauptposition bei der ersten Finanzierungsrunde?
Die Erstrunde ist der Zeitpunkt mit der niedrigsten Bewertung, dem höchsten Risiko und der größten Prüfung des Urteilsvermögens der Investoren. Wer zu diesem Zeitpunkt Kapital bereitstellt, wird die Finanzierungsressourcen und den Bewertungsanker dieses Unternehmens tiefgreifend beeinflussen.
Wir nehmen 79 Weltmodell-Unternehmen, die zwischen 2024 und 2026 in der Datenbank von IT Juzi gegründet wurden und bereits Finanzierungen erhalten haben, als gültige Stichproben (die Auswahl der nach 2024 gegründeten Unternehmen basiert auf der Verteilung der Stichproben, große Technologieunternehmen, Automobilhersteller, Roboter-Hardware-Unternehmen sowie Plattformen für KI-Videogenerierung und Bildgenerierung wurden ausgeschlossen, um die Gruppe der Start-ups mit Weltmodell als Kerngeschäft besser zu erhalten), durchdringen die Liste ihrer Erstrunden-Investoren und interpretieren dieses Kernproblem: Woher kommt das Geld? Wer hat die erste Fahrkarte in diesem Sektor in der Hand?
TOP 10 der "Vorherrschafts"-Institute: GL Ventures führt an, HSG und Inno Fund folgen dicht dahinter
Sortiert nach der Anzahl der Unternehmen, an deren Erstrundenfinanzierung sie beteiligt sind, belegen unter den mehr als zehn führenden Instituten GL Ventures, HSG und Inno Fund die ersten drei Plätze. Die größte Überraschung ist, dass der Industriepartner Unitree Robotics unter die ersten fünf Plätze einzieht und ebenfalls am Haupttisch sitzt – die führenden VC-Institute, die KI verstehen und in KI investieren, haben es nicht geschafft, sich vor einem Einhorn-Unternehmen im Roboterbereich zu platzieren.
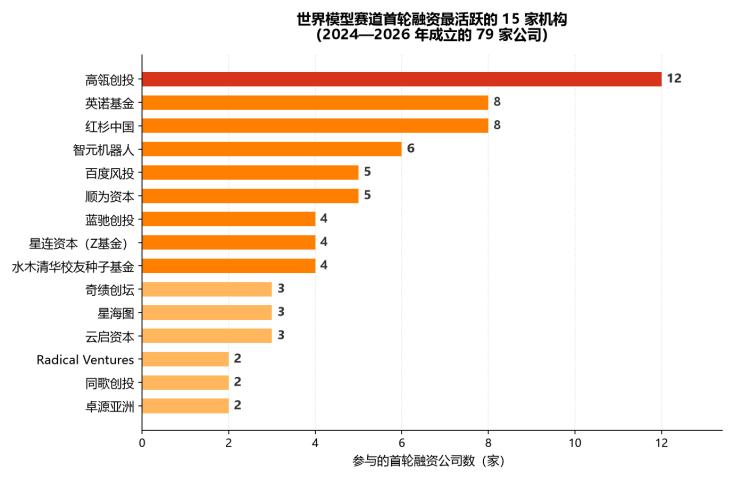
Bildunterschrift: Datenquelle: IT Juzi MCP, Stichprobenumfang von 79 Unternehmen
Wenn man die zehn führenden Investoren, deren Investitionsjahre und die von ihnen finanzierten Projekte einzeln zuordnet, ergibt sich folgendes Ergebnis:
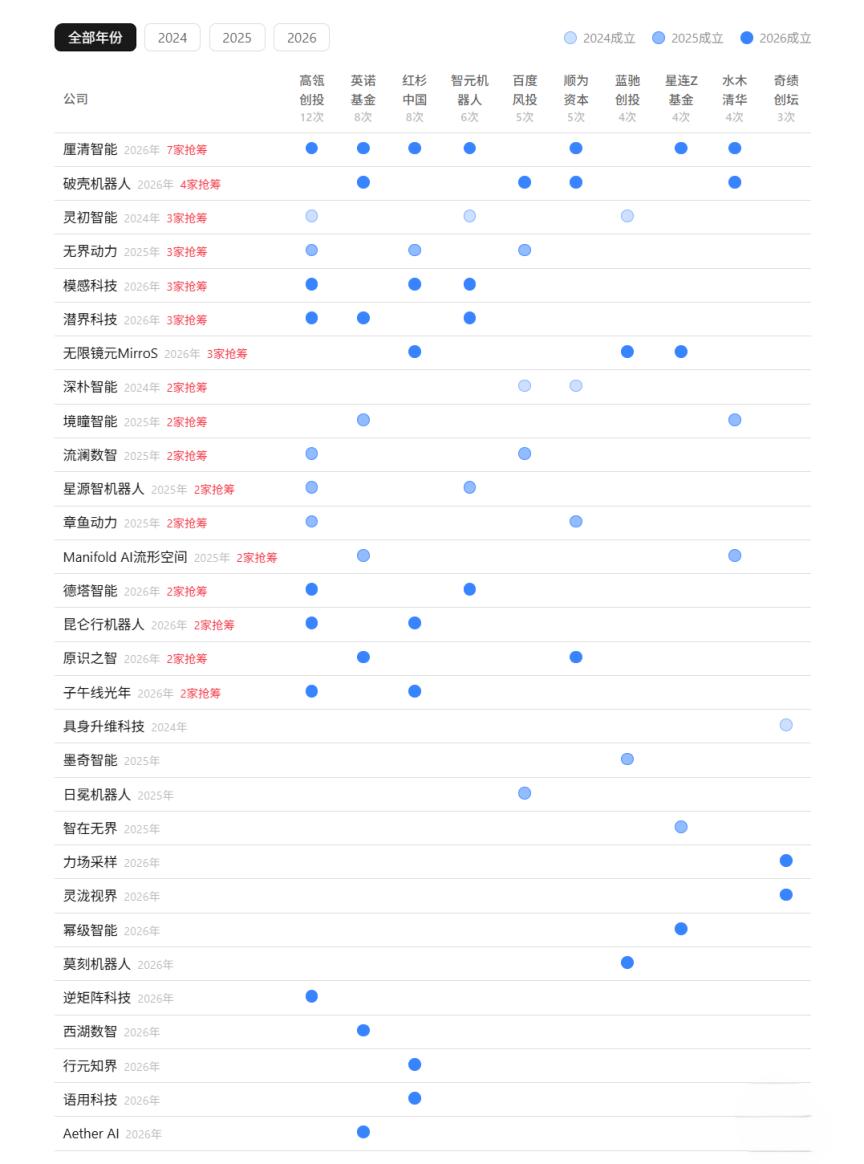
Betrachtet man die Situation der finanzierten Unternehmen und der Investitionsaktivitäten der Institute, gibt es mehrere Punkte, die bemerkenswert sind.
Erstens überlappen sich die Portfolios dieser Institute stark, statt ihre Investitionen getrennt zu verteilen.
Laut Statistik von IT Juzi haben die zehn führenden Institute insgesamt 59 Mal investiert und 30 Weltmodell-Start-ups abgedeckt. Davon wurden 17 Unternehmen von mehr als zwei Instituten finanziert, die Überlappungsrate beträgt 57%. Weitere 7 Unternehmen wurden von mehr als drei Kapitalgebern gemeinsam unterstützt, vor allem Clarify Intelligence ist der beste "Kapitalsammler" auf dem gesamten Feld – 7 der TOP10-Institute stehen gleichzeitig auf der Liste seiner Erstrunde.
Zweitens haben GL Ventures und HSG im Jahr 2026 einen "Nahkampf" geführt.
GL Ventures führt die gesamte Liste der Institute mit 12 Investitionsvorgängen an, aber der Rhythmus steigt Jahr für Jahr: 1 Unternehmen im Jahr 2024, 4 im Jahr 2025 und 7 im Jahr 2026. HSG hingegen holt spät auf: Im Jahr 2025 investierte es nur in Wujie Power, im Jahr 2026 erreichte es auf einmal 7 Unternehmen und zog mit GL Ventures gleich.
Darüber hinaus haben die beiden führenden Institute im selben Jahr in dieselbe Gruppe von Unternehmen stark investiert, wie Clarify Intelligence, Meridian Lightyear, Kunlunxing Robotics, Mogan Technology und weitere 4 Unternehmen, die auf beiden Listen erscheinen. Das zeigt, dass ihre Urteile darüber, was die führenden Projekte sind, stark übereinstimmen und tatsächlich die Investitionsschwelle für führende Projekte angehoben haben.
Drittens haben die führenden Institute im Jahr 2026 einen Konsens über den Weltmodell-Sektor gebildet und sind gemeinsam eingetreten.
Unter den TOP10-Instituten ist GL Ventures das einzige Institut, das von 2024 bis 2026 kontinuierlich investiert hat. Die übrigen Institute sind teilweise ab 2025 eingetreten, wie Inno Fund und Starlink Capital, noch mehr haben erst ab 2026 konzentriert in Weltmodelle investiert und gemeinsam an der Erstrunde von Projekten teilgenommen. Das zeigt, dass das Kapital erst in diesem Jahr eine einheitliche Erwartung für die positive Entwicklung dieses Sektors gebildet hat.
Vier Signale: Woher kommt das Kapital und wie ist die Struktur der Investoren
Aus einer größeren Perspektive sind diese Schichten von Signalen, die sich aus den Erstrunden-Investoren der 79 Weltmodell-Unternehmen ergeben, bemerkenswert.
■Signal 1: Zwei Drittel der "Fahrkarten" sind in den Händen führender VC-Institute.
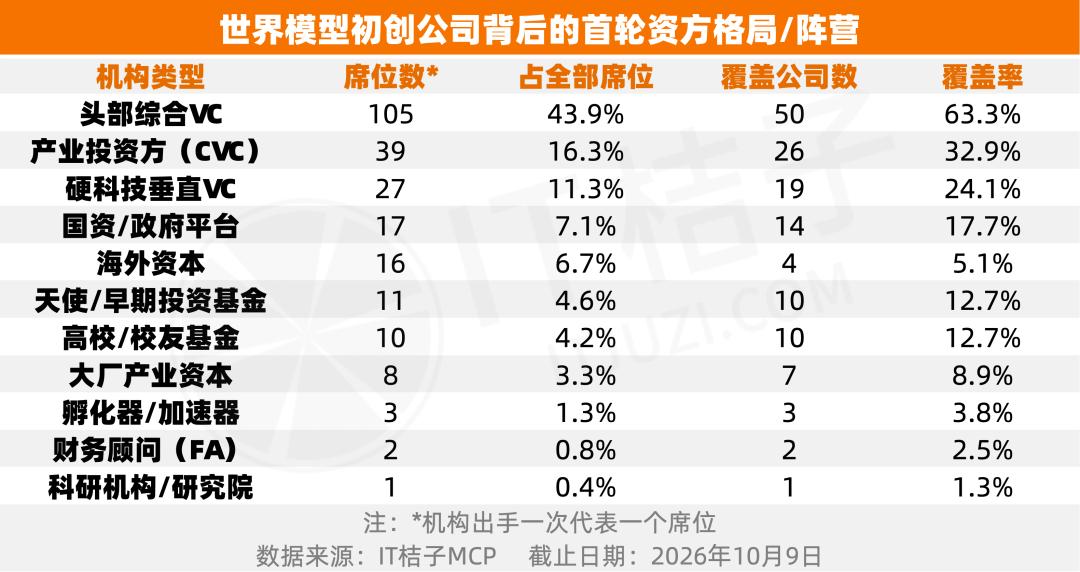
Von den 79 Start-ups waren 50 an der Erstrundenfinanzierung mit Beteiligung führender allgemeiner VC-Institute beteiligt, die Erstrundenabdeckungsrate erreichte 63,3%. Das bedeutet, dass fast zwei Drittel der "ersten Fahrkarten" im Weltmodell-Sektor von führendem VC-Kapital dominiert werden, während Industriepartner, vertikale VC-Institute für harte Technologie und staatliches Kapital als Unterstützung dienen.
Darüber hinaus decken Fonds im Universitätsumfeld die Erstrunden von 10 Weltmodell-Unternehmen ab, darunter das Shuimu Tsinghua Alumni Seed Fund, das in 4 Unternehmen wie Manifold Space investiert hat, Peking University Yanyan Venture Capital, das an der Finanzierung von 2 Unternehmen wie Inverse Matrix Technology und Zhizai Wujie beteiligt ist, sowie Fudan Kechuang, das an Linglong Vision beteiligt ist, und die Westlake-Universität, die Westlake Digital Intelligence investiert und ausgebrütet hat.
■Signal 2: Roboterunternehmen, die in "Weltmodelle" investieren, bauen ein Ökosystem auf.
26 Weltmodell-Unternehmen haben Industriepartner (keine CVC von großen allgemeinen Technologiekonzernen wie BAT) in ihrer Erstrundenliste.
Davon ist Unitree Robotics das aggressivste Industriekapital in dieser Runde, das an der Finanzierung von 6 Weltmodell-Start-ups beteiligt ist, darunter Lingchu Intelligent, das 2024 investiert wurde, Xingyuanzhi Robot, das 2025 investiert wurde, sowie Clarify Intelligence, Data Intelligent, Mogan Technology und Potential Boundary Technology, die 2026 investiert wurden.
Xinghaitu hat an 3 Unternehmen wie Liulan Digital Intelligence beteiligt, Horizon und Lingchu Intelligent haben jeweils 2 Weltmodell-Unternehmen investiert, Lepu Robot, Star Motion Era, Li Auto und andere haben einzelne Investitionsvorgänge getätigt. Das Industriekapital deckt im Grunde die führenden Unternehmen der Hälfte der Roboterindustriekette ab.
Obwohl die meisten dieser Roboterunternehmen noch Start-ups sind, die möglicherweise noch auf Finanzierungen angewiesen sind, um ihren eigenen Betrieb aufrechtzuerhalten, bauen sie aktiv die vorgelagerte Weltmodell-Technologie aus und versuchen, eigene ökologische Barrieren aufzubauen. Weltmodell-Unternehmen liefern das "Verkörperungsgehirn", Wahrnehmungs- und Entscheidungsfähigkeiten, die genau die Fähigkeiten sind, die intelligente Roboterunternehmen dringend benötigen. Da sich die technische Route noch nicht stabilisiert hat, ist eine mehrgleisige Ausrichtung und direkte Beteiligung in der Seed-Runde keine schlechte Strategie, um eine Bindung herzustellen.
Wenn Industriekapital bereits in dieser Welle von Erstrundenfinanzierungen erscheint, bedeutet das, dass die Allianz zwischen "Technologieanbietern" und "Szenenanbietern" bereits auf den ersten Tag der Unternehmensgründung vorgezogen wurde.
■Signal 3: Führende Institute wählen kontinuierliche Investitionen, während mehr Institute nur "teilnehmen, um dabei zu sein".
Daten von IT Juzi zeigen, dass unter den Erstrunden im Weltmodell-Sektor nur 38 Institute mehr als zweimal erschienen sind, die übrigen 120 beteiligten Institute haben in der gesamten Stichprobe nur einmal investiert.
Führende Institute investieren wiederholt, während die breite Masse der kleineren Institute nur symbolisch ausprobiert – dies ist wahrscheinlich auch die typische Form, wenn der Sektor von der "Niemandszone" in die "Konsensphase" eintritt. Jetzt fehlt es dem Markt nicht an Kapital, sondern an der Sicherheit, die nach wiederholter Überprüfung durch die Institute entsteht.
■Signal 4: Der Sektor beschleunigt noch immer die Zusammenstellung der Beteiligungsgruppen.
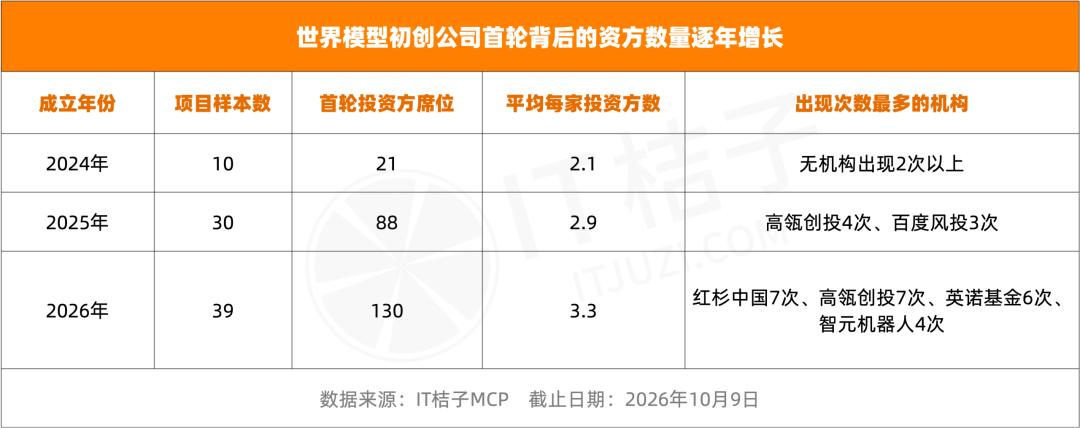
Laut Daten von IT Juzi stieg die durchschnittliche Anzahl von Investoren, die ein Weltmodell-Unternehmen in seiner Erstrunde einbringt, von 2,1 im Jahr 2024 über 2,9 im Jahr 2025 auf 3,3 im Jahr 2026.
Gleichzeitig hat im Jahr 2024 kein Institut in diesem Sektor zweimal wiederholt investiert. Ab 2025 beginnen einige Institute mehrfach zu investieren, im Jahr 2026 tätigen GL Ventures, HSG, Inno Fund, Unitree Robotics und andere gemeinsam hochfrequente Investitionsvorgänge.
Diese Beschleunigungskurve zeigt, dass je heißer der Sektor ist, desto höher die "Dichte der gemeinsamen Investitionen" in einer einzelnen Finanzierungsrunde ist, und desto kürzer ist das Zeitfenster, in dem die Institute um Anteile kämpfen. Außerdem ist der Bedarf der Institute, Risiken zu verteilen, umso stärker, je höher der für die Erstrundenfinanzierung erforderliche Betrag ist, was die Wahrscheinlichkeit gemeinsamer Investitionen mehrerer Institute erhöht.
Schon jetzt zeichnet sich die Machtkarte der Kapitalgeber im Weltmodell-Sektor ab. Für Start-ups ist die Auswahl der Liste der Erstrundeninvestoren niemals zufällig – die Wahl eines Instituts bedeutet die Wahl eines Bewertungsankers.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „IT Juzi“ (ID: itjuzi521), Autor: Wu Meimei, veröffentlicht mit Genehmigung von 36Kr.