Im dritten Quartal sind die weltweiten Smartphone-Auslieferungen um 22 % eingebrochen, was den größten jemals verzeichneten Rückgang seit Beginn der Aufzeichnungen darstellt.
Die Krise bei Speicherchips erschüttert weiterhin den globalen Markt für Smartphones.
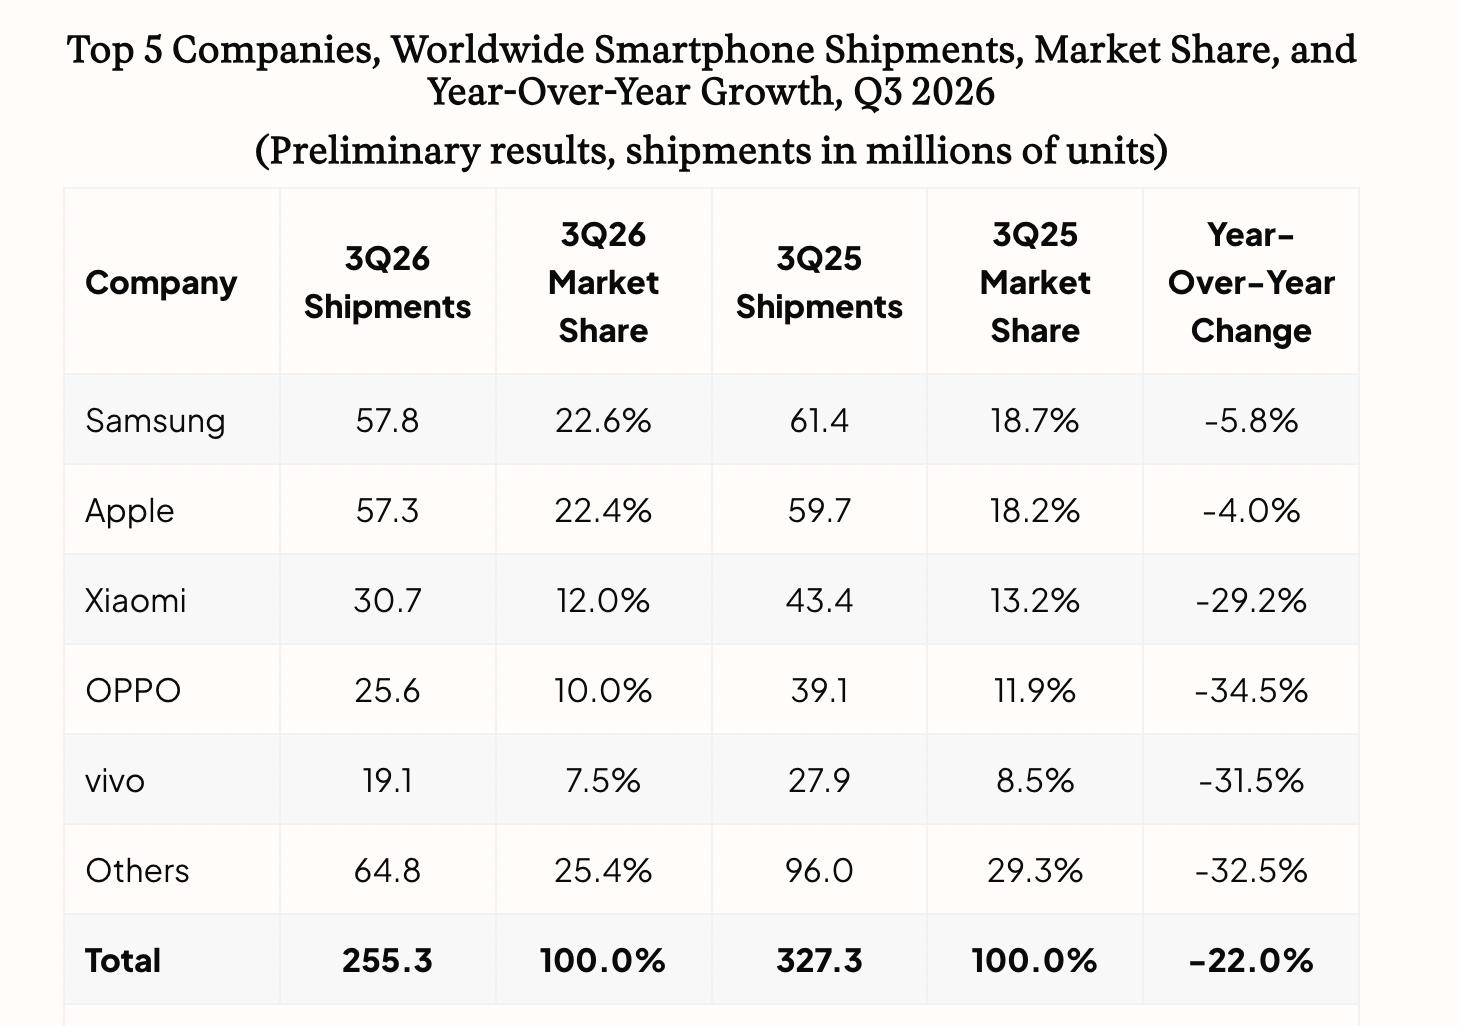
Am 15. Oktober Ortszeit veröffentlichte das International Data Corporation (IDC) vorläufige Daten aus dem „Globalen Quartalsbericht zur Verfolgung des Mobiltelefonmarktes“, wonach die weltweite Auslieferung von Smartphones im dritten Quartal 2026 auf 255,3 Millionen Einheiten gesunken ist, was einem Rückgang von 22,0 % gegenüber dem Vorjahr entspricht und den größten jemals verzeichneten quartalsweisen Rückgang gegenüber dem Vorjahr darstellt.
Die Forscher von IDC erklärten, dass alle Indikatoren darauf hindeuten, dass der Markt noch nicht den Tiefpunkt erreicht hat. Die Kosten für Speicherchips sind im Vergleich zum Vorjahr um etwa 350 % gestiegen und steigen weiter an, was die Gewinnmargen und Auslieferungsmengen der Hersteller stark belastet. Obwohl sich der Preisanstieg bei Speicherchips zu verlangsamen beginnt – der Anstieg im dritten Quartal gegenüber dem Vorquartal sank auf einen niedrigen zweistelligen Prozentsatz, nachdem er in den vorherigen Quartalen bei etwa 50 % bis 100 % lag – bleiben die Kosten für andere Schlüsselkomponenten weiterhin hoch, was die Schwierigkeiten der Branche weiter verschärft.
Da die Preiserhöhungen im vorgelagerten Bereich an die Einzelhandelsendstellen weitergegeben werden, entscheiden sich viele Verbraucher dafür, die Nutzungsdauer ihrer vorhandenen Geräte zu verlängern, was zu einem deutlichen Rückgang der Mobiltelefonverkäufe führt. Aus den Daten von IDC geht hervor, dass im dritten Quartal dieses Jahres die Auslieferungsmengen der fünf größten Marken bei den weltweiten Smartphone-Auslieferungen alle im Vergleich zum Vorjahr zurückgingen, wobei der Rückgang bei OPPO und vivo jeweils über 30 % lag.
Nach Marktanteilen geordnet belegten im dritten Quartal dieses Jahres Samsung, Apple, Xiaomi, OPPO und vivo die ersten fünf Plätze bei den weltweiten Smartphone-Auslieferungen. Dabei stiegen die Marktanteile von Samsung und Apple im Vergleich zum Vorjahr weiter an und erreichten 22,6 % bzw. 22,4 %; die Anteile von Xiaomi, OPPO und vivo lagen bei 12 %, 10 % bzw. 7,5 % und sanken gegenüber dem Vorjahr leicht.
Quelle: Offizielle Website von IDC
IDC erwartet, dass das Marktwachstum bis 2027 weiterhin eingeschränkt bleibt und sich die Erholung mindestens bis 2028 verzögert. Der Bericht weist darauf hin, dass immer mehr Erstausrüster erkennen, dass die Kostenstruktur der Branche einem dauerhaften strukturellen Wandel unterliegt.
Die Forscher von IDC erklärten, dass einige Lieferanten trotz schwacher Verkäufe ihre Produktionspläne vor dem erwarteten Rückgang der Komponentenversorgung im nächsten Jahr erhöht haben. Wenn die Nachfrage weiterhin schwach bleibt, könnte dies zu einem Anstieg der Lagerbestände im Jahr 2027 führen und weitere Abwärtsrisiken mit sich bringen.
Im dritten Quartal dieses Jahres verzeichnete auch die Smartphone-Auslieferung auf dem chinesischen Markt einen deutlichen Rückgang.
Vor kurzem zeigten die von der Datenagentur Omdia veröffentlichten Statistikdaten für Smartphones auf dem chinesischen Festland im dritten Quartal 2026, dass die gesamte inländische Smartphone-Auslieferung in diesem Quartal 59,3 Millionen Einheiten betrug, was einem Rückgang von 12 % gegenüber dem Vorjahr entspricht und das niedrigste Auslieferungsniveau im gleichen Zeitraum seit 2013 darstellt. Das Marktgefüge zeigt eine deutliche Differenzierung: Unter den fünf größten Marken erzielten nur Huawei und Apple ein positives Wachstum.
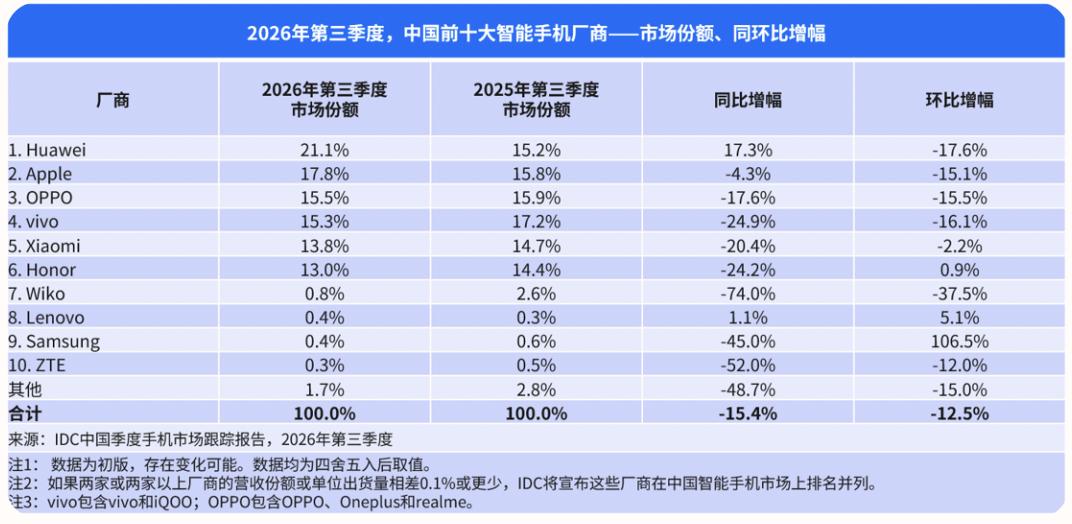
Der von IDC veröffentlichte Datenbericht zur Smartphone-Auslieferung in China zeigt dagegen, dass die Auslieferung auf dem inländischen Smartphone-Markt im dritten Quartal etwa 57,9 Millionen Einheiten betrug, was einem Rückgang von 15,4 % gegenüber dem Vorjahr entspricht. Huawei ist die einzige Marke unter den führenden Herstellern, die ein zweistelliges Wachstum gegenüber dem Vorjahr erzielt hat.
Quelle: Offizielle Website von IDC China
IDC erklärte, dass die Rückgangsgeschwindigkeit der gesamten Marktgröße in China im zweiten Halbjahr weiter beschleunigt hat, verglichen mit einem Rückgang von etwa 4 % gegenüber dem Vorjahr im ersten Halbjahr. Die durch den starken Anstieg der Kosten für Speicher und andere Bauteile ausgelöste Preiserhöhung der Endprodukte und die Anpassung der Produktkonfigurationspläne beginnen, die Verbrauchernachfrage deutlich zu dämpfen, wobei Android-Hersteller und Nischenmarken besonders stark belastet werden.
Aus Sicht von IDC zeigte der chinesische Markt im dritten Quartal das typische Merkmal „Mengenrückgang bei Preisanstieg“. Der anhaltende Druck der vorgelagerten Kosten, der auf die Endstellen übertragen wird, führt zu einer allgemeinen Erhöhung der Preise für neue Produkte, während die Hersteller gezwungen sind, die Produktkonfigurationskombinationen anzupassen, um die Kosten auszugleichen. Die Verbraucher brauchen noch Zeit, sich an die Preiserhöhungen zu gewöhnen, und der Zyklus für den Gerätewechsel verlängert sich weiter, was die gesamte Auslieferungsleistung direkt beeinträchtigt. Dieser Trend zeigt, dass der Kostendruck zu einer Schlüsselvariable geworden ist, die derzeit die Entwicklung des chinesischen Smartphone-Marktes beeinflusst.
Nach Prognosen dieser Institution werden die Kosten für Speicher und andere Materialien in den nächsten Quartalen weiterhin auf hohem Niveau bleiben, und die Preise für Mobiltelefonprodukte werden weiter steigen. Die meisten Verbraucher brauchen noch Zeit, um die Preiserhöhungen zu akzeptieren und sich daran zu gewöhnen, und der Zyklus für den Gerätewechsel dürfte sich weiter verlängern. Daher wird erwartet, dass sich der chinesische Smartphone-Markt im vierten Quartal 2026 auch dann unter Druck befindet, wenn eine große Anzahl neuer Produkte in allen Preisklassen gleichzeitig auf den Markt kommt. Sogar während des größten Teils des Jahres 2027 wird der Kostendruck weiterhin bestehen, und der Markt wird voraussichtlich einen deutlichen Abwärtstrend fortsetzen.
Omdia prognostiziert dagegen, dass die Smartphone-Auslieferung auf dem chinesischen Festland im gesamten Jahr 2026 um etwa 7 % gegenüber dem Vorjahr sinken wird. Die Institution erklärte, dass die Hersteller in einem Umfeld hoher Speicherkosten die F&E-Investitionen, die Hardware-Kosten und die Endpreisgestaltung ausgleichen müssen. Nur wenn sie KI-Fähigkeiten in umsetzbare, häufige praktische Szenarien umwandeln, können sie die Nachfrage nach Gerätewechseln im Bestandmarkt wirklich ankurbeln.
Dieser Artikel stammt von „Jiemian News“, Autor: Hou Ruining, veröffentlicht mit Genehmigung von 36Kr.