Warum scharen sich Automobilhersteller ausgerechnet zu diesem Zeitpunkt, um "humanoide Roboter zu bauen"?
Wenn eine gesamte Branche im selben Herbst kollektiv eine neue Richtung einschlägt, liegt das normalerweise nicht daran, dass alle gleichzeitig eine Chance erkannt haben, sondern daran, dass alle gleichzeitig andere Optionen verloren haben.
Am 9. Oktober veröffentlichte das Staatliche Amt für geistiges Eigentum Chinas ein Geschmacksmusterpatent für einen verkörperten intelligenten Roboter, dessen Patentinhaber BYD Co., Ltd. ist.
Der Körper in den Patentzeichnungen ist schwarz-weiß gehalten, der Kopf hat eine abgerundete gewölbte Oberfläche ohne externes Display, und die Gelenke der Gliedmaßen sind dicht angeordnet. Die Beschreibung der Verwendung in der Bedienungsanleitung ist sehr sachlich und gibt nur an, dass es sich um einen intelligenten Roboter mit Geh-, Gleichgewichts- und Interaktionsfunktionen handelt.
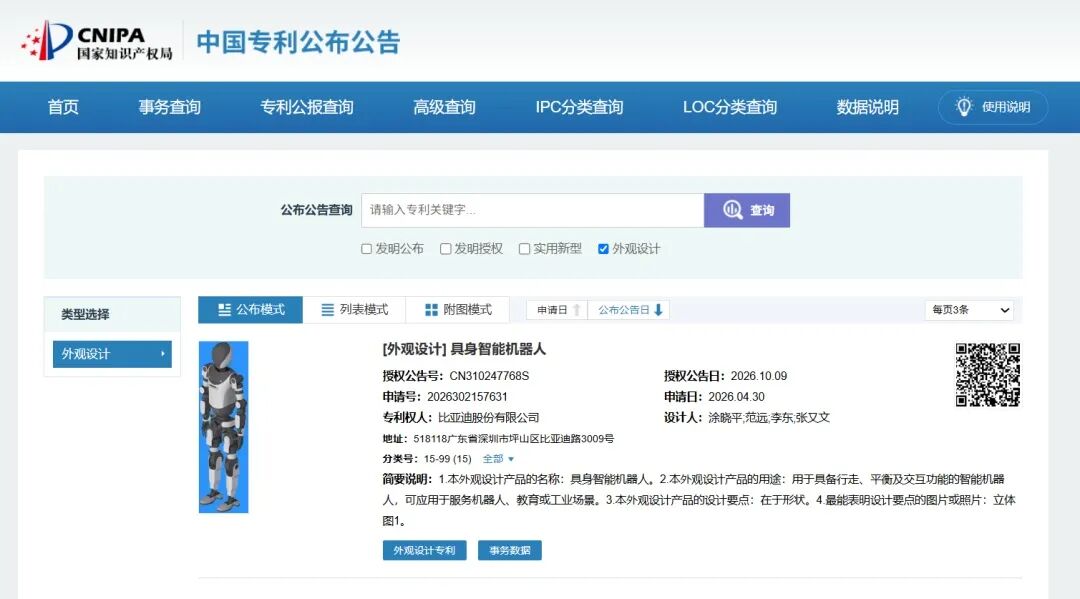
Das ist „Xiao Di“, der ursprünglich im Internet unter dem Codenamen „Yao Shun Yu“ bekannt war, ein von BYD selbst entwickelter verkörperter humanoider intelligenter Roboter. Anfang August feierte er sein Debüt mit dem echten Gerät im Di-Raum in Zhengzhou. Laut offiziellen Angaben beträgt seine Körpergröße 1,61 Meter, er verfügt über 31 Freiheitsgrade der Bewegung und die Wiederholgenauigkeit seiner geschickten Hände liegt bei ±1 Millimeter. BYD plant, 2 bis 3 Einheiten in jedem Geschäft aufzustellen.
Die Konkurrenten handeln ebenfalls. Xpengs Iron wird bereits im Werk in Guangzhou in der Prototypenproduktion hergestellt, Xiaomis Roboter ist in das Automobilwerk in Yizhuang, Peking, eingezogen, und SAICs Nengzai Nr. 1 hat seinen Dienst an der Batterieproduktionslinie von Buick aufgenommen.
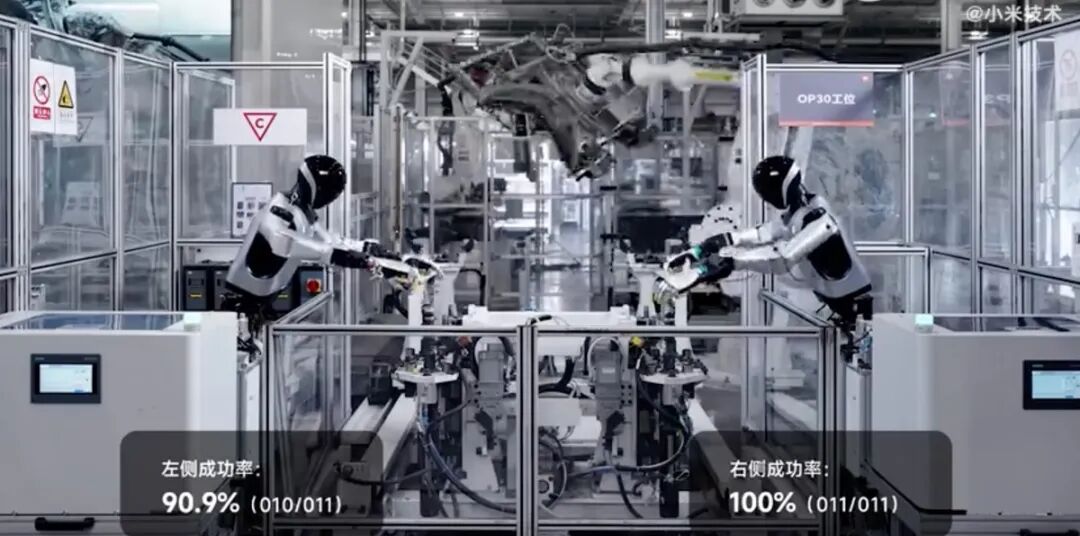
Unternehmen wie Xiaomi haben bereits damit begonnen, Roboter für den Einsatz in Fabriken zu testen
Die Sache mit dem „Bau von künstlichen Menschen“ boomt, aber die Finanzberichte im gleichen Zeitraum sehen ganz anders aus. Im ersten Halbjahr 2026 erzielte BYD einen Umsatz von 344,815 Milliarden Yuan, was einem Rückgang von 7,13 % gegenüber dem Vorjahr entspricht. Der den Aktionären zurechenbare Nettogewinn betrug 12,325 Milliarden Yuan, ein Rückgang um 20,54 %. Der Absatz lag bei 1,8085 Millionen Einheiten, ein Rückgang um 15,72 %. Nach dem Absatz berechnet sich der Gewinn pro Fahrzeug auf etwa 6200 Yuan. Wang Chuanfu erklärte, dass die Branche derzeit einen harten Ausscheidungswettbewerb durchlebt.
Die inländischen Automobilhersteller fügen eine Nebenlinie hinzu, während sie ihr Hauptgeschäft behalten: Die Roboter dienen dem Verkauf von Autos, anstatt diesen zu ersetzen. Tesla kann es sich leisten, dass die Roboter über lange Zeit keine Gewinne erzielen, und setzt seine Bewertung darauf. Die inländischen Automobilhersteller haben diese Bedingung nicht: Das Hauptgeschäft verliert viel schneller Geld, als die Roboter Gewinne erwirtschaften können.
Die Frage ist, welche Probleme diese Roboter lösen können. Im Jahr 2025 wurden in China etwa 14.400 Einheiten humanoider Roboter ausgeliefert, mit einem Marktvolumen von etwa 1,55 Milliarden Yuan. Im selben Jahr betrug der Umsatz der Automobilindustrie 11,18 Billionen Yuan und der Gewinn 461 Milliarden Yuan. Ersteres entspricht 0,014 % des Umsatzes und 0,34 % des Gewinns. Im Vergleich dazu ist der Gewinn der Automobilindustrie von Januar bis August 2026 bereits auf 253,4 Milliarden Yuan gesunken, was einem Rückgang von 16 % gegenüber dem Vorjahr entspricht.
Eine Branche mit einer jährlichen Auslieferung von 14.400 Einheiten und einem Marktvolumen von etwa 1,55 Milliarden Yuan kann die Lücke im Zeitfenster des Geldverbrauchs der Automobilhersteller keinesfalls schließen. Um zu verstehen, warum so viele Automobilunternehmen sich massiv dem „Bau von humanoiden Robotern“ widmen, muss man nicht die Frage beantworten, ob Roboter funktionieren, sondern was die Automobilhersteller eigentlich erreichen wollen, wenn sie zu diesem Zeitpunkt in diesen Bereich einsteigen.
Eine völlig neue Wahl in der Krise
Die Schwierigkeiten der Automobilindustrie liegen nicht in zu niedrigen Verkaufspreisen, sondern darin, dass Umsatz, Kosten und Vermögenseffizienz gleichzeitig schlechter werden – und dieser Zustand hält bis heute an.
Daten, die die China Passenger Car Association am 28. September veröffentlicht hat, zeigen, dass der Umsatz der Automobilindustrie von Januar bis August 2026 7006,2 Milliarden Yuan betrug, was einem Anstieg von 2,9 % gegenüber dem Vorjahr entspricht. Die Kosten beliefen sich auf 6237 Milliarden Yuan, ein Anstieg um 4 %. Der Gewinn betrug 253,4 Milliarden Yuan, ein Rückgang um 16 % gegenüber dem Vorjahr, und die Umsatzrendite lag bei 3,6 %. Diese Zahl liegt unter dem Wert von 4,3 % im Jahr 2024 und 4,1 % im Jahr 2025 und auch unter dem durchschnittlichen Niveau von 5,66 % der Industrieunternehmen mit einem Jahresumsatz von über 20 Millionen Yuan im gleichen Zeitraum.
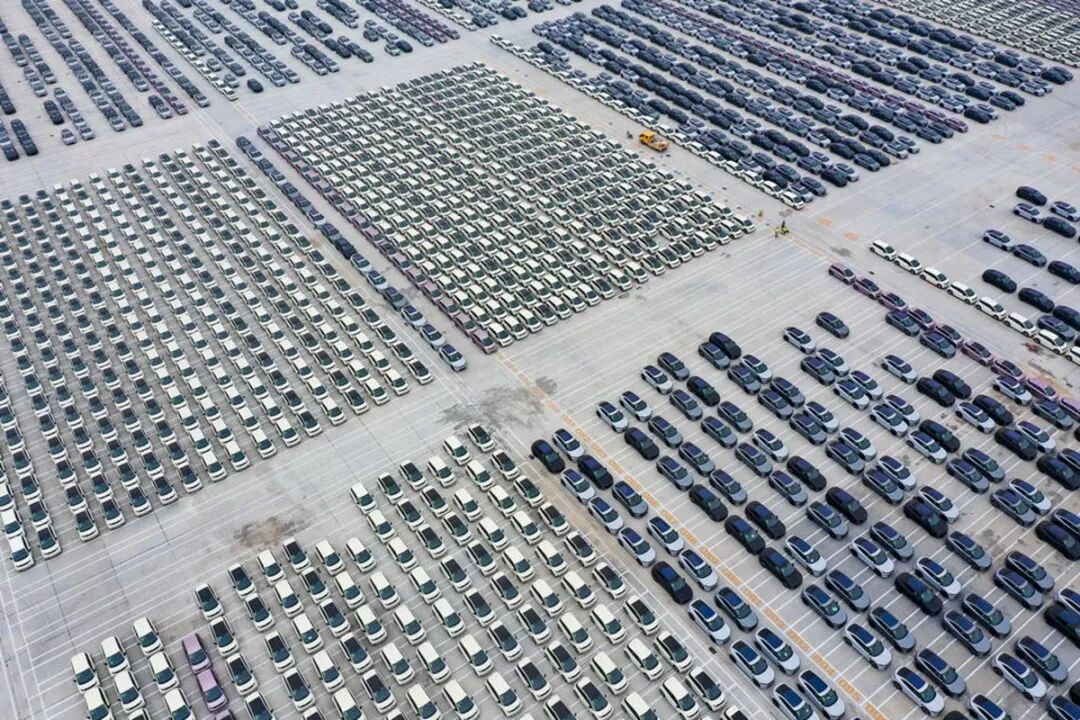
Dass sich Autos schwer verkaufen lassen, ist der entscheidende Grund
Die Spaltung auf der Produktions- und Absatzseite ist noch deutlicher. Daten, die die China Association of Automobile Manufacturers am 12. Oktober veröffentlicht hat, zeigen, dass Produktion und Absatz von Autos in den ersten drei Quartalen 2026 23,246 Millionen Einheiten bzw. 23,271 Millionen Einheiten erreichten, was einem Rückgang von jeweils 4,5 % gegenüber dem Vorjahr entspricht. Im September beliefen sich Produktion und Absatz auf 2,99 Millionen Einheiten bzw. 2,956 Millionen Einheiten, was einem Rückgang um 8,7 % bzw. 8,4 % gegenüber dem Vorjahr entspricht.
Der inländische Markt ist am stärksten betroffen: Von Januar bis September betrug der inländische Absatz von Autos 15,066 Millionen Einheiten, ein Rückgang um 22,4 % gegenüber dem Vorjahr. Im September allein wurden 1,904 Millionen Einheiten verkauft, ein Rückgang um 26 % gegenüber dem Vorjahr, davon 6,599 Millionen Einheiten von Autos mit herkömmlichem Kraftstoff, was einem Rückgang von 33,6 % entspricht. Chen Shihua, stellvertretender Generalsekretär der China Association of Automobile Manufacturers, erklärte, dass der Markt insgesamt eine Situation mit schwacher Inlandsnachfrage und starkem Auslandsabsatz aufweist, und er erwartet, dass der inländische Absatz in den kommenden Monaten weiter sinken wird.
Der Rückgang der Kapazitätsauslastung blockiert den Weg, sich durch die Verteilung der Fixkosten zu erholen. Daten des Nationalen Statistikamts zeigen, dass dieser Indikator im Automobilherstellungsgewerbe im ersten Quartal 2026 70,3 % und im zweiten Quartal 70,8 % betrug, was unter der üblicherweise für das verarbeitende Gewerbe geltenden Gesundheitslinie von 75 % liegt. Im Jahr 2021 lag dieser Wert noch bei 74,7 %. Strukturelle Fehlauslastungen sind problematischer als das Gesamtvolumen, da derzeit eine weitgehende Leerstandskapazität für Fahrzeuge mit Verbrennungsmotor und ein Mangel an hochwertigen Kapazitäten für Elektroautos gleichzeitig bestehen.
Der Export ist derzeit der einzige Bereich, der noch schnell wächst. Von Januar bis September wurden 8,205 Millionen Autos exportiert, was einem Anstieg von 65,8 % gegenüber dem Vorjahr entspricht. Im September allein wurden 1,053 Millionen Einheiten exportiert, ein Anstieg um 61,4 % gegenüber dem Vorjahr. Der Export von Elektroautos belief sich auf 4,006 Millionen Einheiten, was einer Verdopplung gegenüber dem Vorjahr entspricht. Die China Association of Automobile Manufacturers erwartet, dass der Gesamtexport im Jahr die Marke von 10 Millionen Einheiten übertreffen könnte.
Aber das Problem ist, dass die USA den Markt entschieden nicht öffnen und die Europäische Union beginnt, auf Handelsschranken zu setzen. Der Export sieht sich derzeit immer größeren politischen Risiken gegenüber. Die Expansion ins Ausland entwickelt sich von dem reinen Export von fertigen Autos hin zu lokaler Produktion und Compliance der Lieferkette. Das Wachstum ist immer noch beachtlich, aber es ist nicht mehr automatisch gleichbedeutend mit Gewinnen.
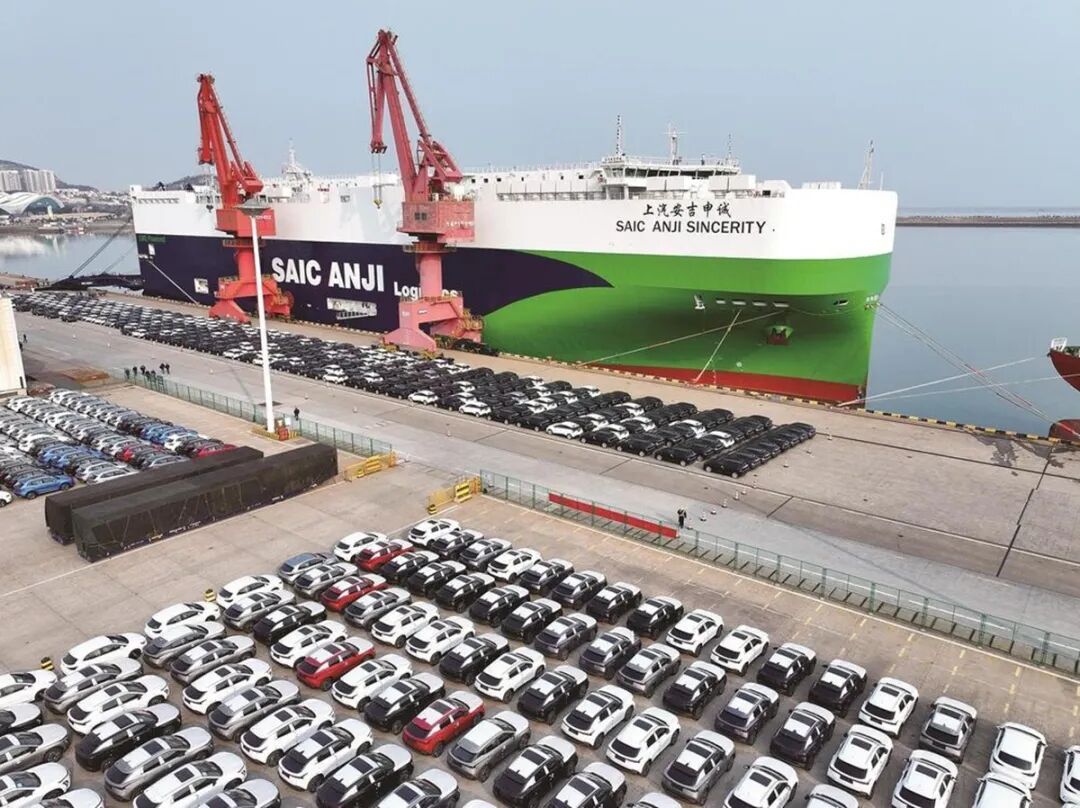
Die Expansion ins Ausland ist derzeit eine wichtige Gewinnquelle, steht aber vor großen Unsicherheiten
Die drei Wege, die die Gewinne der Automobilhersteller in der Vergangenheit gestützt haben – die Verteilung der Kosten durch Skaleneffekte, die Nutzung von Geldern durch Zahlungsfristen und die Suche nach neuen Wachstumsmöglichkeiten durch Exporte – werden gleichzeitig enger. Und die Unternehmen haben keinen direkteren, effektiven Weg, um das aktuelle Problem zu lösen, indem sie einfach mehr Autos verkaufen.
Die Fähigkeitsgrenzen der Automobilhersteller
An dieser Stelle werden Roboter in den Vordergrund gerückt. Der Grund für diese Vorgehensweise ist leicht verständlich, da sie drei Forderungen gleichzeitig erfüllen können.
Erstens: Sie liefern dem Kapitalmarkt eine Geschichte, die unabhängig vom Zyklus der Fahrzeugmodelle ist. Zweitens: Sie eröffnen neue Wege für die Automatisierung der Endmontage, die spezielle Geräte umgehen können. Drittens: Sie geben den hochgradig überlappenden Komponentenkapazitäten der Automobilindustrie einen neuen Absatzmarkt – aber es gibt ein Problem: Keines dieser Dinge taucht in der aktuellen Gewinn- und Verlustrechnung auf. Die Neubewertung der Bewertung ist ein einmaliger Vorgang, die Kostenumstrukturierung dauert Jahrzehnte, und die neuen Lieferkettenaufträge werden zuerst in den Büchern der Lieferanten verbucht.
Aus diesem Grund gibt es noch zwei weitere Kräfte, die so viele Automobilunternehmen dazu bewegen, intensiv „humanoide Roboter zu bauen und vorzuführen“.
Nach außen hin ist es die politische Unterstützung: Die verkörperte Intelligenz wurde zwei Jahre in Folge in den Regierungsarbeitsbericht aufgenommen. Der Entwurf des 15. Fünfjahresplans listet sie als zukünftige Industrie auf. Am 9. Juni 2026 haben das Ministerium für Industrie und Informationstechnologie und das Staatsvermögenkomitee gemeinsam eine Mitteilung herausgegeben, um eine spezielle Aktion für praxisnahes Training zu starten. Das Ziel ist, bis zum Ende des Jahres mehr als 100 hochwertige Anwendungsszenarien zu entwickeln. Wenn man vollständig fehlt, wird das als Fehlen einer Position im Bereich der physischen Intelligenz interpretiert. Nach innen hin ist es der Bewertungsdruck: Wenn das Hauptgeschäft unter Druck steht, braucht man eine Geschichte, die unabhängig vom Zyklus der Fahrzeugmodelle ist.
Die Automobilhersteller trauen sich, in diesen Bereich einzusteigen, vor allem weil sie bereits über fertige Ressourcen verfügen. Die Multisensorfusion, Domänensteuerung, End-to-End-Modelle und Datengeschlossenen Systeme des autonomen Fahrens können für die Umfeldwahrnehmung und Aufgabenplanung von Robotern verwendet werden. Die Motoren, Leistungselektronik und Präzisionslager von Elektroautos überlappen sich in der Lieferkette stark mit den Gelenken und geschickten Händen von Robotern.
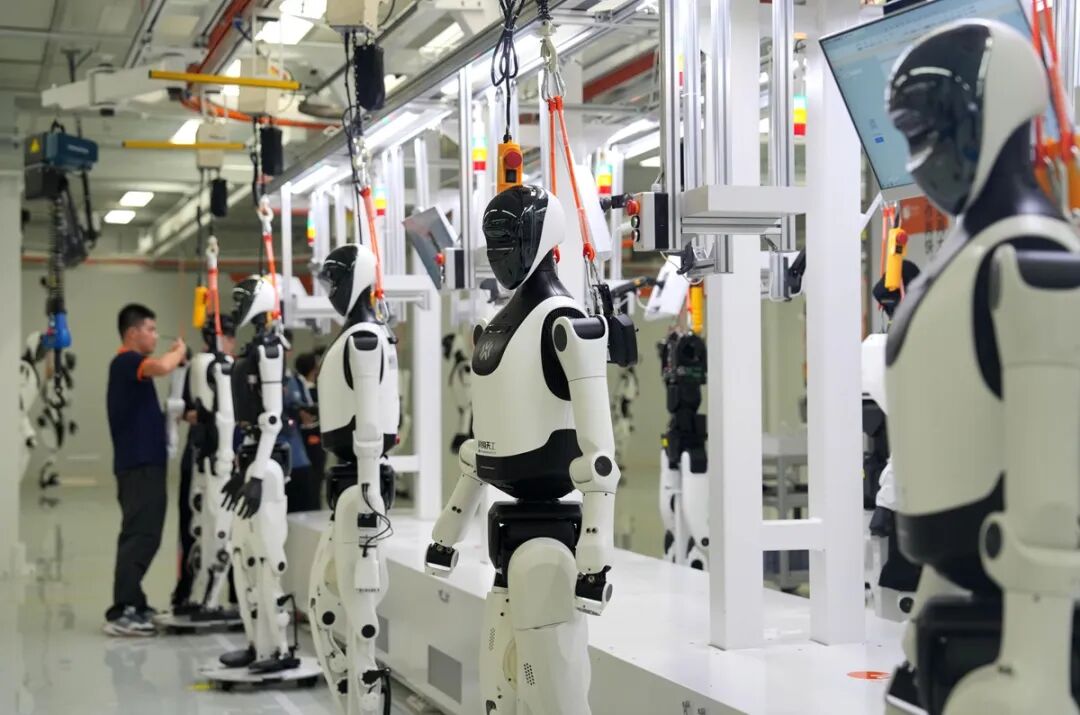
He Xiaopeng hat zuvor in einer Telefonkonferenz zum Finanzbericht erklärt: „Iron wird vollständig im eigenen Haus entwickelt, und mehr als 85 % der Lieferkette kann mit der von Xpeng-Autos übereinstimmen.“ SAICs Nengzai Nr. 1 übernimmt das Greifen und Zuführen von Zellen in der Batterieproduktionslinie von Buick Electra E7. Chery Moyia hat einen Vertrag über 1000 Einheiten von Polizeirobotern unterzeichnet und 100 Einheiten ausgeliefert. GAC hat im Februar 2026 das Unternehmen Huilun Technology gegründet und eine Finanzierung von über 100 Millionen Yuan abgeschlossen.
Aber wir müssen hier darauf hinweisen: Die Wiederverwendbarkeit erklärt, warum die Hürden niedrig sind und so viele Automobilhersteller in diesen Bereich einsteigen – aber das bedeutet nicht, dass die Kommerzialisierung zwangsläufig erfolgreich sein wird. Die Gründe liegen auf technischer Ebene:
Beim autonomen Fahren geht es darum, sichere Bahnen auf offenen Straßen zu planen. Bei Robotern geht es darum, einen Körper mit vielen Freiheitsgraden ständig zu steuern und ihn mit unbekannten Objekten in Kontakt zu bringen. Letzteres erfordert dynamische Modellierung des gesamten Körpers, Gleichgewicht auf zwei Beinen, Gangplanung, Koordination von zwei Armen und Drehmomentsteuerung. Autos können sich auf Fahrspuren, Regeln und redundante Systeme verlassen, um ihre Sicherheitsgrenzen zu wahren. Roboter müssen in unstrukturierten Räumen das Gleichgewicht halten.
Außerdem sind die Datenanforderungen nicht gleich.
Das Datengeschlossene System des autonomen Fahrens hängt von großen Fahrzeugflotten, festen Sensoranordnungen und klaren Verkehrsregeln ab. Das Lernen von Robotern erfordert menschliche Demonstrationen im Regelkreis, Fernsteuerung, Kraft- und Berührungssignale und Übertragung zwischen verschiedenen Roboterkörpern. Simulationen können einen Teil der Kosten senken, aber die Lücke zwischen Simulation und Realität, die durch Reibung und Sensorrauschen verursacht wird, besteht immer noch.
Anfang dieses Jahres hatte ich das Glück, mit einem Experten