Die Ausfallwahrscheinlichkeit von CoreWeave liegt über 60 %, Jensen Huang reagiert mit der „Brandbekämpfung“: Die Finanzierungskosten sinken, eine Rückendeckung durch Nvidia ist nicht erforderlich.
Als das Ausfallrisiko von CoreWeave auf ein Allzeithoch stieg und die vom Kreditmarkt implizierte Ausfallwahrscheinlichkeit für die nächsten fünf Jahre mehr als 60 % überstieg, trat Jensen Huang, CEO von Nvidia, ein, um die Situation zu beruhigen. Er erklärte, dass sich die finanzielle Stärke von CoreWeave stetig verbessere und die Finanzierungskosten sinken, sodass Nvidia keine Notwendigkeit habe, für das Unternehmen einzustehen.
Am Donnerstag, den 15. Oktober nach US-Ostküstenzeit, stieg der Spread des fünfjährigen Credit Default Swap (CDS) von CoreWeave, ein Indikator für die Kosten des Schutzes vor Unternehmensschuldenausfällen, zeitweise um 74,5 Basispunkte auf 1194,5 Basispunkte und erreichte damit ein intradagisches Allzeithoch. Gleichzeitig stiegen die Renditen einiger Anleihen des Unternehmens auf über 15 % bis 16 %, was eine stark gestiegene Besorgnis der Anleger über seine Schuldentilgungsfähigkeit widerspiegelt.
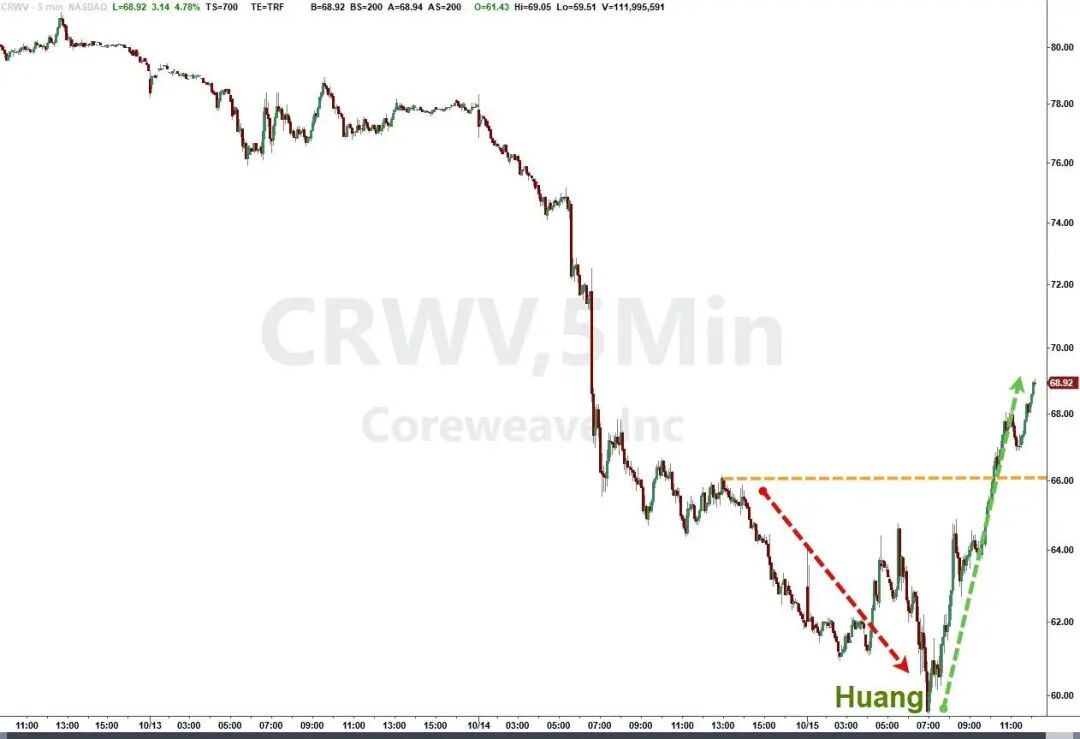
Jensen Huang sagte am selben Tag in einem Medieninterview während einer Veranstaltung in Schweden: „Die Stärke von CoreWeave wächst von Tag zu Tag.“ Er äußerte sich optimistisch über das Unternehmen und wies darauf hin, dass die „Kapitalkosten des Unternehmens tatsächlich sinken“. Auf die marktweit beachtete Frage, ob Nvidia für CoreWeave finanzielle Sicherheit leisten müsse, erklärte Huang ausdrücklich, dass er dies nicht für notwendig halte.
Am Donnerstag eröffnete der Aktienkurs von CoreWeave (CRWV) mit einem deutlichen Minus von 6,6 %, der Rückgang weitete sich im Vormittagshandel zeitweise auf 9,5 % aus. Nach den Äußerungen von Huang verengte sich der Rückgang rasch, im Mittagshandel drehte der Kurs ins Plus und stieg weiter, im späten Tageshandel lag der Tageszuwachs zeitweise leicht über 6 %, was einer Erholung von etwa 17 % gegenüber dem am Vormittag erreichten Tagestief entsprach. Zum Schluss notierte die Aktie um mehr als 5,9 % höher, womit der dreitägige Rückgang beendet wurde, und der kumulierte Rückgang in dieser Woche verengte sich auf etwa 15 %.
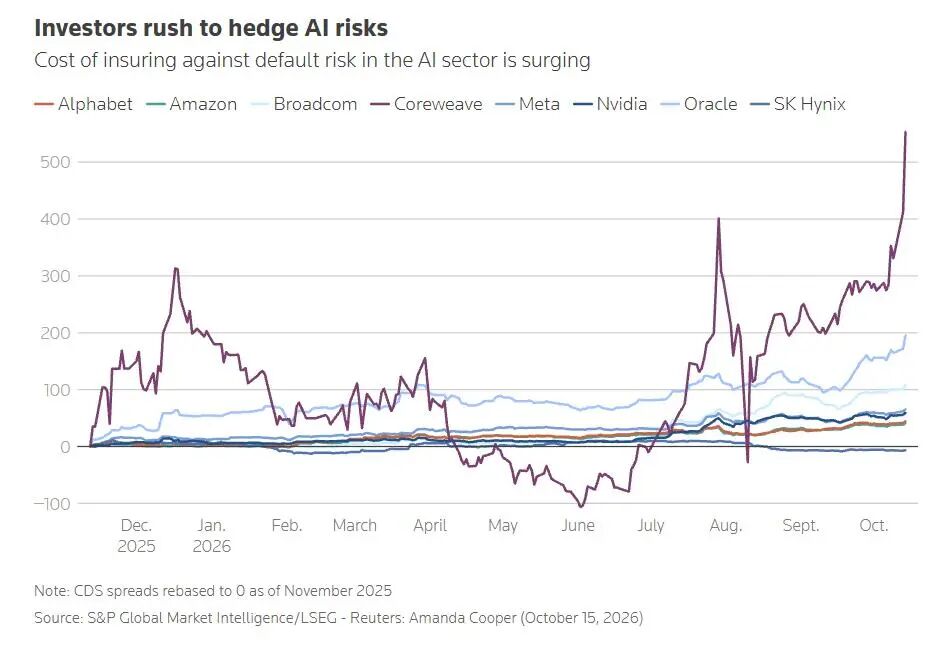
Noch alarmierender ist, dass sich die Anspannung auf dem Kreditmarkt ausbreitet, was zeigt, dass Anleger die Schuldenrisiken hinter Investitionen in die KI-Infrastruktur neu bewerten. Medien berichten, dass der Spread des fünfjährigen CDS von Oracle am Donnerstag fast 300 Basispunkte erreichte, was einem Anstieg von etwa 31 Basispunkten innerhalb von vier Tagen in dieser Woche entspricht. Die entsprechenden Spreads von Amazon, der Google-Muttergesellschaft Alphabet und Meta befinden sich alle auf historischen Höchstständen. Der Spread des fünfjährigen CDS von Softbank weitete sich innerhalb eines Tages um 24 Basispunkte aus. Auch die CDS-Spreads von Nvidia, STMicroelectronics und SpaceX stiegen deutlich an.
Der fünfjährige CDS überschreitet 1190 Basispunkte, Anleihen von CoreWeave werden massiv verkauft
CoreWeave erleidet einen gleichzeitigen Absturz von Aktien und Anleihen.
Daten von ICE Data Services zeigen, dass der Spread des fünfjährigen CDS von CoreWeave am Donnerstag im Intraday-Handel auf 1194,5 Basispunkte stieg und damit einen neuen Höchststand seit Beginn der Aufzeichnungen erreichte. Die entsprechende Preislegung entspricht einer kumulierten Ausfallwahrscheinlichkeit von über 60 % in den nächsten fünf Jahren. Daten von LSEG und S&P Global Market Intelligence zeigen, dass der CDS-Spread von CoreWeave am Donnerstag im Intraday-Handel die Marke von 1100 Basispunkten durchbrach, was einem fünfjährigen Ausfallrisiko von etwa 64 % entspricht, gegenüber einem Niveau von etwa 30 % vor einem Jahr.
CDS sind Kreditderivate zur Absicherung gegen das Risiko von Schuldenausfällen, deren Spread in der Regel steigt, wenn die Sorge des Marktes über die Schuldentilgungsfähigkeit des Emittenten zunimmt. Die vom CDS implizierte Ausfallwahrscheinlichkeit hängt jedoch von dem Preismodell und den damit verbundenen Annahmen ab und bedeutet nicht, dass die tatsächliche Ausfallwahrscheinlichkeit des Unternehmens in den nächsten fünf Jahren genau ermittelt wurde.
Die Entwicklung des Anleihenmarktes ist ebenfalls ernst. Bloomberg beruft sich auf Kursdaten, dass im Intraday-Handel am Donnerstag der Preis der 2031 fälligen Anleihe von CoreWeave mit einem Kupon von 9 % um etwa 3,3 Cent fiel und auf 79,9 Cent pro Dollar Nennwert sank, wobei die Rendite auf 15,6 % stieg. Eine weitere Anleihe mit einem Kupon von 9,75 %, die ebenfalls 2031 fällig wird, fiel um etwa 2,6 Cent auf 78,65 Cent, und die Rendite stieg auf 16,2 %.
Reuters berichtet, dass die 2032 fälligen Anleihen von CoreWeave auf der Plattform Tradeweb zu etwa 78 Cent pro Dollar Nennwert gehandelt werden, wobei die Rendite über 16 % liegt. Die Fälligkeit, der Kupon und der Handelspreis der verschiedenen Anleihen variieren, aber alle zeigen, dass Anleger eine höhere Risikoprämie verlangen.
Dass die Anleihepreise deutlich unter dem Nennwert liegen und die Renditen sprunghaft steigen, bedeutet, dass CoreWeave in Zukunft bei der Finanzierung oder Refinanzierung über den Anleihenmarkt möglicherweise mit höheren Kosten konfrontiert wird.
Brannin McBee, Mitbegründer von CoreWeave, sagte kürzlich in einem Interview mit der Financial Times, dass das Unternehmen eine Bonitätsbewertung im Investment-Grade-Bereich anstrebe, um breitere Finanzierungskanäle zu erschließen und sogar auf einen „unbegrenzt“ großen Kapitalpool zugreifen zu können. Dieses Ziel steht in deutlichem Kontrast zu den derzeit hohen Anleiherenditen: Solange die Sorgen der Anleger über die Schuldentilgungsfähigkeit nicht abgeklungen sind, muss sich noch zeigen, ob das Unternehmen dauerhaft zu niedrigeren Kosten Finanzmittel beschaffen kann.
CDS von KI-bezogenen Unternehmen wie Oracle und Softbank steigen, Kreditrisiken breiten sich in der Branche aus
CoreWeave ist nicht das einzige KI-bezogene Unternehmen, das unter dem Druck des Kreditmarktes leidet.
Am Donnerstag im Intraday-Handel notierte der Spread des fünfjährigen CDS von Oracle bei 288 Basispunkten, was dem Niveau des vorherigen Handelstages entspricht, aber gegenüber 260 Basispunkten vor einer Woche um 28 Basispunkte ausgeweitet wurde. Der Spread des fünfjährigen CDS von Softbank weitete sich an einem Tag um 24 Basispunkte auf 424 Basispunkte aus. Gleichzeitig stiegen die CDS-Spreads von Nvidia, STMicroelectronics und SpaceX deutlich an.
Nach Daten von LSEG und S&P Global Market Intelligence sind die CDS-Spreads von Amazon, Alphabet und Meta ebenfalls auf historische Höchststände gestiegen, allerdings steigen sie insgesamt langsamer als die von Oracle und CoreWeave. Die Kosten für die Kreditversicherung dieser Technologiegiganten werden ebenfalls von der Neubewertung der Risiken bei der Finanzierung von KI-Investitionen beeinflusst.
Der CDS-Spread misst die Kosten, die Anleger zahlen müssen, um sich vor dem Risiko von Schuldenausfällen zu schützen. Eine Ausweitung des Spreads bedeutet, dass der Markt eine höhere Risikoprämie verlangt, bedeutet aber nicht, dass das Unternehmen unmittelbar vor einem Ausfall steht. Außerdem lassen sich die CDS-Spreads verschiedener Unternehmen nicht direkt als vergleichbare Ausfallwahrscheinlichkeiten interpretieren.
Der Anstieg der Kosten für die Kreditversicherung mehrerer KI-bezogener Unternehmen spiegelt wider, dass Anleger die Finanzierungsweise von Investitionen in die KI-Infrastruktur neu prüfen. Der große Kreditbedarf von Unternehmen wie Oracle steht im Fokus, während CoreWeave aufgrund seiner hohen Verschuldung, seiner noch nicht erreichten Profitabilität und seiner starken Abhängigkeit von externer Finanzierung zum am stärksten unter Marktdruck stehenden Fall geworden ist.
Die Nachrichtenagentur Reuters weist darauf hin, dass die höher als erwarteten US-Inflationsdaten und die zunehmende Sorge des Marktes über die künftige Zinsentwicklung die Zweifel der Anleger über den Renditezyklus der riesigen Kapitalausgaben im KI-Bereich verstärkt haben. Da die Branche zunehmend auf Schulden statt auf freie Cashflows setzt, um den KI-Ausbau zu finanzieren, verlagert sich der Fokus des Marktes von dem Wachstum der Nachfrage nach Rechenleistung selbst hin zu der Frage, ob die betroffenen Unternehmen rechtzeitig ausreichende Gewinne und Cashflows erzielen können, um die steigenden Zinsausgaben zu decken.
Mit einer Verschuldung von etwa 50 Milliarden US-Dollar steht CoreWeave unter Druck, sein Expansionsmodell wird hinterfragt
Das Kernproblem von CoreWeave ist das Gleichgewicht zwischen dem Wachstum der Kapitalausgaben und dem Cashflow sowie der Finanzierungsfähigkeit.
Medien berichten, dass dieses KI-Cloud-Computing-Unternehmen Schulden von fast 50 Milliarden US-Dollar trägt und sich noch in der Verlustphase befindet. Das Unternehmen kauft massiv GPUs von Nvidia, baut Rechenzentren aus und erweitert seine Rechenkapazität, um die Nachfrage der Kunden zu befriedigen. Derartige Investitionen erfordern in der Regel hohe Mittel, bevor die Einnahmen schrittweise realisiert werden.
CoreWeave hat die Kapitalausgaben stark ausgeweitet, um den schnell wachsenden Markt für KI-Rechenleistung zu erobern. In Phasen starker Nachfrage hilft die expansionsgetriebene Kreditaufnahme Unternehmen, die Infrastruktur vorab zu errichten und die Investitionspläne durch langfristige Kundenverträge zu stützen. Der Bau von Rechenzentren dauert jedoch lange und erfordert hohe Investitionen in Geräte. Sobald die Finanzierungskosten steigen, sich Projekte verzögern oder die Nachfrage der Kunden nicht wie erwartet wächst, können Unternehmen mit Liquiditätslücken und Schuldentilgungsdruck konfrontiert werden.
Das Problem von CoreWeave besteht also nicht nur in der hohen Verschuldung, sondern darin, dass der Markt nun bezweifelt, ob seine künftigen Cashflows die Kapitalausgaben, Zinsaufwendungen und anderen Betriebskosten decken können. Der Anstieg der Anleiherenditen erhöht zudem die Hürden für neue Finanzierungen, was dieses Problem noch verschärft.
Das Management von CoreWeave betont hingegen, dass das Auftragspolster ausreichend ist, und ist der Ansicht, dass der Markt sein Finanzstatus falsch einschätzt. Das Auftragspolster ist jedoch nicht gleichbedeutend mit bereits eingegangenem Bargeld: Langfristige Verträge sorgen zwar für eine gewisse Transparenz der Einnahmen, beseitigen aber nicht automatisch Risiken wie Kostenüberschreitungen beim Bau, Lieferverzögerungen, veränderte Finanzierungsbedingungen und Kundenkonzentration. Anleger müssen beurteilen, ob diese Verträge letztendlich in ausreichenden Cashflow und nachhaltigen Gewinn umgewandelt werden können.
Warum tritt Nvidia ein, um die Situation zu beruhigen? Die Finanzierung von Lieferanten und die Nachfrage der Kunden sind miteinander verflochten
Jensen Huangs öffentliche Bekundung des Vertrauens in CoreWeave geht auf die engen geschäftlichen und kapitalmäßigen Verbindungen zwischen Nvidia und diesem KI-Cloud-Dienstleister zurück.
Nvidia hält etwa 10 % der Anteile an CoreWeave und ist damit der zweitgrößte Aktionär. Gleichzeitig ist CoreWeave ein wichtiger Abnehmer von Nvidia-GPUs. Sein Geschäftsmodell basiert auf dem Kauf von Chips von Nvidia, dem Bau von Rechenzentren und der anschließenden Vermietung von Rechenleistung an KI-Entwickler und große Technologieunternehmen.
Wenn CoreWeave bei der Finanzierung behindert wird, können der nachfolgende Bau von Rechenzentren, der Kauf von GPUs und die Bereitstellung von Rechenleistung beeinträchtigt werden. Selbst wenn bestehende Aufträge nicht sofort storniert werden, kann der Anstieg der Finanzierungskosten den Rhythmus des Projektbaus und die Erwartungen an die Kapitalrendite verändern, was wiederum die Einschätzung des Marktes über das Wachstum der KI-Nachfrage von Nvidia beeinflusst.
Das sensiblere Problem besteht darin, dass die Vereinbarung, bei der ein Lieferant in seinen Kunden investiert und der Kunde Produkte des Lieferanten kauft, leicht Befürchtungen des Marktes vor einer „zyklischen Finanzierung“ auslösen kann.
Derartige Transaktionen bedeuten an sich kein Fehlverhalten. Aber wenn ein Unternehmen Kredite aufnimmt, um Produkte des Lieferanten zu kaufen, und der Lieferant gleichzeitig Anteile an dem Unternehmen hält, stellen Anleger die Frage: Wie viel des Wachstums der Industriekette stammt tatsächlich aus der echten Nachfrage der Endkunden und wie viel hängt von der finanzierungsgetriebenen fortlaufenden Expansion ab?
Jensen Huang betonte, dass die Finanzierungskosten von CoreWeave sinken, und erklärte ausdrücklich, dass keine Einstandszusage von Nvidia erforderlich sei. Damit will er nicht nur das Marktvertrauen seines wichtigen Geschäftspartners stärken, sondern auch verhindern, dass der Markt die geschäftlichen Verbindungen zwischen beiden Parteien direkt so interpretiert, dass Nvidia das Schuldenrisiko von CoreWeave tragen muss.
Diese Äußerung kann jedoch die Prüfung der Bilanz von CoreWeave nicht ersetzen. Die Beteiligung von Nvidia bedeutet keine Garantie für seine Schulden, und Jensens Huang optimistische Einschätzung kann die Finanzierungsbedürfnisse, die Zinsbelastung und die Cashflow-Probleme des Unternehmens nicht direkt lösen.
Ob die Rendite von KI-Investitionen die riesigen Kapitalausgaben decken kann, wird zum Kernproblem des Marktes
Der Kreditstreit um CoreWeave wird zu einem Stresstest für Investitionen in die KI-Infrastruktur.
Vor dem Hintergrund des schnell wachsenden Bedarfs an generativer KI bauen Technologieunternehmen und Rechenleistungsbetreiber massiv Rechenzentren aus, um den zukünftigen Markt zu erobern. Die Investitionen in die Infrastruktur erfolgen jedoch in der Regel vor der Realisierung der Einnahmen. Insbesondere neue Cloud-Dienstleister, die auf externe Finanzierung angewiesen sind, müssen ständig Kredite aufnehmen, um GPUs zu kaufen, Rechenzentren zu bauen und die Energie- und Betriebskosten zu decken.
Wenn die Zinserwartungen steigen und Anleiheinvestoren eine höhere Risikoprämie verlangen, wird dieses Modell einer strengeren Prüfung unterzogen. Der Anstieg der Finanzierungskosten wird nicht nur die Gewinne schmälern, sondern Unternehmen auch dazu zwingen können, das Expansionstempo zu drosseln. Wenn die Expansion verlangsamt wird, kann dies wiederum das künftige Umsatzwachstum und die Rendite bereits getätigter Investitionen beeinträcht