Der Markt hat endlich erkannt, dass der größte Engpass von KI nicht Strom, nicht Chips, sondern Geld ist.
Geld wird zum knappsten Einsatz in dem großen Wagnis um KI.
In den vergangenen zwei Jahren war die globale Kapitalmarkt überzeugt, dass Rechenleistung die Wahrheit ist. Stromknappheit kann erweitert werden, und das Angebot an Chips kann nachgezogen werden. Kürzlich ist der Kurs von CoreWeave stark gefallen, und die CDS der Technologiegiganten sind stark angestiegen. Die gesamte Industriekette scheint eine grausame Tatsache zu erkennen: Die endgültige physikalische Grenze des stürmischen Fortschritts von KI ist tatsächlich die Fähigkeit zur Kapitalversorgung und die Finanzierungskosten.
Wenn Kapital nicht mehr unbegrenzt und nicht mehr billig ist, kehrt KI aus dem technologischen Mythos zurück zu der einfachsten arithmetischen Aufgabe der Kapitalrendite (ROI).
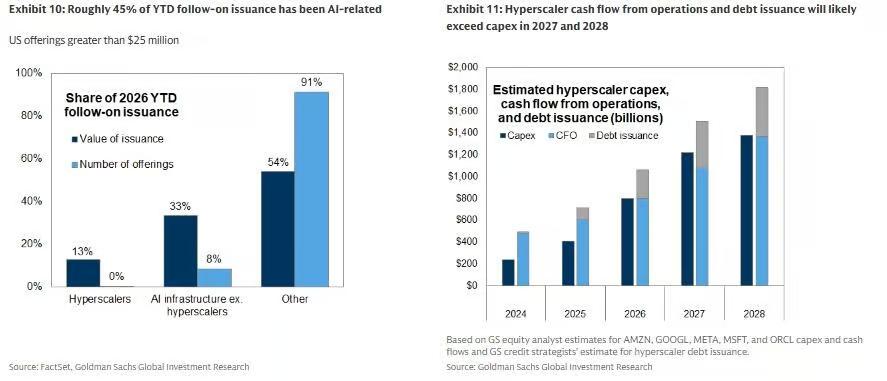
Nach den neuesten Berechnungen von Goldman Sachs werden die Kapitalausgaben der riesigen Cloud-Giganten im nächsten Jahr 1,2 Billionen US-Dollar erreichen, während der operative Cashflow im gleichen Zeitraum nur 1,1 Billionen US-Dollar beträgt. Mindestens 35 % der Bauausgaben müssen durch Anleiheemissionen finanziert werden, mit einem Volumen von über 400 Milliarden US-Dollar. Gleichzeitig hat die Rendite der 10-jährigen US-Staatsanleihen kürzlich zeitweise 5,3 % überschritten. Die jährliche Nachfrage der KI-Industrie nach Anleihen in Höhe von Hunderten von Milliarden US-Dollar konkurriert direkt mit dem fast 2 Billionen US-Dollar hohen US-Haushaltsdefizit auf dem langfristigen Anleihemarkt um begrenzte Mittel.
Goldman Sachs warnt: Die Kreditverknappung und der Anstieg der Kapitalkosten führen zu einem Risiko von Verzögerungen beim Aufbau der Rechenleistungsinfrastruktur. Die Halbleiterlieferkette wird zwischen 2027 und 2028 wahrscheinlich einem Auftragseinbruch gegenüberstehen, bei dem die Nachfrage nicht in tatsächliche Einkäufe umgewandelt werden kann.
Der Auslöser ist gezündet: Die Rechnung für die Kreditaufnahme zum Aufbau von Rechenleistung geht nicht mehr auf
CoreWeave, das Kernziel für Rechenleistungsverleih und "Stimmungsbarometer für KI", hat als Erster einen Riss in der Kapitalkette aufgerissen.
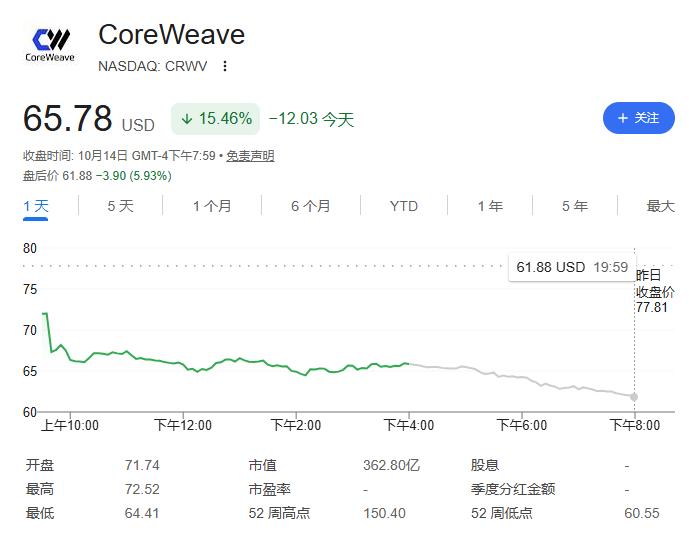
Am Mittwoch, den 14. Oktober, fiel der Kurs von CoreWeave an einem einzigen Tag um mehr als 15 % und nach Börsenschluss um weitere fast 6 %. Die Handelspreise der unbesicherten Anleihen im Wert von 2,75 Milliarden US-Dollar, die im April dieses Jahres ausgegeben wurden, fielen unter 80 Cent pro Dollar Nennwert und gerieten in den Bereich notleidender Vermögenswerte, wobei die Endrendite direkt über 15 % stieg. Marktdaten von Dow Jones zeigen, dass sein fünfjähriger Credit Default Swap (CDS) auf 881 Basispunkte gestiegen ist, und die vom Markt eingepreiste Ausfallwahrscheinlichkeit innerhalb von fünf Jahren hat bereits 50 % überschritten.
Selbst als CEO Michael Intrator dringend ein internes Memorandum herausgab und betonte, dass das Unternehmen über 104,2 Milliarden US-Dollar an nicht ausgelieferten Bestellungen trägt und die neuen Kundenversprechen im dritten Quartal mehr als 25 Milliarden US-Dollar betragen, hat der Markt mit den Füßen abgestimmt.
Bestellungen sind Erwartungen für die Zukunft, aber für den Kauf von Grafikkarten, die Anmietung von Rechenzentren und den Aufbau von Hochspannungsnetzen muss heute echtes Geld ausgegeben werden. Gil Luria, Leiter der Technologieforschung bei D.A. Davidson, sagte offen:
"Sie haben die Fähigkeit verloren, Kredite zu einem Zinssatz von 9 % aufzunehmen. Wenn CoreWeave Kredite zu Kosten von 9 % aufnimmt, aber nur eine Rendite von 5 % erzielen kann, ist es sinnlos, wie groß auch immer die Expansion sein mag: Sie zerstören bei jedem Schritt Wert."
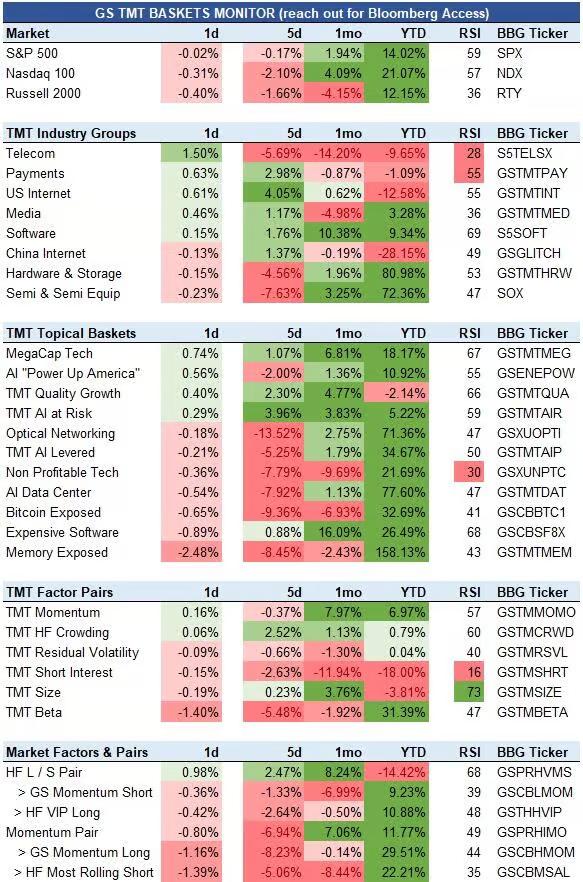
Die Panik breitete sich schnell aus. Am selben Tag fiel der Kurs von Oracle um mehr als 7 %, der von Dell um mehr als 10 %, und die Aktien von Rechenzentrumsunternehmen wie Applied Digital und IREN stürzten um fast 10 % ab. Der TMT-Sektorindex von Goldman Sachs zeigt, dass der US-Aktienmarkt für Speicherchips in den vergangenen fünf Tagen um 8,5 % gefallen ist, der Sektor für KI-Rechenzentren um 7,9 % und der Halbleitersektor um 7,6 %, während der S&P 500 um 0,17 % gefallen ist. Elon Musk hat auf der sozialen Plattform eine bedeutungsvolle Bemerkung hinterlassen: "Yikes."
Die Chefs der Chipgiganten verbergen ihre Sorgen um die Kapitalkette ebenfalls nicht mehr. Als Hock Tan, CEO von Broadcom, und Lip-Bu Tan, CEO von Intel, gemeinsam auf dem Gipfel der DBS Bank in Singapur auftraten, bezeichneten sie Kapital direkt als das größte Engpass der Branche. Hock Tan sagte öffentlich:
"Ich denke, der größte einschränkende Faktor ist Kapital." "Viele Investoren wissen überhaupt nicht, in was sie investieren."
Elon Musk stimmte anschließend direkt auf der sozialen Plattform zu: "Weine nicht, wenn du im Casino bist." Lip-Bu Tan, CEO von Intel, fügte hinzu:
"Wenn es vor uns Herausforderungen gibt, dann sind das Kapital und die Kapitalkosten; andererseits müssen die Menschen auf lange Sicht die Kapitalrendite sehen."
Umgekehrter Cashflow: Selbst die profitabelsten Giganten müssen 400 Milliarden US-Dollar aufnehmen
Wenn nur kleine und mittlere KI-Unternehmen an Geld fehlen, würde der Sturm den Gesamtmarkt nicht erschüttern. Der Kernpunkt ist, dass die Fähigkeit zur Selbstfinanzierung der weltweit einkommensstärksten riesigen Cloud-Giganten bereits von KI vollständig aufgebraucht wurde.
Das Aktienstrategieteam von Goldman Sachs hat in seinem neuesten Flussbericht eine Gruppe von Zahlen offengelegt: Die gesamten Kapitalausgaben der globalen riesigen Cloud-Dienstleister werden 2027 auf 1,2 Billionen US-Dollar steigen, während der erwartete gesamte operative Cashflow dieser Giganten nur 1,1 Billionen US-Dollar beträgt.
Dies ist ein seltener umgekehrter Cashflow in der Geschichte der Technologiegiganten. Alphabet verzeichnete im zweiten Quartal dieses Jahres den ersten negativen freien Cashflow in einem einzelnen Quartal in seiner Geschichte, mit einem Nettoabfluss von 5,9 Milliarden US-Dollar; bei Amazon ist der freie Cashflow in den vergangenen 12 Monaten um 7,6 Milliarden US-Dollar negativ geworden.
Das verdiente Geld reicht nicht zum Verbrauch aus, und die verbleibende Lücke wird vollständig durch Schulden gefüllt.
Das Team der Kreditstrategen von Goldman Sachs schätzt, dass mindestens 35 % der Kapitalausgaben der Cloud-Giganten im nächsten Jahr durch externe Anleiheemissionen gedeckt werden müssen, was bedeutet, dass der öffentliche Markt mit riesigen Technologieanleihen im Wert von über 400 Milliarden US-Dollar konfrontiert wird. Auf der Seite der Eigenkapitalfinanzierung sind 45 % der rund 430 Milliarden US-Dollar, die durch Aktienemissionen am US-Aktienmarkt in diesem Jahr aufgebracht wurden, an KI-Unternehmen geflossen.
Der Forschungsbericht von Goldman Sachs weist auf die Schwäche dieses Spiels der Geldweitergabe hin:
"Solange die Zinssätze steigen und die Kluft zwischen Fremdkapitalkosten und Eigenkapitalkosten schrumpft, wird der Weg der Unternehmen, die die Bewertungsexpansion durch Anleiheemissionen und Aktienrückkäufe aufrechterhalten, streng unterdrückt."
Konfrontiert mit der Verdrängung durch riesige Staatsanleihen: Die 10-jährige US-Staatsanleihe mit über 5,3 % als Liquiditätspumpe
Das größte Unglück bei der Kreditaufnahme zum Aufbau von Rechenleistung ist, dass es mit der seltenen großen Inflation von Staatsschulden nach dem Krieg in der Welt zusammenfällt.
Im Fiskaljahr 2026, das Ende September endete, ist das US-Bundesdefizit auf 1,993 Billionen US-Dollar gestiegen, die jährlichen Ausgaben beliefen sich auf 7,4 Billionen US-Dollar, und die Nettozinsausgaben haben 1,1 Billionen US-Dollar an Steuern aufgezehrt.
Um das riesige Defizit zu decken, drückt das Finanzministerium mit einem historischen riesigen Angebot auf den Markt für Staatsanleihen. Kürzlich hat die Rendite der 10-jährigen US-Staatsanleihe erneut die Marke von 5,3 % überschritten, die Rendite der 2-jährigen US-Staatsanleihe ist an einem einzigen Tag um mehr als 7 Basispunkte gestiegen; der Zinssatz bei der Auktion der 30-jährigen US-Staatsanleihe hat den höchsten Stand seit August 2000 erreicht.
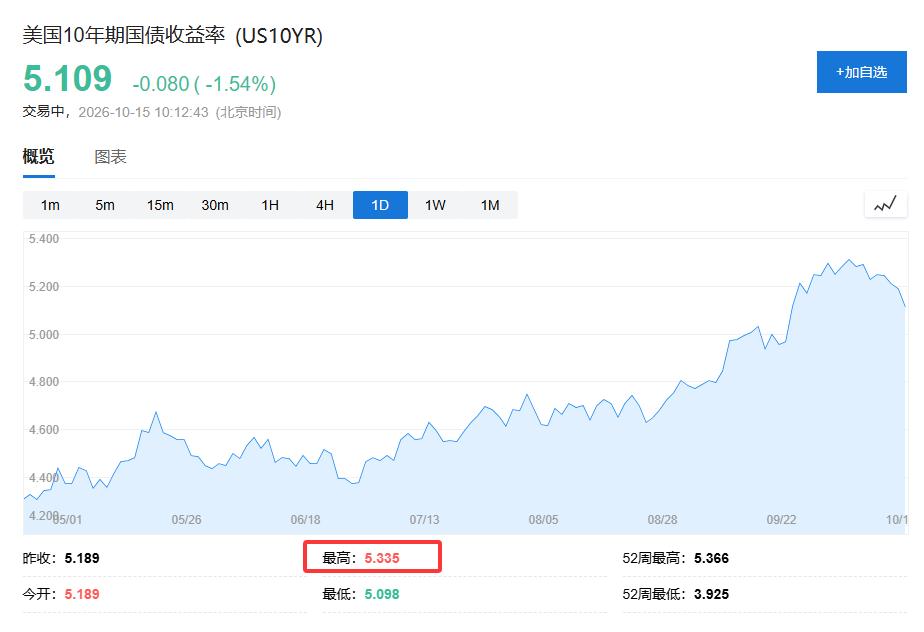
Die Welle der KI-Anleiheemissionen ist gezwungen, im tiefen Wasser mit dem US-Finanzministerium um die gleiche Gruppe von vorhandenen US-Dollars zu konkurrieren.
Ilir Xholi, Leiter des Swap-Handels bei Goldman Sachs, weist darauf hin, dass der 10y10y-Term-Swap-Satz des US-Dollars zwischen dem 22. September und dem 7. Oktober ungewöhnlich um 47 Basispunkte gestiegen ist, während der 2-jährige Zinssatz, der die kurzfristige politische Erwartung der Federal Reserve repräsentiert, unverändert blieb. Xholi schrieb in dem Bericht:
"Diese ungewöhnliche Bewegung hat sich vollständig vom Zinspfad der Federal Reserve gelöst. Im Wesentlichen verlangt der Markt bei dem Kauf langfristiger Vermögenswerte eine sehr strenge Risikoprämie als Entschädigung."
"Die riesigen Anleiheemissionen von KI-Cloud-Giganten und Halbleiterunternehmen im September konkurrieren direkt mit US-Staatsanleihen auf dem Markt für lange Laufzeiten um Geld."
Gleichzeitig fließt das globale Kapital zurück in die Heimat. Die Rendite der 10-jährigen japanischen Staatsanleihe hat 3 % überschritten, und ausländische Institutionen haben ihre Kaufpositionen in US- und europäischen Staatsanleihen stark reduziert. Der globale Kapitalpool schrumpft stetig, und die Kapitalkosten werden systematisch erhöht.
Kreditpuffer auf Null reduziert: Die gesamte Branche sieht sich einer harten Kapitalzuteilung gegenüber
Die Referenzzinssätze sind auf ein Niveau von 5,3 % gestiegen, aber der Puffer des Kreditspreads am unteren Ende ist verschwunden.
Sara Grut, Kreditstrategin bei Goldman Sachs, warnt, dass unter den aktuellen US-Investment-Grade-Unternehmensanleihen der Anteil des Kreditspreads an dem gesamten Nominalzinssatz bereits unter 15 % gefallen ist, weit unter dem historischen Durchschnitt von 45 %:
"In der Vergangenheit sind die Kreditspreads in der Regel geschrumpft, um den Schock zu absorbieren, wenn die Zinssätze von Staatsanleihen gestiegen sind. Aber in den vergangenen Monaten sind die Kreditspreads und die Renditen von Staatsanleihen gleichzeitig gestiegen, und Kreditvermögenswerte sehen sich doppelt widrigen Bedingungen gegenüber."
Auf der Seite der Hochrisikofinanzierung ist diese Kapitalzuteilung noch härter. Rich Privorotsky, Leiter des Handelstisches in London bei Goldman Sachs, weist darauf hin, dass der Spread der CCC-Klasse am Markt für Hochzinsanleihen auf etwa 1250 Basispunkte gestiegen ist und sich innerhalb eines Monats um mehr als 200 Basispunkte erweitert hat.
Die Preise der Kreditderivate der führenden KI-Unternehmen haben alle Alarm ausgelöst:
Der 5-jährige CDS von Broadcom ist auf 136 Basispunkte gestiegen und erreicht einen neuen historischen Höchststand;
Der 5-jährige CDS von Oracle hat 261 Basispunkte überschritten und erreicht einen neuen historischen Höchststand; der Aktienkurs fällt aber stetig.
Der Spread der unbesicherten Anleihen von CoreWeave hat direkt 1000 Basispunkte durchbrochen;
Der kombinierte Finanzierungszinssatz der 5-Milliarden-US-Dollar-Leverage-Darlehen, die vom norwegischen Rechenzentrumsbetreiber Volta angeboten werden, nähert sich bereits 11 %.
