Bank of America: Das Platzen der KI-Blase könnte einen gleichzeitigen Rückgang der US-Aktien und der Renditen von US-Staatsanleihen auslösen, und das Einnahmeereignis von OpenAI hat diesen Prozess bereits im Voraus vorgeführt.
Das Derivate-Team der Bank of America warnt, dass, wenn die KI-Blase schließlich platzt, der Markt einen völlig anderen Verlauf als in den vergangenen Monaten nehmen wird – nicht „Aktien fallen, Anleihen fallen“ (d. h. fallende Aktienkurse und steigende Renditen von US-Staatsanleihen), sondern eine gleichzeitige Abnahme von Aktienkursen und Renditen.
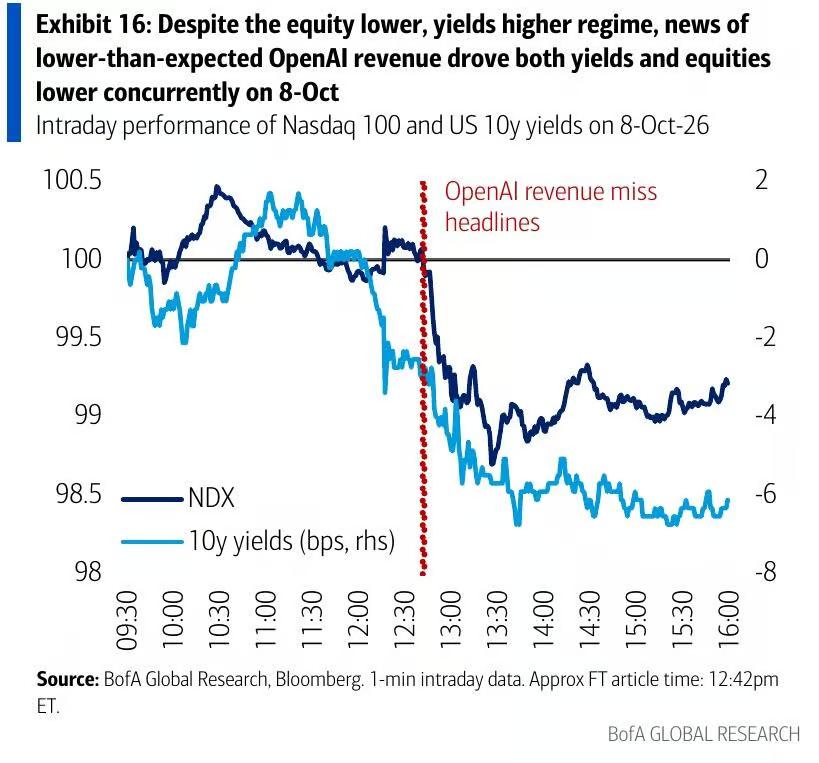
Am 8. Oktober enthüllte die britische Financial Times, dass das annualisierte Einkommen von OpenAI weit unter den im Markt verbreiteten Zahlen liegt. An diesem Tag stürzte der Nasdaq-Index um mehr als 1 % ab, der Philadelphia-Halbleiter-Index verlor 3,4 %, und die Renditen von US-Staatsanleihen sanken sofort – der Anleihemarkt zeigte eine seltene sicherheitsorientierte Eigenschaft.
In der neuesten Ausgabe des Berichts „Global Equity Volatility Insights“ stufte das Derivate-Team der Bank of America diesen eintägigen Kurseinbruch als „beste Generalprobe für die Auflösung von KI-Positionen“ ein und wies darauf hin, dass das entscheidendere Signal darin liegt: Damals sanken die Renditen von US-Staatsanleihen und der Aktienmarkt gleichzeitig, statt dem Muster „Aktien fallen, Anleihen steigen“, an das sich der Markt seit Monaten gewöhnt hat.
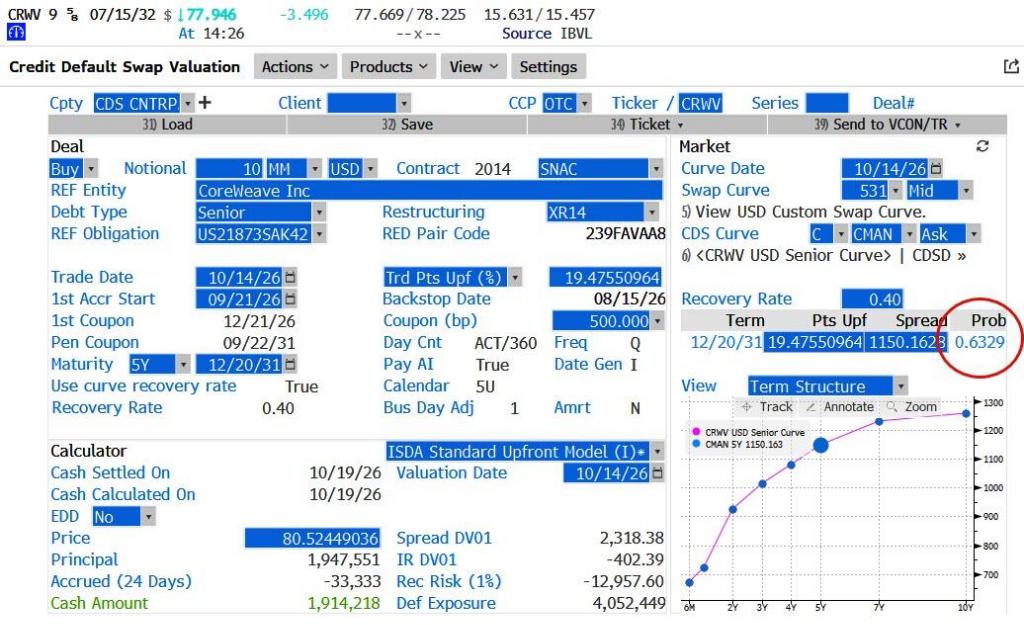
Dieses Muster wiederholte sich sofort am 14. Oktober. An diesem Tag übertraf die US-Inflationsrate CPI die Erwartungen, die Rendite der 10-jährigen US-Staatsanleihe stieg zeitweise sprunghaft an, die Wahrscheinlichkeit einer erwarteten Zinserhöhung überschritt kurzfristig 50 %. Doch mit dem Kurseinbruch der Aktie des Cloud-Computing-Infrastrukturunternehmens CoreWeave um mehr als 15 % und der Ausweitung des Credit Default Swap-Spreads um 135 Basispunkte kehrte der Anstieg der Anleiherenditen schnell um, die Rendite schloss schließlich nahezu unverändert.
Am 15. Oktober sank die Rendite der 10-jährigen US-Staatsanleihe weiter um 10 Basispunkte auf 5,09 % und erreichte einen Tiefstand von drei Wochen. Gleichzeitig brach der MSCI-Asien-Pazifik-Aktienindex um mehr als 3 % ein, der koreanische Gesamtindex stürzte an einem Tag zeitweise um 9 % ab, die Kurse von Samsung und SK Hynix fielen zeitweise um zweistellige Prozentsätze. Der S&P 500-Future verlor 0,4 %, der Nasdaq 100-Future fiel um mehr als 1 %.
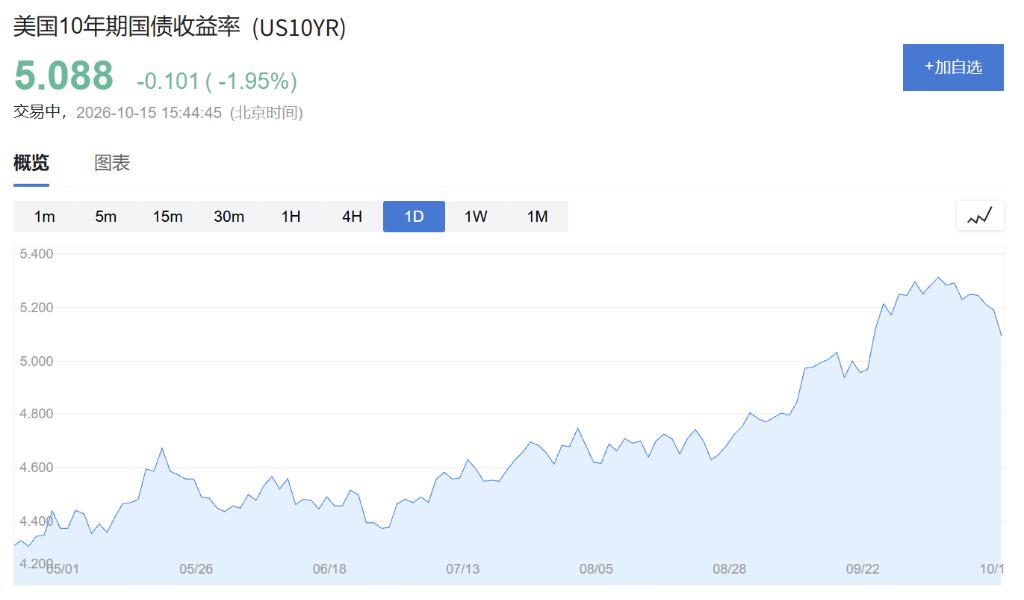
Die Bank of America ist der Ansicht, dass dies genau die „Übertragungskette“ des Platzens der KI-Blase ist: Der Druck im privaten KI-Ökosystem trifft zuerst und am heftigsten auf den Nasdaq und zieht gleichzeitig den Anleihemarkt in den sicherheitsorientierten Modus.
KI-spezifische Risikoschocks, der Nasdaq ist als Erster betroffen
Das Aktienbezogene Team der Bank of America um Benjamin Bowler, Nitin Saksena, Arjun Goyal weist darauf hin, dass die deutliche Unterperformance des Nasdaq gegenüber dem Gesamtmarkt am 8. Oktober stark mit der Leistung bei jedem einzelnen KI-spezifischen Risikoereignis der vergangenen Jahre übereinstimmt – von dem DeepSeek-Schock im Januar 2025 bis zur Korrektur des Halbleitersektors in diesem Sommer, das Muster ist identisch.
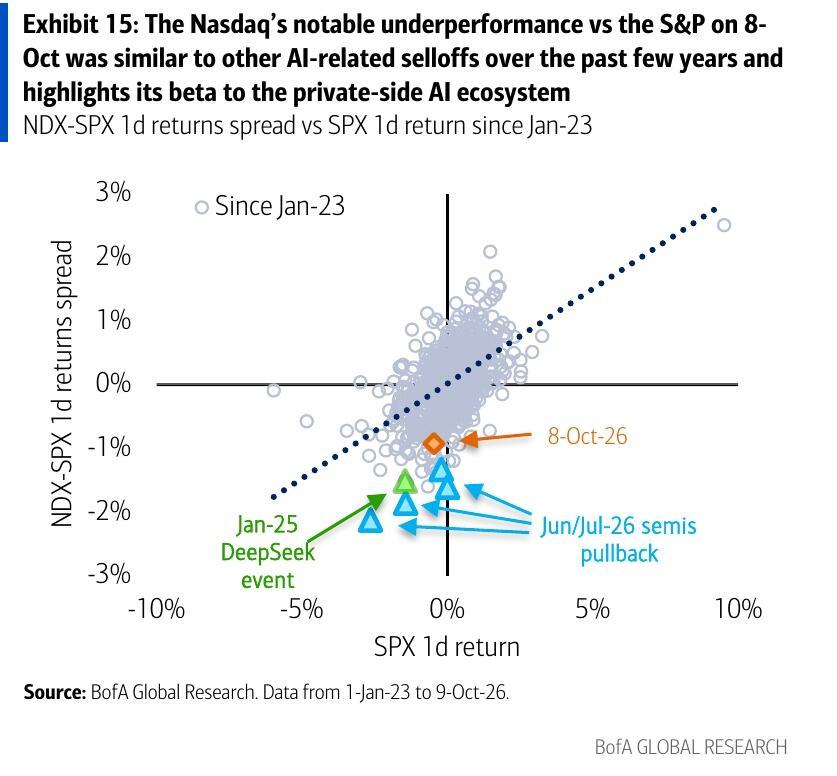
Der Bericht geht davon aus, dass dies das hohe Engagement des Nasdaq gegenüber dem „privaten KI-Ökosystem“ widerspiegelt. Sobald Risse bei privaten KI-Unternehmen wie OpenAI und Anthropic auftreten, ist der Nasdaq 100-Index das erste belastete Proxy-Ziel am öffentlichen Markt. Die Bank stuft ihn als den bevorzugten Index für KI-Transaktionen ein – egal ob Long oder Short.
Dieser Übertragungsweg steht derzeit vor einem neuen Stresstest. Anthropic hat am 14. Oktober Finanzdaten an die Wall Street weitergegeben, während die 20-Milliarden-Dollar-Lücke zwischen Gesamtumsatz und Nettoeinnahmen von OpenAI noch ungelöst ist, der Übertragungskanal von der privaten Seite zum öffentlichen Markt wird voraussichtlich weiterhin getestet.
Ungewöhnliche Bewegungen am Anleihemarkt: Zwei KI-Schocks lösen beide einen gleichzeitigen Rückgang der Renditen aus
Noch bemerkenswerter ist das Verhaltensmuster des Anleihemarktes. In den vergangenen Monaten wiesen der US-Aktienmarkt und die Renditen von US-Staatsanleihen fortwährend eine umgekehrte Beziehung auf, die Funktion von Anleihen als Absicherungsinstrument war fast außer Kraft gesetzt. Allerdings brachen die beiden KI-Risikoereignisse am 8. Oktober und 14. Oktober dieses Muster, die Renditen sanken gleichzeitig mit dem Aktienmarkt.
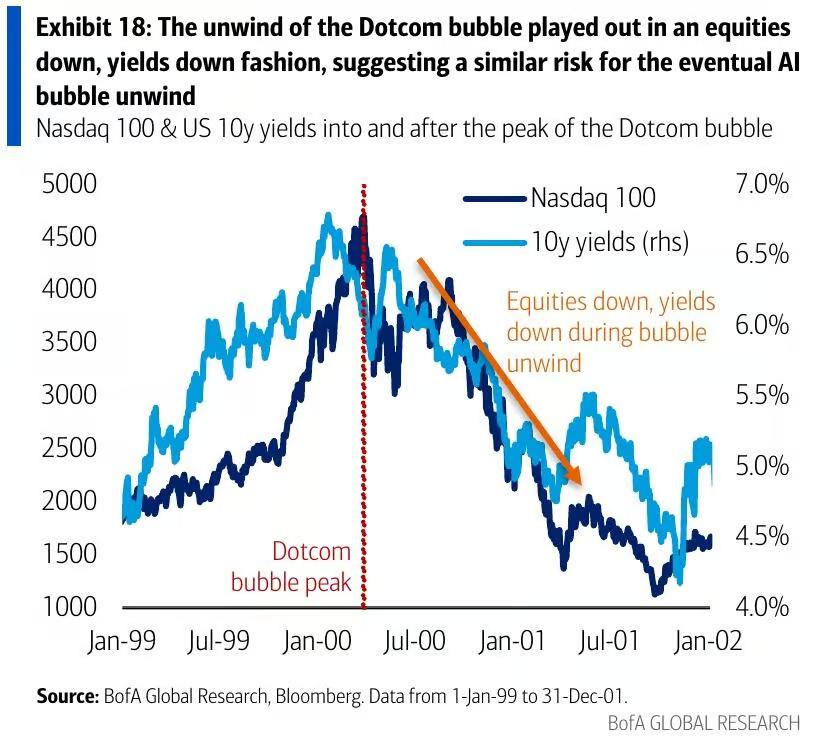
Die Bank of America führt dies auf die makroökonomische Logik der KI-Verlangsamung zurück: Neben dem Zustrom traditioneller sicherheitsorientierter Mittel bedeutet die Abkühlung des KI-Investitionszyklus einen Rückgang der Kapitalausgaben, einen Rückgang des Strom- und Ressourcenverbrauchs, kombiniert mit einer doppelten Belastung für Wirtschaftswachstum und Inflation, was zusätzliche Vorteile für Anleihen bringt. Mit anderen Worten: Wenn die KI-Blase wirklich platzt, werden Anleihen ihre Absicherungsfunktion wieder übernehmen.
Der historische Referenzpunkt, auf den sich der Bericht beruft, ist das Platzen der Internetblase im Jahr 2000: Damals stürzte der Nasdaq 100-Index ab, die Rendite der 10-jährigen US-Staatsanleihe fiel von etwa 6,5 % auf 4 % im mittleren Bereich. Die Bank of America räumt ein, dass zwei Datenpunkte noch kein vollständiges Muster bilden, ist aber der Ansicht, dass historische Präzedenzfälle und makroökonomische Logik sich gegenseitig bestätigen und den Anlegern bereits eine strukturelle Referenz bieten.
CoreWeave löst eine Krise auf der Kreditseite aus, KI-Aktien unterperformen den Gesamtmarkt in dieser Woche um 840 Basispunkte
Die Marktverkäufe am 14. Oktober enthüllen einen weiteren potenziellen Weg zum Platzen der KI-Blase: die Kreditseite.
CoreWeave (CRWV) steht im Zentrum dieses Sturms. Nachdem der G-Spread seiner im Jahr 2032 fälligen Anleihe über 1000 Basispunkte gestiegen und die Rendite auf 15 % angestiegen war, stürzte der Aktienkurs um mehr als 15 % ab, der drittgrößte eintägige Rückgang seit dem Börsengang. Der Analyst von D.A. Davidson, Gil Luria, stuft CoreWeave als „Subprime-Hypotheken-Tranche“ im KI-Bereich ein und warnt, dass der Aktienkurs auf Null fallen könnte, wenn das Unternehmen seine Schulden nicht bedienen kann – seine Finanzierungskosten betragen etwa 9 %, während die Investitionsrendite nur etwa 1 % beträgt. Der Credit Default Swap-Spread von CoreWeave weitete sich an diesem Tag um 135 Basispunkte aus, die aktuell vom Markt implizierte Ausfallwahrscheinlichkeit innerhalb von fünf Jahren beträgt bereits 63 %.
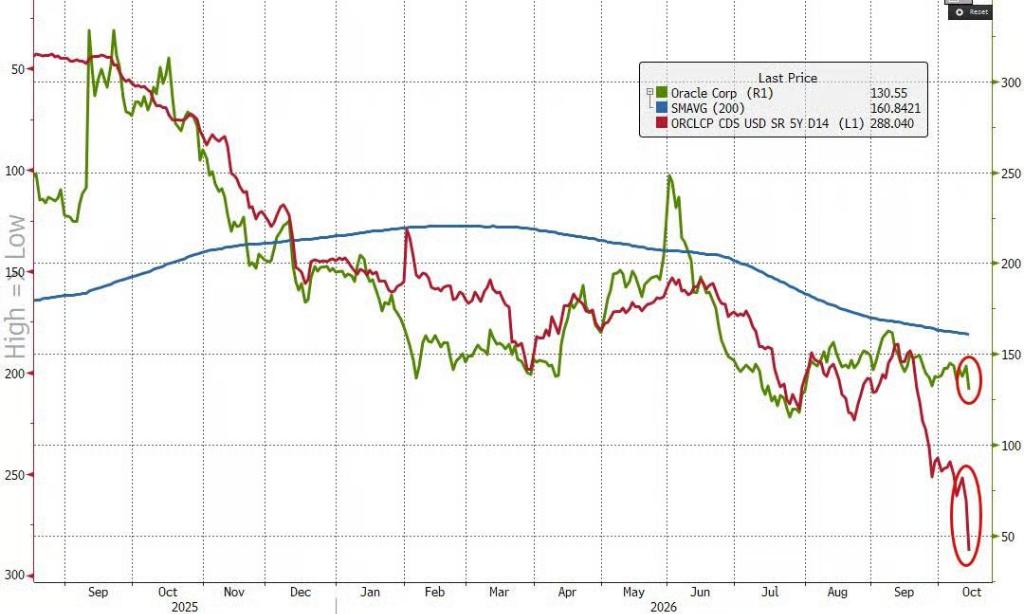
Die Panik breitete sich schnell aus. DigitalOcean (DOCN) verlor 14 %, Hut 8 (HUT) 10 %, Nebius (NBIS) und IREN fielen jeweils um etwa 9 %; Oracle (ORCL) stürzte um 9 % ab, die Abweichung zu seinen Credit Default Swap-Punkten ist noch nicht geschlossen. Das Marktforschungsinstitut Gartner warnte daraufhin, dass voraussichtlich 80 % der aufstrebenden Cloud-Computing-Unternehmen bis 2030 keine unabhängige Geschäftstätigkeit mehr betreiben werden.
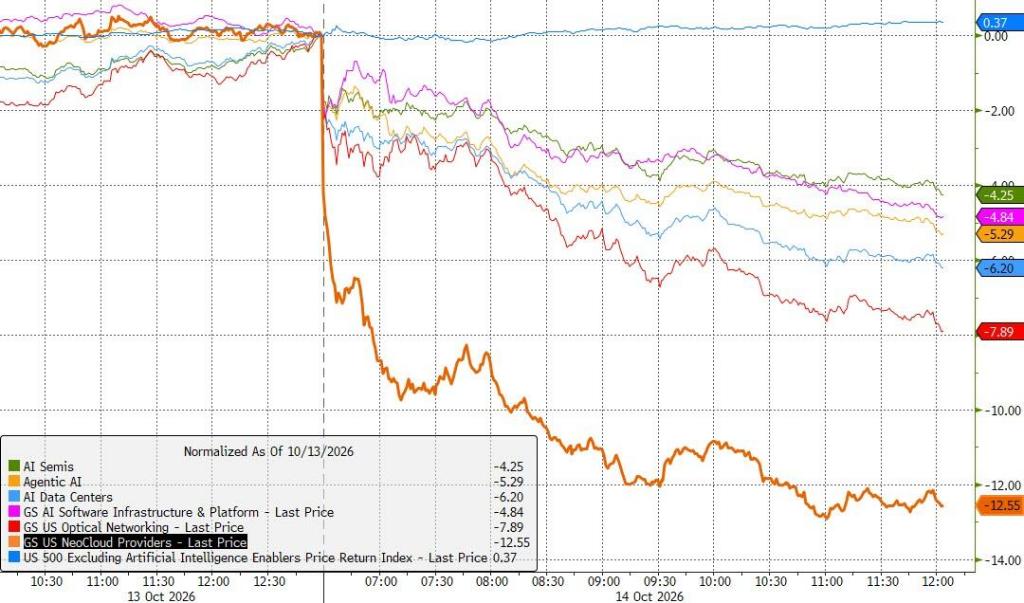
In dieser Woche hat das KI-Segment gegenüber den Nicht-KI-Komponenten des S&P 500 einen kumulierten Unterperformance-Grad von 840 Basispunkten erreicht. Der Stratege von BTIG, Jonathan Krinsky, ist ebenfalls der Ansicht, dass der aktuelle „Schmerz-Trade“ auf „sinkende Zinssätze, sinkender Nasdaq“ hinweist. Wenn die „Sieben Giganten“ ebenfalls beginnen, wie Halbleiteraktien gleichzeitig mit den Zinssätzen zu fallen, wird dies sein Urteil über den „Roten Oktober“ weiter bestätigen.
Empfohlenes Absicherungsportfolio der Bank of America: Lassen Sie den Anleihemarkt die Optionskosten subventionieren
Angesichts dieses potenziellen Risikos hat das Derivate-Team der Bank of America eine Absicherungsstruktur vorgeschlagen, die „Aktien durch Anleihen ergänzt“.
Die Schwierigkeit der traditionellen Absicherung gegen die KI-Blase liegt im Timing: Wenn man zu früh Put-Optionen kauft, wird der Ausübungspreis bei stetig steigendem Markt immer weiter hinter dem Markt zurückbleiben. Die Lösung der Bank of America ist eine „Max-Lookback-Put-Option“ – ihr Ausübungspreis verschiebt sich mit dem Marktanstieg stetig nach oben, aber diese Eigenschaft ist an sich kostspielig. Die Innovation der Bank besteht darin, die Option so einzustellen, dass sie erst wirksam wird, wenn der 10-jährige SOFR 25 Basispunkte unter dem aktuellen Terminzinssatz liegt, um die Erwartung sinkender Zinssätze in eine Subvention für die Optionsprämie umzuwandeln.
Das konkrete Transaktionsschema lautet: Kauf einer täglich beobachteten Max-Lookback-Put-Option auf den Nasdaq 100-Index, die im September 2027 fällig wird und deren Ausübungspreis 90 % des aktuellen Preises beträgt, mit einer zusätzlichen Zinsauslöseklausel. Die indikative Optionsprämie beträgt 3,62 %, was 46 % billiger ist als eine reine Lookback-Put-Option und auch 23 Basispunkte unter einer gewöhnlichen Put-Option liegt.
Rückprüfdaten zeigen, dass bei einer simulierten Preisgestaltung dieser Struktur in den vergangenen 30 Jahren ihre Auslösewahrscheinlichkeit 13 % beträgt (bei einer gewöhnlichen 90 %-Put-Option 11 %), die durchschnittliche Auszahlungsrate im Geld 7,2-fach beträgt (bei einer gewöhnlichen Put-Option 6,1-fach, bei einer reinen Lookback-Option 3,9-fach), der maximale Überrendite trat während des Platzens der Internetblase auf.
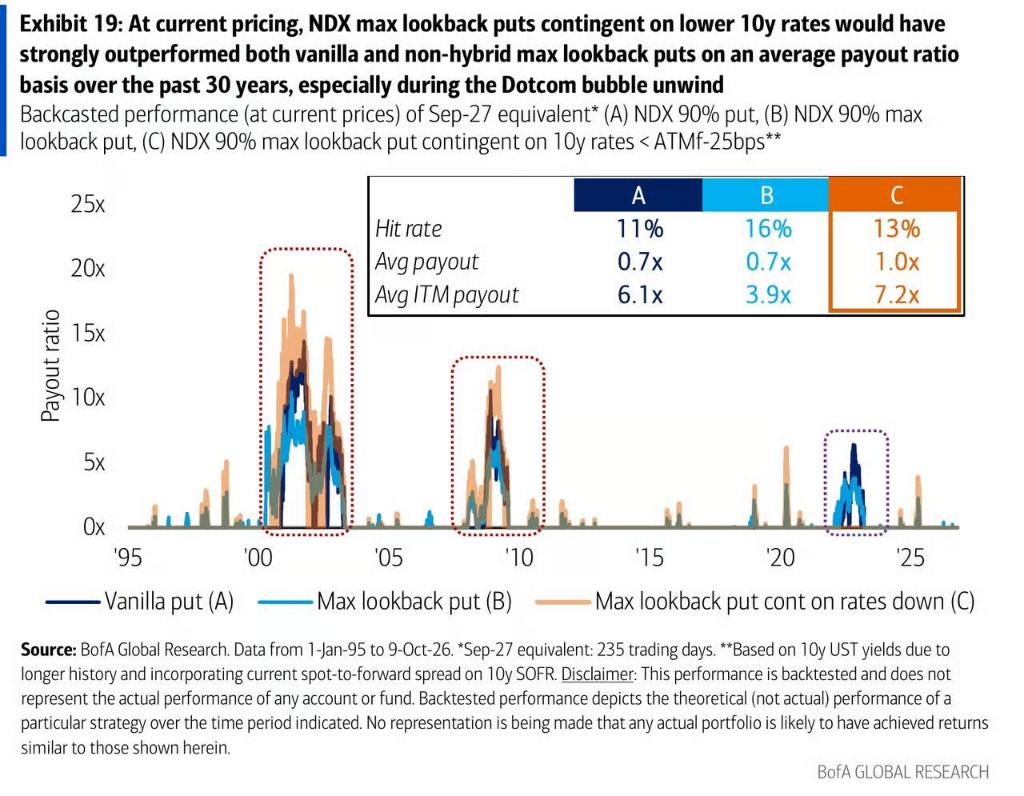
Das Hauptrisiko dieser Struktur liegt im Szenario „Aktien fallen, Anleihen steigen“ wie im Jahr 2022, d. h. einem Muster, bei dem Aktien und Anleihen aufgrund eines Inflationsschocks oder einer unerwarteten Straffung der Federal Reserve gleichzeitig fallen – genau das war die Betriebsweise des Anleihemarktes während des größten Teils des Jahres 2026, kein echtes Tail-Risiko.
Darüber hinaus empfiehlt die Bank of America gleichzeitig eine VIX-Call-Spread-Transaktion: Kauf eines VIX-Call-Spreads von 19 bis 24 Punkten, der im November fällig wird, mit indikativem Kosten von 0,63 US-Dollar und einer maximalen Auszahlungsrate von etwa 7,9-fach, geeignet für die Erwartung eines moderaten Anstiegs der Volatilität vor und nach den Zwischenwahlen.
Wie stark ist die Blase: Indikatoren zeigen, dass sie sich auf lokale Bereiche konzentriert und nicht umfassend ist
Die neueste Ablesung des Blasenrisikoindikators (BRI) der Bank of America bietet eine detailliertere Perspektive. Im S&P 500-Index überschreiten derzeit nur 13 Aktien den BRI-Wert von 0,8, zusammen machen sie etwa 2,4 % des Indexgewichts aus; im Vergleich dazu erreichten während des Höhepunkts der Internetblase 50 bis 10