Paradoxon der Lithografiemaschinen: Volle Produktion und vollständiger Absatz blockiert den gesamten Bewertungsspielraum der Halbleiterbranche.
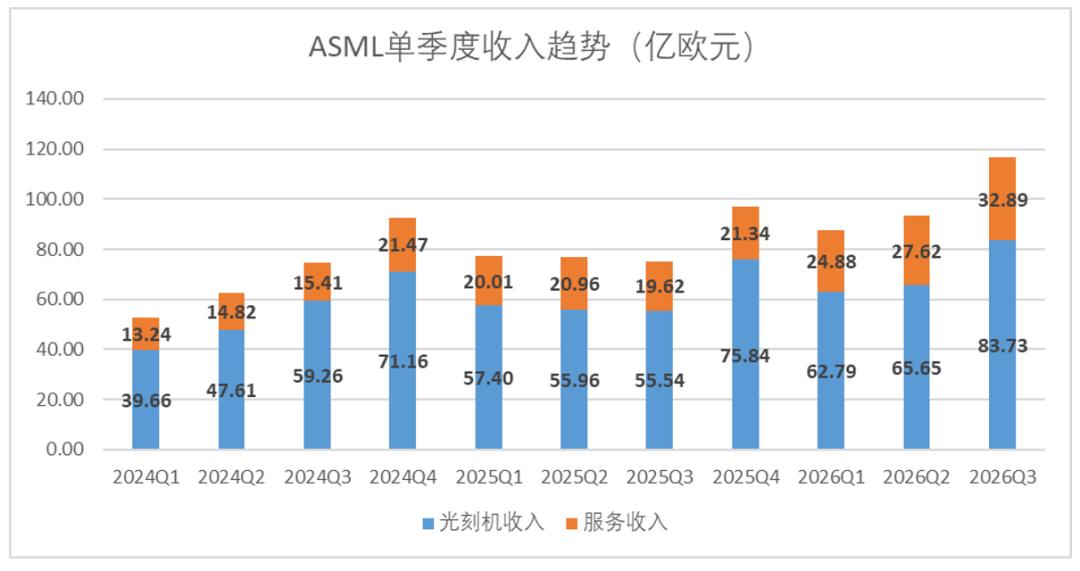
Am Abend des 14. Oktober veröffentlichte der niederländische Lithografie-Riese ASML den neuesten Quartalsfinanzbericht für das dritte Quartal. Der Umsatz belief sich auf 116,62 Milliarden Euro, was einem Anstieg von 55,2 % gegenüber dem Vorjahr entspricht. Zum ersten Mal überstieg der Umsatz in einem einzelnen Quartal die Marke von 10 Milliarden Euro, lag aber etwas unter den Branchenerwartungen. Natürlich betreibt ASML heute ein legales „monopolistisches“ Geschäft, und die Umsatzerwartungen hängen im Wesentlichen nur von der eigenen Produktionskapazität ab, was keine große Bedeutung hat.
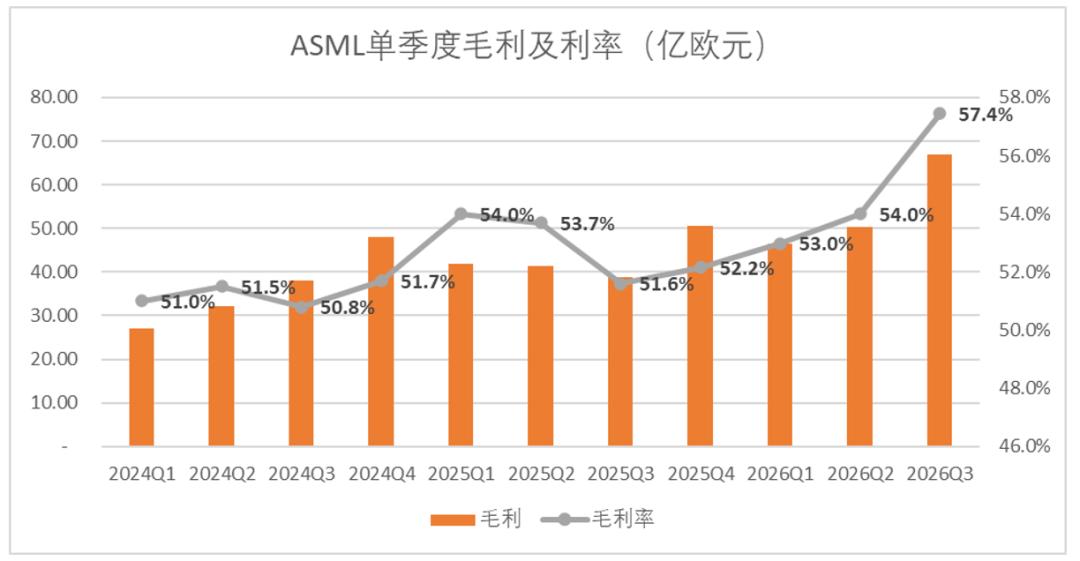
Was über die Erwartungen hinausging, war das Gewinnniveau: Im dritten Quartal erreichte die Bruttomarge 57,4 % und die Nettogewinnmarge 42,5 %, beide erreichten historische Höchstwerte. In Anbetracht der pauschalen Preiserhöhung von 10 %, die ASML zuvor für Samsung und SK Hynix durchgesetzt hat, liegt es offensichtlich in der eigenen Hand, wie viel Geld ASML heute verdienen möchte.
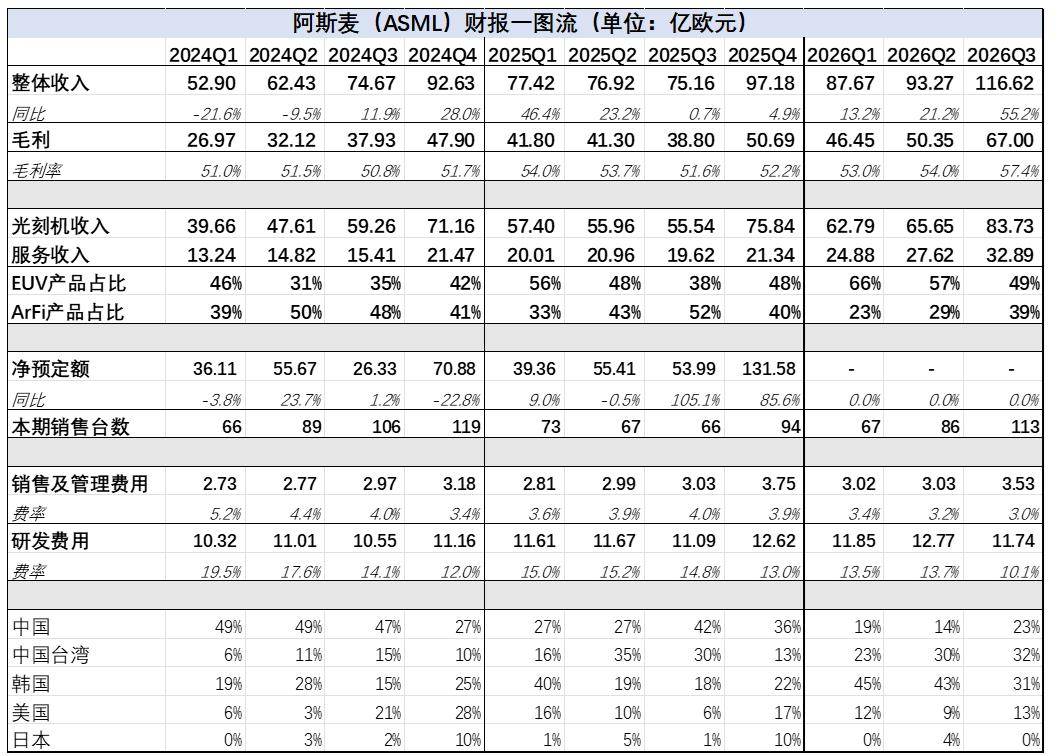
(Der Finanzbericht ist im Diagramm dargestellt, Einheit: Milliarden Euro, Quelle: Unternehmensfinanzbericht, zusammengestellt von Finanzbericht-Ji)
Wenn wir den Finanzbericht betrachten, scheint es uns, dass hinter der glänzenden Leistung jedes Unternehmen seine eigenen Schwierigkeiten hat. Auf der anderen Seite, dass ASML die Bestellungen bis 2028 festgelegt hat, hat es auch den Bewertungsspielraum von ASML begrenzt.
Die Produktionskapazität reicht nicht aus, man nutzt die begleitenden Dienstleistungen, der Umsatz durchbricht erstmals die Marke von 10 Milliarden Euro
Als Quelle der vorgelagerten sichtbaren Wertschöpfungskette der KI-Branche ist die Umsatzleistung von ASML schon immer relativ klar. Der Umsatz in einem einzelnen Quartal hängt nur von zwei Faktoren ab: der Produktionskapazität des jeweiligen Quartals und dem Preis pro Gerät.
Im dritten Quartal dieses Jahres hat der Quartalsumsatz von ASML endlich die Marke von 10 Milliarden Euro durchbrochen und belief sich auf 116,62 Milliarden Euro, was einem hohen Anstieg von 55,2 % gegenüber dem Vorjahr entspricht. Es ist auch der Quartalsfinanzbericht mit der schnellsten Wachstumsrate in den letzten drei Jahren. Die Kerngründe liegen in zwei Punkten:
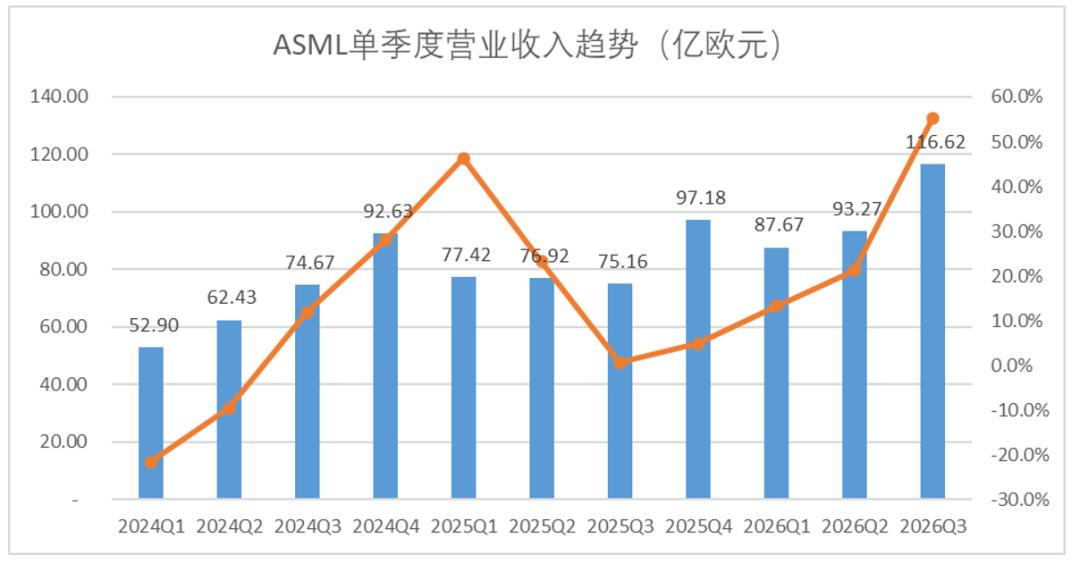
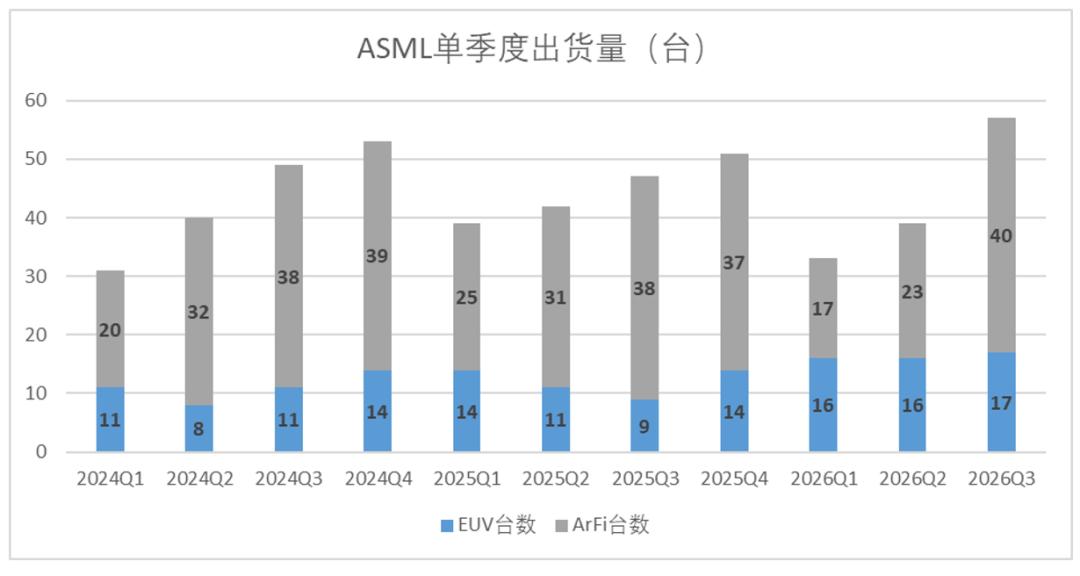
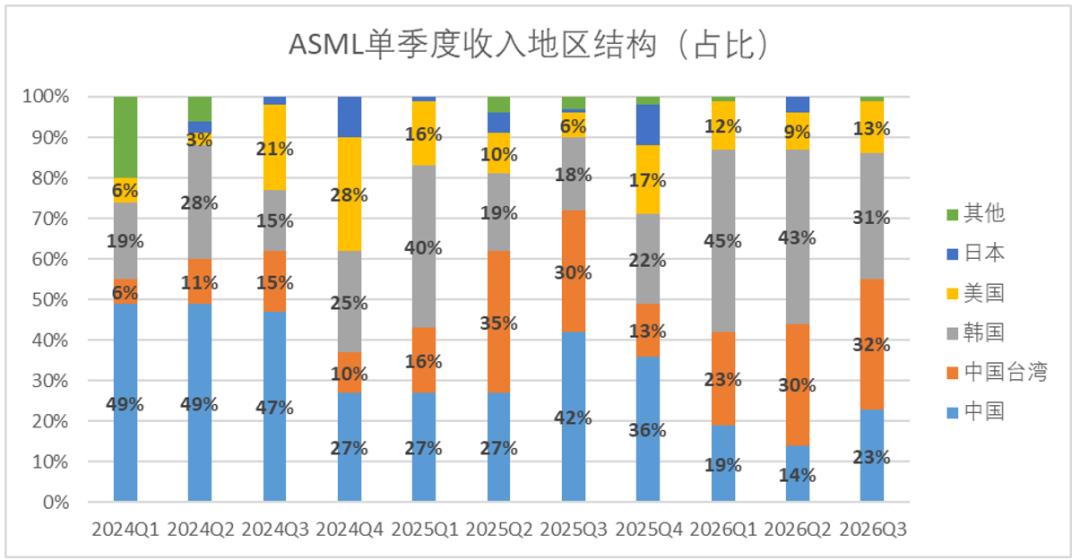
Der erste Punkt ist die beschleunigte Lieferung innerhalb der Erwartungen. In diesem Quartal lieferte ASML insgesamt 17 EUV-Lithografiegeräte aus, ein Gerät mehr als im vorherigen Quartal. Die Auslieferungsmenge von ArFi erreichte 40 Geräte, und die Auslieferungsmengen der beiden Kernprodukte erreichten jeweils neue Höchstwerte in einem einzelnen Quartal. Vor allem die Bestellungen in Festlandchina haben sich deutlich erholt.
Der zweite Punkt ist, dass es keine Steigerung der Produktionskapazität gibt, also nutzt man das vorhandene Bestand. Der Einnahmen aus Bestandsdienstleistungen erreichten einen neuen Höchstwert in einem einzelnen Quartal. Wenn man die Einnahmenstruktur aufschlüsselt, erreichte der Dienstleistungsumsatz von ASML im dritten Quartal 3,29 Milliarden Euro, ein neuer Höchstwert in einem einzelnen Quartal. Es ist offensichtlich, dass ASML unter der Bedingung begrenzter Produktionskapazitäten hofft, mehr Einnahmen aus der Wartung und Aufrüstung bestehender Produkte zu erzielen.
Das Management hat auch in der Leistungssitzung offen gesagt, dass der Anstieg der Dienstleistungseinnahmen „hauptsächlich aus der starken Nachfrage der Kunden nach Produktivitätssteigerungsprodukten für EUV und DUV stammt“, und die Nachfrage nach Wartung und Iteration bereits ausgelieferter Produkte ist stark angestiegen.
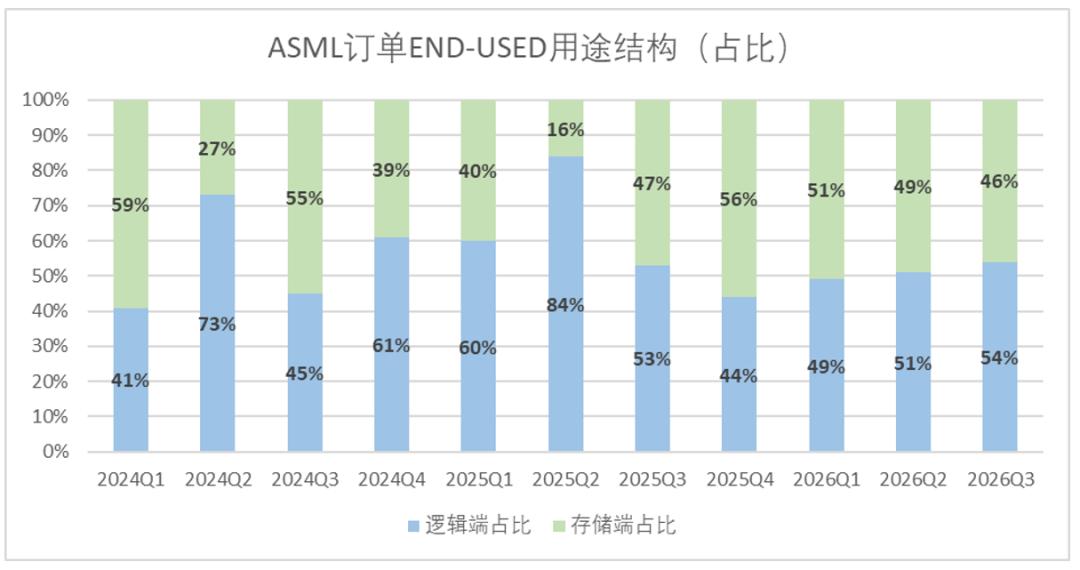
Betrachtet man die Struktur der Bestellungen, ist der Anteil der Endverwendung der Lithografiegeräte derzeit recht stabil. Seit dem großen Boom des Speicherzyklus im dritten Quartal 2025 sind die Bestellungen für Logikchips und Speicherchips im Wesentlichen gleichmäßig aufgeteilt, was im dritten Quartal dieses Jahres ebenfalls der Fall ist.
Gleichzeitig sind die vertraglichen Verbindlichkeiten deutlich gestiegen. Die langfristigen abgegrenzten Einnahmen aus Vorauszahlungen der Kunden und bereits ausgestellten Rechnungen stiegen in einem Quartal um 5,7 Milliarden Euro auf 9,3 Milliarden Euro. Die Produktionskapazität ist im Wesentlichen festgelegt, und kurz- bis mittelfristig wird die Umsatzschwankung von ASML nicht zu groß sein.
Unter dem legalen „Monopol“ überschreitet der Nettogewinn 40 %
Verglichen mit der Umsatzleistung war die Leistung auf der Gewinnebene im laufenden Quartal diejenige, die die Erwartungen von ASML am meisten übertraf. Im dritten Quartal erzielte ASML einen Bruttogewinn von 6,7 Milliarden Euro, und die Bruttomarge in einem einzelnen Quartal erreichte mit 57,4 % erneut einen neuen Höchstwert. Der Hauptgrund liegt in der Steigerung der hochmargigen Dienstleistungseinnahmen.
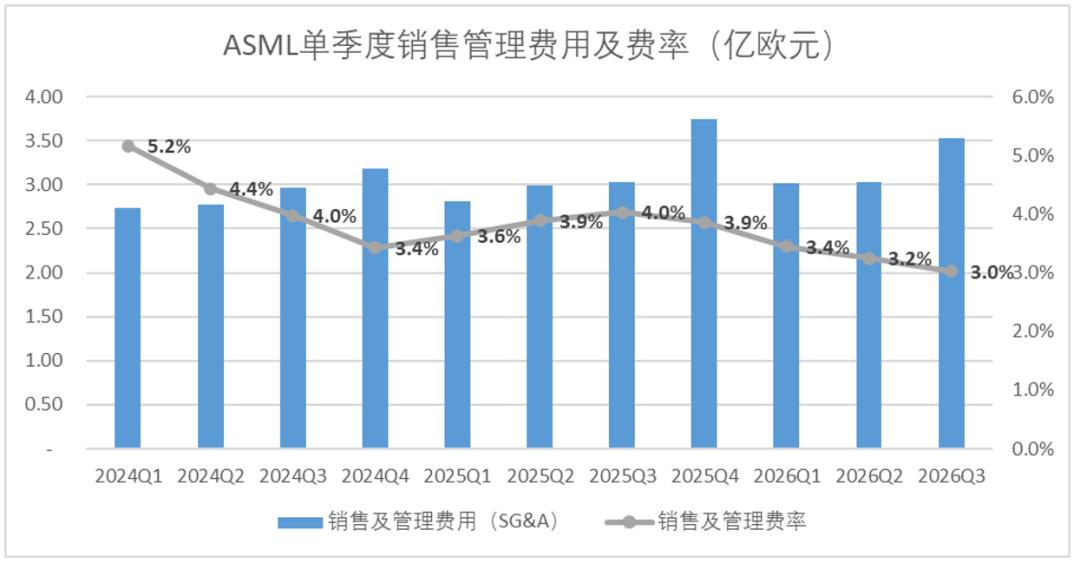
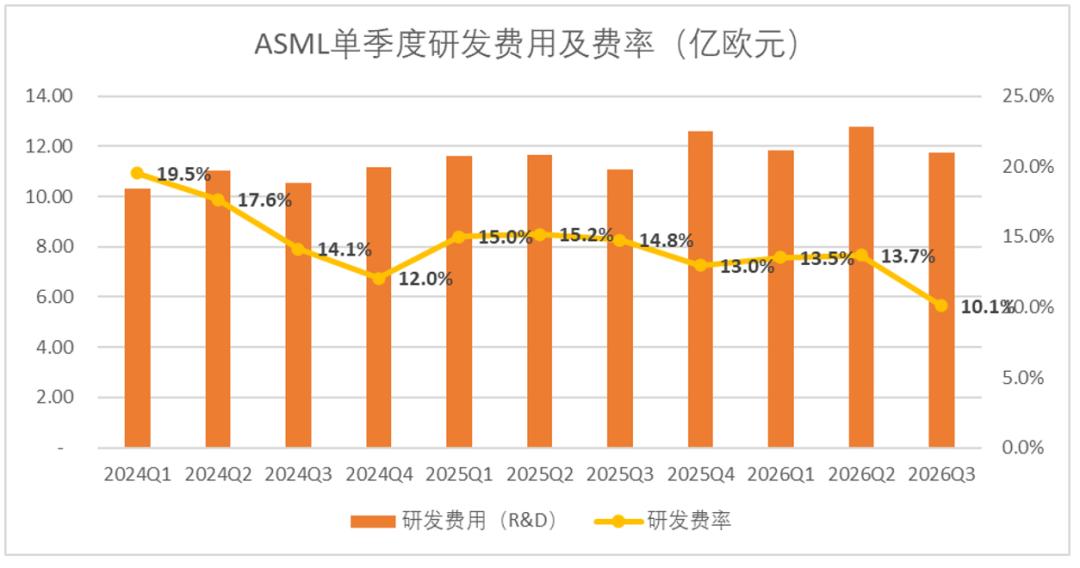
Abgesehen davon, dass die Produkte „teuer“ verkauft werden, muss ASML überhaupt nicht zu viel in die Kostenseite investieren. Die Kostenkontrolle ist sehr stabil, und die Grenzkosten der Kostenquote werden so stark verdünnt, dass sie fast völlig vernachlässigt werden können. Im dritten Quartal dieses Jahres ist die gesamte Kostenquote gegenüber dem Vorjahr um 570 Basispunkte und gegenüber dem vorherigen Quartal um 380 Basispunkte gesunken.
Aus diesem Grund erzielte ASML im dritten Quartal einen Nettogewinn von 4,96 Milliarden Euro, ein neuer Höchstwert in einem einzelnen Quartal, und die Nettogewinnmarge erreichte erschreckende 42,5 %. Natürlich umfasst dies eine Neubewertungsrendite von 510 Millionen Euro aus der Beteiligung an Mistral AI. Abgesehen von dem Einfluss dieses Investitionsertrags hat sich das betriebliche Ergebnis ebenfalls verdoppelt, und die Nettogewinnmarge liegt immer noch bei 38 %.
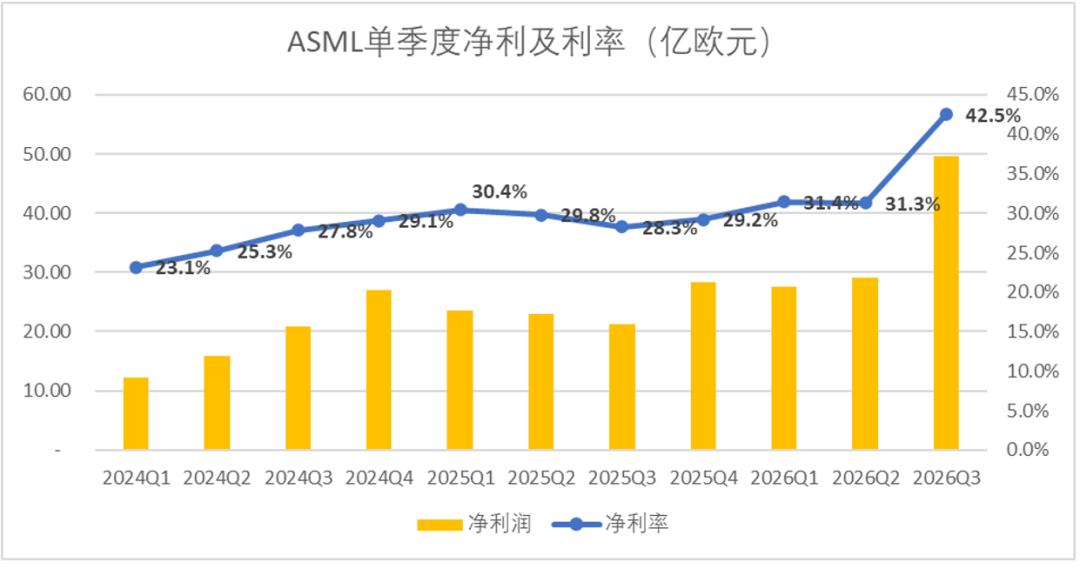
Für ASML hat selbst eine Erhöhung um 5 % bis 10 % praktisch kaum Auswirkungen auf die Nachfrage der nachgelagerten Industriekette. Schließlich ändern sich die Preise für Speicher- und Logikchips seit diesem Jahr fast täglich. Es ist zu erwarten, dass die Gewinnmarge von ASML in den nächsten zwei Jahren, bevor die Produktionskapazität vollständig freigesetzt wird, noch deutlich steigen wird.
Die nachgelagerten Unternehmen verdienen viel Geld, und ASML ist neidisch
Im dritten Quartal blieb der Auslieferungspreis der Lithografiegeräte von ASML auf einem hohen Niveau. Nach grober Schätzung aus dem Finanzbericht liegt der Durchschnittspreis von EUV-Produkten trotz gestiegener Auslieferungsmengen immer noch bei etwa 336 Millionen Euro, und der von ArFi-Produkten bei etwa 114 Millionen Euro, was gegenüber dem Vorjahr einen deutlichen Anstieg bedeutet.
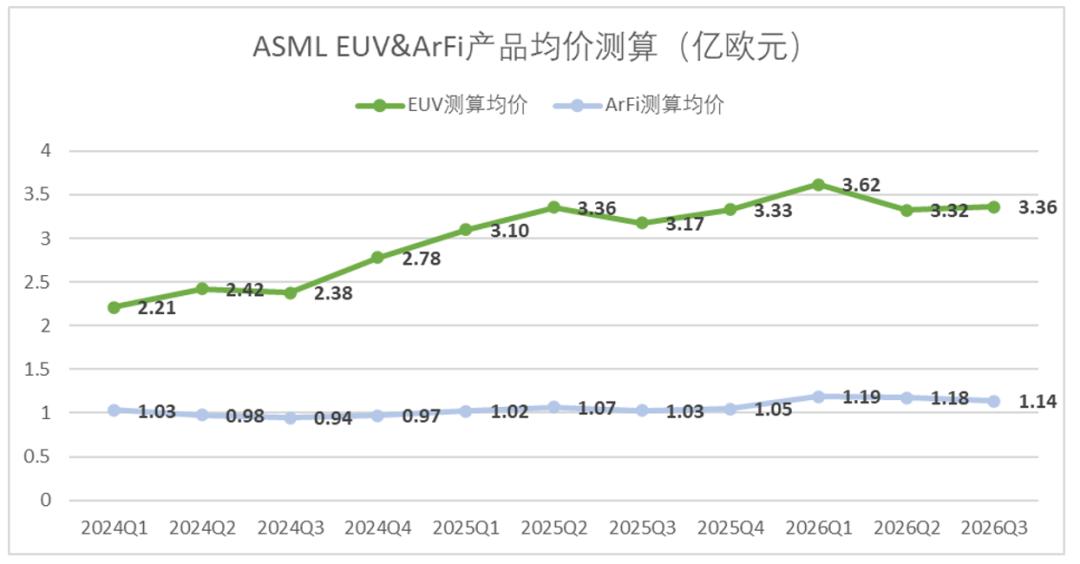
Davon profitiert hat das Management die untere Grenze der Umsatzprognose für das vierte Quartal angehoben, aber es ist offensichtlich, dass dies nicht die Ambitionen von ASML erfüllen kann.
Es steht außer Frage, dass sich die Kunden von ASML in einem in der Industriegeschichte seltenen Gewinnzyklus befinden. Heute sind die Stars der nachgelagerten Industriekette wie SK Hynix, Samsung und Micron, deren Bruttomarge für Speicherchips auf etwa 76 % gestiegen ist, was weit höher ist als die Gewinnmarge des Monopolisten ASML.
SEMI schätzt, dass der weltweite Umsatz mit Halbleiterfertigungsanlagen im Jahr 2026 165,9 Milliarden US-Dollar erreichen wird, was einem Anstieg von 23,2 % gegenüber dem Vorjahr entspricht, wobei der Umsatz mit DRAM-Anlagen um 39 % wächst.
ASML ist auch neidisch. In der diesjährigen Leistungssitzung hat das Management von ASML den zukünftigen Preiserhöhungsplan besonders hervorgehoben und erklärt, dass die Preiserhöhung für Schlüsselprodukte mit den Kunden besprochen wurde und voraussichtlich ab 2027 Beiträge leisten wird, wobei die volle Auswirkung 2028 sichtbar wird. Frühere Berichte sagten, dass ASML ab Januar nächsten Jahres die Preise für Ersatzteile von Lithografiegeräten, die auf dem koreanischen Markt geliefert werden, einheitlich um 10 % erhöhen wird. Nach Verhandlungen haben Samsung und SK Hynix diese Preisanpassung akzeptiert.
Unter dem großen Hintergrund begrenzter Produktionskapazitäten kann ASML nur die Preise erhöhen, um mehr Geld zu verdienen. Aber nicht alle Kunden sind bereit, diese Kosten zu akzeptieren. Der größte Kunde TSMC hat sich bereits gegen diesen Preiserhöhungsplan ausgesprochen. Aus den selbstbewussten Äußerungen des Managements in der Leistungssitzung und der schrittweisen Auslieferung von High-NA-EUV-Geräten geht jedoch hervor, dass die Preiserhöhung unvermeidlich sein könnte.
Jedes Unternehmen hat seine eigenen Schwierigkeiten, die volle Produktion begrenzt den Vorstellungsspielraum von ASML
Der von ASML vorgelegte Quartalsbericht für das dritte Quartal zeigt einen Umsatz, der im Wesentlichen den Erwartungen entspricht, einen Gewinn, der die Erwartungen übertrifft, und das Management hat die Prognose angehoben. In der Leistungssitzung wurden auch eindeutig der Preiserhöhungsplan und der Erweiterungsplan für das nächste Jahr angekündigt, was nach allem Anschein nach eine blühende Situation darstellt. Aber nach der Veröffentlichung des Finanzberichts war die Marktreaktion relativ durchschnittlich: Der Aktienkurs sank um 4 %, und der Rückgang gegenüber dem Höchststand Ende Juni beträgt etwa 17 %.
Der wichtigste Grund dafür liegt in einem Satz des Managements:
„Wir gehen jetzt davon aus, dass die Produktion in den Jahren 2027 und 2028 nach den aktuellen Plänen die Kundennachfrage nicht vollständig befriedigen kann.“
Dieser Satz scheint selbstgefällig zu sein, aber er enthüllt tatsächlich zwei große Probleme, denen ASML gegenübersteht:
(1) Aus Sicht der Produktionskapazität ist ASML nicht der absolute vorgelagerte Akteur in der Industriekette und ist ebenfalls von anderen abhängig
In der Leistungssitzung drehten sich die