Die Logik von KI-Investitionen hat sich verändert, und der Markt hat Jensen Huang eine kalte Dusche verpasst.
Der narrative Stil von KI-Investitionen verändert sich möglicherweise unbemerkt. In den letzten zwei Wochen deuten zwei wichtige Ereignisse auf dieses Signal hin.
Am 13. Oktober erklärte Jensen Huang, der Gründer von Nvidia, bei einer Veranstaltung in Paris, dass das Unternehmen plane, in der kommenden Woche KI-bezogene Investitionen in Höhe von 2 Milliarden Euro in Europa bekannt zu geben und neue Investitionen in die französischen Unternehmen Doctolib, Genesis AI, Pigment und Entalpic zu tätigen; im vergangenen Jahr hat Nvidia bereits 8 Milliarden Dollar in Europa investiert.
Fast zur gleichen Zeit kam eine abwartende Reaktion vom Markt: Laut einem Bericht der Financial Times teilte OpenAI den Investoren mit, dass sein jährliches Umsatzvolumen „fast 50 Milliarden Dollar“ beträgt, was etwa 20 Milliarden Dollar niedriger ist als der weit verbreitete Wert von rund 70 Milliarden Dollar vor mehr als einer Woche, obwohl der Unterschied teilweise darauf zurückzuführen ist, ob die Einnahmen von Cloud-Partnern einbezogen werden.
Auf der einen Seite erweitert Nvidia, der weltweit größte Chiphersteller, seine Investitionen von „Verkauf von Chips“ auf „gemeinsame Übernahme von Rechenzentren, Strom- und Cloud-Kapazitäten“, auf der anderen Seite werden die Umsatzerwartungen führender Großmodellunternehmen neu bewertet. Der Anker für die Preisgestaltung von KI-Investitionen verschiebt sich unbemerkt. Vielleicht hat die Erzählung vom KI-Windstoß ein neues Kapitel aufgeschlagen.
Drei Wendungen der inländischen KI-Investitionen
Kürzlich im Inland stattgefundene Ereignisse deuten ebenfalls darauf hin, dass sich die KI-Investitionen bereits gewandelt haben.
Die erste Wendung geht von „Chat“ zu „Agent“ über, von dem Wettbewerb um Größe zu dem Wettbewerb um Dichte. Seit Januar dieses Jahres sind inländische KI-Unternehmen wie Zhipu, Iluvatar CoreX, MiniMax nacheinander an die Börse gegangen; auf dem von der Tsinghua-Universität veranstalteten Gipfel „AGI-Next“ besteht die Branchenkonsens darin, dass das auf Konversation ausgerichtete „Chat“-Paradigma dem Paradigma der intelligenten Agenten gewichen ist.
Das von Facewise Intelligence gemeinsam mit der Tsinghua-Universität vorgeschlagene „Dichtegesetz“ – KI wird sich gleichzeitig in den beiden Richtungen Fähigkeit und Kosten weiterentwickeln, und mit weniger Rechenleistung und Daten effizienter mehr Intelligenz erzielen; Wei Liang, stellvertretender Direktor der China Academy of Information and Communications Technology, beurteilt, dass die Branche nicht mehr ausschließlich durch die Erhöhung der Parametergröße Durchbrüche erzielt.
Auf der Ende September dieses Jahres veranstalteten Yunqi-Konferenz veröffentlichte Ali Damo Academy's T-Head den selbst entwickelten KI-Chip Zhenwu V900 mit der dreifachen Leistung des Vorgängermodells, der im ersten Quartal 2027 in Massenproduktion gehen und verkauft werden soll; Alibaba gab gleichzeitig bekannt, dass Versionen wie Qwen4.5 und Qwen5 auf 5 bis 10 Billionen Parameter erweitert werden, und die globale Rechenzentrumskapazität von Alibaba Cloud wird bis 2032 20 GW übersteigen.
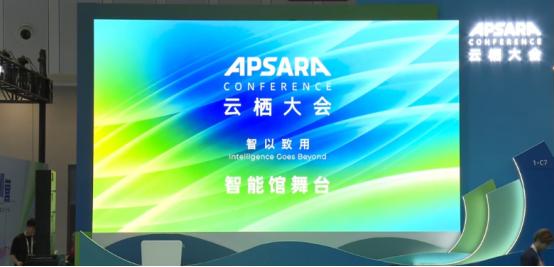
(Abbildung 1: Yunqi-Konferenz, Quelle: Offizielle Website)
Die zweite Wendung geht von der kostenlosen C-End-Geschichte zu dem Unternehmens-Cashflow über. Das Preissignal ist am direktesten: Am 10. September kündigte DeepSeek an, die Aufrufpreise seiner Flash-Serie von Modellen stark zu senken, wobei der Preis für Cache-Treffer um 60 % und der Preis für nicht getroffene Eingaben um mehr als 33 % sinkt.
Daten zeigen, dass der inländische Großmodell-Service offiziell in einen neuen Zyklus sinkender Inferenzkosten eingetreten ist; die wöchentlichen Preise von Zhipu und MiniMax sind im September um 26,23 % bzw. 25,29 % gefallen, wobei der Schwerpunkt der Marktpreisgestaltung von der früheren Themenbegeisterung auf die Fähigkeit zur Umsatzrealisierung verlagert wird.
Dagegen stehen die echten Einnahmen in den Ankündigungen: Aus dem Finanzbericht von MiniMax geht hervor, dass der Gesamtumsatz im Jahr 2025 79,038 Millionen US-Dollar betrug, was einem Anstieg von 158,9 % gegenüber dem Vorjahr entspricht, wobei mehr als 70 % davon aus dem Auslandsmarkt stammen, und sein jährlicher wiederkehrender Umsatz (ARR) in den letzten zwei Monaten um mehr als 100 % gewachsen ist.
Die dritte Wendung ist der „lokale geschlossene Kreislauf“ von Kapital und Rechenleistung. Auf politischer Ebene kündigte Wu Qing, Vorsitzender der China Securities Regulatory Commission, im Juni auf dem Lujiazui-Forum an, den Anwendungsbereich des fünften Standards des STAR-Marktes auf den Bereich der künstlichen Intelligenz auszuweiten. Die Shanghai Stock Exchange veröffentlichte anschließend Richtlinien für die Anwendung des fünften Standards durch KI-Großmodellunternehmen, und die beiden an der Hongkonger Börse notierten „Großmodell-Zwillinge“ Zhipu und MiniMax haben den Prozess der Rückkehr zum A-Share-Markt schnell vorangetrieben.
Laut Prognose von Gartner werden bis 2030 80 % der lokalen KI-Infrastruktur in China lokal entwickelte KI-Chips verwenden, während dieser Anteil derzeit nur 20 % beträgt.
Goldman Sachs gibt die Roadmap für „Portfolio-Umstellung“ an
Internationale Investmentbanken äußern sich am offensten über die Veränderungen bei KI-Investitionen. Berechnungen der Forschungsabteilung von Goldman Sachs, die im August veröffentlicht wurden, zeigen, dass die globalen KI-Investitionen im Jahr 2026 1 Billion US-Dollar übersteigen werden; der Anteil der KI-Kapitalausgaben am US-BIP wird von 1,8 % im Jahr 2026 auf 2,5 % im Jahr 2027 und 2,8 % im Jahr 2028 steigen.
Der Titel des halbjährlichen Strategieberichts von Goldman Sachs macht das Thema bereits deutlich: „KI-Investitionen treten in die Phase der Renditeprüfung ein“. Der Bericht erwartet, dass das Wachstum der KI-Kapitalausgaben nach dem Höhepunkt im Jahr 2026 abnimmt, und warnt: Derzeit machen die Ausgaben der hyperskaligen Cloud-Anbieter schätzungsweise 92 % ihres operativen Cashflows aus, was über dem Niveau während der Internet-Blase liegt.
Was die Frage „was man kaufen soll“ betrifft, so hat Goldman Sachs mit den zehn großen Investitionsthemen für 2026 zu Beginn des Jahres die Richtung vorgegeben: Der KI-Handel wendet sich an eine breitere Gruppe von Begünstigten – Speicherhersteller, Verbindungsunternehmen, die Industriekette für Strom- und Gasturbinen gewinnen an Stärke, während die Kurse der zuvor zuverlässigen „Führungsaktien“ wie Nvidia seit dem Sommer ins Stocken geraten sind. Goldman Sachs empfiehlt den Kauf von „Aktien, die von der KI-Produktivität profitieren“, also Unternehmen, die mithilfe von KI Kosten senken oder Einnahmen steigern können.
Für den chinesischen Markt sagte Goldman Sachs in dem Strategiebericht „Investmentstrategie: Long auf die chinesische KI-Wertschöpfungskette“ offen aus, dass „die chinesische KI-Branche offiziell in unser Blickfeld gerückt ist“, und hob die ARR-Erwartung für chinesische KI-Großmodelle im Jahr 2026 stark auf 13 Milliarden US-Dollar an (zuvor wurde sie auf 10 Milliarden US-Dollar prognostiziert), wobei der Sektor für Cloud Computing und Rechenzentren übergewichtet wird.
Es ist bemerkenswert, dass Goldman Sachs gleichzeitig der Begeisterung einen Dämpfer versetzt: Sein US-Team schrieb im August in einem Artikel, dass der Beitrag der KI-Ausgaben zum makroökonomischen BIP sowohl von den Bullen als auch von den Bären übertrieben wird, und dass der Einfluss der KI-Investitionen auf das US-BIP-Wachstum im Jahr 2026 nach Berücksichtigung der indirekten Effekte um etwa 0,1 Prozentpunkte sinken wird.
Die Stimmung des Verkaufs von KI-Chip-Aktien breitet sich aus
In den letzten zwei Wochen breitet sich die Verkaufswelle von KI-Chip-Aktien weiter aus, von Südkorea über Japan bis zu den Vereinigten Staaten, wobei der globale Halbleitersektor insgesamt stark einbricht. Bis zum 14. Oktober ist der südkoreanische Composite Stock Price Index (KOSPI) im Oktober um mehr als 9 % gefallen, der japanische Speicherchiphersteller Kioxia verlor mehr als 10 %, und der US-amerikanische Philadelphia Semiconductor Index (SOX) fiel zeitweise um mehr als 3 %.
Diese Verkaufswelle wird nicht von einem einzigen Faktor angetrieben. Eine Analyse von Reuters weist darauf hin, dass sich die Marktstimmung nach fast vier Jahren anhaltender Hochkonjunktur bei Investitionen in die KI-Infrastruktur verändert: Steigende Zinssätze, zunehmende Volatilität am Anleihemarkt, steigende KI-Finanzierungskosten und die Frage, ob riesige Kapitalausgaben in tatsächliche Gewinne umgesetzt werden können, werden nun strenger geprüft.
Letzte Woche legte Firmus, ein Rechenzentrumsbetreiber, an dem Nvidia beteiligt ist, den ursprünglich geplanten Börsengang in Australien im Wert von 5 Milliarden Dollar auf Eis; gleichzeitig veröffentlichte der chinesische Speicherchiphersteller Changxin Technology Fortschritte bei der Entwicklung der 4F²-DRAM-Architektur, was die Sorgen des Marktes über die Wettbewerbslandschaft der Speicherbranche weiter auslöste.
Am 10. Oktober kündigte Cao Kanyu, Präsident von Changxin Technology, an, dass die Entwicklung der 4F²-DRAM-Architektur wichtige Fortschritte erzielt hat, und erwartet, dass bis Ende 2026 eine neue Generation von DDR5-RDIMM-Produkten auf den Markt kommt, die diese fortschrittliche Technologie integrieren.
Es ist bekannt, dass DDR5-RDIMM als Mainstream-Konfiguration auf dem Servermarkt eine äußerst hohe Anforderung an die Leistungsindikatoren, die Betriebsstabilität und die Kompatibilität der Produkte in ihrer Anwendungsumgebung stellt. Wenn in diesem Bereich eine stabile Massenproduktion erreicht werden kann, wird dies eine neue technische Grundlage für chinesische Hersteller schaffen, um weiter in den Server-Speichermarkt einzutreten.
(Abbildung 2: Changxin Technology plant die Einführung neuer Produkte, Quelle: Veranstalter)
Einige Ansichten gehen davon aus, dass der technische Fortschritt von Changxin Technology der direkte Katalysator für diese Verkaufswelle von Speicheraktien sein könnte, aber die tiefere Veränderung besteht darin, dass die Investoren von der Verfolgung des KI-Wachstums zu der Prüfung der Kapitalrendite übergehen.
Marktteilnehmer weisen darauf hin, dass unter den KI-Aktien mit deutlichen Kursgewinnen in diesem Jahr Speicherchiphersteller besonders leicht zu Objekten von Gewinnmitnahmen werden; bei überfüllten Handelsaktivitäten und überhöhten Bewertungen reichen neue Wettbewerbssignale aus, um einen massiven Verkauf auszulösen, und die veränderten Wettbewerbserwartungen durch Changxin Technology dienen genau als Grund für den Ausstieg aus Positionen.
Von Jensens 2-Milliarden-Euro-Investitionsscheck für Europa über die 60-prozentige Senkung der Aufrufpreise durch DeepSeek bis hin zur Einführung neuer Technologien von Changxin Technology, die den Verkauf von KI-Chip-Aktien auslöst – die KI-Investitionen in der zweiten Jahreshälfte 2026 vollziehen gerade den Stilwechsel von „für Träume bezahlen“ zu „für Rendite preisen“. Für Investoren hat sich die Logik der Aktienauswahl in derselben Branche möglicherweise bereits geändert: Die Frage lautet nicht mehr „wer hat das größte Modell“, sondern „wer verdient mit Tokens Geld“.
(Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Markt ist mit Risiken verbunden, seien Sie bei Investitionen vorsichtig.)
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "Investors' Net - Thinking Finance", Autor: Zhang Wei, veröffentlicht mit Genehmigung von 36Kr.