In welcher Phase befindet sich der Zyklus der Elektroausrüstungen aktuell?
In den letzten mehr als einem Jahr gehörten Elektrogeräte zu den volatilsten Sektoren des A-Aktienmarktes (die hier genannten Elektrogeräte umfassen sowohl die Hauptausrüstung für Stromnetze als auch die Bereiche der Leistungselektronik und Stromversorgung). Eine Reihe von Unternehmen stieg zunächst schnell zu Aktien mit Kursverdopplung auf, brach dann nach Mai 2026 abrupt ein, und die meisten Unternehmen verloren die Hälfte ihres Wertes von den Höchstständen.
Im gleichen Zeitraum, in dem sich der A-Aktienmarkt von einer heißen zu einer kalten Phase wandelte, legten führende Unternehmen wie Siyuan Electric und Eagle nacheinander ihre Börsenprospekte an der Hongkonger Börse vor, um weitere Finanzmittel zu beschaffen. Während sich die Marktlage abkühlt, intensivieren sich die Kapitalmaßnahmen – diese scheinbar widersprüchliche Kombination ist genau der beste Schnittpunkt, um die Qualität dieser Runde von Elektrogeräten zu prüfen.
Nach der Unruhe zurück zum Ausgangspunkt
Zuerst eine kurze Rückschau auf die Marktlage.
Diese Runde der Marktentwicklung für Elektrogeräte ist im Wesentlichen das Ergebnis der Resonanz von drei Hauptlinien: der Ausfuhr von Stromnetzausrüstung, der großangelegten Speicherprojekte im Ausland und der Stromversorgungskette für KI. Die drei Hauptlinien entwickelten sich nacheinander in den Jahren 2025 bis 2026 und brachten fast alle Teilbereiche wie Transformatoren, Stufenschalter, Speichersysteme, KI-Stromversorgungen und HVDC/SST auf die Schnellstraße der Bewertungsexpansion.
Der anhaltende Rückgang seit Mai 2026 bedeutet nicht, dass die oben genannten grundlegenden Logiken plötzlich zusammengebrochen sind, sondern dass sich die "Erzählung" geändert hat. Einerseits liegt die Umsatzgeschwindigkeit der Leistung einiger Unternehmen unter den aggressivsten Erwartungen des Marktes; andererseits, was noch wichtiger ist, beginnt der Markt, neue Sorgen zu verarbeiten – die Entspannung des ausländischen Angebots, die Zunahme von Handelsrisiken und die Anpassung der Beteiligungen nach der Überfüllung des inländischen KI-Handels.
Zwei kürzliche markante Ereignisse haben diese Veränderung der Erzählung auf ein neues Niveau gehoben.
Erstens unterzeichnete der US-Präsident am 27. August 2026 ein Exekutivdekret, das den Kauf oder die Installation von großen, im Ausland hergestellten Stromsystemgeräten und zugehöriger Software in den Vereinigten Staaten verbietet. An diesem Tag fielen die Aktien der Übertragungs- und Verteilungsanlagen sowie der Wechselrichter auf dem A-Aktienmarkt gemeinsam: Siyuan Electric erreichte das tägliche Falllimit, Sungrow Power stürzte im Tagesverlauf um bis zu 14 % ab, und Jinpan Technology fiel um mehr als 7 %.
Zweitens senkte UBS im September 2026 das Rating der chinesischen Elektrogeräteindustrie. UBS wies darauf hin, dass der Sektor seit dem Höchststand im laufenden Jahr um 30 bis 50 % zurückgegangen ist, was hauptsächlich auf die Anpassung der umgekehrten Positionen im KI-Handel und die schnellere als erwartete Entspannung des globalen Mangels an Transformatoren und Gasturbinen zurückzuführen ist; es wird erwartet, dass die Exporteure ab 2028 bis 2029 mit Druck auf Marktanteile und Gewinnmargen konfrontiert werden.
Die Daten auf Ebene der einzelnen Aktien sind intuitiver. Bei Sifang Co., Ltd., Siyuan Electric, Sungrow Power und Jinpan Technology überstieg der maximale Anstieg von Anfang 2025 bis zum Höchststand im Jahr 2026 400 %, 220 %, 160 % bzw. 170 %; anschließend betrug der Rückgang von den Höchstständen jeweils etwa 50 %.
Die Warteschlange für die Hongkonger Börse bleibt trotz der Abkühlung der Marktlage heiß
Als sich die Marktlage von einer heißen zu einer kalten Phase wandelte, richteten die Elektrogeräteunternehmen ihren Blick gleichzeitig auf die Hongkonger Börse. Unternehmen wie Siyuan Electric und Eagle legten nacheinander ihre Börsenprospekte an der Hongkonger Börse vor, um eine duale Notierung an den Märkten des Festlands und Hongkongs zu erreichen. Tatsächlich wird der Emissionspreis an der Hongkonger Börse nach dem starken Rückgang des A-Aktienmarktes zwangsläufig stark reduziert, was gleichbedeutend mit einer Verwässerung der Rechte der ursprünglichen Aktionäre auf niedrigem Niveau ist.
Dennoch haben die Unternehmen ihr Tempo bei der Beschaffung von Finanzmitteln an der Hongkonger Börse nicht verlangsamt, sondern sind eher bestrebt, voranzukommen. Die größte treibende Kraft hinter dieser Welle ist die Expansion ins Ausland – sei es die Teilnahme an der Erneuerung ausländischer Stromnetzausrüstung oder die Übernahme von Rechenzentrumsbauprojekten, die Gründe für die Expansion ins Ausland scheinen ausreichend zu sein.
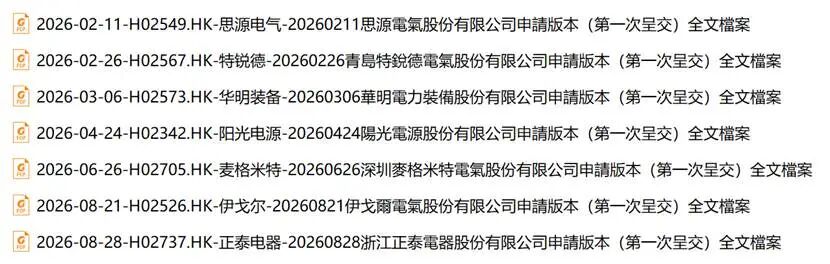
Abbildung: Zusammenfassung der repräsentativen Börsenprospekte für Elektrogeräte an der Hongkonger Börse Quelle: Zusammenfassung der Jin Duan Research Institute
Das Volumen des ausländischen Marktes für Elektrogeräte ist so groß wie ein weites Gewässer mit großen Fischen, und sein Raum ist etwa viermal so groß wie der Chinas.
Nehmen wir den breiten Marktraum, der im Börsenprospekt von Eagle angegeben ist, als Beispiel: Im Jahr 2025 hat der globale Markt für Elektrogeräte einen Umfang von mehr als 8,5 Billionen Yuan erreicht, und es wird erwartet, dass er im Jahr 2030 12 Billionen Yuan übersteigt, mit einer jährlichen durchschnittlichen Wachstumsrate von mehr als 7 %. Gleichzeitig stehen die Elektrogeräte unter der traditionellen verteilten Verteilungsarchitektur vor den Engpässen geringer Effizienz, hoher Redundanz und großer Flächenbeanspruchung, und die Nachfrage nach Erneuerung ist eindeutig.
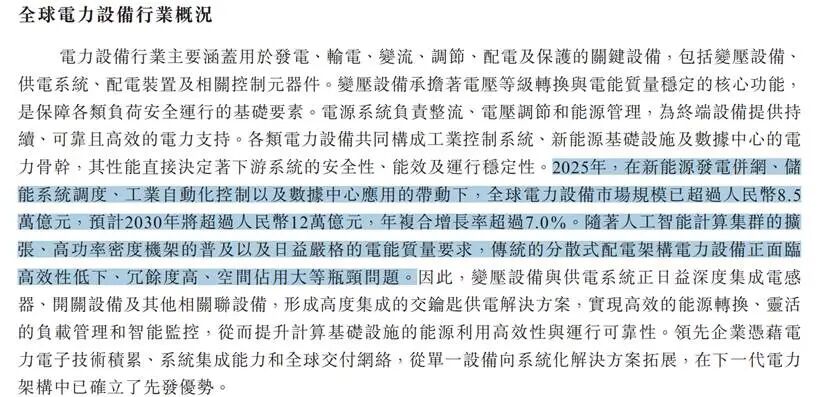
Abbildung: Darstellung des globalen Marktes für Elektrogeräte im Börsenprospekt von Eagle Quelle: Börsenprospekt
Die Expansion ins Ausland entwickelt sich von der "Annahme von Bestellungen" zur "Aufbau eines Systems". Die ausländischen Zertifizierungszyklen dauern oft mehrere Monate bis zu einem Jahr, die Zugangsbarrieren für Kunden sind hoch, und man muss auch auf die Lokalisierungsanforderungen reagieren, die durch wiederholte politische Änderungen verursacht werden. Um im Ausland wirklich Fuß zu fassen, ist eine vollständige Anordnung von ausländischen Produktionskapazitäten, lokalen Dienstleistungen, Vertriebskanälen und Compliance-Systemen erforderlich, was alles echte Kapitalausgaben erfordert.
Die Hongkonger Börse bietet genau eine internationalisierte Kapitalplattform – Finanzierung, Fusionen und Übernahmen, Mitarbeiteranreize und Markenunterstützung können alle auf diesem Markt realisiert werden.
Allerdings folgt sofort ein Dämpfer: die geopolitischen Beschränkungen. Das US-Exekutivdekret und die restriktiven Maßnahmen der Europäischen Union sind ebenfalls in Vorbereitung. Die wichtigsten Regionen versuchen, die "Souveränisierung" der Lieferkette für Geräte voranzutreiben. Diese politischen Ausrichtungen werden das Risikoaufschlag für ausländische Bestellungen in Bezug auf den Kundenzugang und die geopolitische Unsicherheit deutlich erhöhen.
Daraus ergibt sich die Frage: Gibt es angesichts des schwachen Aktienkurses noch ausreichende Gründe für Unternehmen, sich in die Warteschlange an der Hongkonger Börse zu stellen, um eine diskontierte Kapitalerhöhung durchzuführen? Um diese Frage zu beantworten, müssen wir den inländischen und den ausländischen Markt getrennt betrachten.
Inländischer Markt: Die Grundfläche ist stabil, aber der Spielraum für Entwicklung ist tatsächlich begrenzt
Der inländische Markt für Elektrogeräte ist ein großer einheitlicher Markt, dessen Nachfrage sich hauptsächlich aus der zentralen Beschaffung des State Grid und des China Southern Power Grid ergibt. Der Vorteil ist, dass die beiden Netze seit vielen Jahren die Lokalisierung fördern, und derzeit sind fast alle Elektrogeräte mit Ausnahme der Komponenten für die Ultrahochspannung lokalisiert worden; zudem haben die strengen und komplexen Arbeitsbedingungen im Inland die technische Stärke der inländischen Unternehmen in die globale erste Reihe gebracht.
Aus rein industrieller Sicht ist die einzige Variable für die Konjunktur der inländischen Stromnetzausrüstung stets die Kapitalausgabe des Stromnetzes, sodass die Elektrogeräteindustrie ein typischer von Kapitalausgaben angetriebener Sektor ist, dessen Geschäftsmodell nicht besonders herausragend ist.
Im Rahmen des 15. Fünfjahresplans hat das State Grid klargestellt, dass die Investitionen in das Anlagevermögen 4 Billionen Yuan betragen werden, und die Investitionsskala des China Southern Power Grid in den fünf Jahren wird sich 1 Billion Yuan nähern. Die Summe der Investitionen der beiden Netze wird höchstwahrscheinlich 5 Billionen Yuan übersteigen. Die allgemeine Markterwartung ist, dass die durchschnittliche jährliche Wachstumsrate der nationalen Stromnetzinvestitionen von 2026 bis 2030 bei etwa 8 % liegt, was immer noch deutlich über der Wachstumsrate des BIP liegt – insgesamt betrachtet ist dies immer noch ein guter Sektor.
Aber während sich das Gesamtvolumen nach oben verschiebt, liegt der Druck stärker auf den Preisen. Die Nachfrage nach Stromnetzausrüstung wird fast vollständig von den beiden Netzen dominiert, wobei das Volumen des State Grid etwa das Fünffache des China Southern Power Grid beträgt; die Ausschreibungen werden von der einheitlichen Plattform der beiden Netze organisiert, und die Verhandlungsmacht der Kunden ist extrem stark, was zu dem stärksten Käufermarkt der Welt führt.
Historische Daten belegen dies: Produkte im Bereich der Mittel- und Niederspannung sowie im Verteilungsnetz sind stark standardisiert und der homogene Wettbewerb ist intensiv. Die durchschnittliche Bruttogewinnmarge des Sektors schwankt seit langem um 18 %, die von Kabeln liegt bei etwa 10 % und die von Transformatoren bei etwa 20 %, was deutlich unter dem Niveau des ausländischen Marktes liegt.
Da der Spielraum für das Gesamtvolumen begrenzt ist, können Unternehmen dann durch die Erweiterung von Produktkategorien und die Erhöhung von Marktanteilen eine überdurchschnittliche Rendite (Alpha) erzielen? Tatsächlich ist es in der inländischen Marktstruktur schwer, Änderungen herbeizuführen.
Die Elektrogeräteindustrie gilt weithin als ein Sektor mit fragmentierten Märkten und hohen Forschungsbarrieren. Die Produkte sind horizontal extrem fragmentiert, und die Kreuzung von Primär-/Sekundärgeräten, Wechsel-/Gleichstrom und verschiedenen Spannungsebenen bildet mehr als 10 Teilbereiche; inländische Unternehmen konzentrieren sich meist auf mehrere Teilbereiche, mit ausgeprägten Merkmalen von bereichs- oder produktspezifischen Unternehmen.
Die inländische Marktstruktur ist seit langem relativ festgelegt, was darauf zurückzuführen ist, dass nachgelagerte Kunden in den zentralen Ausschreibungen restriktive institutionelle Vorkehrungen für die Marktanteile treffen; gleichzeitig gibt es aufgrund der hohen technischen und Zuverlässigkeitsbarrieren im Bereich der Hochspannungs- und Ultrahochspannungsgeräte nur sehr wenige neue Marktteilnehmer.
Ein übersehenes Nebenresultat ist: Obwohl die Kunden des Stromnetzes eine preiswerte und qualitativ hochwertige Geräteversorgung erhalten, wurde die Fähigkeit der Elektrogeräteunternehmen zur Plattformisierung von Anfang an gehemmt. Im Vergleich zu den vollständigen Industriekettenriesen wie Siemens Energy, GE Vernova und Hitachi Energy sind inländische Unternehmen in Bezug auf Größe und Systemintegrationsfähigkeit keineswegs vergleichbar.
Nach dieser Analyse lässt sich eine einfache Schlussfolgerung ziehen: Der inländische Markt kann Unternehmen am Leben erhalten, aber es ist schwer, sie sehr erfolgreich zu machen. Daher ist der Hintergrund der inländischen Nachfrage nach einer Expansion ins Ausland überzeugend – die Suche nach zusätzlichem Wachstum im Ausland sollte eine strategische Anpassung der Unternehmen mit einem Zeithorizont von mehr als zehn Jahren sein.
Tatsächlich sind die führenden inländischen Unternehmen nach Abschluss der lokalen Substitution nicht mehr mit einzelnen Produktkategorien zufrieden, sondern entwickeln sich zu einer Kombination aus "Transformator + Schalter + Stromqualität/Endgerät/Verteilungsnetzautomatisierung + Energiespeicherung", und machen den ersten Schritt von "mehreren Produktkategorien" zu einer "leichten Plattform". Die privaten Unternehmen Siyuan und Jinpan haben die schnellste Produkterweiterung bei der Expansion ins Ausland und sind am wahrscheinlichsten, als Erste die Form einer Plattform mit höherem Einkommen zu erreichen.
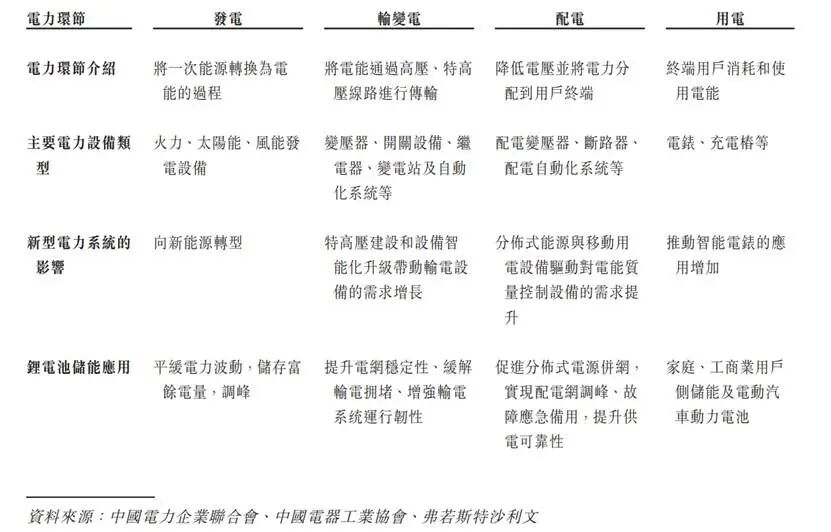
Abbildung: Elektrogeräte decken einen breiten Bereich ab, und inländische Unternehmen verfügen noch nicht über Plattformfähigkeiten
Ausländischer Markt: Chancen für chinesische Marktanteile im Superzyklus?
Aus globaler Sicht wird die globale Energieinvestition im Jahr 2025 voraussichtlich etwa 3,3 Billionen US-Dollar erreichen, wovon die Investitionen im Elektrosektor etwa 1,5 Billionen US-Dollar betragen und bereits die Summe der Investitionen in die vorgelagerte Versorgung von Öl, Gas und Kohle übersteigen – dies spiegelt die Realität wider, dass die globale Energieinvestition durch das "Elektrozeitalter" umgestaltet wird. Elektrogeräte werden zum Kern, der die gesamte Kette von "Quelle, Netz, Last und Speicher" durchzieht.
Im Detail betrachtet wird die Welle der Expansion von Elektrogeräten ins Ausland hauptsächlich von mehreren Kräften angetrieben.
Erster Treiber: Schwerwiegende Diskrepanz zwischen Angebot und Nachfrage auf globaler Ebene
Seit 2025 hat der Markt die Erwartungen an die ausländischen Stromnetzinvestitionen deutlich nach oben korrigiert, was hauptsächlich auf die Überlagerung mehrerer positiver Faktoren zurückzuführen ist: die Erneuerung alter und veralteter Stromnetze im Ausland, die Netzanbindung erneuerbarer Energien, die Rückverlagerung der Fertigung und der Elektrifizierungstrend sowie die zusätzliche Last, die durch KI-Rechenzentren verursacht wird.
