KI-Giganten: Nach der Veröffentlichung der Finanzberichte schießen ihre Aktienkurse massiv in die Höhe
Gerade hat TSMC seine Finanzergebnisse für das dritte Quartal veröffentlicht, wobei mehrere Kennzahlen die Erwartungen übertreffen.
Zuerst zu den Geschäftsergebnissen:
Der Umsatz im dritten Quartal belief sich auf 1,494243 Billionen Neue Taiwan-Dollar, was einem Anstieg von 50,9 % gegenüber dem Vorjahr entspricht und über den Markterwartungen von 1,46332 Billionen liegt;
Der Nettogewinn betrug 763,064 Milliarden Neue Taiwan-Dollar, ein Plus von 68,7 % gegenüber dem Vorjahr und über den Erwartungen von 739,49 Milliarden;
Das Betriebsergebnis belief sich auf 876,445 Milliarden Neue Taiwan-Dollar und lag über den Erwartungen von 854,35 Milliarden.
Die Bruttomarge betrug 66,4 %, was im oberen mittleren Bereich des zuvor von dem Unternehmen angegebenen Leitintervalls von 65 % bis 67 % liegt. Dies zeigt, dass der Kostendruck durch die Hochlaufphase der 2-nm-Technologie und die Ausweitung der Produktion im Ausland vorübergehend nicht außer Kontrolle geraten ist.
Die Struktur der Fertigungsverfahren ist der am meisten aufschlussreiche Teil dieses Finanzberichts.
Im dritten Quartal entfielen 8 % des Umsatzes aus Wafern auf die 2-nm-Technologie, 33 % auf die 3-nm-Technologie, 28 % auf die 5-nm-Technologie, 10 % auf die 7-nm-Technologie. Zusammen machten die fortschrittlichen Technologien von 7 nm und darunter 79 % aus.
Verglichen mit den Werten des zweiten Quartals (3 %, 30 %, 33 %, 11 % und 77 %) ist der Anteil der 2-nm-Technologie deutlich gestiegen, der Anteil der 3-nm-Technologie wächst weiter, während der Anteil der 5-nm-Technologie zurückgeht. Dies zeigt, dass die Nachfrage nach KI und Hochleistungsrechnen Kunden dazu veranlasst, zu fortschrittlicheren Knoten überzugehen.
Derzeit beträgt der Anteil der 2-nm-Technologie jedoch noch nur 8 %. Die eigentliche Massenproduktion wird erst im nächsten Jahr beginnen, sodass sie kurzfristig nicht ausreicht, um die Belastung der Gewinnmarge durch den Hochlauf der fortschrittlichen Fertigungsverfahren vollständig auszugleichen.
Was die Prognosen betrifft, hatte das Unternehmen zuvor eine Bruttomarge-Prognose von 65 % bis 67 % für das vierte Quartal und eine Betriebsgewinnmarge-Prognose von 56 % bis 58 % vorgelegt. Für das Gesamtjahr hob TSMC auf der Finanzkonferenz im Juli die Prognose für das Umsatzwachstum in US-Dollar im Jahr 2026 auf „etwas über 40 %“ an und erweiterte den Bereich der Gesamtjahresausgaben für Kapitalanlagen auf 60 bis 64 Milliarden US-Dollar.
Der Schwerpunkt der Telefonkonferenz zu den Finanzergebnissen des dritten Quartals liegt darauf, ob das Management diese Gesamtjahresprognose weiterhin bestätigt und ob es die Umsatzaussichten für das vierte Quartal weiter anhebt.
Noch entscheidender ist das Jahr 2027.
TSMC hat bisher keine offiziellen Angaben zu den genauen Werten für Umsatz, Bruttomarge oder Kapitalausgaben im Jahr 2027 gemacht, aber das Management hat wiederholt betont: Die Sichtbarkeit der KI-Nachfrage erstreckt sich bis ins Jahr 2030, und die Kapitalausgaben in den nächsten drei Jahren werden deutlich höher sein als in den vergangenen drei Jahren.
Nach der Veröffentlichung der Finanzergebnisse sind die US-Aktien im Nachthandel zunächst gefallen und dann gestiegen.
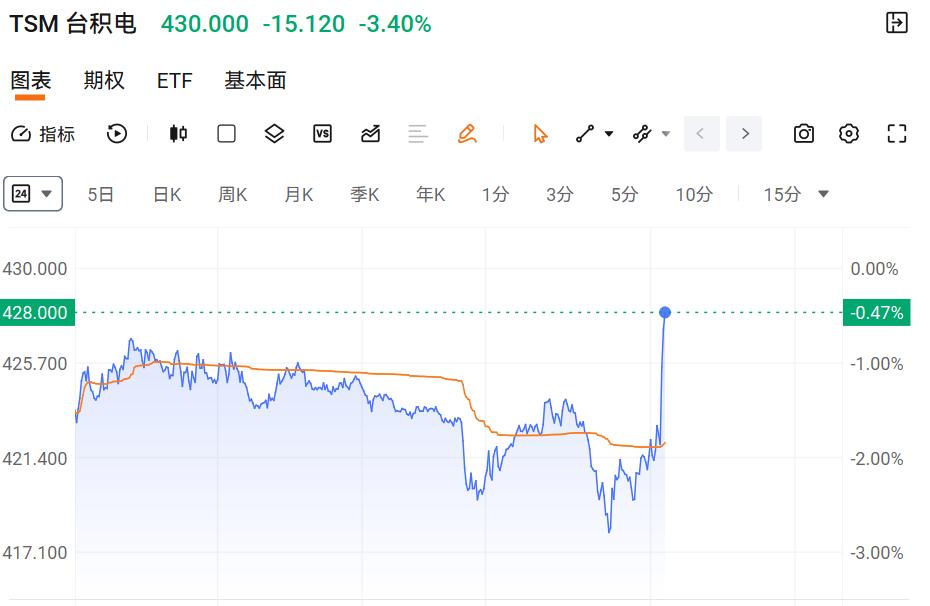
Zusammengenommen sind die Geschäftsergebnisse von TSMC nach wie vor ausgezeichnet.
Dies beweist, dass die Nachfrage nach KI-Rechenleistung nicht nachlässt, die Aufträge für fortschrittliche Fertigungsverfahren weiterhin reichlich vorhanden sind und der Hochlauf der 2-nm-Technologie planmäßig verläuft.
TSMC gab zudem an, dass sich das Umsatzwachstum in den vergangenen zwei Quartalen stetig beschleunigt hat und das Unternehmen das Tempo der Kapazitätserweiterung beschleunigt hat.
TSMC hatte zuvor erklärt, dass die Kapitalausgaben in diesem Jahr einen Rekordwert von bis zu 64 Milliarden US-Dollar erreichen werden. Gleichzeitig steigen die Markterwartungen für die Kapitalausgaben von TSMC im Jahr 2027 stetig an, und dieser Indikator ist ein wichtiger Wegweiser für die Entwicklungsperspektiven der gesamten Branche.
Die Goldman Sachs Group erwartet derzeit, dass die Kapitalausgaben von TSMC im Jahr 2027 85 Milliarden US-Dollar erreichen werden, während die UBS Group 90 Milliarden US-Dollar prognostiziert – beide Werte liegen über dem durchschnittlichen Erwartungswert von 75 Milliarden US-Dollar aus institutionellen Umfragen.
Natürlich befinden sich die globalen KI-Technologieaktien derzeit in einer Phase der Neubewertung der Bewertungen. Das Übertreffen der Erwartungen in einem einzelnen Quartal reicht nicht mehr aus. Der Markt achtet mehr darauf: Ob die Nachfrage im vierten Quartal und im Jahr 2027 weiterhin stark bleibt, ob die Kapitalausgaben weiter ausgeweitet werden, ob die Bruttomarge aufrechterhalten werden kann, ob die Ausbeute und Preisgestaltung der 2-nm-Technologie erfolgreich umgesetzt werden können und ob die Ausweitung der Produktion im Ausland die Gewinne weiter verringern wird.
Was die Bewertung betrifft, lässt sich die Bewertung von TSMC nach der Veröffentlichung der neuen Geschäftsergebnisse nicht einfach als günstig bezeichnen.
Genauer gesagt: Die Fundamentaldaten sind nach wie vor stark, die Bewertung ist nicht extrem hoch, enthält aber bereits hohe Wachstumserwartungen. Die Sicherheitsmarge hängt davon ab, ob die Prognose für das vierte Quartal und die Kapitalausgaben im Jahr 2027 weiterhin eingehalten werden.
Berechnet auf den Schlusskurs vom 14. Oktober von 430 US-Dollar beträgt die Gesamtmarktkapitalisierung von TSMC etwa 2,23 Billionen US-Dollar, das Kurs-Gewinn-Verhältnis (TTM) liegt bei etwa 31 und das Kurs-Buchwert-Verhältnis bei etwa 11.
Betrachtet man nur das TTM-KGV, so ist ein Wert von 31 für ein etabliertes Fertigungsunternehmen nicht niedrig. Aber TSMC ähnelt derzeit eher einem „Kernvermögen der KI-Recheninfrastruktur“, sodass der Markt gleichzeitig das vorausschauende KGV betrachtet.
Nach den Gewinnprognosen für das Jahr 2027 liegt das von dem Markt allgemein angegebene vorausschauende KGV im Bereich von 16 bis 20, was etwa in der Mitte des historischen Bewertungsbereichs von TSMC liegt.
Das heißt, die vorausschauende Bewertung ist angemessen.
In der KI-Hardwarekette ist TSMC nach wie vor eines der Vermögenswerte mit der höchsten Sicherheit, aber seine Bewertung ist nicht deutlich unterbewertet. Der Aktienkurs wird kurzfristig weiterhin von der Stimmung am US-Aktienmarkt, dem Verkaufsdruck im Halbleitersektor und den Zinserwartungen gedrückt.
Was die Bewertung in der Folge wirklich verbessern kann, ist nicht das erneute Übertreffen der Erwartungen an sich, sondern dass das Management stärkere mittel- und langfristige Prognosen vorlegt und nachweist, dass die 2-nm-Technologie und fortschrittliche Verpackungstechnologien weiterhin nachhaltige Gewinnmargen bringen können, sowie eine marginale Verbesserung der makroökonomischen negativen Faktoren, einschließlich Inflation, Geldpolitik, risikoloser Rendite und so weiter.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Gelonghui APP“ (ID: hkguruclub), Autor: Max, veröffentlicht mit Genehmigung von 36Kr.