Wird die erste „Zeitbombe“ im Bereich der KI-Kredite bald platzen?
Gestern Abend, als die CPI-Daten der USA die Schlagzeilen der führenden Finanzmedien eroberten, hatten die Fachleute an der Wall Street etwas anderes, das ihnen wirklich Sorgen bereitete und Angst machte:
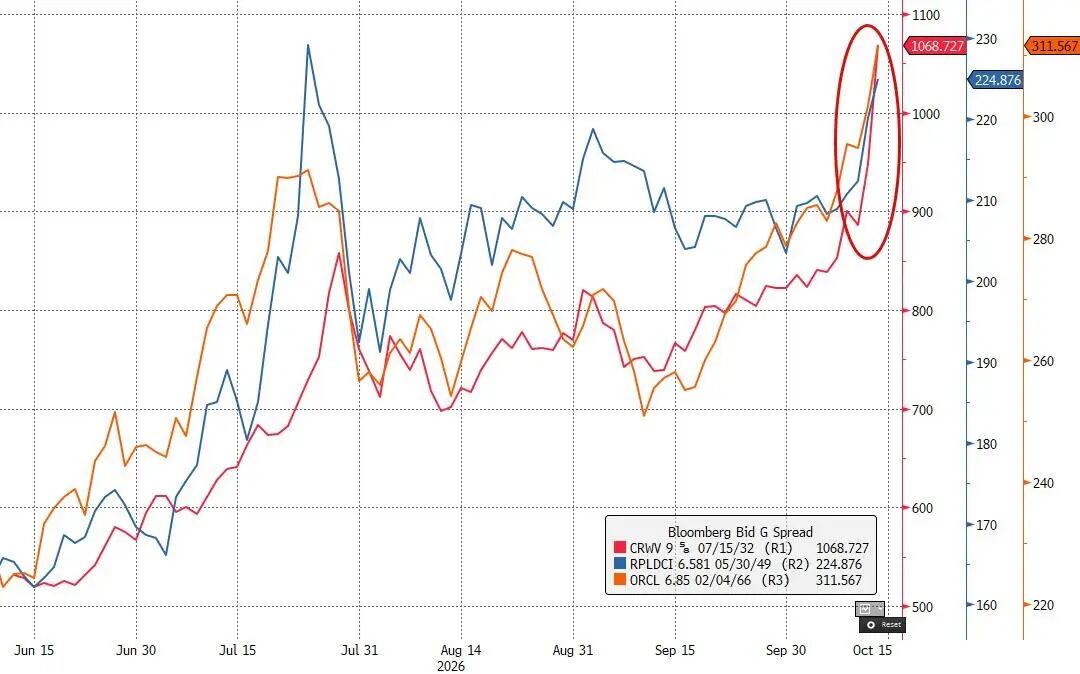
Der Kreditmarkt prognostiziert, dass die Ausfallwahrscheinlichkeit von CoreWeave innerhalb von fünf Jahren bis zu 63 % beträgt……
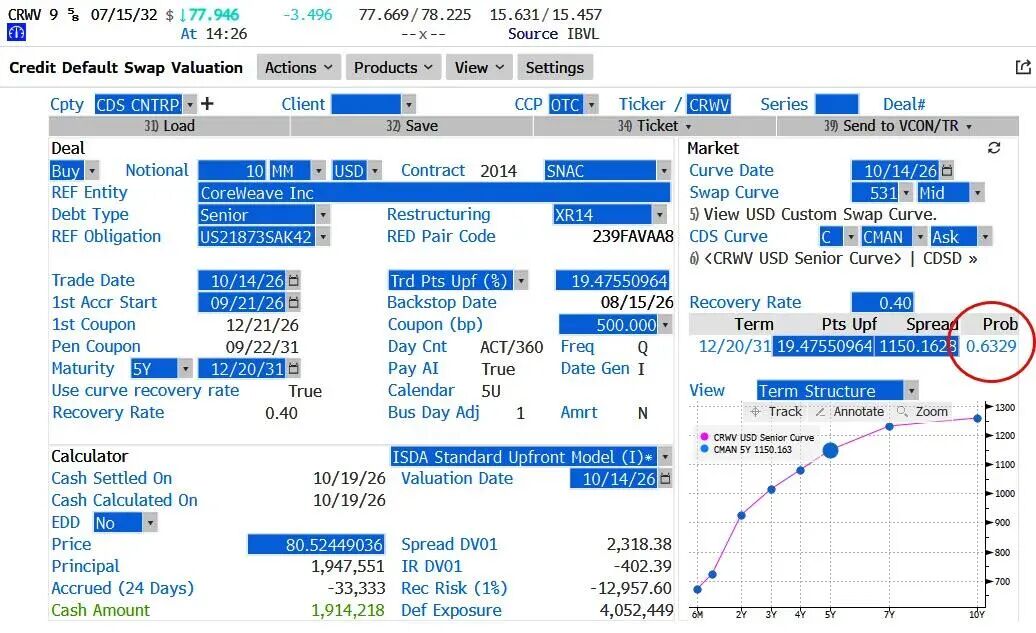
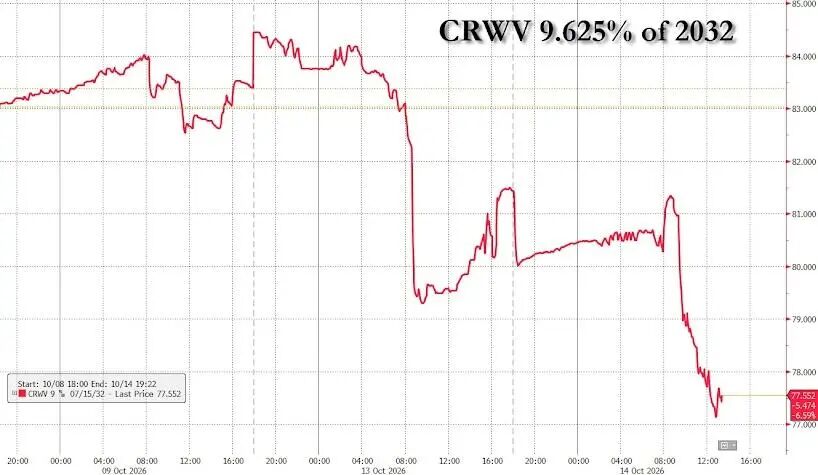
Am Mittwoch fielen die Kurse der Anleihen von CoreWeave schnell auf ein Niveau, das normalerweise auf finanzielle Schwierigkeiten hindeutet, und erregten sofort die Aufmerksamkeit von Führungspersönlichkeiten aus dem Silicon Valley wie Elon Musk und Chamath Palihapitiya.
Laut den Kursangaben der Plattform Trace fielen die unbesicherten Anleihen dieses Anbieters von KI-Cloud-Computing mit Fälligkeit im Jahr 2032 am Mittwoch auf weniger als 80 % des Nennwerts. Nach diesem Handelspreis überschritt die Rendite dieser Anleihen 15 %. Nachdem Palihapitiya diese Zahl zuerst erwähnt hatte, antwortete Musk direkt auf einer Social-Media-Plattform mit dem Wort „beängstigend“.
Auch der Aktienkurs von CoreWeave erlitt am Mittwoch einen schweren Schlag und stürzte den ganzen Tag um 15,5 % ab.
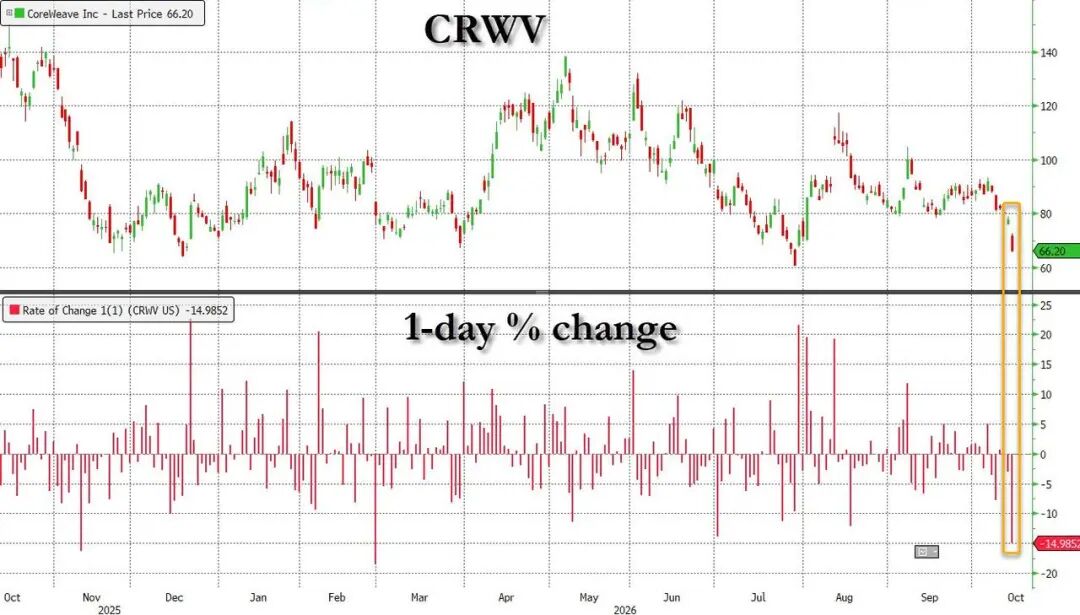
CoreWeave löst Panik vor dem „Nullwert“ aus
CoreWeave mit Sitz in New Jersey gilt als eines der ersten „neuen Cloud“-Unternehmen, also eine Gruppe von Cloud-Computing-Anbietern, die sich auf den boomenden KI-Markt konzentrieren.
Das Geschäft des Unternehmens ist kapitalintensiv und hängt stark vom Markt für Hochzinsanleihen ab, um die Expansion zu finanzieren. In den letzten Monaten musste CoreWeave höhere Kreditkosten zahlen, um an Finanzmittel zu gelangen.
Der DA-Davidson-Analyst Gil Luria, der CoreWeave zuvor als „Subprime-ähnliches“ Ziel im KI-Bereich bezeichnet hatte, warnte am Mittwoch in einem Podcast, dass der Aktienkurs von CoreWeave auf Null fallen könnte, wenn der KI-Finanzierungsboom abklingt und das Unternehmen nicht in der Lage ist, die Schulden mit hohen Zinskosten zurückzuzahlen.
Luria erklärte, dass CoreWeave mit so hohen Zinssätzen Kredite aufnimmt und „bei jedem Schritt Wert zerstört“.
Was Luria Alarm schlagen ließ, war die Feststellung, dass die Kreditkosten von CoreWeave bei etwa 9 % liegen, aber seine Kapitalrendite nur 1 % beträgt. Selbst wenn das von ihm genannte Ziel von 4 % bis 5 % erreicht wird, das das Unternehmen festgelegt hat, reicht dies immer noch nicht aus, um die Finanzierungskosten zu decken.
Er verglich dies damit, einen Kredit zu einem Zinssatz von 9 % aufzunehmen, um US-Staatsanleihen mit einer Rendite von 5 % zu kaufen, und sagte offen, dass diese Strategie rein wertvernichtend sei.
„Mit extrem hohen Zinssätzen Kredite aufzunehmen, um Rechenzentren zu bauen, die außerhalb der hyperskaligen Cloud-Anbieter zunehmend homogen sind, wird sich am Ende wahrscheinlich nicht als gute Investition erweisen“, fuhr er fort. „Je höher der Hebel, den wir beim Bau von Rechenzentren einsetzen, desto größer ist das Risiko für das System.“
Auch der Analyst Jordan Chalfin vom Forschungsinstitut CreditSights erklärte, dass CoreWeave bei den Finanzierungsmitteln tatsächlich „äußerst kreativ“ vorgeht, aber die Anleger sind zutiefst besorgt über die Laufzeitinkongruenz zwischen den langfristigen Mietverträgen seiner Rechenzentren und den kurzfristigen Verträgen mit Kunden.
„Sobald es zu einer Überbauung von Rechenkapazität kommt, welchen Grund haben Kunden dann noch, ihren Vertrag mit CoreWeave zu verlängern?“, fragte er rhetorisch.
Derzeit sucht das Unternehmen bei Versicherungsinstituten nach kostengünstigeren Finanzmitteln, um den weiteren Ausbau der KI-Infrastruktur voranzutreiben. Bis Ende Juni belief sich der Gesamtbetrag der konsolidierten Schulden und Mietverpflichtungen auf etwa 52 Milliarden US-Dollar. Laut der Marktkonsensprognose von Visible Alpha wird der kumulierte negative freie Cashflow des Unternehmens zwischen 2026 und 2028 erstaunliche 71 Milliarden US-Dollar erreichen.
Aber das Problem liegt darin: Da die Rendite seiner unbesicherten Anleihen bereits über 15 % gestiegen ist, kann das Unternehmen überhaupt keine günstigeren Mittel als die bestehende Kapitalstruktur finden – natürlich, es sei denn, das Unternehmen beantragt Gläubigerschutz und führt eine „Schulden-Umwandlung in Aktien“ durch. Wenn es soweit ist, werden die Kosten für die neuen Anleihen des umstrukturierten Unternehmens tatsächlich viel günstiger sein.
In der vergangenen Woche ist die Rendite einer im Jahr 2032 fälligen Anleihe von CoreWeave kumulativ um etwa 150 Basispunkte gestiegen. Viele Branchenvertreter haben in diesem Moment „freundlicherweise“ noch einen Punkt hinzugefügt: Sobald eine strenge Umschuldung eingeleitet wird, werden die Gläubiger vor den Aktionären entschädigt – ja, in der Fachsprache nennt man dies „Gläubigerschutz nach Kapitel 11“.
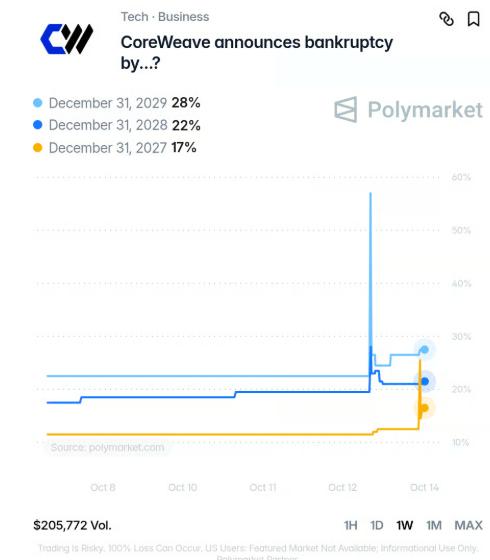
Aus der Marktbewertung geht hervor, dass dieser Tag sich rasch nähert. Erwähnenswert ist, dass auf dem Prognosemarkt Polymarkek die Händler derzeit darauf setzen, dass die Wahrscheinlichkeit, dass CoreWeave vor Dezember 2027 Konkurs anmeldet, bei 17 % liegt; bis zum Jahr 2029 steigt diese Konkurswahrscheinlichkeit sogar auf 27 %.
Riecht der Kreditmarkt die Krise schon im Voraus?
Gleichzeitig nehmen die Anzeichen für Belastungen am US-Markt für hochrentierliche Junk-Anleihen derzeit immer stärker zu, und die Kreditaufnahmen im Zusammenhang mit KI werden in letzter Zeit zunehmend strenger geprüft.
Craig Manchuck, Portfoliomanager für Anleihen bei Osterweis Capital Management, sagte in einem Telefongespräch, dass CoreWeave ein „Wetterfühler für die Stimmung auf dem KI-Markt“ sei. Seiner Aussage nach hat der Verkaufsdruck auf seine Anleihen „den Markt heute etwas erschüttert“ und die Sorge ausgelöst, dass das Unternehmen möglicherweise zu viel und zu schnell Kredite aufgenommen hat und dem Risiko ausgesetzt ist, den Raum für weitere Finanzierungen zur Unterstützung seiner KI-Ambitionen zu erschöpfen.
Stephanie Link, Chef-Anlagestrategin und Leiterin von Investment Solutions bei Hightower Advisors, erklärte, dass Händler von Junk-Anleihen oft „viel früher als der Aktienmarkt Probleme riechen“ können. Ihrer Aussage nach beschränken sich die derzeitigen Risse größtenteils auf die schwächsten Kreditnehmer im Bereich der Junk-Anleihen, aber „ich beobachte diese Situation definitiv sehr genau“.
In den letzten Jahren haben sich zahlreiche KI-Unternehmen an den Anleihemarkt gewandt, um Mittel für den KI-Boom zu beschaffen, darunter sowohl Kreditnehmer mit Investment-Grade-Einstufung als auch solche mit Hochzins-Einstufung. Der Anstieg der Renditen von US-Staatsanleihen verschärft die Sorge, dass am Kreditmarkt weitere Anzeichen von Belastungen auftauchen könnten.
Anleihen der Ratingstufe CCC (niedrigere Stufe im Junk-Bereich), die sich tief im Junk-Bereich befinden, sind in letzter Zeit einem drastischen Verkaufsdruck ausgesetzt. Die Sorge um schwächere Kreditnehmer spiegelt sich in den Kreditspreads wider, also der zusätzlichen Entschädigung, die Anleger für CCC-Anleihen gegenüber den aktuellen Zinssätzen von Staatsanleihen erhalten. Nach Daten, die über FRED verfügbar sind, ist dieser Spread am Dienstag von 904 Basispunkten über der Rendite von US-Staatsanleihen Anfang Mai auf 1267 Basispunkte gestiegen.
Laut den Marktdaten von Dow Jones sind am Montag die Kosten für einen fünfjährigen Ausfallschutz für die Schulden von CoreWeave von etwa 547 Basispunkten Ende Juni auf fast 881 Basispunkte gestiegen. Diese Daten basieren auf Credit Default Swaps (CDS), einem Derivatekontrakt, den Anleger kaufen, um sich gegen das Ausfallrisiko abzusichern. Wenn das Ausfallrisiko eines Kreditnehmers als gestiegen angesehen wird, werden solche Kontrakte teurer.
Bemerkenswert ist, dass Brannin McBee, Mitbegründer von CoreWeave, am Mittwoch versuchte, diese Krise zu „entschärfen“. In einem Interview äußerte er eine völlig andere Ansicht als der Markt: „Ich finde diese Schulden überhaupt nicht beängstigend“, argumentierte er, die Kreditaufnahme ermögliche es CoreWeave, sich schneller zu erweitern.
McBee behauptete, dass diese riesigen Ausgaben die Geschäftsexpansion widerspiegeln, nicht die Schwäche des bestehenden Geschäfts. „Wenn wir heute den Ausbau einstellen, würde der Cashflow des Unternehmens sofort extrem reichlich werden“, sagte er.
Diese Aussage hat jedoch versehentlich die größte Schwäche der gesamten KI-Blase aufgedeckt: Sobald der „Ausbau“ eingestellt wird, ist dieses Spiel vollständig vorbei…… Deshalb wagt es kein einziges Unternehmen, das Gaspedal zu lösen. Alle ziehen es vor, mit aller Kraft den Hebel zu erhöhen und so viele Schulden wie möglich aufzunehmen, nur um den unvermeidlichen Tag des Gerichts, an dem der Ausbau eingestellt werden muss, hinauszuzögern.
Und offensichtlich warten nicht alle nur darauf, ob die Prophezeiungen der Leerverkäufer wahr werden: Nach Daten von S&P Capital IQ haben die drei Mitbegründer von CoreWeave in diesem Jahr Aktien im Wert von etwa 2 Milliarden US-Dollar ausgezahlt. CoreWeave erklärte dazu, dass das Gründerteam lediglich die Diversifizierung des persönlichen Vermögens vornehme, der überwiegende Teil ihres Vermögens sei nach wie vor in den Aktien von CoreWeave gebunden.
„Wir hätten durchaus eine Ranch kaufen und in den Ruhestand gehen können, um das Leben zu genießen“, sagte er, „aber wie Sie sehen können, kommen wir trotzdem jeden Tag zur Arbeit und widmen unsere ganze Energie diesem Unternehmen.“
Das bekannte Finanzblog ZeroHedge äußerte dazu: „Im Moment…… stimmt das tatsächlich, weil der Anleihemarkt es euch noch erlaubt, jeden Tag zur Arbeit zu kommen. Sobald der Anleihemarkt die Blutversorgung abschneidet, wünschen wir uns wirklich, dass McBees Ranch einen ausreichend breiten Burggraben hat, um ihn vor den Angriffen wütender Aktionäre zu schützen.“
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „CLS“, Autor: Xiaoxiang, veröffentlicht mit Genehmigung von 36Kr.