Die REITs für geförderte Mietwohnungen expandieren nun in Städte der zweiten und dritten Ebene, und die Rendite dient als ihre Eintrittskarte.
Am 30. September trat der Vertrag des CICC Hangzhou Anju Ningchao REIT-Fonds in Kraft, das erste öffentliche REIT für geförderte Mietwohnungen in der Provinz Zhejiang wurde offiziell umgesetzt. Dieses Produkt wurde am 29. April bei der Shenzhen Stock Exchange angemeldet und erhielt am 3. September die Registrierungsgenehmigung der China Securities Regulatory Commission, der gesamte Prozess dauerte 127 Tage.
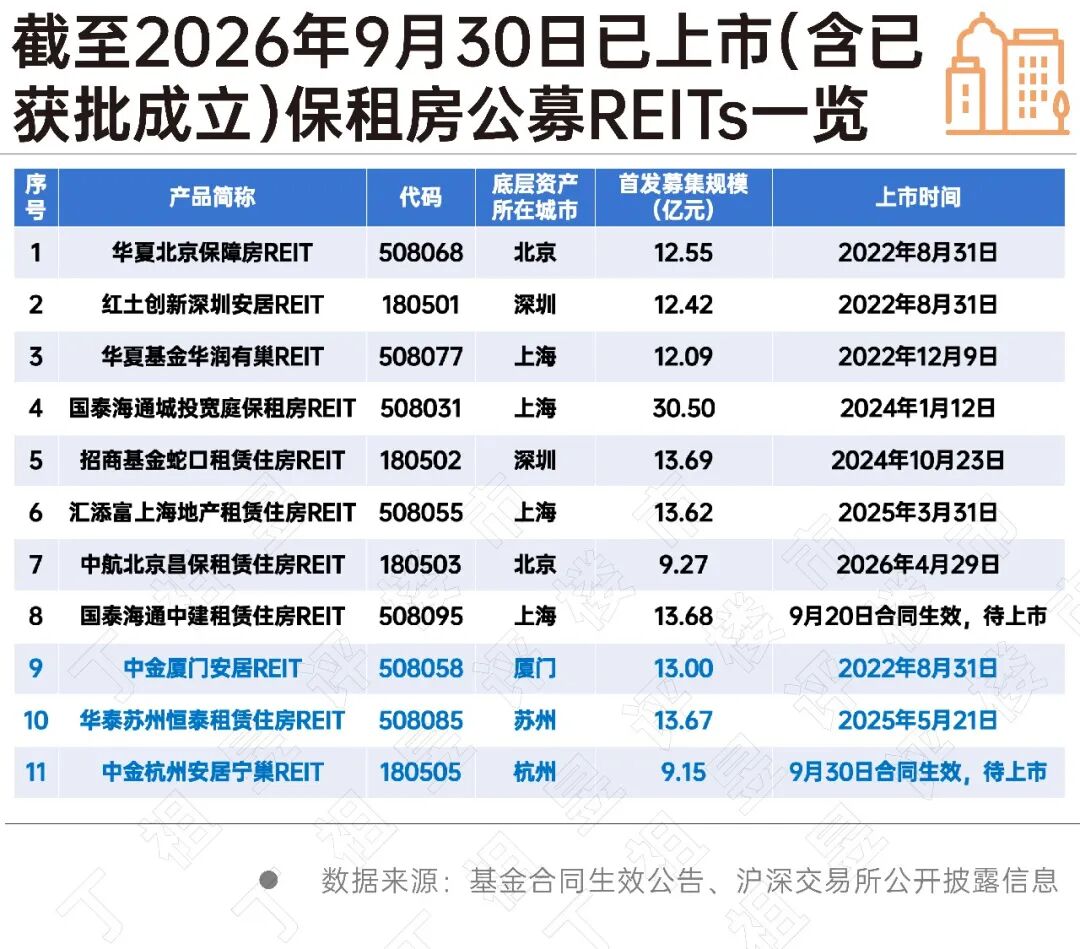
Auf den ersten Blick wirkt dieses einzelne Projekt unscheinbar. Mit 300 Millionen Anteilen, einem Ausgabepreis von 3,050 Yuan pro Anteil und einem eingeworbenen Kapital von 915 Millionen Yuan ist die eingeworbene Summe von 915 Millionen Yuan die kleinste unter den 11 bereits notierten und genehmigten öffentlichen REITs für geförderte Mietwohnungen.
Aus trendtechnischer Sicht wurden in den ersten neun Monaten des Jahres 2026 bereits 3 REITs für Mietwohnungen genehmigt, was das Jahr mit der dichtesten Emission seit 2023 darstellt, die Gesamtzahl der Projekte in der Branche erreicht 11. Noch wichtiger ist, dass sich die Städte, die in der Warteschlange stehen, verändert haben.
01
Bis September 2026 gibt es 11 notierte (einschließlich bereits genehmigter) öffentliche REIT-Produkte für geförderte Mietwohnungen. Diese 11 Produkte verteilen sich nur auf 6 Städte, davon 8 in Peking, Shanghai und Shenzhen zusammengenommen, mit einem gesamten eingeworbenen Kapital von 11,781 Milliarden Yuan; Xiamen, Suzhou und Hangzhou haben jeweils ein Projekt, zusammengenommen 3,582 Milliarden Yuan. Die Anzahl der Projekte in den Metropolen macht 72,7 % aus, das Kapitalvolumen 76,7 %.
Diese Struktur ist kein Zufall. Die REITs für geförderte Mietwohnungen starteten im August 2022 mit den ersten drei Projekten, deren zugrundeliegende Vermögenswerte von den Plattformen für geförderte Wohnungen in Peking, Shenzhen und Xiamen stammen, wobei Xiamen die einzige Nicht-Metropole unter ihnen war. In den darauffolgenden vier Jahren konzentrierten sich die Neuzugänge stark auf Shanghai und Peking: Die vier Projekte von China Resources Youchao, Chengtou Kuan Ting, Shanghai Real Estate und CSCEC Xingfu+ befinden sich alle in Shanghai. In Peking schloss im April 2026 die Plattform des Changping-Distrikts die Lücke für REITs auf Distriktebene. Suzhou realisierte im Mai 2025 ein Projekt, das erste in der Provinz Jiangsu und das zweite Projekt in Städten der zweiten und dritten Ebene innerhalb von vier Jahren.
Mit anderen Worten: Vor der Umsetzung in Hangzhou erhielten Städte der zweiten und dritten Ebene in den drei Jahren und sieben Monaten von August 2022 bis März 2026 nur zwei Plätze bei den öffentlichen REITs für geförderte Mietwohnungen.
02
Der CICC Hangzhou Anju Ningchao REIT ist ein Signal, das bestätigt, dass spezielle Mietwohnungen für Fachkräfte in Nicht-Metropolen unabhängig als einzelnes Projekt umgesetzt werden können, ohne dass mehrere Projekte zusammengefasst werden müssen, um eine ausreichende Größe zu erreichen.
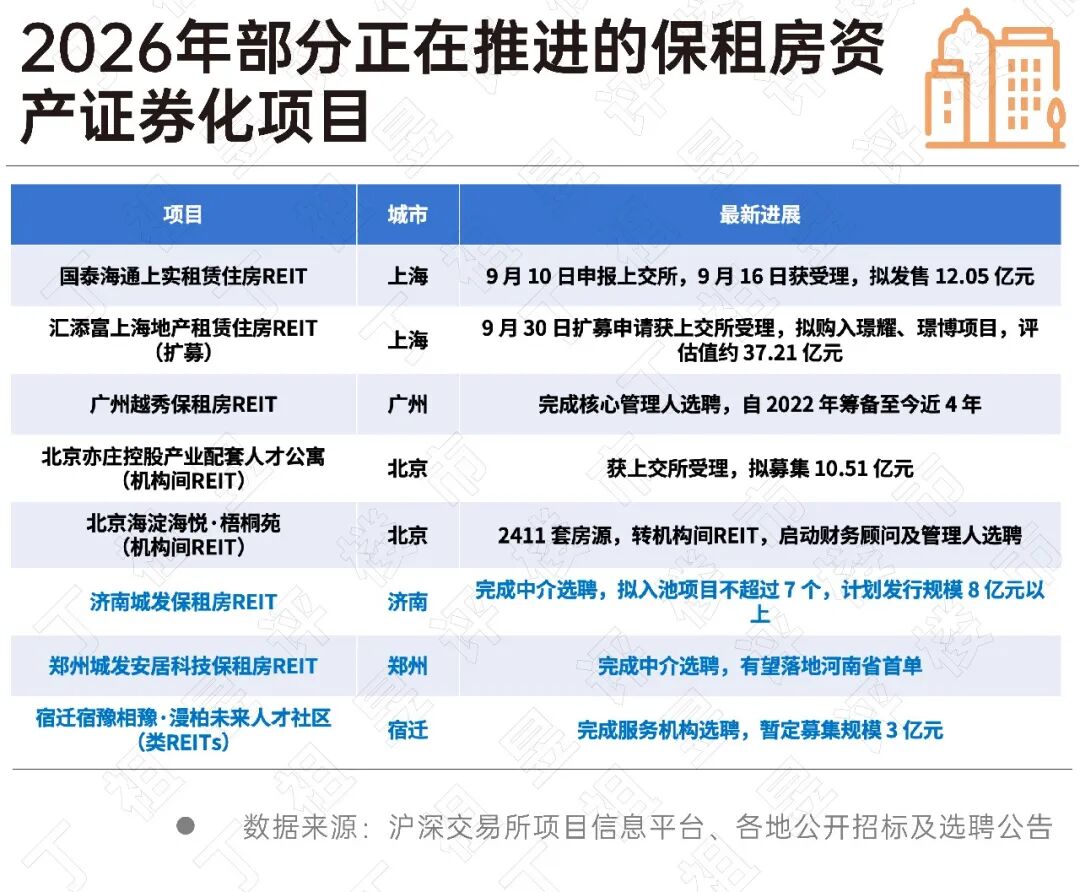
Aus den laufenden Projekten zur Verbriefung von Vermögenswerten für geförderte Mietwohnungen geht das deutlichere Signal hervor, dass die REITs für geförderte Mietwohnungen allmählich in Städte der zweiten und dritten Ebene vordringen. Zuerst sind Jinan und Zhengzhou zu nennen: Zwei städtische Plattformen für städtische Investitionen und Entwicklung haben die Auswahl von Vermittlern abgeschlossen, was bedeutet, dass die Emittenten von zentralen Staatsunternehmen und den Plattformen der Provinzhauptstädte auf städtische Plattformen ausgeweitet werden. Danach folgt Suqian, wo ein Kreisgebiets-Gemeinde für Fachkräfte ebenfalls nach Auswegen für die Verbriefung von Vermögenswerten sucht.
Die Reserve in weiter entfernten Gebieten wird weiter ausgebaut. Städte wie Nanjing, Chongqing, Xi'an, Qingdao, Tianjin und Fuzhou fördern gleichzeitig die Projektreserven, und die Grundform eines landesweiten Emissionsnetzes entsteht allmählich.
03
Ein erheblicher Teil der geförderten Mietwohnungen in Städten der zweiten und dritten Ebene wurde auf zugewiesenen Flächen gebaut. Um diese Art von Vermögenswerten in REITs aufzunehmen, ist das erste Hindernis das Landrecht: Das Nutzungsrecht an dem Land, das den Wohnungen zugeordnet ist und das auf zugewiesenen Flächen basiert, kann nicht direkt in den Pool aufgenommen werden.
Am 25. August 2026 hat das Amt für natürliche Ressourcen und Planung von Zhengzhou öffentlich Stellungnahmen zum „Maßnahmenentwurf der Volksregierung von Zhengzhou zur Vermögensveräußerung bei der Emission von Immobilieninvestmentfonds im Infrastrukturbereich für Projekte von geförderten Mietwohnungen“ eingeholt. Das Dokument gilt für acht Bezirke: Ostbezirk Zhengzhou, Hochtechnologiebezirk Zhengzhou, Wirtschaftsentwicklungsbezirk Zhengzhou sowie Zentralbezirk, Zweiter Siebenbezirk, Jinshui-Bezirk, Guanchen Hui-Bezirk und Huiji-Bezirk. Das Dokument legt fest, dass das Nutzungsrecht an dem den Wohnungen zugeordneten Land von der Zuweisung in die Veräußerung umgewandelt wird, die Nachzahlung des Landpreisunterschieds erfolgt nach dem Standard für die Nachzahlung von Landpreisen bei der Vermarktung von gekauften öffentlichen Wohnungen, berechnet nach der Formel „Fläche des den Wohnungen zugeordneten Landes × geltender Grundpreis für Wohnland × 5 %“, der Prozess umfasst vier Schritte: Antrag, Berechnung, Nachzahlung und Registrierung. In der Anmerkungsspalte des Eigentumsnachweises für unbewegliches Vermögen wird „geförderte Mietwohnung“ vermerkt. Im Betrieb wird vorgeschrieben, dass die Wohnungen nur vermietet und nicht verkauft werden dürfen, und die Aufteilung von Eigentumsrechten, die Aufteilung von Übertragungen, die Aufteilung von Hypotheken, die Teilung zum Verkauf sowie der Verkauf durch Miete sind verboten. Wenn die Börsennotierung des REITs durch die Übertragung der Anteile der Projektgesellschaft abgeschlossen wird, können die vorgenannten restriktiven Klauseln zur Vermögensveräußerung ausgesetzt werden. Projekte, bei denen die Emission scheitert, müssen weiterhin gemäß den Aufsichtsbestimmungen für geförderte Mietwohnungen betrieben werden.
Diese Art von Dokument wirkt sehr technisch, ist aber tatsächlich die Voraussetzung für die Emission von REITs in Städten der zweiten und dritten Ebene. Es beantwortet auf einmal die drei Fragen „Können zugewiesene Flächen in den Pool aufgenommen werden?“, „Wie viel muss nachgezahlt werden?“ und „Wer genehmigt das?“, sodass Zhengzhou Chengfa Anju Technology im gleichen Zeitfenster die Auswahl der Vermittler abschließen konnte.
Der übergeordnete institutionelle Hintergrund ist ebenfalls klar. Am 15. April veröffentlichte das Staatsratsbüro die „Meinungen zur Vertiefung der Reform des Investitionszulassungsverfahrens“, die die Aktivierung von vorhandenen Vermögenswerten durch die Emission von REITs unterstützen. Am 28. August legte die China Securities Regulatory Commission in den „Meinungen zur Unterstützung des Aufbaus eines neuen Entwicklungsmodells für den Immobilienmarkt durch den Kapitalmarkt“ klar die Unterstützung für die Emission und die Erweiterung des Kapitals von REITs fest.
04
Die Politik öffnet nur die Tür, die tatsächliche Förderung kommt vom Markt.
Daten von Beike zeigen, dass im Juli 2026 die Mietrendite in den 50 Schwerpunktstädten auf der Beike-Plattform 2,80 % betrug, die Werte für Peking, Shanghai, Guangzhou und Shenzhen lagen bei 2,15 %, 2,11 %, 2,21 % bzw. 1,97 %.
Die Mietrendite in den Metropolen liegt systematisch unter dem Durchschnitt der Schwerpunktstädte, während der Gesamtwert in Städten der zweiten und dritten Ebene höher ist als in den Metropolen.
In der Vergangenheit konnten Städte der zweiten und dritten Ebene keine REITs umsetzen, ein praktischer Grund war, dass die lokalen Vermögenswerte die Anforderungen der Anleger an die Ausschüttungsquote nicht erfüllen konnten. Jetzt, vor dem Hintergrund des allgemeinen Rückgangs der Immobilienpreise, sind die Mieten relativ stabil, sodass die Renditen gestiegen sind.
Die Emissionsmitteilung des CICC Hangzhou Anju Ningchao REIT zeigt, dass bei einem eingeworbenen Kapital von 915 Millionen Yuan die prognostizierte Nettocashflow-Ausschüttungsquote von April bis Dezember 2026 3,67 % (annualisiert) beträgt, und für das Jahr 2027 3,75 %.
Es ist bemerkenswert, dass dieses Produkt in der Phase des Prospekts auf der Grundlage eines Bewertungswerts von 833 Millionen Yuan berechnet wurde, die entsprechenden Werte lagen damals bei 4,03 % und 4,11 %. Der endgültige Ausgabepreis wurde auf 3,050 Yuan pro Anteil festgelegt, das eingeworbene Kapital beträgt 915 Millionen Yuan, sodass die Ausschüttungsquote um etwa 36 Basispunkte verwässert wurde.
Diese Zahlen bedeuten, dass neu emittierte Projekte in Städten der zweiten und dritten Ebene bereits ein Renditeniveau erzielen können, das von Anlegern akzeptiert wird. Wenn die Rechnung aufgeht, kann das Vordringen in niedrigere Ebenen stattfinden.
Die städtischen Grenzen der REITs für geförderte Mietwohnungen erweitern sich tatsächlich. Diese Runde der Erweiterung wird einerseits von der Institution und dem Willen der lokalen Regierungen gefördert, andererseits von dem Anstieg der Renditen in Städten der zweiten und dritten Ebene.
Es ist aber bemerkenswert, dass das Vordringen des öffentlichen Kanals Grenzen hat. Drei harte Schwellenwerte – die Dicke des Vermögenspools, die Fähigkeit, mehrere Projekte zu bündeln und das Kapital kontinuierlich zu erweitern – bestimmen, dass die Hauptnutznießer dieses Kanals nach wie vor provinzielle und städtische Plattformen sowie zentrale Staatsunternehmen sind. Diejenigen, die wirklich bis zu den Kreisen und Städten mit niedrigerer Ebene vordringen, sind zwischen Institutionen gehandelte REITs und REIT-ähnliche Produkte, deren Größe, Liquidität und Preislogik nicht auf der gleichen Ebene liegen und nicht verwechselt werden dürfen.
In Zukunft werden die REITs für geförderte Mietwohnungen höchstwahrscheinlich die Struktur von „Erweiterung des Kapitals in Metropolen, erste Emission in einigen Städten der zweiten und dritten Ebene“ beibehalten, die Erweiterung des Kapitals bereits notierter Produkte in Metropolen steht noch in der Warteschlange. Die Situation in Städten der zweiten und dritten Ebene hängt derzeit davon ab, ob Jinan und Zhengzhou die offizielle Anmeldung reibungslos abschließen können. Das Mietniveau und die Stabilität der Mietverlängerung bei Projekten in Städten der zweiten und dritten Ebene sind im Allgemeinen schwächer als in Metropolen, letztendlich hängt das Ergebnis von der tatsächlichen Emissionspreisgestaltung und dem Betrieb ab.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Ding Zuyu bewertet den Immobilienmarkt“, Autor: Redaktion, veröffentlicht mit Genehmigung von 36Kr.