Kreditkrise bei KI-Infrastruktur-Werten am US-Aktienmarkt, Institutionen warnen vor dem Zahlungsausfall von CRWV, NBIS und AMD erleiden massive Kurseinbrüche
Drei große negative Faktoren haben CRWV und NBIS direkt stark getroffen!
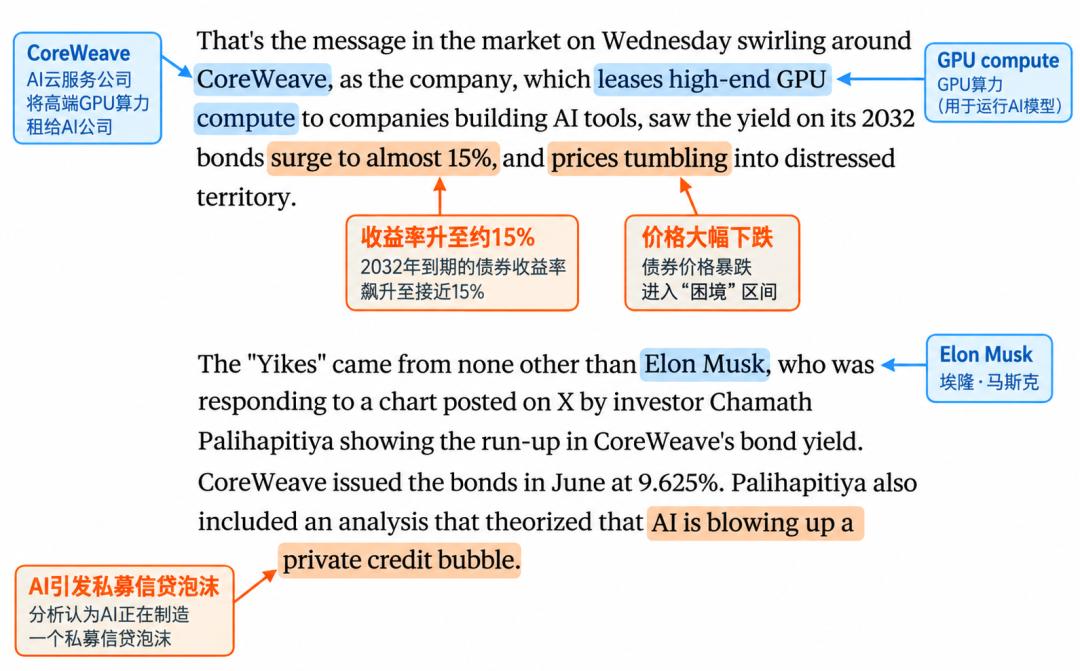
Eigentlich haben wir diese Nachricht gestern schon gesehen: Die Rendite der unbesicherten Anleihen von CoreWeave (CRWV) ist auf 15 % gestiegen, was die Sorgen des Marktes über die Finanzierungskosten und das Schuldenrisiko des Unternehmens ausgelöst hat.
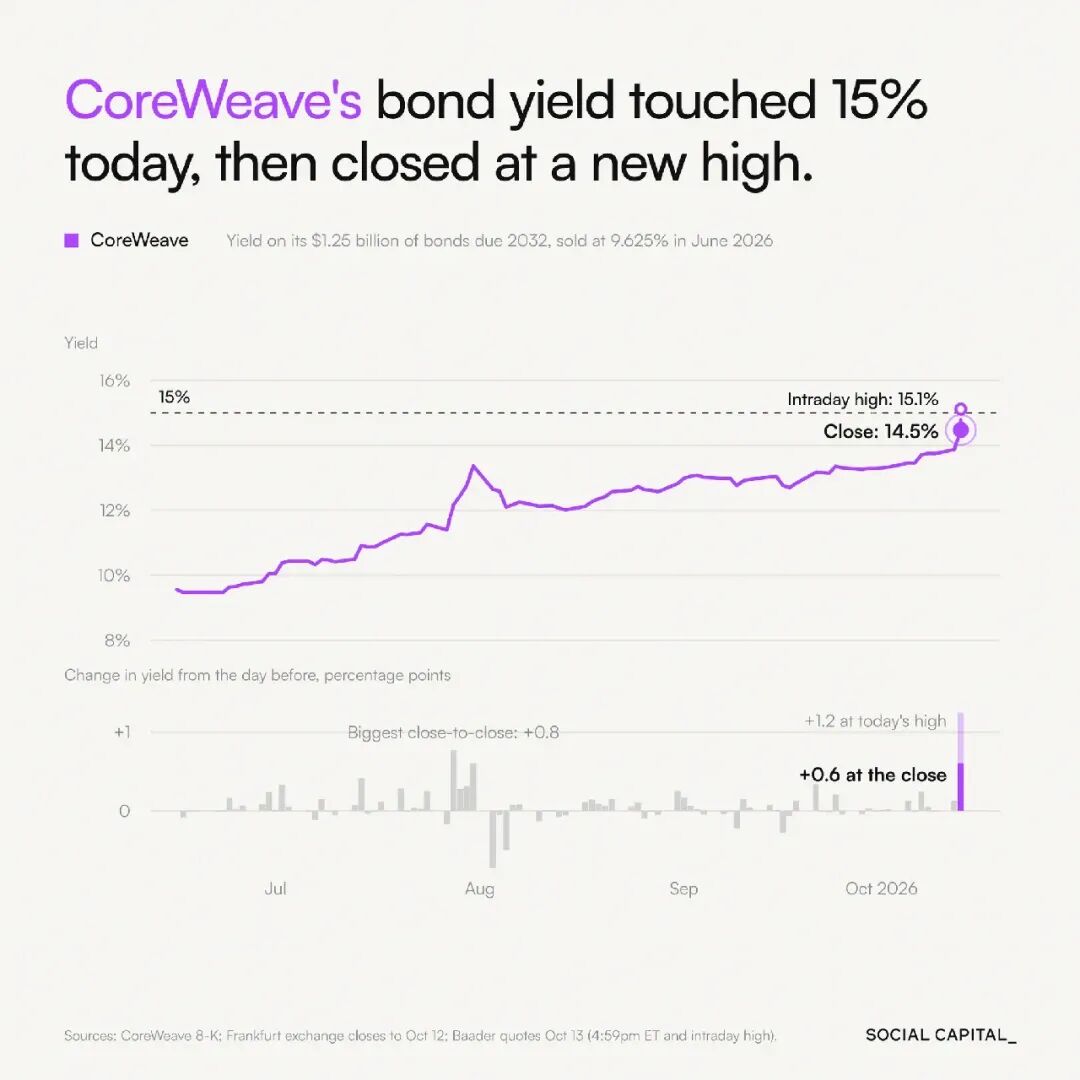
Der bekannte Risikokapitalgeber Chamath Palihapitiya warnt, dass sich in der KI-Branche möglicherweise eine potenzielle „private Kreditblase“ bildet. Nachdem NBIS gestern stark gefallen und wieder angestiegen ist, dachte ich jedoch, dass dies nur eine Vorwarnung ist, und habe mir nicht allzu viele Gedanken darüber gemacht.
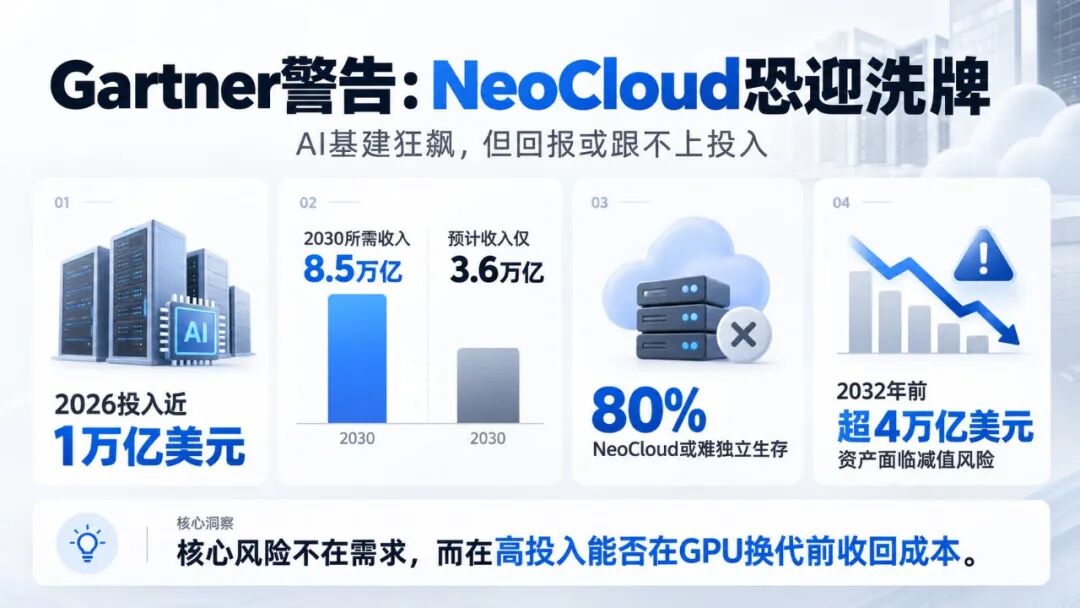
Aber heute hat das Forschungsinstitut Gartner einen Bericht veröffentlicht, der vorhersagt, dass über 80 % der NeoCloud-Unternehmen nicht mehr als unabhängige Betriebe fortbestehen können, wenn die Investitionen in die KI-Infrastruktur weiterhin mit der derzeit atemberaubenden Geschwindigkeit expandieren bis etwa 2030.
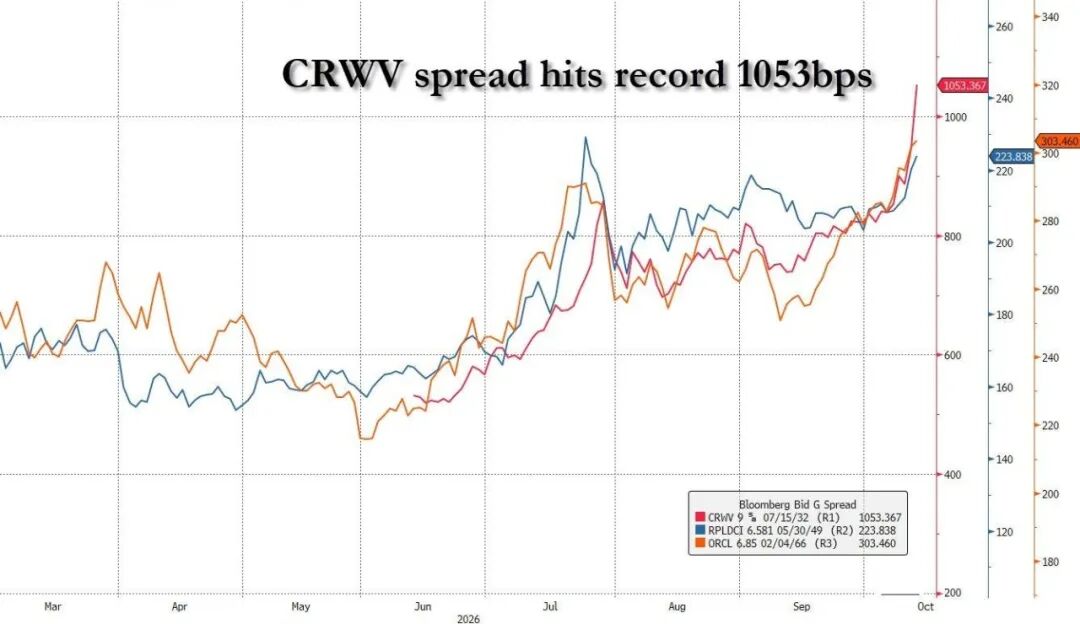
Gleichzeitig warnt ZeroHedge aktuell: CoreWeave (CRWV) steckt in „tiefen Kreditnöten“, die Kreditrisikosignale verschlechtern sich stetig, der Kreditspread hat sich von gestern 1.000 Basispunkten weiter auf 1.050 Basispunkte ausgeweitet, und gleichzeitig ist der Preis der Credit Default Swaps (CDS) stark angestiegen.
Heute wird das US-Aktien-Investmentnetzwerk für Sie eingehend analysieren, ob CoreWeave möglicherweise Konkurs anmelden könnte und ob die KI-Blase platzen wird:
Zuerst erklären wir das Kreditsignal: 1.050 Basispunkte entsprechen 10,5 Prozentpunkten. Wenn es sich hier um den Kreditspread der Anleihen handelt, bedeutet dies, dass Anleger eine Rendite für die CRWV-Anleihen verlangen, die 10,5 Prozentpunkte über dem entsprechenden Referenzzinssatz liegt.
Im Allgemeinen liegt ein Kreditspread von über 1.000 Basispunkten bereits im Bereich schwerer Kreditbelastungen. CDS ähnelt einer Versicherung gegen Schuldenausfälle: Je höher der Preis, desto größer sind die Sorgen der Anleger über das Ausfallrisiko, desto höher sind die Kosten, die sie für den Kauf von Schutz zu zahlen bereit sind.
Warum ist das alarmierend?
CRWV ist für den Bau von KI-Rechenzentren stark auf externe Finanzierung angewiesen. Die Rendite der 9,625 %-Anleihen des Unternehmens mit Fälligkeit 2032 ist auf etwa 15 % gestiegen, der Markt bewertet seine Schuldentilgungsfähigkeit und die zukünftigen Finanzierungskosten neu.
Darüber hinaus plant CoreWeave heute, Versicherungsgelder einzuführen, um die Finanzierungskosten für den Einkauf von KI-Chips und den Aufbau der Infrastruktur zu senken. In diesem Jahr hat das Unternehmen bereits über 35 Milliarden US-Dollar über Chip-Hypothekendarlehen, verschiedene Anleihen und Aktienemissionen aufgenommen, der Umfang der Schulden und Leasingverpflichtungen ist groß, um weiterhin Mittel für die Expansion des KI-Geschäfts zu beschaffen.
Lassen Sie uns zuerst zurückblicken auf die 2,6 Milliarden US-Dollar große Finanzierungsvereinbarung, die CRWV im August dieses Jahres abgeschlossen hat:
CoreWeave DDTL 5.5 Finanzierungsstruktur
Laufzeit des Darlehens: ca. 5 Jahre
Durchschnittliche Laufzeit der zugrunde liegenden Kundenverträge: ca. 3 Jahre
Die Laufzeit des Darlehens ist um etwa 2 Jahre länger als die der Kundenverträge. Dies gilt nur für diese Finanzierung und stellt nicht alle Schulden von CRWV dar. Das bedeutet, dass vor Ablauf des Darlehens die ursprünglichen Kundenverträge, die die Finanzierung unterstützt haben, möglicherweise bereits abgelaufen sind. Das Unternehmen muss die Verträge verlängern, neue Kunden suchen oder sich auf andere Cashflows und den Wert der Vermögenswerte verlassen, um die Schuldverpflichtungen zu erfüllen.
Angenommen, CRWV kauft eine Charge von GPUs und tilgt das Darlehen mit den Mieteinnahmen der Kunden in den ersten drei Jahren. Aber nach drei Jahren hat NVIDIA bereits neue GPUs mit höherer Leistung und niedrigeren Kosten pro Token auf den Markt gebracht, die Kunden verlangen eine deutliche Preissenkung. Selbst wenn die GPUs noch normal funktionieren, könnten die zukünftigen Mieteinnahmen weit unter den ursprünglich erwarteten Werten liegen.
CRWV könnte unter dreifachen Druck geraten:
Der Restwert der GPUs sinkt
Die Mieteinnahmen sinken
Die Refinanzierungskosten steigen
Es ist zu betonen, dass eine fünfjährige Schuld in Kombination mit dreijährigen Kundenverträgen nicht zwangsläufig bedeutet, dass nach fünf Jahren eine Finanzierungslücke entsteht. Das Darlehen könnte während der Vertragslaufzeit teilweise getilgt worden sein, es könnten zusätzliche Sicherheiten, Barreserven und Einnahmen von neuen Kunden vorhanden sein. Aber es überträgt tatsächlich ein gewisses Maß an Verlängerungsrisiko auf die Kreditinstitute. Deshalb beginnt die Wall Street, diese GPU-Hypothekendarlehen neu zu bewerten.
Der Markt beginnt sich bereits zu differenzieren, nicht alle KI-Schulden sind willkommen.
Eine Schuld zur Finanzierung von xAI-Chips wurde im Dezember 2025 zu etwa 99 % des Nennwerts gehandelt, später stieg sie nach der Übernahme von xAI durch SpaceX auf 106 %.
Bei einer anderen mit dem Oracle-Rechenzentrum verbundenen Projekt-Jupiter-Finanzierung ist die Situation hingegen genau umgekehrt. Projekt Jupiter umfasst etwa 18 Milliarden US-Dollar an Rechenzentrumsdarlehen und steht vor Sorgen in Bezug auf den Baufortschritt, die Strominfrastruktur, lokale Widerstände und die Kreditlage von Oracle.
Dies zeigt, dass der Markt nicht einfach annimmt, dass alle KI-Schulden schlechte Schulden sind, sondern beginnt, die Cashflows, Durchführungsfähigkeiten und Kreditunterstützungen verschiedener Kreditnehmer und Projekte unterschiedlich zu behandeln.
Besonders bemerkenswert ist, dass die britische Financial Times am 10. Oktober berichtete, dass das Volumen der Emissionen von KI-bezogenen Schulden im September 2026 auf etwa 23 Milliarden US-Dollar gesunken ist, weniger als die Hälfte des Werts vom August. Dies könnte ein frühes Signal für eine beginnende Verschärfung des Kapitalmarkts sein, reicht aber noch nicht aus, um zu beweisen, dass eine systemische Kreditkrise ausgebrochen ist.
Sehen wir uns nun die Warnung des Forschungsinstituts Gartner an: In der KI-Industrie könnte es in Zukunft zu einem erheblichen Überangebot an Investitionen kommen, die Nachfrage nach Rechenleistung steigt weiter, aber die Gewinne und Investitionsrenditen der Unternehmen, die Rechenleistung vermieten, sinken stetig.
Um die bereits angekündigten Kapitalausgaben und Finanzierungskosten zu decken und eine Rendite auf das investierte Kapital (ROIC) von 12 % zu erzielen, müssen die Eigentümer von KI-Rechenzentren bis 2030 kumuliert 8,5 Billionen US-Dollar an Einnahmen erzielen.
Aber das Problem ist, dass das mit KI-Rechenzentren verbundene Einnahmevolumen voraussichtlich nur 3,6 Billionen US-Dollar erreichen wird bis 2030. Das ist eine riesige Lücke.
Sommer fügte weiter hinzu: „Da die meisten KI-nativen Dienstleister ein Asset-Light-Geschäftsmodell verfolgen, gehen wir davon aus, dass Dienstleister mit großen Beständen an KI-Infrastrukturvermögen letztendlich weniger als die Hälfte der gesamten Einnahmen der KI-Branche erzielen können.“
Auf Grundlage dieser Prognosen geht Gartner davon aus, dass über 80 % der NeoCloud-Dienstleister nach 2030 Schwierigkeiten haben werden, als unabhängiges Unternehmen zu überleben.
Wenn die KI-Infrastruktur weiterhin auf dem aktuellen Expansionspfad bleibt, könnte bis 2032 der Wert von Vermögenswerten in Höhe von über 4 Billionen US-Dollar dem Risiko einer Abschreibung ausgesetzt sein.
In diesem Szenario erwartet Gartner, dass die gesamte Branche erst Ende 2032 eine Rendite auf das investierte Kapital von 12 % erreichen könnte.
Unter dieser pessimistischen Prognose sind große Cloud-Giganten wie Amazon, Google und Microsoft in einer günstigeren Überlebensposition. Der Grund dafür ist, dass diese Unternehmen über riesige, stark diversifizierte Einnahmequellen verfügen.
Im Vergleich dazu müssen NeoCloud-Unternehmen über eine speziell für KI optimierte Infrastructure-as-a-Service-Plattform (KI-optimierte IaaS) ausreichend hohe Investitionsrenditen erzielen, um den Betrieb aufrechtzuerhalten.
Gartner prognostiziert, dass die Ausgaben für den Markt für KI-optimierte IaaS von 66 Milliarden US-Dollar im Jahr 2027 auf 174 Milliarden US-Dollar im Jahr 2030 steigen werden.
Sommer warnt abschließend:
„Das Wachstum der Ausgaben im Markt für KI-optimierte IaaS ist für die meisten KI-Rechenleistungsanbieter immer noch zu langsam, um ihre KI-Investitionen zurückzuerhalten, bevor die aktuelle Generation von KI-Halbleitern durch die nächste Produktgeneration abgelöst wird.“
Das US-Aktien-Investmentnetzwerk ist der Ansicht, dass das tödlichste Problem die Fehlausrichtung zwischen der wirtschaftlichen Lebensdauer von GPUs und dem Investitionsrückzahlungszyklus ist.
Angenommen, ein NeoCloud-Unternehmen investiert 10 Milliarden US-Dollar in den Kauf von GPUs und erwartet, die Kosten in fünf Jahren zurückzugewinnen. Aber im dritten Jahr hat NVIDIA bereits eine neue Generation von GPUs mit höherer Leistung und niedrigeren Kosten pro Inferenz auf den Markt gebracht.
Dieses Unternehmen könnte in eine sehr peinliche Situation geraten: Die Kosten der alten GPUs sind noch nicht zurückgewonnen, und die neuen GPUs drücken bereits den Marktpreis für die Vermietung von Rechenleistung.
Wenn die Laufzeit der Mietverträge nicht lang genug ist, können Kunden auch Preissenkungen verlangen oder direkt zu neuen Rechenleistungsplattformen wechseln. Gleichzeitig müssen der Kapitalbetrag und die Zinsen für das Darlehen zum Bau des Rechenzentrums weiterhin zurückgezahlt werden. Deshalb bedeutet das anhaltende Wachstum der Nachfrage nach Rechenleistung nicht zwangsläufig, dass Unternehmen, die Rechenleistung vermieten, auch Gewinne erzielen.
Warum ist CRWV besorgniserregender als NBIS?
Wenn man die neuesten Finanzdaten der beiden Unternehmen vergleicht, kann man verstehen, warum der Markt beginnt, das Kreditrisiko neu zu bewerten.
Im zweiten Quartal dieses Jahres erzielte CoreWeave einen Umsatz von 2,575 Milliarden US-Dollar, was einem Anstieg von etwa 112 % im Vergleich zum Vorjahr entspricht. Der Backlog, der aus nicht erfüllten Verträgen und anderen zugesagten Einnahmen besteht, beträgt etwa 104 Milliarden US-Dollar, was zeigt, dass die Marktnachfrage tatsächlich stark ist.
Aber im selben Quartal beliefen sich die Nettozinsaufwendungen von CRWV bereits auf 640 Millionen US-Dollar, was etwa 25 % des Quartalsumsatzes entspricht, und der Nettoverlust betrug 626 Millionen US-Dollar.
Im Vergleich dazu betrug der Umsatz von NBIS im zweiten Quartal 582 Millionen US-Dollar, also weit weniger als bei CRWV. Aber Ende des zweiten Quartals verfügte das Unternehmen über etwa 8 Milliarden US-Dollar an Barmitteln und schloss im Juli eine assetbesicherte Finanzierung mit einem Zinssatz von SOFR plus 2,5 Prozentpunkten ab.
Das bedeutet, dass NBIS bei einigen Finanzierungskanälen Vorteile hat, aber nicht unbedingt sicherer ist. Beide Unternehmen benötigen enorme Kapitalausgaben, und NBIS hat noch nicht bewiesen, dass es nach einer schnellen Expansion dauerhaft positiven freien Cashflow generieren kann.
Ich denke, als Nächstes sollte man vor allem die Kapitalinvestitionen pro Megawatt (MW), die jährlichen Vertragseinnahmen, den tatsächlichen Cash-Rückzahlungszyklus und den Druck der fälligen Schulden in den nächsten drei Jahren der beiden Unternehmen vergleichen.
Bedeutet es, dass 80 % der NeoCloud-Unternehmen nicht unabhängig operieren können, dass 80 % Konkurs anmelden werden?
Antwort: Nein.
Das ist der Punkt, der auf dem Markt am leichtesten missverstanden wird.
Gartner prognostiziert, dass über 80 % der NeoCloud-Dienstleister den