Elon Musk hat mit einem 8-Milliarden-US-Dollar-Deal das jahrhundertealte Telekommunikationsgeschäft auf den Kopf gestellt.
Am 11. August 2026 erwarb ein Unternehmen namens Grain Management für 2,9 Milliarden US-Dollar eine Reihe von Spektrumlizenzen sowie Spektrum im 600-MHz-Bereich von T-Mobile.
Zwei Monate später, im Oktober, verkaufte es diese Lizenzen weiter an SpaceX von Elon Musk zu einem Preis von 8 Milliarden US-Dollar.
Einkauf für 2,9 Milliarden, Verkauf für 8 Milliarden. In nur zwei Monaten erzielte es einen Nettogewinn von 5,1 Milliarden US-Dollar. Niemand kann mit der Geschwindigkeit mithalten, mit der Grain Management Geld verdient.
Doch am selben Tag des Abschlusses erlebten die drei Giganten der US-Telekommunikationsbranche gemeinsam den dunkelsten Tag dieses Jahrhunderts.
T-Mobile verlor 13,27 % und verzeichnete damit den schlechtesten Tag seit dem Börsengang im Jahr 2013, zugleich die schlechteste Aktienperformance im S&P 500 an diesem Tag. AT&T verlor 9,81 %, der schlechteste Stand seit dem Jahr 2000. Verizon verlor 8,75 %, der schlechteste Stand seit Juli 2002. Zusammen verloren die drei Unternehmen an einem Tag rund 60 Milliarden US-Dollar an Marktkapitalisierung.
Seltsamerweise schossen die Aktien der Turmunternehmen zur selben Zeit stark in die Höhe. Crown Castle stieg um mehr als 15 %, American Tower um fast 8 %, sodass die Marktkapitalisierung der drei Turmbetreiber zusammen um rund 11 Milliarden US-Dollar zunahm.
Warum kann ein Geschäft im Wert von 8 Milliarden US-Dollar so große Wellen schlagen?
Dies ist keineswegs eine gewöhnliche Übernahme. Es handelt sich um einen nahezu unlösbaren offenen Plan in der Wirtschaftsgeschichte der letzten 30 Jahre. SpaceX hat mit 8 Milliarden US-Dollar das Fundament eines jahrzehntealten Geschäfts untergraben. Der gesamte Vorgang liegt offen vor Augen, die Betreiber können ihn von Anfang an sehen, aber sie können ihn nicht aufhalten.
Was die Betreiber verkaufen, ist „Abdeckung“
Um dies zu verstehen, muss man zuerst eine einfachste Frage beantworten: Was verkaufen die US-Telekommunikationsbetreiber eigentlich?
Viele Leute glauben, die Betreiber verkaufen Datenverkehr. Das stimmt aber nicht.
Was sie seit 30 Jahren verkaufen, ist „Abdeckung“. Einfach ausgedrückt: In welchem großen Bereich und in welcher Tiefe das Signal nutzbar ist.
Für die Abdeckung braucht man zwei Dinge: Spektrum und Funktürme.
Was ist Spektrum? Man kann es als eine vom Staat ausgestellte „Betriebsgenehmigung für Funkwellen“ verstehen. Funkwellen sind eine öffentliche Ressource. Der Staat teilt sie in Abschnitte auf und verteilt sie an die Betreiber über Auktionen – wer das höchste Gebot abgibt, bekommt den Zuschlag.
Weil es knapp ist, ist es teuer. Weil es teuer ist, können Außenstehende nicht in den Markt eintreten.
Die Funktürme sind noch einfacher zu verstehen. Damit Signale weit und tief übertragen werden können, muss man Basisstationen bauen. Um viele Basisstationen zu bauen, braucht man Funktürme. Das ist ein Vermögen, das über Jahrzehnte mit echtem Geld aufgebaut wurde. Je mehr Türme es gibt, desto besser ist das Signal. Bei gutem Signal wollen die Nutzer ihre Nummer nicht wechseln.
„Spektrumlizenzen plus Dichte der Funktürme“ – das ist die Einnahmequelle, von der globale Telekommunikationsaktien seit Jahrzehnten profitieren.
Die Logik der Wall Street bei der Preisgestaltung für Betreiber war immer einfach: Die Einnahmen sind stabil wie bei Anleihen, die Barrieren sind solide wie eine Burg. Zusammen ergibt das eine sehr sichere Dividendenaktie.
Aber diese Logik enthält eine unausgesprochene Voraussetzung: Spektrum und Funktürme sind für Außenstehende nicht erreichbar.
Im September 2025 bekam diese Voraussetzung den ersten Riss. SpaceX erwarb für rund 17 Milliarden US-Dollar eine Reihe von Frequenzbändern von EchoStar und erhielt die für die direkte Satellitenverbindung erforderliche mittel- und hochfrequente Kapazität. Die FCC genehmigte dies im Mai 2026.
Am 8. Oktober 2026 riss der zweite Riss auf. Mit 8 Milliarden US-Dollar in bar erwarb SpaceX die gesamte 800-MHz-Niederfrequenzkombination in den USA mit bis zu 14 MHz gepaartem Spektrum. In derselben Woche genehmigte die FCC zudem die zweite Generation des Direktverbindungs-Konstellationssystems von SpaceX mit bis zu 15.000 Satelliten. Offiziell beträgt die Bandbreitendichte pro Satellit mehr als das Hundertfache der derzeit im Einsatz befindlichen Modelle.
Die zwei Säulen des alten Paradigmas: Die eine wurde aufgekauft, die andere durch Orbitkapazität ersetzt.
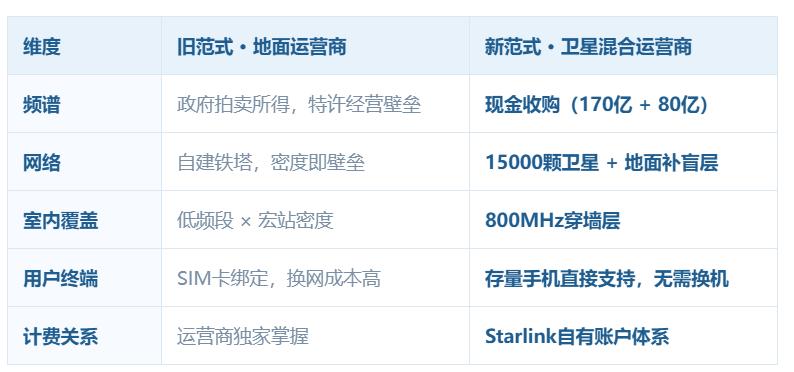
Abbildung: Vergleich zwischen altem und neuem Paradigma
Was genau hat Elon Musk gekauft?
Die direkte Satellitenverbindung zum Handy wird in der Branche als Direct-to-Cell bezeichnet. Auf Deutsch heißt das „Direktverbindung“.
Dieser Begriff hat zwei Bedeutungen, und genau diese zwei Bedeutungen enthalten das gesamte Geheimnis der Angelegenheit.
Aus technischer Sicht bedeutet es, dass Satelliten die irdischen Basisstationen umgehen und direkt mit Ihrem Handy kommunizieren.
Aus geschäftlicher Sicht bedeutet es, dass SpaceX die Betreiber umgeht und direkt eine Beziehung zu den Nutzern aufbaut.
Die Zwischenstufe, die durch die „Direktverbindung“ wegfällt, sind die Betreiber selbst.
Das gesamte Wesen des Geschäfts der Betreiber bestand schon immer darin, zwischen Spektrum und Nutzern zu sitzen und Maut zu kassieren: Sie kaufen Spektrum und Netzwerke im Großhandel und verkaufen Abdeckung und Telefongebühren im Einzelhandel.
In den letzten zwei Jahren spielte SpaceX in diesem System die Rolle eines „Abdeckungspartners“. T-Mobile verlieh sein eigenes Spektrum an die Starlink-Satelliten, um an toten Stellen ohne irdisches Signal SMS und begrenzte Datenübertragung anzubieten. Der Schlüssel zu diesem Modell liegt darin: Das Spektrum gehört T-Mobile, die Nutzer gehören T-Mobile, und T-Mobile kassiert das Geld. SpaceX war nur ein „Hochbauunternehmer“ am Himmel.
Nach der Zahlung von 8 Milliarden US-Dollar gehören diese drei Dinge nun alle einem neuen Besitzer.
Das Spektrum ist nun eigen, man muss es nicht mehr von jemandem mieten. Die Nutzerbeziehung ist nun eigen: Starlink hat bereits rund 12 Millionen Breitbandnutzer in 205 Ländern weltweit, und das Kontosystem ist bereits vorhanden. Die Einnahmen fließen auch nicht mehr über die Betreiber.
Es bleibt nur noch ein Hindernis: Das Handy in der Tasche des Nutzers. Und dieses Hindernis wird durch die Physik gelöst.
Das 800-MHz-Band zeichnet sich dadurch aus, dass Signale weit übertragen werden, um Hindernisse herumlaufen und stark durchdringen können – sie kommen durch Betonwände und Energiesparglas. Innenräume sind genau die größte Schwäche der Satellitenkommunikation und zugleich der profitabelste Bereich der irdischen Betreiber. Das technische Team von T-Mobile hat einmal eine Zahl genannt: Mehr als 70 % des mobilen Datenverkehrs findet in Innenräumen statt. Das Niederfrequenzband schließt genau diese Lücke.
Entscheidender ist, dass die überwiegende Mehrheit der heutigen Handys das 800-MHz-Band bereits unterstützt. Nutzer müssen kein neues Handy kaufen, kein spezielles Endgerät erwerben – sie brauchen nur einen Vertrag abschließen, um den Dienst zu nutzen.
Wenn Sie diese Struktur mit dem Jahr 2007 vergleichen, werden Sie feststellen, dass es sich um dasselbe Vorgehen handelt. Als das iPhone damals auf den Markt kam, wählte es nicht die Zusammenarbeit mit Betreibern für angepasste Geräte, sondern trat mit dem fertigen iTunes-Konto, der Musiksammlung und dem Zahlungssystem in den Markt ein, sodass Apple die Nutzer direkt erreichen konnte und die Betreiber zu reinen Datenleitungen degradiert wurden.
„Bestehendes Ökosystem plus neues Netzwerk“ gegen „neues Endgerät plus altes Netzwerk“. Zwei Mal ein Angriff aus einer höheren Dimension, mit exakt gleicher Struktur.
Der einzige Unterschied liegt darin: Damals hat Apple das System der angepassten Geräte abgeschafft, diesmal hat SpaceX die Datenleitung selbst abgeschafft.
Mit 8 Milliarden US-Dollar hat Elon Musk das jahrzehntealte Telekommunikationsgeschäft auf den Kopf gestellt.
Am selben Tag unterschied der Markt zwischen zwei Arten von Vermögenswerten
Die Betreiber verloren fast 60 Milliarden US-Dollar an Marktkapitalisierung, die Turmbetreiber gewannen 11 Milliarden US-Dollar.
Der Markt traf an diesem Tag eine sehr genaue Entscheidung.
Der Vermögenswert „Spektrum“ hat seine Eigenschaft als uneinnehmbare Burg verloren. Weil er vollständig aufgekauft werden kann. Eine Barriere, die man kaufen kann, ist nur eine Eintrittskarte.
Der Vermögenswert „Funkturm“ hat seine Eigenschaft als Immobilie behalten. Denn egal wer das vierte landesweite Netzwerk betreibt, die irdische Ebene braucht physische Standorte – SpaceX hat Satelliten, aber keine Funktürme.
Laut den von Medien veröffentlichten Plänen will SpaceX auf der irdischen Ebene keinen neuen Wald von Funktürmen aufbauen. Stattdessen will es kleine Basisstationen neben den Starlink-Antennen aufstellen, die über Satellitenverbindungen rückübertragen werden, um Innenräume mit „kleinen Basisstationen für bestehende Endgeräte plus Orbitkapazität“ abzudecken. Das bedeutet: Es muss weiterhin Standorte von den Turmbetreibern mieten. Das ist der Grund, warum die Aktien der Turmbetreiber an dem Tag stark gestiegen sind.
Dieser Wandel ist sehr bedeutsam. Die 11 Milliarden US-Dollar, die die Turmbetreiber an dem Tag gewannen, sind im Wesentlichen eine umgekehrte Wette auf das „Ende der Telekommunikationsbranche“: Die Branche wird sich umstrukturieren, aber die Miete für die physische Infrastruktur wird weiter eingenommen.
Die Gegenseite wehrt sich noch. Verizon erklärte in einer Stellungnahme: Ein Unternehmen kann Milliarden von Dollar an Spektrum besitzen, aber wenn es kein Netzwerk hat, um es zu nutzen, ist es nur eine Ansammlung von „leeren Funkwellen“.
Analysten von Bernstein sagten: Der Kauf von Spektrum bedeutet nicht die Verpflichtung, ein landesweites Netzwerk aufzubauen.
JPMorgan ist der Ansicht, dass das kurzfristige Risiko für die bestehenden Betreiber begrenzt ist. Um ein gleichwertiges Nutzererlebnis zu bieten, muss SpaceX nach wie vor irdische Makrobasisstationen bauen.
Die CEOs von AT&T und Verizon setzen beide auf die „physikalischen Gesetze“: In dicht besiedelten Stadtgebieten kann die Kapazität von Satellitensignalen nicht Millionen von irdischen Standorten ersetzen.
All diese Einwände sind berechtigt. Aber sie beantworten alle nicht die eigentliche Frage.
In dem 8,75 %igen Kursrückgang von Verizon ist kein einziger Cent für die Annahme eingepreist, dass Starlink bereits nächstes Jahr gleichwertige Dienste anbieten kann. Auch der eigene Zeitplan von SpaceX sieht die vollständige Bereitstellung der Dienste erst bis Ende 2027 vor. Was der Markt bestraft, ist eine andere Tatsache: Ein vierter Spieler mit eigenem Spektrum, eigenen Satelliten, eigenen Nutzern, guten regulatorischen Beziehungen und nahezu unbegrenztem Kapital hat nun die Eintrittsberechtigung erhalten.
Und diese Eintrittskarte war in den letzten 30 Jahren nie im Umlauf.
Das letzte Mal, dass die drei Betreiber an einem Tag so stark einbrachen, war in den Jahren 2000, 2002 und 2013. Damals verschwanden die Barrieren der Fernsprech- und Festnetz-Ära. Mehr als 20 Jahre später erhielt dieser Sektor nun die Kopie derselben Todesanzeige.
Eine weitere Übertragungswirkung trat bereits in derselben Woche ein. Der europäische Telekommunikationssektor fiel synchron um 2,9 %, die Deutsche Telekom verlor 7,9 % (sie hält rund 54 % der Anteile an T-Mobile), Vodafone verlor 4,4 %, Telefónica verlor 4,37 %. Sowohl die Beteiligungskette als auch die Geschäftsmodelldenkette wurden gleichzeitig stark belastet.
Was bedeutet das für den Kapitalmarkt?
Die Übertragung dieser Angelegenheit auf den Kapitalmarkt hat zwei wesentliche Auswirkungen.
Die eine ist die Angriffslinie: Satelliteninternet und direkte Handyverbindung.
Bisher war die größte Schwäche dieser Linie, dass das Geschäftsmodell nicht nachgewiesen war. Die Konstellationen wurden aufgebaut, die Raketen flogen, aber ob die Nachfrage einen geschlossenen Kreislauf bildet, blieb immer nur eine Geschichte. Mit 8 Milliarden US-Dollar und einem Börsenbeben hat SpaceX bewiesen, wie dieser geschlossene Kreislauf aussieht: Ein Satellitenanbieter kann umgekehrt die Betreiber verdrängen.
Dieser Nachweis sagt der gesamten Branche, dass die Obergrenze von „Geräte- und Dienstleister“ auf „Konkurrent um die Infrastruktur“ angehoben wurde.
In China schreitet die Entwicklung ebenfalls voran.
Die GW-Nationalnetz-Konstellation und die Qianfan-Konstellation werden beide schneller aufgebaut. Qianfan hat bereits 256 Satelliten im Orbit, plant die vollständige globale Vernetzung mit 324 Satelliten bis Ende 2026 und hat den ersten Test in China abgeschlossen, bei dem ein bestehendes kommerzielles Handy direkt mit einem Satelliten telefonierte.
Aus politischer Sicht wurde das Satelliteninternet erstmals in die Arbeitsaufgaben der Regierung für 2026 aufgenommen, und der „15. Fünfjahresplan“ listet es als Großprojekt auf. Die Übertragungsreihenfolge der Industriekette ist klar: Zuerst die Massenproduktion von Satelliten und Nutzlasten (Phased-Array-Antennen, TR-Bauelemente, Laserkommunikation zwischen Satelliten), dann die Gateway-Stationen und Endgeräte für die direkte Handyverbindung (HF-Frontend).
Aber man muss auch die Risiken klar benennen. Das Kurs-Gew