Die IPOs von KI-Unternehmen beginnen nun kollektiv auf die Bremse zu treten.
Kürzlich ist ein ziemlich anomales Phänomen am US-Aktienmarkt aufgetreten.
Der Primärmarkt vergibt noch immer astronomische Bewertungen für KI-Unternehmen, doch wenn es um den Börsengang geht, zeigen sich die Anleger des Sekundärmarkts nicht mehr bereit, diese Preise zu akzeptieren.
Von Mitte September bis Mitte Oktober, in weniger als einem Monat, haben mindestens vier Unternehmen, die mit der KI-Wertschöpfungskette oder dem Narrativ der KI-Investitionen verbunden sind, nacheinander die Verschiebung oder Rücknahme ihres Börsengangs angekündigt, wobei die Bereiche intelligente Hardware, KI-Rechenleistung, Rechenzentren und Kernenergie abgedeckt sind.
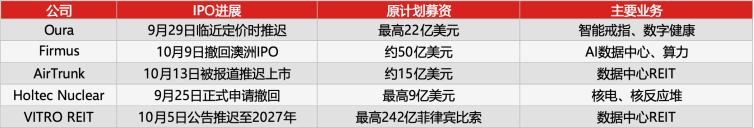
Am 9. Oktober hat Firmus, ein australisches KI-Rechenzentrumsunternehmen, an dem Nvidia mit 7,2 % beteiligt ist, seinen Börsengang offiziell zurückgezogen.
Dieses Unternehmen wird von Investitionsinstitutionen wie Nvidia, Blackstone und Coatue unterstützt, zu seinen Kunden gehören OpenAI und Meta. Eigentlich verfügt es über fast alle Pluspunkte: KI-Konzept, prominente Aktionäre und Großkunden.
Trotzdem konnte der Börsengang nicht abgeschlossen werden.
Weiter zurück hat auch der Hersteller intelligenter Ringe Oura am Tag der Festlegung des Emissionspreises plötzlich die Verschiebung seines Börsengangs angekündigt. Der Hauptgrund lag darin, dass man sich über die Bewertung nicht einigen konnte.
Auf der einen Seite steigen die Bewertungen von KI-Vermögenswerten auf dem Primärmarkt ständig an, auf der anderen Seite beginnt der Sekundärmarkt, diesen hohen Bewertungen „Nein“ zu sagen. Die Preislogik dieser Runde von KI-Vermögenswerten unterliegt einer subtilen Veränderung.
Heute wird Siliziumbasis Jun über diese Angelegenheit sprechen.
/ 01 / Der Sekundärmarkt akzeptiert die „neuen KI-Aktien“ nicht mehr
Unter den KI-Unternehmen, die bei ihrem Börsengang eine Bremse ziehen, ist der bekannteste der Hersteller intelligenter Ringe Oura.
Am 21. September hat Oura offiziell die Roadshow für den Börsengang gestartet, mit dem Plan, maximal 2,2 Milliarden US-Dollar aufzunehmen, was einer vollständig verwässerten Bewertung von etwa 15,6 Milliarden US-Dollar entspricht.
Eigentlich fehlt es diesem Unternehmen nicht an Leistungen. In den vergangenen 12 Monaten erzielte Oura einen Umsatz von 1,21 Milliarden US-Dollar, was einem Anstieg von 74 % gegenüber dem Vorjahr entspricht. Es wird erwartet, dass der Umsatz im Geschäftsjahr 2026 um 90 % steigt, und das Unternehmen hat bereits die Rentabilität erreicht.
Laut Berichten von Reuters hat der Börsengang von Oura zu diesem Zeitpunkt bereits eine etwa 4-fache Überzeichnung erhalten. Doch am 29. September, dem ursprünglich für die Festlegung des Emissionspreises vorgesehenen Tag, kündigte Oura plötzlich die Verschiebung des Börsengangs an.
Ein ähnlicher Fall ereignete sich auch im Bereich der KI-Infrastruktur.
Am 9. Oktober hat Firmus, ein australisches KI-Rechenzentrumsunternehmen, an dem Nvidia mit 7,2 % beteiligt ist, seinen Börsengang offiziell zurückgezogen.
Dieses Unternehmen wird von Investitionsinstitutionen wie Nvidia, Blackstone und Coatue unterstützt, zu seinen Kunden gehören OpenAI und Meta. Eigentlich verfügt es über fast alle Pluspunkte: KI-Konzept, prominente Aktionäre und Großkunden.
Zuvor plante dieses Unternehmen, etwa 7 Milliarden Australische Dollar zu beschaffen, was einer hohen Bewertung von 44 Milliarden Australischen Dollar entspricht. Um Investoren anzulocken, erwog Firmus zeitweise, den Ausgabepreis von 11 Australischen Dollar auf 8,25 Australische Dollar zu senken, erhielt aber trotzdem keine ausreichende Unterstützung.
Einige Tage später, am 13. Oktober, kam auch die Nachricht, dass AirTrunk, ein Rechenzentrumsbetreiber im Besitz von Blackstone, den Börsengang des Singapur-REITs aussetzt.
Im Vergleich zu Firmus ist das Geschäft von AirTrunk viel reifer. Bereits 2024 hat Blackstone dieses Unternehmen mit einem Unternehmenswert von über 24 Milliarden Australischen Dollar erworben, und seine Rechenzentren verfügen bereits über eine zugesagte Kapazität von über 800 MW für Kunden.
Trotzdem könnte der Börsengang von AirTrunk, bei dem ursprünglich etwa 1,5 Milliarden US-Dollar aufgenommen werden sollten, bis 2027 verschoben werden.
Besonders bemerkenswert ist, dass sich diese Veränderung entlang der KI-Wertschöpfungskette bis zum Energiesektor ausgebreitet hat.
Am 17. September kündigte das amerikanische Kernenergieunternehmen Holtec die Verschiebung seines Börsengangs an und zog am 25. September offiziell seinen Börsengangsantrag zurück.
Holtec erwähnte in seiner Erklärung direkt, dass der Kernenergiesektor in letzter Zeit mit ungünstigen Marktumgebungen konfrontiert ist, und einer der wichtigen Gründe liegt in der Unsicherheit der Aussichten für den Bau von KI-Rechenzentren.
Von intelligenter Hardware über Rechenleistungsinfrastruktur bis hin zu Rechenzentren und Kernenergie unterscheiden sich die Geschäfte mehrerer Unternehmen stark, aber sie sind fast zur gleichen Zeit auf Widerstand beim Börsengang gestoßen. Dahinter verbirgt sich eine bemerkenswerte Veränderung:
Der Sekundärmarkt wird bei der Bewertung von KI-Vermögenswerten immer vorsichtiger.
Dieses Szenario gab es auch vor 26 Jahren während der Internetblase.
Am 10. März 2000 erreichte der NASDAQ-Composite-Index ein Intraday-Hoch von etwa 5132 Punkten und begann danach kontinuierlich zu fallen.
Einen Monat später kam es am US-Börsengangsmarkt plötzlich zu einer großen Welle von Rücknahmen von Börsengängen.
Am 19. April 2000 veröffentlichte Wired einen Bericht mit dem Titel „More Delays in IPO Land“. Von den 18 Unternehmen, die in dieser Woche ursprünglich an die Börse gehen sollten, hatte zum Zeitpunkt des Berichts nur eines die Emission nach dem ursprünglichen Plan abgeschlossen.
Dazu gehörte auch AltaVista, eine der bekanntesten Internet-Suchmaschinen zu dieser Zeit.
Als dieses Unternehmen 1999 von dem Internet-Investmentunternehmen CMGI die Mehrheit der Anteile erworben wurde, betrug die Transaktionsgegenleistung etwa 2,3 Milliarden US-Dollar. Im April 2000 wollte AltaVista ursprünglich 280 Millionen US-Dollar über den Börsengang beschaffen.
Wie beliebt war AltaVista zu dieser Zeit?
Laut Daten des Internet-Verkehrsüberwachungsunternehmens Media Metrix hatte AltaVista im Dezember 2000 immer noch etwa 19 Millionen eindeutige Besucher und belegte den 11. Platz unter den Websites mit dem höchsten Zugriffsaufkommen in den gesamten USA.
Neben der Suche verfügte es auch über ein sehr beliebtes Übersetzungsprodukt namens Babelfish, das täglich mehr als 1 Million Übersetzungsanfragen verarbeitet.
Aber selbst ein solcher Internet-Starriese mit einer riesigen Nutzerbasis konnte den letzten Zug zum Börsengang nicht erreichen.
Im April 2000, kurz vor der offiziellen Emission, begann der NASDAQ einzubrechen, und AltaVista kündigte plötzlich die Verschiebung des Börsengangs an. Danach konnte dieser Suchriese mit dem anhaltenden Platzen der Internetblase schließlich nicht erfolgreich auf den Kapitalmarkt zugreifen.
Und AltaVista war kein Einzelfall.
Zu dieser Zeit verschoben Internetunternehmen wie Coolsavings und Yupi Internet nacheinander ihren Börsengang, und selbst die von Kapital am meisten begehrten Internet-Infrastrukturunternehmen waren gezwungen, die Preise zu senken.
Zum Beispiel musste 360networks, das transnationale Glasfasernetze baute, das ursprünglich 860 Millionen US-Dollar beschaffen wollte, das geplante Finanzierungsvolumen später auf etwa 600 Millionen US-Dollar reduzieren, um die Emission abschließen zu können.
Diese Veränderung breitete sich danach schnell aus.
Laut den damaligen Statistiken zum Börsengangsmarkt gab es im ersten Quartal 2000 in den USA nur 20 Fälle von Rücknahme oder Verschiebung von Börsengängen, im zweiten Quartal stieg diese Zahl plötzlich auf 85. Die Zahl der Unternehmen, die den Emissionspreisbereich senkten, stieg ebenfalls von 8 auf 32.
Erwähnenswert ist, dass die Welle der Rücknahmen von Börsengängen im Jahr 2000 stattfand, nachdem der NASDAQ seinen Höhepunkt erreicht hatte und zu fallen begann.
Bei dieser Runde sind die KI-Vermögenswerte offensichtlich noch nicht an diesem Punkt angelangt. Aber zumindest bei einigen KI-Vermögenswerten beginnen die hohen Bewertungserwartungen des Primärmarkts mit der Preisgestaltung der Anleger des Sekundärmarkts auseinanderzugehen.
/ 02 / Der Aufschlag für das langfristige Wachstum verschwindet
Hinter dieser Abweichung gibt es hauptsächlich zwei Gründe.
Erstens wurde die Bewertungsdividende der KI vom Primärmarkt im Voraus realisiert.
In den vergangenen Jahren war ein sehr offensichtlicher Trend auf dem globalen Investitions- und Finanzmarkt, dass der steilste Anstieg der Bewertung von Technologieunternehmen zunehmend vor dem Börsengang stattfindet.
Zwei Gruppen von Daten sind bemerkenswert.
In dem im Juli 2026 veröffentlichten Bericht zum US-amerikanischen privaten Markt von Cambridge Associates wurde offengelegt, dass der Renditeindex des US-amerikanischen Wagniskapitals im Jahr 2025 21,1 % erreichte, was die beste Leistung seit 2021 darstellt.
Auf der anderen Seite zeigen Daten von Renaissance Capital, dass die Technologieunternehmen, die 2025 in den USA an die Börse gingen, eine durchschnittliche Rendite von -7,3 % aufwiesen, berechnet vom Emissionspreis bis zum Schlusskurs am 17. Dezember.
Selbst wenn man nur Technologie-Börsengänge mit einem Finanzierungsvolumen von über 100 Millionen US-Dollar betrachtet, sind nur etwa ein Viertel der Unternehmen zum Jahresende noch über dem Emissionspreis.
Natürlich stimmen die statistischen Kaliber dieser beiden Datengruppen nicht vollständig überein, aber der dadurch reflektierte Marktkontrast ist dennoch bemerkenswert.
Früher war der Börsengang oft ein wichtiger Ausgangspunkt für das Wertwachstum von Technologieunternehmen. Heutzutage haben immer mehr prominente Technologieunternehmen den größten Teil der Bewertungsausweitung bereits auf dem privaten Markt abgeschlossen.
Im KI-Bereich ist dieser Trend besonders offensichtlich.
Im September 2025 betrug die private Bewertung von Firmus nur 1,85 Milliarden Australische Dollar. Bis August 2026 stieg die Bewertung mit der Beteiligung von Institutionen wie Nvidia und Blackstone schnell auf etwa 15 Milliarden Australische Dollar an.
Aber nur zwei Monate später schlug Firmus bei seinem Börsengang eine Bewertung von 44 Milliarden Australischen Dollar vor. Das bedeutet, dass die Bewertung von Firmus innerhalb eines Jahres um fast das 23-fache explodierte.
Selbst wenn das Unternehmen später erwog, den Emissionspreis um 25 % zu senken, erreichte die entsprechende Bewertung immer noch 33 Milliarden Australische Dollar, was mehr als dem Doppelten der privaten Bewertung der letzten Runde entspricht.
Auch Oura steht dem nicht nach. Ende 2024 betrug die private Bewertung von Oura etwa 5,2 Milliarden US-Dollar. Im Oktober 2025 stieg diese Zahl auf 11 Milliarden US-Dollar. Bei dem geplanten Börsengang wollte das Unternehmen die Bewertung dann weiter auf 15,6 Milliarden US-Dollar anheben.
In weniger als zwei Jahren stieg die Bewertung um etwa das Doppelte.
Das bedeutet, dass für diese Unternehmen die mehreren Runden der Finanzierung vor dem Börsengang bereits einen beträchtlichen Teil der Bewertungsausweitung abgeschlossen haben.
Wenn der Primärmarkt die Bewertungsdividende der kommenden Jahre im Voraus realisiert hat, wird der potenzielle Renditespielraum für die Anleger des Sekundärmarkts natürlich entsprechend eingeengt.
Zweitens hat die Volatilität der KI-Vermögenswerte zugenommen, und der Sekundärmarkt beginnt, den Wert des langfristigen Wachstums neu zu bewerten.
Im zweiten Quartal 2026 stieg der Renaissance IPO ETF unter dem Einfluss der Erholung von Technologieaktien und des KI-Investitionsbooms um 42 % stark an. Die starke Leistung des Marktes ließ auch viele Unternehmen, die sich auf den Börsengang vorbereiten, die Erwartungen an den Emissionspreis anheben.
Aber im dritten Quartal begannen die Anleger mit zunehmender Marktvolatilität zu verlangen, dass die Bewertung wirklich mit der Einnahmenstruktur, der Rentabilität und den Kapitalinvestitionen übereinstimmt.
Oura ist ein typisches Beispiel. Nach dem zuvor festgelegten Emissionsbereich entspricht die Bewertung von Oura etwa 12,8 bis 15,6 Milliarden US-Dollar, was etwa dem 9- bis 11-fachen des Umsatzes der vergangenen 12 Monate entspricht.
Eine solche Bewertung ist bei einem schnell wachsenden Softwareunternehmen nicht ungewöhnlich.
Aber die tatsächliche Einnahmenstruktur von Oura hängt immer noch stark vom Hardwareverkauf ab.
Aus dem Prospekt geht hervor, dass in den neun Monaten bis Juni 2026 die Abonnementeinnahmen von Oura etwa 240 Millionen US-Dollar betrugen, was etwa 20 % des Gesamteinnahme ausmacht, und die restlichen 80 % stammen hauptsächlich aus dem Verkauf intelligenter Ringe.
Das bedeutet, dass Oura zwar ein Abonnementgeschäft aufgebaut hat, aber insgesamt immer noch ein Unternehmen ist, das hauptsächlich auf Hardwareverkauf basiert.
Hardware und Software entsprechen auf dem Kapitalmarkt oft zwei unterschiedlichen Bewertungslogiken.
Softwareabonnements verfügen normalerweise über eine starke Vorhersehbarkeit der Einnahmen und Skaleneffekte, während Hardware kontinuierlich die Kosten für Produktion, Bestandsverwaltung und Produktiteration tragen muss. Das ist auch der Kern der Bewertungsabweichung bei Oura.
Auch Firmus steht vor dieser Prüfung.
Obwohl Firmus einen Plan für den Bau von KI-Rechenzentren mit einer Kapazität von bis zu 1 GW vorgelegt hat, betrug die tatsächlich in Betrieb genommene Kapazität laut Daten von Reuters Breakingviews zu diesem Zeitpunkt nur 42 MW, was weniger als 5 % der geplanten Größe entspricht.
Mit anderen Worten: Mehr als 95 % der geplanten Kapazität sind noch nicht in Betrieb genommen worden.
Das bedeutet, dass Anleger, wenn sie nach der geplanten Börsengangsbewertung von 44 Milliarden Australischen Dollar kaufen, zu einem großen Teil im Voraus für den Bau und das