Vor einundzwanzig Jahren war er Ehrenprofessor der Renmin-Universität von China; heute ist er Nobelpreisträger!
Am 12. Oktober nach Peking-Zeit wurde der Gewinner des Nobelpreises für Wirtschaftswissenschaften 2026 bekanntgegeben. Michael Woodford und Robert Hall erhielten den Preis gemeinsam, um ihre herausragenden Beiträge auf dem Gebiet der mikroökonomischen Grundlagenforschung für makroökonomische Stabilitätspolitik zu würdigen.
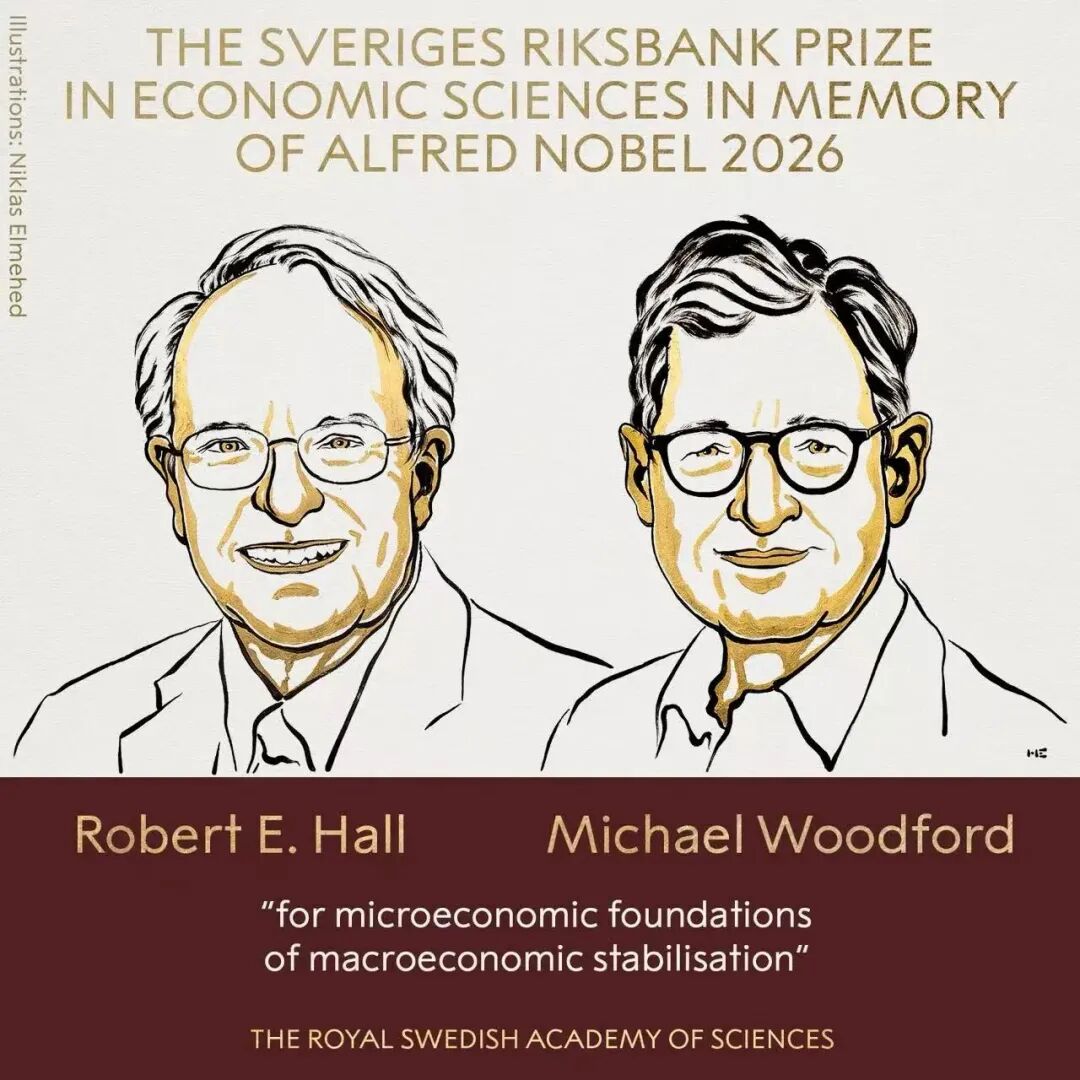
Vor drei Wochen, am 17. September, wurde Woodford gerade in die Liste der Clarivate Citation Laureates aufgenommen – dieser Preis gilt als „Wegweiser für den Nobelpreis“. Als er den Anruf aus Stockholm über die Preisverleihung erhielt, gestand er dennoch offen: „Das ist eine große Ehre und zugleich eine Überraschung.“
Der Wissenschaftler, der die „Bibel der Zentralbanken“ verfasst hat, ging einen akademischen Weg, der sich von dem anderer Menschen deutlich unterscheidet.
Physik, Rechtswissenschaft, Wirtschaftswissenschaft: Drei interdisziplinäre akademische Stationen
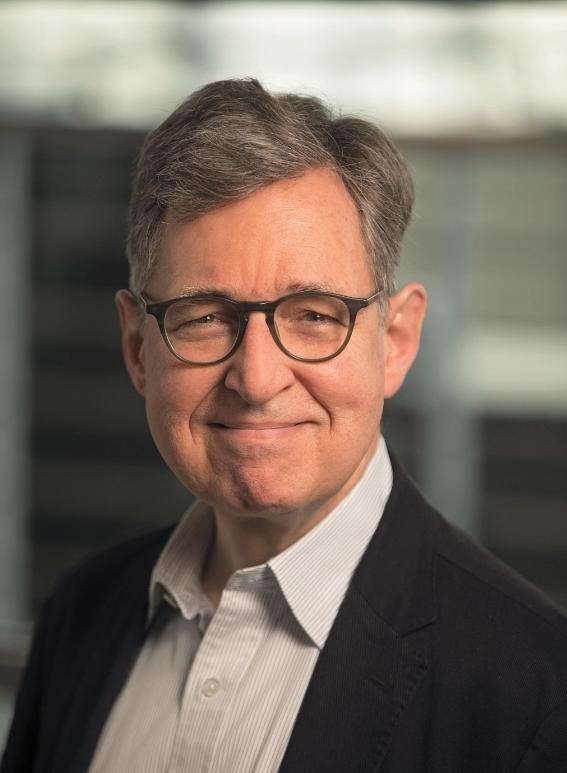
Woodford wurde 1955 in Chicopee, Massachusetts, USA, geboren. 1973 trat er an die Universität Chicago ein, studierte zunächst Physik, wandte sein Interesse allmählich Fragen der Kognition und Entscheidungsfindung zu und erwarb 1977 den Grad des Bachelor of Arts (A.B.).
Nach seinem Bachelorstudium ging Woodford an die Yale Law School und erwarb 1980 den Grad des Juris Doctor (J.D.). Während seiner Zeit in Yale belegte er wirtschaftsbezogene Rechtskurse in den Bereichen Kartellrecht, Wertpapieraufsicht und Unternehmensfinanzierung.
Anschließend wechselte er an das Massachusetts Institute of Technology, um in Wirtschaftswissenschaften zu promovieren. 1981 erhielt der 26-jährige Woodford den ersten „Genie-Preis“ der MacArthur-Stiftung. 1983 erwarb er im Alter von 28 Jahren den Doktortitel in Wirtschaftswissenschaften am MIT. 2004 kehrte er an die Columbia University zurück und übernahm den Lehrstuhl für Politische Ökonomie namens John Bates Clark.
Erwähnenswert ist, dass sich Woodfords Forschungsrichtung in den letzten Jahren wieder der Kognitionswissenschaft zugewandt hat, er konzentriert sich auf begrenzte Rationalität, verbindet Kognitionspsychologie und Neurowissenschaften und untersucht die wirtschaftlichen Ergebnisse, die entstehen, wenn Menschen auf der Grundlage ungenauer mentaler Repräsentationen Entscheidungen treffen.
Die „Bibel“ der globalen Zentralbanken: „Zinsen und Preise“
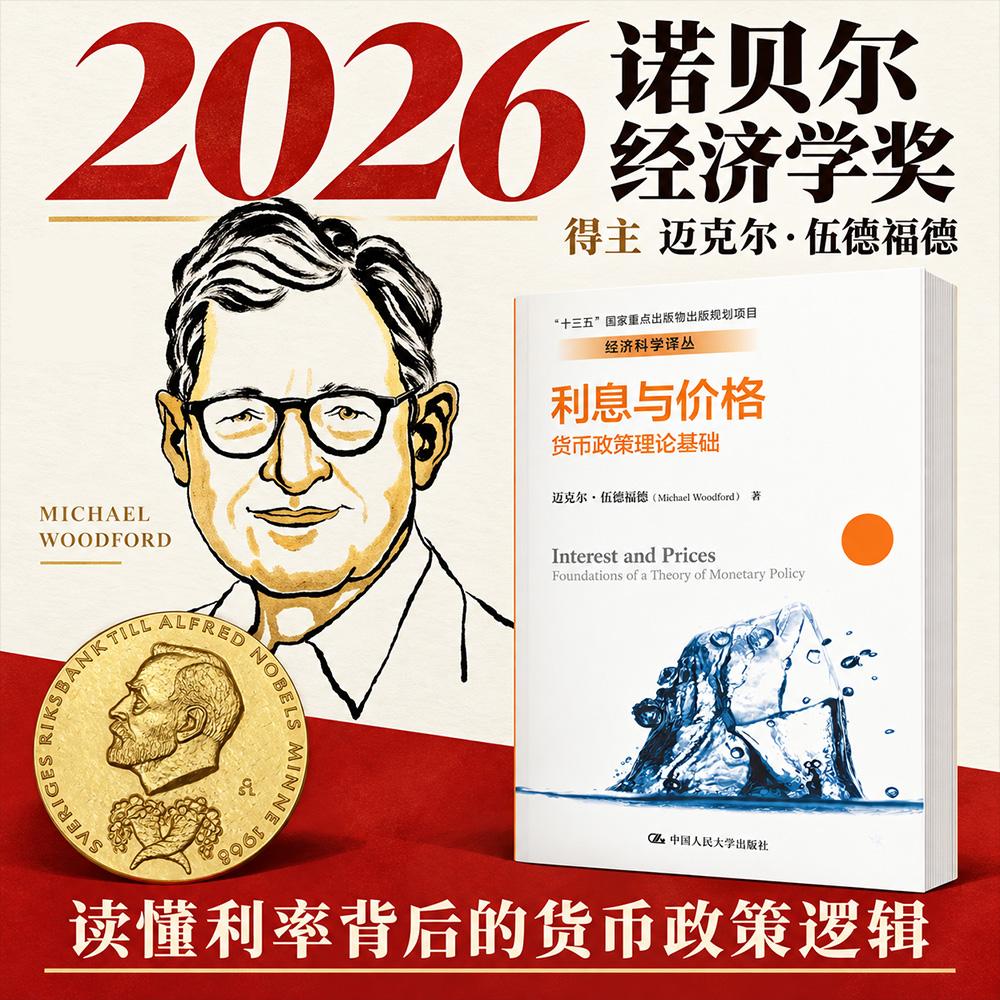
Wenn man von Woodford spricht, kommt man nicht um sein 2003 erschienenes Werk „Zinsen und Preise: Grundlagen der Theorie der Geldpolitik“ herum. Dieses fast 800 Seiten umfassende Buch ehrt mit seinem Titel das gleichnamige klassische Werk von Wicksell aus dem Jahr 1898 und wird in Fachkreisen als „Bibel der Zentralbanken“ bezeichnet.
Wicksell stellte 1898 die These auf, dass die Inflation von der Abweichung zwischen dem Zinssatz der Zentralbank und dem natürlichen Zinssatz abhängt. Mehr als hundert Jahre später rekonstruierte Woodford diese Theorie mit modernen Analysewerkzeugen. In seinem Rahmen ist der natürliche Zinssatz der gleichgewichtige Realzinssatz, der vorliegt, wenn die Preise vollkommen flexibel sind und das Outputniveau seinem Potenzial entspricht.
Bevor dieses Buch erschien, stützten traditionelle keynesianische Modelle sich auf statistische Beziehungen zwischen makroökonomischen Variablen für die Politikanalyse, die Lucas-Kritik wies darauf hin, dass diese Analysen grundlegende Mängel aufweisen; die Schule der rationalen Erwartungen konnte dagegen kaum das reale Phänomen erklären, dass Preise sich nicht sofort anpassen. Woodford vollzog die theoretische Integration: Er übernahm die Annahme rationaler Erwartungen, behielt gleichzeitig die Annahme der Preisstarrheit bei, bezog die optimalen Entscheidungen von Haushalten und Unternehmen in ein einheitliches Modell ein und schuf das neokeynesianische DSGE-Framework mit mikroökonomischen Grundlagen.
In dem Buch wird das Analyseframework für eine „bargeldlose Wirtschaft“ vorgestellt: Der Kern der Geldpolitik besteht nicht in der Steuerung der Geldmenge, sondern in der Lücke zwischen dem Politikzinssatz und dem natürlichen Zinssatz sowie den Erwartungen der Öffentlichkeit an künftige Zinssätze. Der langfristige Finanzierungskosten, an denen sich der Konsum der Haushalte und die Investitionen der Unternehmen orientieren, entspricht dem Durchschnitt der Erwartungen des Marktes an eine Reihe künftiger kurzfristiger Zinssätze – daher kann die Kommunikation und Zusage der Zentralbank die Erwartungen der Öffentlichkeit beeinflussen und ist selbst Bestandteil der Geldpolitik.
In dem Buch wird das Taylor-Prinzip systematisch erläutert: Wenn die Inflation um einen Prozentpunkt steigt, muss die Erhöhung des Nominalzinssatzes mehr als einen Prozentpunkt betragen, um den Realzinssatz zu erhöhen und die Inflationserwartungen zu verankern. Gleichzeitig wird darin festgestellt, dass die Geldpolitik Trägheit aufweist und Zinsanpassungen nicht in einem Schritt erfolgen müssen; für das Problem der Zeitinkonsistenz der Politik wird eine Methode der „ewigen Perspektive“ vorgeschlagen, um die langfristige Glaubwürdigkeit der geldpolitischen Regeln zu gewährleisten.
Theorien fünf Jahre vor der Krise vorbereitet
Eines der wichtigsten theoretischen Ergebnisse Woodfords ist die vorausschauende Leitlinie (Forward Guidance) – und er entwickelte diese Theorie ganze fünf Jahre vor dem Eintreten der Krise.
2003 veröffentlichten Woodford und Eggertsson gemeinsam das Werk „Die Nulluntergrenze der Zinssätze und die optimale Geldpolitik“, in dem streng nachgewiesen wird: Wenn der Nominalzinssatz die Nulluntergrenze erreicht und der Spielraum für traditionelle Zinssenkungen erschöpft ist, kann die Zentralbank dennoch durch die Zusage, die Zinssätze für einen gewissen Zeitraum in Zukunft niedrig zu halten, den langfristigen Marktzins senken und Konsum und Investitionen anregen, ohne weitere Zinssenkungen vorzunehmen.
Nach dem Ausbruch der Finanzkrise 2008 erreichten die Nominalzinssätze in vielen Ländern die Nulluntergrenze. Auf der Jahrestagung in Jackson Hole 2012 verglich Woodford systematisch die beiden politischen Instrumente vorausschauende Leitlinie und quantitative Lockerung und argumentierte für die Schlüsselrolle des Erwartungsmanagements. Im Dezember desselben Jahres übernahm das FOMC der US-Notenbank offiziell das Framework der vorausschauenden Leitlinie, das auf den Schwellenwerten für Arbeitslosenquote und Inflation basiert.
Von der Rednerbühne der Renmin-Universität zur chinesischen Ausgabe von „Zinsen und Preise“
Der formelle Austausch zwischen Woodford und der chinesischen Wirtschaftswissenschaftsgemeinde begann im Jahr 2005.
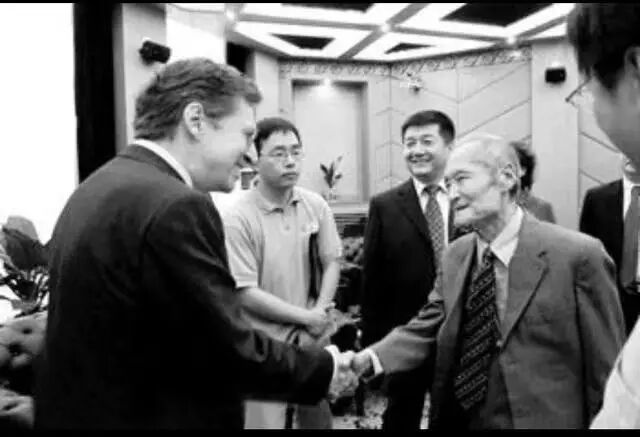
Herr Gao Hongye und Woodford schütteln sich im Yifu-Konferenzzentrum die Hand und unterhalten sich.
Am 1. Juni 2005 fand im Yifu-Konferenzzentrum der Renmin-Universität von China eine Einstellungszeremonie statt, bei der Woodford zum Ehrenprofessor der Renmin-Universität von China ernannt wurde. Nach der Einstellungszeremonie hielt Woodford im zweiten Yifu-Hörsaal einen akademischen Vortrag mit dem Titel „Die optimale Inflationssteuerung“.
2010 wurde die chinesische Übersetzung von „Zinsen und Preise“ von der Verlag der Renmin-Universität von China veröffentlicht. Das Werk des zum Ehrenprofessor der Renmin-Universität ernannten Wissenschaftlers wurde schließlich vom Verlag der Renmin-Universität für chinesische Leser übersetzt und vorgestellt.
Einundzwanzig Jahre später erhielt dieser Ehrenprofessor der Renmin-Universität den Nobelpreis. Nach Jahren der hohen Erwartungen wurde sein Erfolg endlich wahr.
Erwartungen verstehen heißt Wirtschaft verstehen
John Hassler, Vorsitzender des Nobelpreiskomitees für Wirtschaftswissenschaften, erklärte bei der Preisverleihung, die Arbeit der Preisträger „liefert die theoretischen Grundlagen für Stabilitätspolitiken, und diese Modelle werden heute von Zentralbanken und Regierungen auf der ganzen Welt angewendet.“
Die zentrale Erkenntnis aus Woodfords Forschung lautet: Die Makroökonomie ist kein einfach steuerbarer Hebel. Haushalte und Unternehmen antizipieren künftige Zinssätze, Inflation und Einkommen und passen ihren Konsum, ihre Preisgestaltung und ihre Investitionsentscheidungen im Voraus an – die Politikwirkung hängt zu einem großen Teil von der Steuerung der Erwartungen der Öffentlichkeit ab. Die Tatsache, dass die Zentralbanken auf der ganzen Welt heute großer Bedeutung für Politikankündigungen, Erwartungssteuerung und politische Glaubwürdigkeit beimessen, basiert im Kern auf der von Woodford geschaffenen Theorie.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „crup Ökonomie“ und wird von 36Kr mit Genehmigung veröffentlicht.