Changxin mischt den Markt auf, die globalen Chipgiganten erleiden einen starken Kurseinbruch.
Ein einziger Chip lässt die globalen Speicheraktien einbrechen, während CXMT im Stillen bahnbrechende Fortschritte erzielt.
Am 13. Oktober hat die koreanische Börse das SIDECAR-Verfahren zur Aussetzung des programmierten Verkaufs in Kraft gesetzt. Das letzte Mal, dass dieser Auslösemechanismus für Handelsunterbrechungen aktiviert wurde, war im April dieses Jahres.
Die Aktie von Samsung Electronics schloss mit einem Rückgang von 7,39 %, die von SK Hynix verlor 10,09 %, der KOSPI-Index wurde um 5,46 % nach unten gezogen und erreichte den niedrigsten Schlusskurs seit dem 13. April.
Auf der anderen Seite des Ozeans schloss Micron Technology am vergangenen Freitag mit einem Minus von 3,88 %. Der Aktienkurs fiel unter 1000 US-Dollar pro Aktie, lag fast 20 % unter dem Höchststand vom Juni und steht bereits kurz vor dem Eintritt in einen technischen Bärenmarkt.
Was die drei globalen Speicherriesen gemeinsam in Schwierigkeiten bringt, ist kein unerwartet schlechter Geschäftsbericht und auch keine Politikänderung der Federal Reserve, sondern ein Vortrag eines chinesischen Unternehmens auf einer akademischen Konferenz vor 10 Tagen.
Was genau wurde mit 4F² durchbrochen?
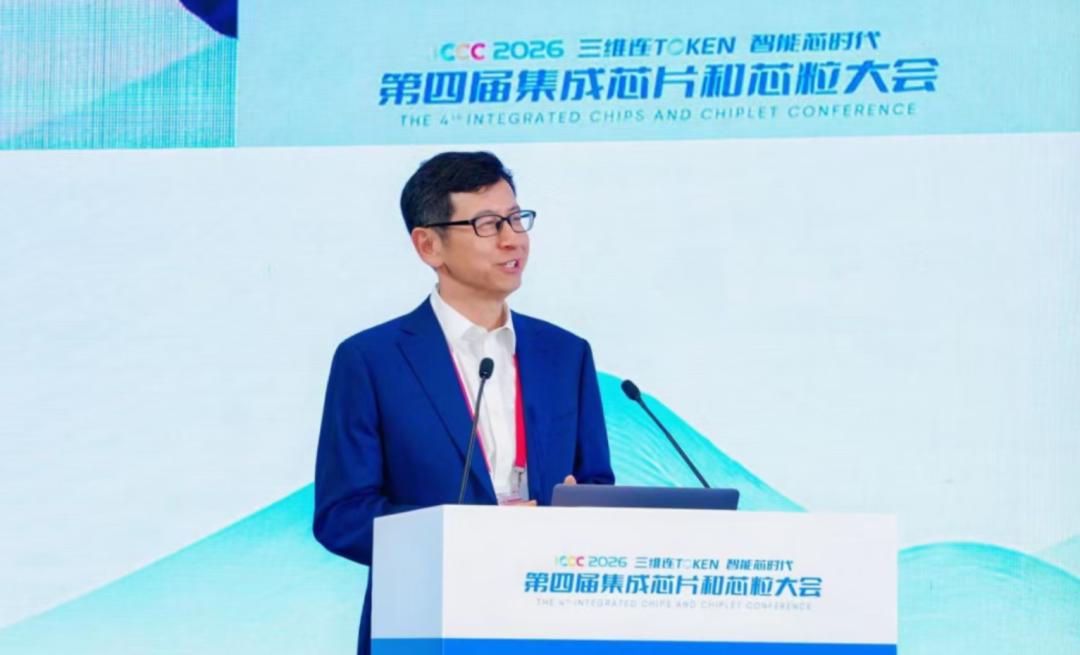
Am 10. Oktober fand in Shanghai die 4. Konferenz für integrierte Chips und Chiplets statt. Cao Kanyu, Präsident von ChangXin Memory Technologies, betrat das Rednerpult und kündigte zwei Dinge an: Die Forschung und Entwicklung der 4F²-DRAM-Architektur hat entscheidende Fortschritte erzielt, und es wird erwartet, dass bis zum Ende des Jahres eine neue Generation von DDR5-RDIMM-Produkten auf den Markt kommt, die die 4F²-Architektur mit der Wafer-Level-Hybrid-Bonding-Technologie kombiniert.
In der DRAM-Branche gibt es eine Kernformel zur Messung der Technologie: Die Fläche der Speicherzelle ist ein Vielfaches von F². F ist die kleinste charakteristische Größe. Je kleiner das Vielfache ist, desto mehr Transistoren können in derselben Fläche untergebracht werden.
In den letzten Jahrzehnten war die 6F²-Architektur der Mainstream in der Branche.
ChangXin hat das Vielfache von 6 auf 4 gedrückt.
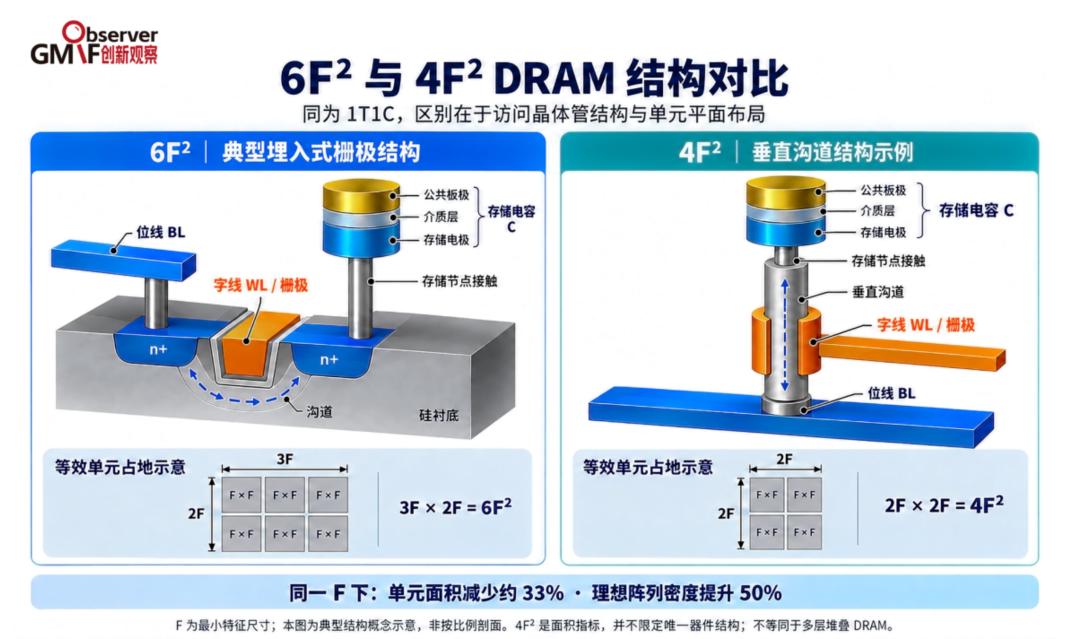
Der Realisierungsweg ist noch bemerkenswerter. Cao Kanyu erläuterte auf der Konferenz, dass die wichtigste Innovation der 4F²-Architektur der selbst entwickelte vertikale umschlossene Kanaltransistor VSG ist, der eine vertikale umschlossene Kanalstruktur verwendet, um die Steuerfähigkeit des Gatters zu stärken und Leckstrom sowie den Kurzkanaleffekt zu verbessern.
Einfach ausgedrückt: Die Transistoren werden von einer liegenden in eine stehende Position gebracht, um die Dichte durch Architekturinnovationen anstelle der Verkleinerung des Fertigungsprozesses zu erhöhen.
Die Bedeutung dieser Angelegenheit lässt sich nur im Kontext des globalen Wettbewerbsgefüges richtig einschätzen.
SK Hynix hat auf der IEEE VLSI-Symposium im Juni 2025 erstmals die Roadmap der 4F²-VG-Technologie vorgestellt, die für Knoten von 10 Nanometern und kleiner geplant ist. Samsung hat das Ziel für die Massenproduktion von DRAM unter 10 Nanometern auf das Jahr 2028 festgelegt.
Wenn ChangXin die Produkte wie geplant bis Ende des Jahres liefert, könnte der technologische Abstand auf etwa zwei Jahre vergrößert werden.
Es gibt noch ein Detail, das leicht übersehen wird. ChangXin hat seit seiner Gründung die Forschung und Patentanmeldung für 4F² gestartet. Die Zahl der veröffentlichten Patentfamilien übersteigt 300, was die Zahl der in- und ausländischen Hersteller übertrifft.
Im Jahr 2021 wurde die erste Arbeit zur 4F²-Architektur auf dem chinesischen Festland veröffentlicht, und in den Jahren 2023 und 2025 wurden die iterativen Ergebnisse auf der Internationalen Konferenz für Elektronische Bauelemente nacheinander vorgestellt.
Das war keine spontane Idee, sondern das Ergebnis von zehn Jahren harter Arbeit.
Wovor hat Micron, dessen Aktie um 261 % gestiegen ist, eigentlich Angst?
Stimmungen sind Stimmungen, Fundamentaldaten sind Fundamentaldaten. Hinter dem panischen Verkauf laufen drei Kräfte zusammen.
Die technologische Erzählung wird umgeschrieben. Speicherchips sind ein Oligopolgeschäft. Samsung, SK Hynix und Micron teilen seit langem mehr als 90 % des globalen DRAM-Marktes unter sich auf und kontrollieren die Preisgestaltung, die Kapazitätsverteilung und die technologische Roadmap.
Die 4F²-Architektur von ChangXin bricht die gewohnte Erzählung, dass „der technologische Vorreiter immer vorne bleibt“.
Das „Sicherheitspolster“ durch Aktienrückkäufe ist verschwunden. Samsung und SK Hynix haben zuvor einen gemeinsamen Aktienrückkaufplan in der Rekordhöhe von etwa 40 Milliarden US-Dollar angekündigt, der von den Kapitalmärkten als Signal zur Stützung des Aktienkurses interpretiert wurde.
Diese Maßnahmen wurden jedoch mehrere Wochen früher als geplant abgeschlossen, und der Rückkauf von Samsung wurde am 6. Oktober tatsächlich beendet. Nachdem die Stützung wegfiel, verlor der KOSPI in den folgenden drei Handelstagen kumulativ etwa 8 %.
Ausländisches Kapital fließt ab. Ausländische Investoren beginnen, die Nachhaltigkeit des Boomzyklus der Speicherchipindustrie zu bezweifeln und verkaufen kontinuierlich koreanische Aktien.
Ecaterina Bigos, Senior Market Strategist bei BNP Paribas Asset Management, sagte gegenüber CLS, dass der Anstieg der Anleiherenditen und die Sorgen über die Rendite von Investitionen in KI gemeinsam diese Verkaufswelle ausgelöst haben.
Sehen wir uns einen Vergleich von Daten an.
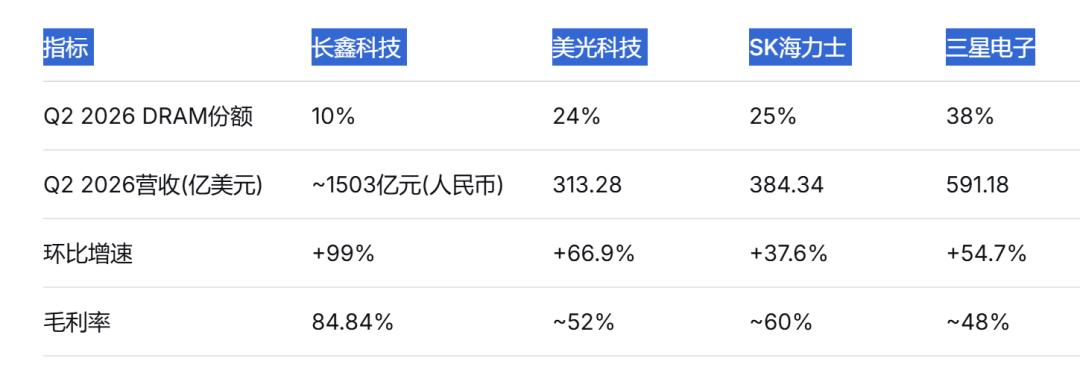
Datenquelle: Counterpoint Research, Geschäftsberichte der jeweiligen Unternehmen
Die Finanzdaten von ChangXin Technology im ersten Halbjahr sind ebenfalls bemerkenswert: Der Umsatz betrug 150,31 Milliarden Yuan, was einem Anstieg von 873,64 % gegenüber dem Vorjahr entspricht; der den Aktionären zurechenbare Nettogewinn betrug 77,605 Milliarden Yuan, nach einem Verlust von 2,332 Milliarden Yuan im gleichen Zeitraum des Vorjahres; der Netto-Cashflow aus betrieblicher Tätigkeit belief sich auf 131,156 Milliarden Yuan. Die Bruttomarge des Hauptgeschäfts erreichte 84,84 %.
Was bedeutet eine Bruttomarge von 84,84 %? Auf diesem Niveau in der globalen Halbleiterbranche würden die meisten Unternehmen ins Staunen geraten.
Was den Marktanteil betrifft, zeigt der Bericht von Counterpoint Research, dass der Anteil von ChangXin am globalen DRAM-Umsatz von 4 % im zweiten Quartal 2025 auf 10 % im zweiten Quartal 2026 gestiegen ist, was einem Anstieg von 4 Prozentpunkten gegenüber dem Vorjahr und 2 Prozentpunkten gegenüber dem Vorquartal entspricht, womit ChangXin fest der viertgrößte DRAM-Hersteller der Welt ist.
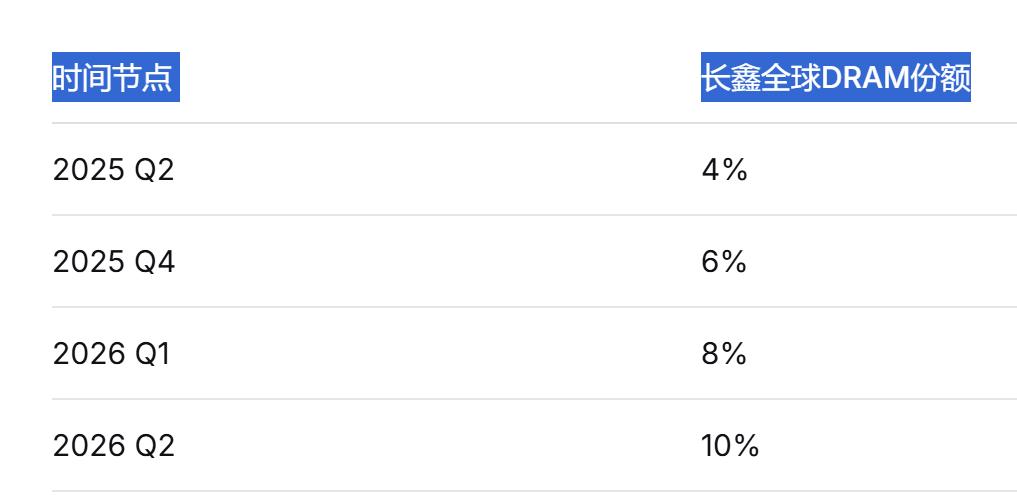
Datenquelle: Counterpoint Research
Von 4 % auf 10 % hat es vier Quartale gedauert. Diese Geschwindigkeit ist in der Geschichte der Speicherindustrie beispiellos.
Der Zeitplan für die Produktvermarktung von ChangXin beschleunigt sich ebenfalls. Die G5-Plattform ist bereits in der Massenproduktion, der Halbabstand des aktiven Bereichs wurde auf 11,95 Nanometer verkleinert, und die Anzahl der aus einer einzelnen Wafer gewonnenen Chips ist um mindestens 50 % höher als bei der Vorgängergeneration.
Das selbst entwickelte LPDDR6-Chip ist bereits in der Massenproduktion und kommerziell verfügbar und wurde erstmals im faltbaren Flaggschiff-Handy Xiaomi 18 Fold eingesetzt, womit es das weltweit erste LPDDR6-Produkt ist, das in einem Flaggschiff-Handy zum Einsatz kommt.
Andererseits liegt ChangXin im Bereich HBM jedoch noch deutlich zurück.
Das HBM4 von Samsung wurde bereits im Februar 2026 als erstes in die Massenproduktion gebracht und ausgeliefert. Nur vier Monate nach Beginn der Eigenlieferung überstieg der kumulierte Umsatz 1 Milliarde US-Dollar.
Das HBM3E von SK Hynix wird bereits seit langem in Massenproduktion hergestellt. Das HBM3E von ChangXin soll voraussichtlich 2027 in Massenproduktion gehen, was insgesamt drei bis vier Jahre hinter dem Fortschritt zurückliegt.
In aufstrebenden Technologiebereichen wie HBM und 3D-Stapelung befindet sich ChangXin noch in der Phase des Aufholens.
Das ist keine einfache Geschichte von „inländischer Substitution“
Viele Menschen interpretieren den Aufstieg von ChangXin als „inländische Substitution“. Der Autor ist persönlich der Meinung, dass dieser Rahmen zu einfach ist.
Die eigentliche Veränderung besteht darin, dass Speicherchips von zyklischen Produkten zu einer Kernressource der KI-Infrastruktur werden.
Die neueste Prognose von Gartner zeigt, dass der globale Speicherumsatz im Jahr 2026 837,3 Milliarden US-Dollar erreichen wird, was einem Anteil von 54 % am 1,56 Billionen US-Dollar großen Halbleitermarkt entspricht, ein deutlicher Anstieg gegenüber 27 % im Jahr 2025.
Omdia erwartet, dass der Umsatz mit Speicherchips mehr als 50 % des gesamten globalen Halbleiterumsatzes ausmachen wird.
Morgan Stanley ist der Ansicht, dass KI sowohl ein Problem der Rechenleistung als auch ein Problem des Speichers ist, was diesen Speicherzyklus strukturell von früheren unterscheidet.
Goldman Sachs prognostiziert, dass die angespannte Angebots- und Nachfragesituation bei herkömmlichem DRAM, NAND und HBM bis 2028 anhalten wird.
Das bedeutet, dass die grundlegende Logik von Speicherchips sich von „Speicher kaufen“ zu „Speicher sichern“ wandelt.
Preisdaten sprechen für sich. Laut dem Bericht von Counterpoint sind die Speicherpreise im ersten Quartal 2026 im Vergleich zum Vorquartal um 80 % bis 90 % gestiegen, wobei DRAM für allgemeine Server der Haupttreiber ist.
Der Preis des 64-GB-RDIMM-Serverspeichermoduls ist von 255 US-Dollar im dritten Quartal 2025 auf 450 US-Dollar im vierten Quartal explodiert und stieg im März 2026 weiter auf etwa 700 US-Dollar.
Der Bericht von Barclays zeigt, dass bis Oktober 2026 der Vertragspreis von DDR4 in den letzten drei Monaten kumulativ um 24 % gestiegen ist, der von DDR5 um 20 %.
Man muss aber auch die andere Seite der Medaille sehen.
Laut Statistiken von Counterpoint ist die weltweite Auslieferung von Smartphones im dritten Quartal 2026 im Vergleich zum Vorjahr um 20 % gesunken, der niedrigste Wert im gleichen Zeitraum seit 2012. Die Preiserhöhung bei Speicher wird von der Angebotsseite zur Verbraucherseite weitergegeben, was den nachgelagerten Herstellern das Leben schwer macht.
Noch bedenklicher ist, dass der „Boom-Rezessions“-Zyklus der Speicherindustrie nie wirklich verschwunden ist.
Nach Schätzungen von Digital Chat Station hat der jüngste Anstieg der kombinierten Kosten von DRAM und NAND 340 % erreicht, was den Preis einiger Top-SoCs übersteigt.
Sobald das Wachstum des Angebots die Nachfrage einholt oder sogar übertrifft, wird der Druck auf die Preiskorrektur massiv freigesetzt.
Abschließende Bemerkungen
Samsung Electronics veröffentlichte letzte Woche Rekordergebnisse für das dritte Quartal, wobei der Betriebsgewinn im Vergleich zum Vorjahr fast um das Achtfache stieg.
Je besser die Ergebnisse, desto stärker fällt der Aktienkurs. Das zeigt, dass es dem Markt überhaupt nicht darum geht, „wie viel verdient wurde“, sondern darum, „wie lange man noch verdienen kann“.
Die 4F²-Architektur von ChangXin wird zu diesem Zeitpunkt als neue Variable für die Frage „wie lange man noch