Die von jungen Leuten zum Hype gemachte „Theorie des großen Wassers“ kann Marken wie C'estbon nicht retten
Der Aufstieg des Großwassers
In der Getränkebranche ist kürzlich ein neues „Top-Trend“-Produkt aufgetaucht, das weder aus der Milchtee-Branche noch aus der Getränkebranche stammt – es handelt sich um das einfachste aller Getränke: Wasser.
Dabei ist aber nicht irgendein Wasser gemeint, sondern speziell das sogenannte „Großwasser“, also abgefülltes Wasser mit einem Fassungsvermögen von 1,5 bis 2 Litern.
Dies geht auf die „Theorie des Großwassers“ zurück, die ein Internetnutzer aufgestellt hat. Seiner Meinung nach hat die Wahl von 1,5 bis 2 Liter abgefülltem Wasser als tägliches Getränk im Vergleich zu Milchtee, anderen Getränken und 500-Milliliter-Flaschenwasser mehr Vorteile: Es ist preiswert und günstig und kombiniert gleichzeitig gesundheitsbezogene, soziale und fitnessbezogene Eigenschaften.
Die Preisgünstigkeit bedeutet, dass das Fassungsvermögen von Großwasser normalerweise das Drei- bis Vierfache von „Kleinwasser“ beträgt, der Preis aber nur um 1 bis 2 Yuan höher liegt. Im Vergleich zu Getränken und Milchtee ist es zudem äußerst kostengünstig. Die gesundheitsbezogene Eigenschaft besagt, dass 1,5 bis 2 Liter genau dem gesunden Tagesbedarf an Wasser einer Person entsprechen: Es erfüllt nicht nur die Bedürfnisse von Menschen, die gerne viel Wasser trinken, sondern spornt auch Menschen, die ungern Wasser trinken, dazu an, mehr zu trinken, indem es den Unterschied zwischen dem aktuellen Fortschritt und dem Ziel visuell darstellt. Die soziale Eigenschaft kann so verstanden werden, dass man ein unkonventionelles, nicht leicht zu provozierendes Image aufbaut. Die fitnessbezogene Eigenschaft ergibt sich daraus, dass Großwasser perfekt als Hantel verwendet werden kann.
Jeder dieser Punkte entspricht den Bedürfnissen der heutigen jungen Generation. Daher verbreiten sich Beiträge, in denen Menschen zeigen, dass sie Großwasser trinken, in den sozialen Plattformen viral.
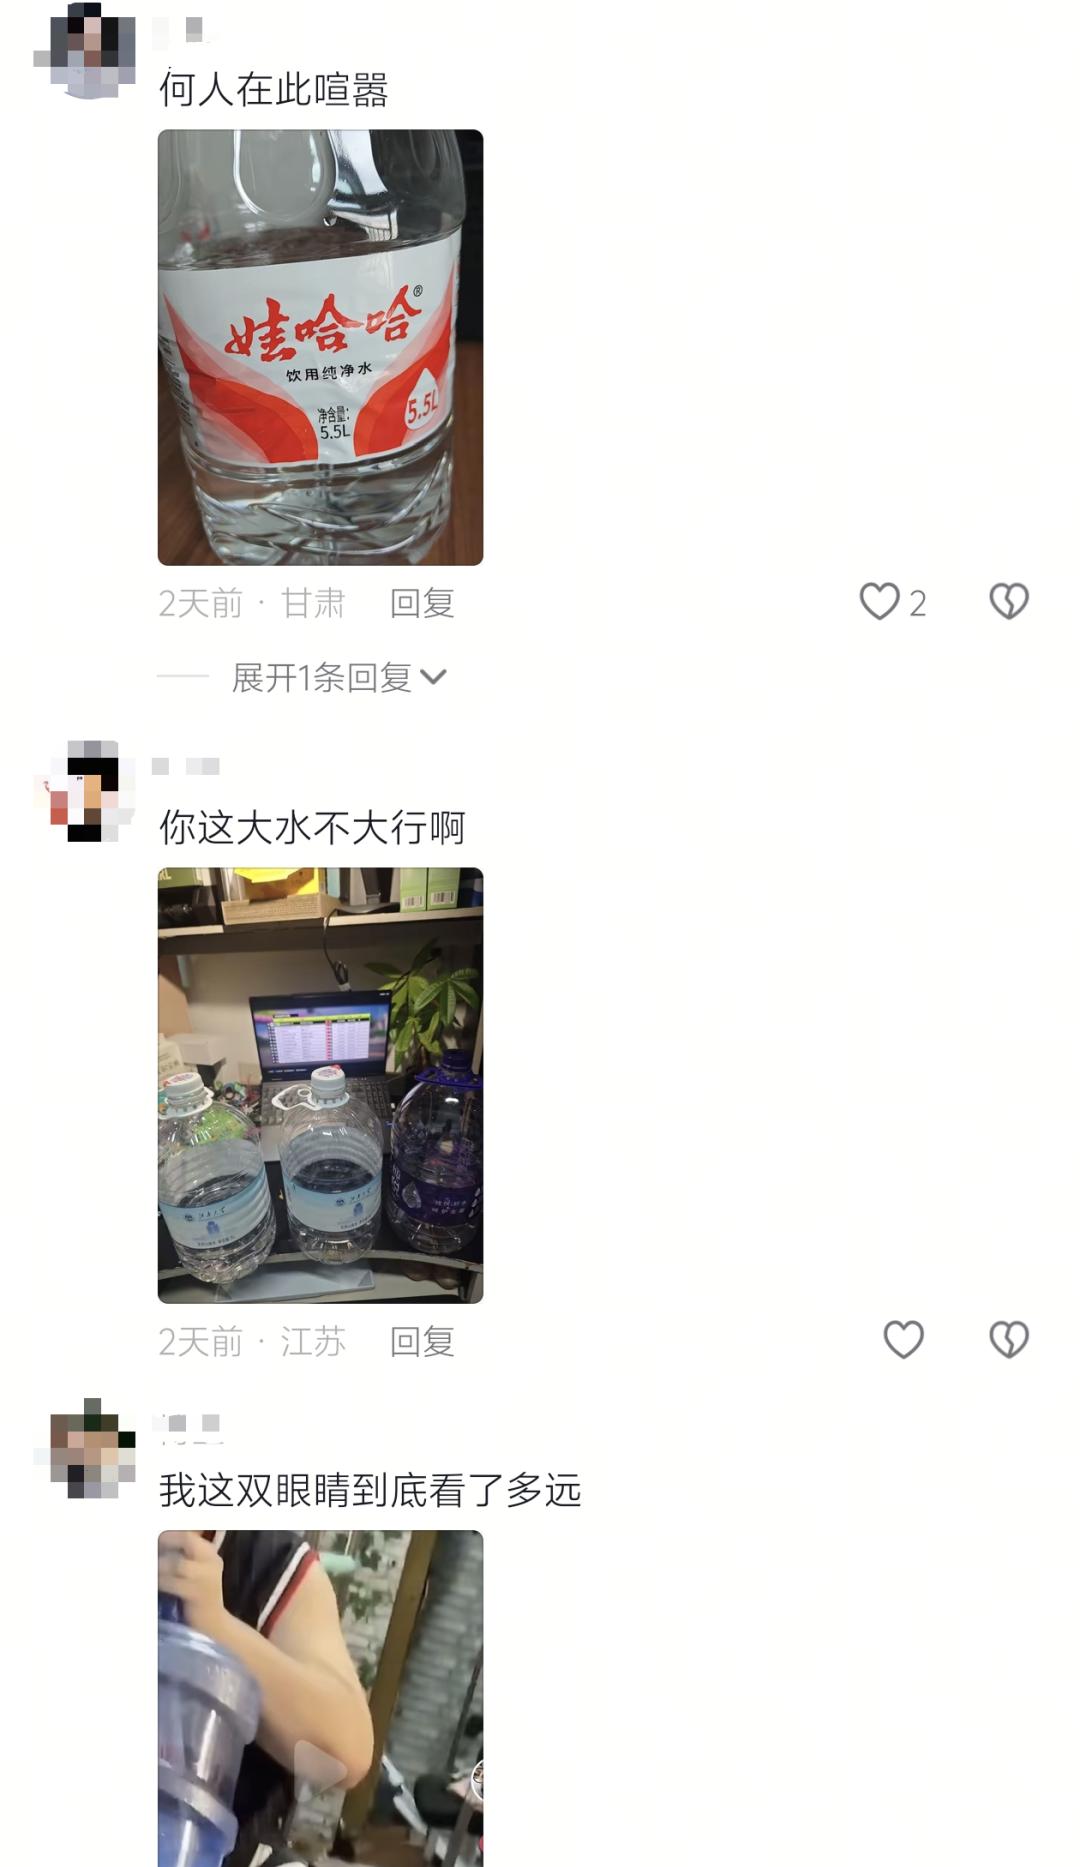
Neben den bekannten Marken wie Nongfu Spring, Master Kong, Wahaha, C'estbon, Ganten, Evian, Ganten Baisuishan, Ice Dew und Chunyue erhalten auch weniger bekannte Marken wie Quanyangquan, Runtian, Sam's Club, Freshippo, Haoxianglai, Tsingtao Youhuo durch diesen Trend zusätzliche Aufmerksamkeit.
Eine ähnliche Entwicklung hat sich bereits vor drei Jahren abgespielt.
Im Jahr 2023 machten junge Menschen, die sich selbst als „arme Geister“ bezeichneten, das 1-Liter-Getränk mit Zucker populär, das nur einen Yuan teurer als die 500-Milliliter-Variante war, und nannten es scherzhaft „Loser-Getränk“. Dieser Trend führte nicht nur zu einem Umsatzwachstum bei großen Unternehmen wie Master Kong, Uni-President und Genki Forest, sondern ließ auch eine Reihe von Nischenmarken wie Yineng, Huabang und Mingliu einem breiteren Publikum bekannt werden.
Der Wandel vom „Loser-Getränk“ zum Großwasser hat sich nicht plötzlich vollzogen.
In den drei Jahren nach dem Hype um das „Loser-Getränk“ sind die jungen Menschen viel „aufgeklärt“ geworden.
Im Gesundheitsbereich kümmern sie sich nicht mehr um Mahnungen von Älteren, sondern übernehmen selbst die Verantwortung für ihre Gesundheit. Im Konsumbereich sind sie in eine „Ära des einfachen Lebens“ eingetreten: Sie beginnen, die Lust auf materielle Reize aufzugeben und streben nach dem einfachsten und ursprünglichsten Leben.
Der Wandel der Konsumvorstellungen ergibt sich einerseits aus objektiven Einschränkungen wie der wirtschaftlichen Lage, andererseits haben die Menschen durch die ständige Auseinandersetzung mit philosophischen Fragen gelernt, „in sich selbst nach Antworten zu suchen“.
Der Wandel der Gesundheitsvorstellungen ist ebenfalls nicht trivial:
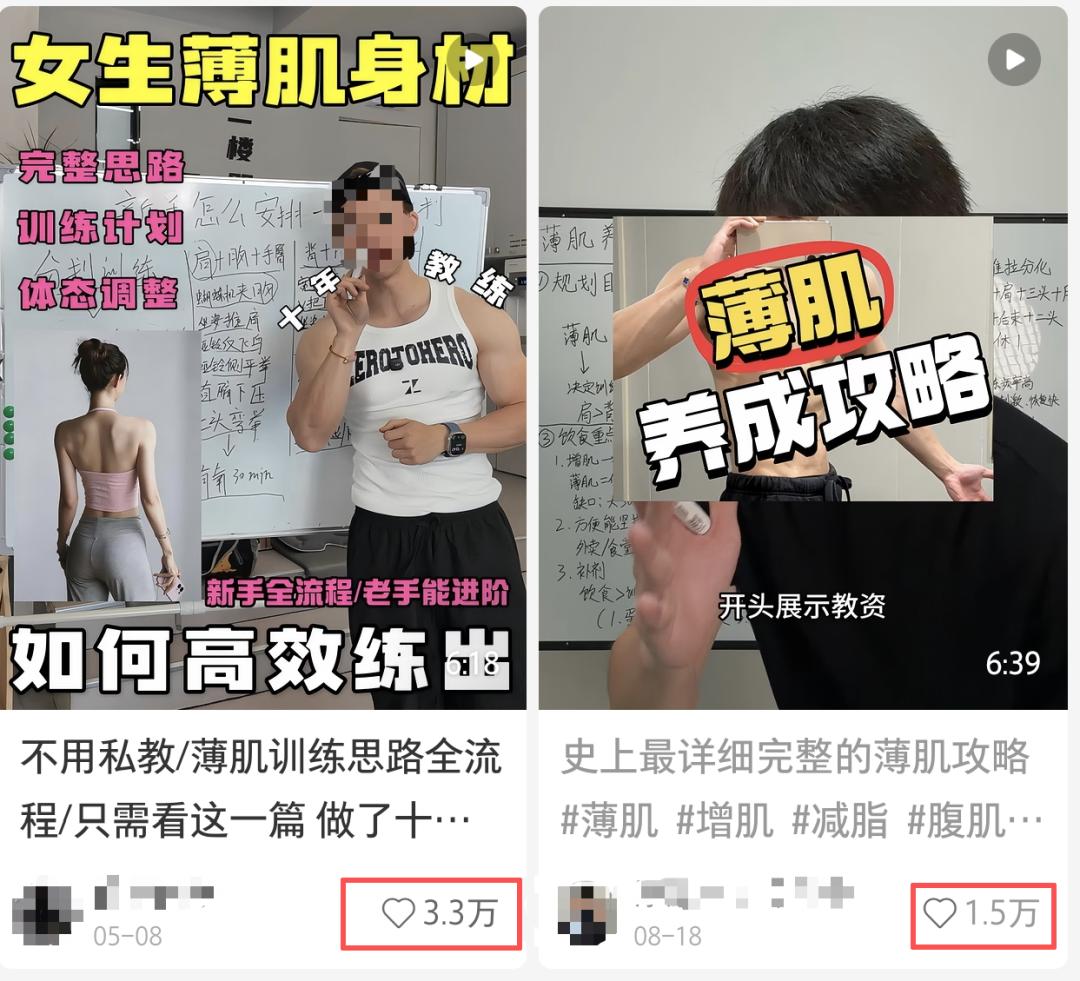
Einerseits werden Sportarten wie HYROX und Klettern immer beliebter. Der schlanke Muskelaufbau und ein straffer, „proteinbetonter“ Teint werden zum neuen Schönheitsideal, sodass körperliches Training und kontrollierte Ernährung zu einer sozialen Währung der Generation Z (Personen, die zwischen 1995 und 2009 geboren wurden) geworden sind.
Andererseits führt der Trend, dass Krankheiten wie Diabetes, Insulinresistenz, PCOS und Hyperurikämie immer häufiger bei jungen Menschen auftreten, sowie die häufigen Nachrichten über den Tod von Prominenten oder Bekannten in den sozialen Medien zu einer weitverbreiteten Gesundheitsangst. Auf Plattformen wie Douyin und Xiaohongshu sieht man oft Beiträge junger Menschen, die schreiben, dass sie Angst haben, wenn sie keine grünen Blattgemüse essen oder nicht genug Protein pro Tag zu sich nehmen.
Dieser Wandel beeinflusst viele Branchen.
Gesundheitsbezogene Branchen entwickeln sich positiv: Daten von JD zeigen, dass von März 2025 bis März 2026 der Umsatz mit Fitnessgeräten wie Treppensteigern, Skimaschinen und Hula-Hoop-Reifen um über 100 % gestiegen ist. Die Verkaufszahlen von Gewichtsreduktionsprodukten wie Enzymen und weißen Bohnenextrakt sind im Vergleich zum Vorjahr um mehr als das Fünffache gestiegen.
Auch in der Getränkebranche hat dieser Wandel zu einer umfassenden Umstrukturierung geführt.
Das Marktforschungsinstitut Nielsen erklärt in seinem Bericht „Die neuen Wachstumspotenziale der chinesischen Getränkebranche entschlüsseln“, dass Fertigtee in den letzten drei Jahren kohlensäurehaltige Getränke überholt hat und zur größten Getränkekategorie geworden ist, wobei er 2025 weiterhin zweistellig gewachsen ist. Die Wachstumsrate von Funktionsgetränken (wie Elektrolytwasser und Nährstoffgetränken) hat erstmals die von Fertigtee übertroffen, sodass sie zur am schnellsten wachsenden Unterkategorie geworden ist.
Zusammengefasst: Traditionelle zuckerhaltige Getränke sind praktisch aus dem Markt ausgeschieden, und zuckerfreie Getränke übernehmen einen Teil des Geschäfts.
Sogar Coca-Cola, das „Glückswasser“, verzeichnete 2025 zum ersten Mal seit 10 Jahren ein Nullwachstum des weltweiten Absatzes pro Kiste (der Absatz verschiedener Getränke, umgerechnet in eine einheitliche Einheit). In der Region Asien-Pazifik blieb der Jahresabsatz unverändert, und mehr Wachstum stammt aus abgefülltem Wasser, Sportgetränken, Kaffee und Tee. Die Umsatzwachstumsraten des Getränkegeschäfts der chinesischen Vertriebspartner von Coca-Cola, China Foods und Swire, sind 2025 ebenfalls zurückgegangen: Bei ersterem sank die Rate von 2,5 % auf 1,90 %, bei letzterem von 2,06 % auf -0,92 %.
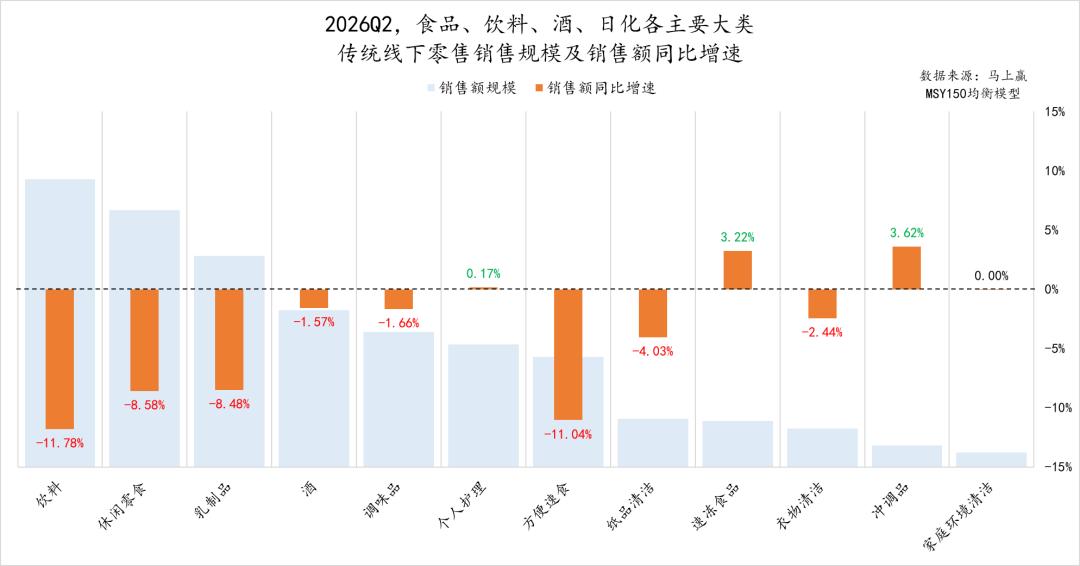
Dieser Trend erreichte im Sommer dieses Jahres seinen Höhepunkt: Obwohl viele Regionen von extremer Hitze betroffen waren, blieben die Umsätze traditioneller zuckerhaltiger Getränke schwach. Daten der Big-Data-Plattform Maisy zeigen, dass der Umsatz von kohlensäurehaltigen Getränken im Offline-Handel im zweiten Quartal dieses Jahres im Vergleich zum Vorjahr um 12,23 % zurückging, der Umsatz von Fertigsaft um 14,84 % – nur zuckerfreier Fertigtee stieg entgegen dem Trend um 16,10 %.
Jetzt, mit dem Streben nach noch mehr Gesundheit, verlagert sich der Fokus der Machtverschiebung in der Getränkebranche wieder auf Wasser.
Mitte Juli wurde ein Video, das von dem Leiter eines großen Supermarkts in Changzhou, Jiangsu, aufgenommen wurde, in den sozialen Plattformen viral. In dem Video steht er vor einer ganzen Wand mit Getränkeprodukten und sagt offen: „Wir bieten Fanta zum Preis von 3 Yuan kostenlos an, aber die Kunden gehen direkt zum natürlichen Mineralwasser für 1,2 Yuan.“
Das schwierige Geschäft mit dem Wasserverkauf
Ein kontraintuitives Phänomen ist, dass die Begeisterung junger Menschen für Großwasser das Geschäft mit dem Wasserverkauf nicht wieder zu einem lukrativen Geschäft machen kann.
Das liegt einerseits an der Branche selbst: Der Markt für Trinkwasser ist bereits ein umkämpfter Roter Ozean. Selbst wenn die Branche von neuen Vorteilen profitiert, profitieren nicht alle davon.
In der ersten Hälfte des Jahres 2026 betrug der Absatz von Quanyangquan-Mineralwasser, das sein Quellwasser aus dem Changbai-Gebirge bezieht, 1,0357 Millionen Tonnen, was einem Anstieg von 33,03 % im Vergleich zum Vorjahr entspricht. Der Umsatz von Nongfu Spring mit abgefülltem Trinkwasser stieg im Vergleich zum Vorjahr um 2,10 %. Der Umsatz von China Foods (Tochterunternehmen der COFCO-Gruppe) im Wassersegment stieg um 6,5 %. Gleichzeitig sank der Umsatz von China Resources Beverage (Mutterunternehmen von C'estbon) mit abgefülltem Trinkwasser um 7,86 %, und der Umsatz von Master Kong im Wassergeschäft sank um 4,9 %.
Der Unterschied war 2025 noch deutlicher: Der Umsatz von Nongfu Spring mit abgefülltem Trinkwasser stieg um 17,3 % auf 18,709 Milliarden Yuan. Der Umsatz von China Resources Beverage mit abgefülltem Trinkwasser sank um 21,6 % auf 9,503 Milliarden Yuan. Der Umsatz von Master Kong im Wassergeschäft sank um 6,1 % auf 4,708 Milliarden Yuan. Der Umsatz von Quanyangquan im Mineralwassergeschäft stieg um 22,05 % auf 1,003 Milliarden Yuan. Der Umsatz des Wassergeschäfts von 5100 Xizang Gletscher, das sein Quellwasser aus dem Nyainqentanglha-Gebirge bezieht, stieg um 115,3 % auf 188 Millionen Yuan.
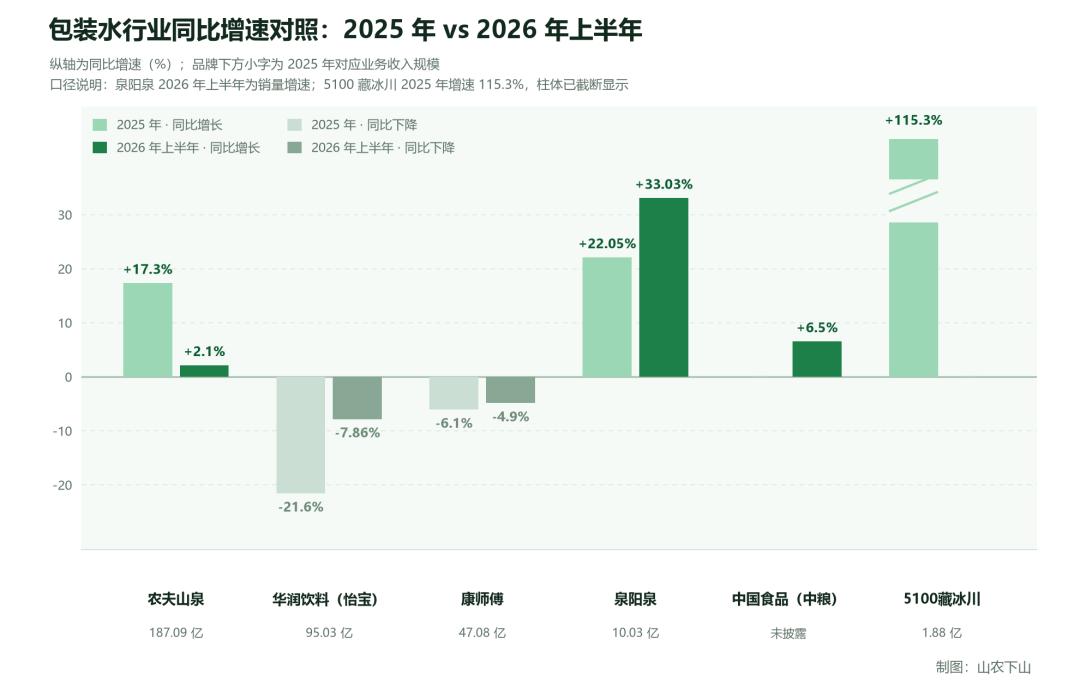
Genauer gesagt ist der aktuelle Zustand der Trinkwasserbranche so: Auf dem Massenmarkt gewinnt der Stärkere alles, das Volumen in Nischenbereichen ist begrenzt, und die meisten Unternehmen befinden sich in der Mitte und kämpfen um den verbleibenden Marktanteil.
Andererseits löst die Theorie des Großwassers die Probleme der Entwicklung der Trinkwasserbranche nicht, sondern verschärft sie sogar noch.
Junge Menschen lieben es, Großwasser zu trinken, weil die Zutaten von Wasser extrem einfach sind und Großwasser sehr kostengünstig ist. Sie legen nur Wert auf den Preis und kümmern sich nicht um die Marke.
Aufgrund der einfachen Zutaten gibt es bei abgefülltem Wasser kaum narrative Möglichkeiten außerhalb von Wasserart, Quellort und Verpackung. Die Unterschiede zwischen Produkten verschiedener Marken sind gering, sodass die Hersteller nur über Preis und Vertrieb konkurrieren können.
Preiskriege können Hersteller mit zu schwacher finanzieller Grundlage leicht in den Bankrott treiben. Beispielsweise führte der Preiskrieg, der Anfang 2024 begann, dazu, dass Wahaha und Nongfu Spring, die ihre Gewinne durch andere Geschäftsfelder sichern, den Preis für abgefülltes Wasser mutig auf unter 1 Yuan pro Flasche senkten und dadurch einen höheren Marktanteil gewannen. C'estbon, das seinen Hauptumsatz ausschließlich mit Wasserverkauf erzielt, senkte den Preis nur auf etwa 1 Yuan pro Flasche. Viele Vertriebshändler konnten die Kosten nicht decken und zogen sich aus dem Vertriebsnetz zurück, sodass der Marktanteil von C'estbon in einigen Regionen um 10 % sank.
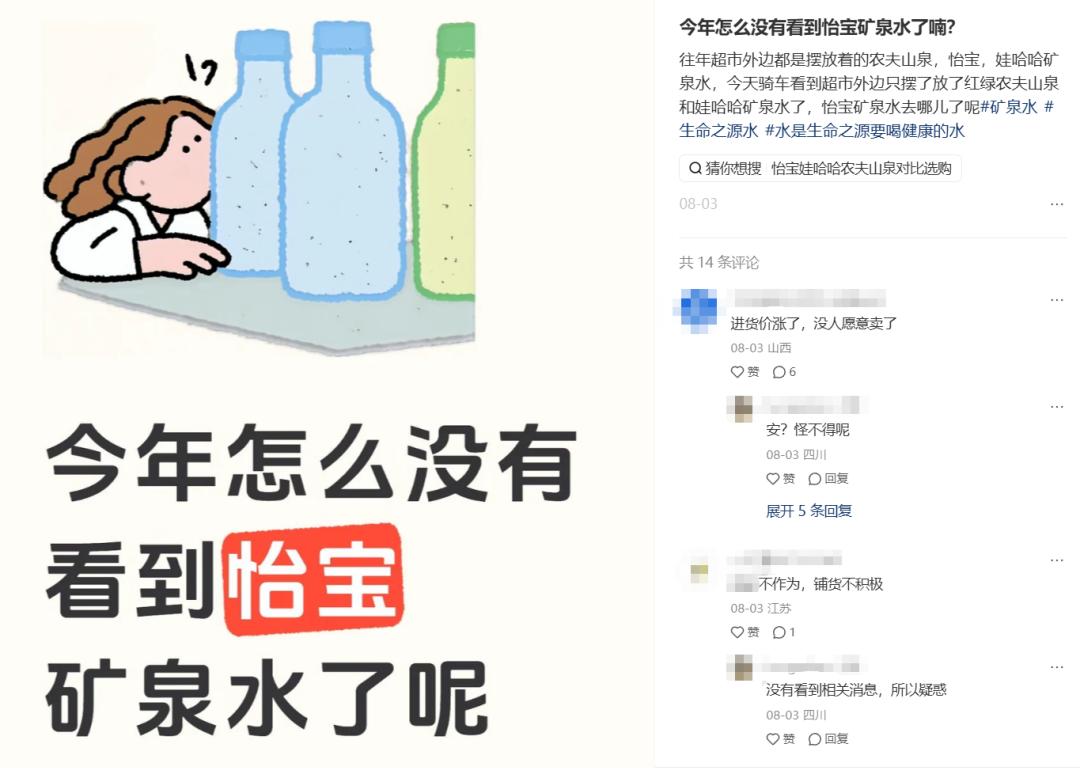
Noch wichtiger ist: Sobald der Preis gesunken ist, lässt er sich kaum wieder erhöhen. Nach dem oben genannten Preiskrieg ist Wasser für 1 Yuan heute zur Normalität geworden und kann kaum wieder teurer werden. Selbst bei Nongfu Spring, dem Marktführer im Trinkwasserbereich, betrug die Gewinnspanne der Wasserprodukte in der ersten Hälfte des Jahres 2026 nur 33,78 %. Zum Vergleich: Im ersten Halbjahr 2023 und 2025 lag dieser Wert bei 36,40 % bzw. 35,44 %.
Auch der Durchbruch über den Vertrieb ist nicht einfach.
Erstens sind die regulären Vertriebskanäle wie Restaurants und Supermärkte bereits gesättigt. E-Commerce und Sofortlieferungen drängen zudem auf den Raum von Spezialkanälen wie Hotels und Internetcafés, sodass das Wachstumspotenzial begrenzt ist. Zweitens hat das Wassergeschäft niedrige Eintrittsbarrieren und eine hohe Bruttomarge. Abgefülltes Wasser als alltägliches Grundbedarfsprodukt kann zudem zu niedrigen Preisen Kunden anlocken, sodass viele Händler wie Pangdonglai, Sam's Club, Freshippo, Meituan, Eastbuy und Haoxianglai in den Markt eingetreten sind und den Überlebensraum traditioneller Wasserhersteller weiter verkleinern. Beispielsweise verkaufte Haoxianglai im Mai 2025 preiswertes natürliches Trinkwasser für 0,6 Yuan pro Flasche, das bis Ende 2025 einen Absatz von über 120 Millionen Flaschen erreichte.
Gleichzeitig ist das Konsumbewusstsein für abgefülltes Wasser nicht sehr gefestigt.
Dass das Trinken von Großwasser zu einem Thema geworden ist, über das junge Menschen diskutieren, liegt daran, dass die vorherige Zielgruppe von Großwasser nicht sie waren, sondern eher Szenarien wie Haushalt und Büro abdeckten.
Unter Beiträgen zur Theorie des Großwassers taucht oft eine Frage auf: Wenn man einen Becher kauft,